Lần đầu tiên pow được vinh danh đứng đầu toàn cầu,pow bùng nổ theo đà hay bùng nổ sịp liên hệ zlo 03992538561 nhé
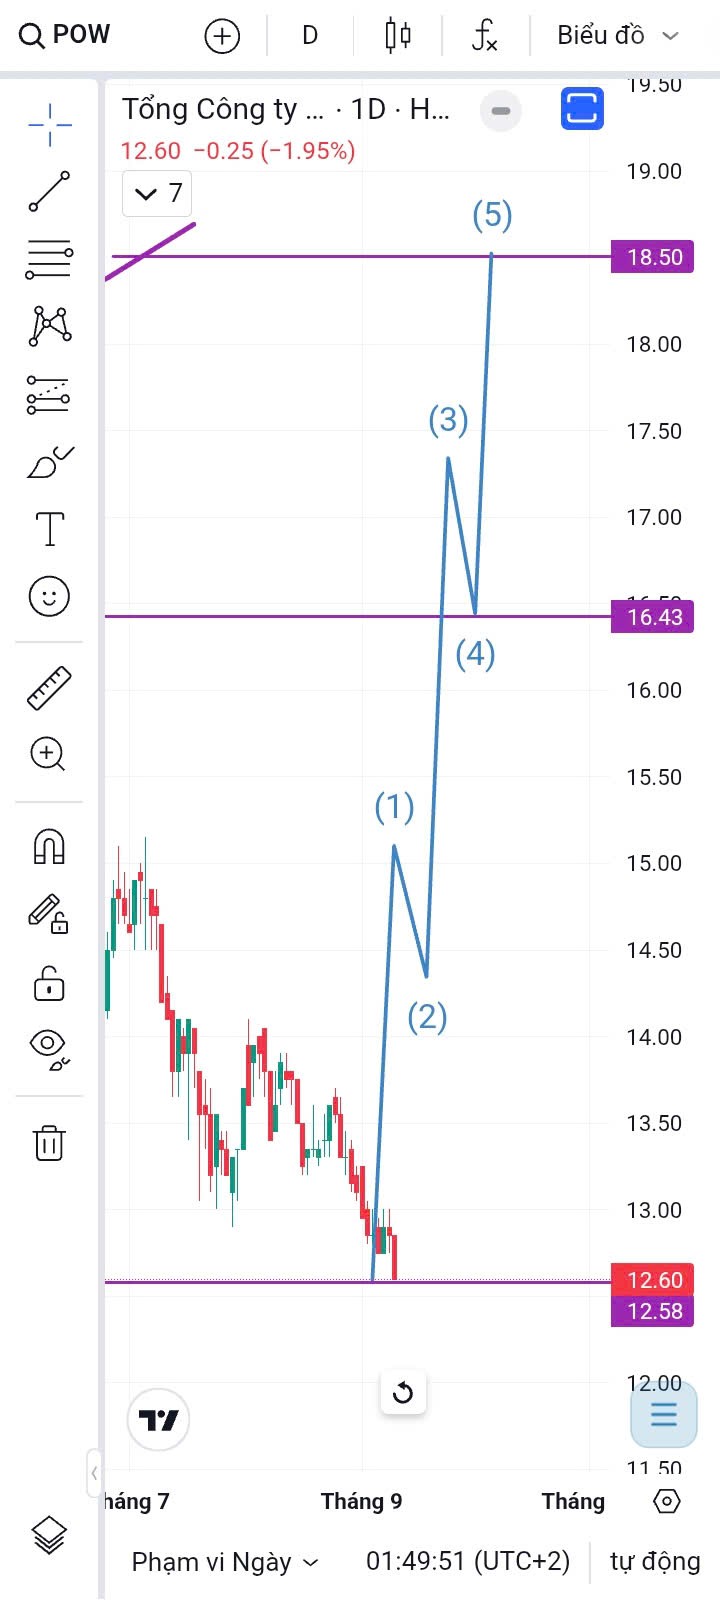
POW bắt đáy đuôi cá con sóng elliott như vậy nha,đừng quên hãy tạo tài khoản ck vps ở Mở tài khoản chứng khoán VPS hoặc chuyển sang ID=BFN7 ủng hộ ad bạn nha
1 Likes
Mua quanh tham chiếu ok,dừng lỗ thủng 12.3,tp như hình
Chúc mừng nhé chiều lãi nhẹ 3->7% nhé
Theo em khả năng vẫn phải tích lũy thêm trên Ma20. Chart tuần nhìn khá ok rồi chủ yếu xung lực kéo có khỏe không thôi
1 Likes
Ok
Bán mạnh cho Buôn

Ok
POW tăng trưởng mạnh nhưng 6.400 tỷ lợi nhuận có thực sự bền vững?
Tổng Công ty Điện lực Dầu khí Việt Nam (POW) đang có một năm tăng trưởng rất mạnh khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số 9 tháng 2026 đạt 6.434 tỷ đồng, gấp gần 3,5 lần cùng kỳ. Tuy nhiên, con số đáng chú ý hơn lại là 4.140 tỷ đồng lợi nhuận cốt lõi, tăng 87%. Điều này cho thấy kết quả của POW không chỉ được kéo lên bởi các khoản thu nhập bất thường, mà hoạt động phát điện thực tế cũng đang cải thiện rõ rệt.
Động lực quan trọng nhất là sản lượng điện tăng mạnh. Trong 9 tháng, POW bán được khoảng 19,3 tỷ kWh, tăng 49% so với cùng kỳ. Riêng quý 3, sản lượng đạt 6,27 tỷ kWh, tăng tới 60%. Song song với đó, giá điện trên thị trường cạnh tranh bình quân 9 tháng đạt khoảng 1.444 đồng/kWh, tăng 43%. Khi cả sản lượng và giá bán cùng đi lên, tác động lên doanh thu và biên lợi nhuận lớn hơn đáng kể so với trường hợp tăng trưởng chỉ đến từ một yếu tố.
Quý 3 cho thấy xu hướng này vẫn duy trì khá tốt. Doanh thu đạt 16.772 tỷ đồng, tăng 114%, trong khi lợi nhuận cốt lõi đạt 1.452 tỷ đồng, tăng 72% và gần như đi ngang so với quý trước. Giá điện thị trường trong quý đạt 1.336 đồng/kWh, tăng 84% so với cùng kỳ, dù đã giảm 22% so với quý 2. Như vậy, tốc độ tăng lợi nhuận vẫn được giữ ở mức cao ngay cả khi giá điện không còn ở vùng đỉnh của quý trước.
Điểm cần tách bạch là khoảng 2.800 tỷ đồng thu nhập bất thường trước thuế trong 9 tháng. Phần này chủ yếu đến từ thanh toán lỗ tỷ giá của Vũng Áng, quyết toán giá điện và khí tại Cà Mau 1&2, hoàn trả chi phí vận hành bảo trì và hoàn nhập dự phòng. Đây là những khoản không nên được xem như nguồn lợi nhuận lặp lại đều đặn trong các năm tới. Vì vậy, mức tăng gần 3,5 lần của lợi nhuận ghi nhận không phản ánh hoàn toàn tốc độ cải thiện thực sự của hoạt động kinh doanh.
Dù vậy, nếu loại bỏ phần bất thường, câu chuyện của POW vẫn tích cực. Vũng Áng đã phát 5,74 tỷ kWh trong 9 tháng, tăng 21%; Nhơn Trạch 2 tăng 53%; trong khi Nhơn Trạch 3&4 đóng góp thêm gần 3,9 tỷ kWh. Đây là sự thay đổi mang tính vận hành, giúp POW có thêm sản lượng để tận dụng môi trường giá điện thuận lợi.
Mặt trái của việc mở rộng công suất là áp lực tài chính bắt đầu tăng. Chi phí lãi vay 9 tháng lên tới 1.536 tỷ đồng, tăng 275%, chủ yếu khi các dự án mới bước vào giai đoạn vận hành và ghi nhận chi phí tài chính nhiều hơn. Thu nhập lãi tăng gần gấp đôi giúp bù đắp một phần, nhưng nếu lãi vay tiếp tục tăng nhanh trong khi giá điện giảm, tốc độ tăng lợi nhuận có thể chậm lại đáng kể.
Vì vậy, câu hỏi quan trọng với POW trong 1–2 quý tới không còn là lợi nhuận có tăng hay không, mà là mức lợi nhuận cốt lõi cao hiện tại có duy trì được khi giá điện bình thường hóa. Nếu sản lượng Vũng Áng, Nhơn Trạch 2 và Nhơn Trạch 3&4 tiếp tục cao, POW vẫn có cơ sở duy trì nền lợi nhuận tốt. Ngược lại, giá điện thị trường giảm mạnh hoặc chi phí lãi vay tiếp tục leo thang sẽ là hai biến số có thể làm câu chuyện kém thuận lợi hơn.
Sau khi loại bỏ các khoản bất thường, POW vẫn đang cho thấy một chu kỳ cải thiện thực sự nhờ sản lượng tăng và giá bán thuận lợi. Đây mới là phần đáng chú ý nhất thay vì con số lợi nhuận 6.400 tỷ đồng. Giai đoạn tiếp theo sẽ phụ thuộc chủ yếu vào khả năng duy trì sản lượng của các nhà máy lớn và mức giá điện trên thị trường cạnh tranh.
Với POW, trọng tâm hiện nay nên chuyển từ việc nhìn vào mức tăng lợi nhuận rất cao sang đánh giá khả năng duy trì lợi nhuận cốt lõi sau khi các khoản thu nhập một lần không còn đóng góp.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của POW có thể vào trang tiểu sử để xem phân tích chi tiết.
Phân tích dn ở tt này là vô nghĩa
POW lãi quý 3 tăng 130%: Tăng trưởng thực chất đến đâu?
Tổng Công ty Điện lực Dầu khí Việt Nam – CTCP (POW) ghi nhận lợi nhuận sau thuế thuộc cổ đông mẹ quý 3/2026 tăng 130% so với cùng kỳ. Động lực chính là sản lượng điện tăng mạnh nhờ Nhơn Trạch 3 và 4 vận hành thương mại. Tuy nhiên, biên lợi nhuận gộp giảm và kết quả còn được hỗ trợ bởi hoàn nhập dự phòng. Vậy phần tăng trưởng nào có thể duy trì?
Quý 3, POW đạt doanh thu 16.772 tỷ đồng, tăng 114%; lợi nhuận sau thuế thuộc cổ đông mẹ đạt 1.860 tỷ đồng. Sản lượng điện thực phát tăng 60%, lên 6,3 tỷ kWh. Nhơn Trạch 3 và 4 đóng góp gần 1,3 tỷ kWh, tương đương 20% tổng sản lượng. Công suất mới đã trực tiếp tạo thêm doanh thu, thay vì chỉ dừng ở kỳ vọng.
Các nhà máy hiện hữu cũng được huy động nhiều hơn do thời tiết khô làm tăng nhu cầu nhiệt điện. Sản lượng Nhơn Trạch 2 tăng 48%, Vũng Áng 1 tăng 46% so với cùng kỳ. Nhờ đó, tăng trưởng sản lượng không chỉ dựa vào hai nhà máy mới.
Tuy nhiên, sản lượng cao chưa đồng nghĩa hiệu quả phát điện tốt hơn. Biên lợi nhuận gộp quý 3 giảm 2,7 điểm phần trăm, còn 13,8%. Chi phí nhiên liệu bình quân trên mỗi kWh ước tăng 50%, trong khi giá LNG giao ngay bình quân tăng 105% so với cùng kỳ. Các nhà máy nhiệt điện lớn cũng không còn khoản doanh thu chênh lệch hợp đồng như năm trước, khiến biên lợi nhuận chịu thêm sức ép.
Đáng chú ý, POW hoàn nhập dự phòng 328 tỷ đồng trong quý, hỗ trợ lợi nhuận. Khả năng thu hồi công nợ cải thiện là tín hiệu tích cực, nhưng khoản hoàn nhập không phải nguồn lợi nhuận có thể lặp lại đều đặn. Vì vậy, mức tăng 130% cần được nhìn cùng diễn biến biên lợi nhuận, không nên mặc định là tốc độ tăng trưởng dài hạn.
Trong quý 4/2026 và đầu năm 2027, triển vọng phụ thuộc vào khả năng duy trì huy động điện tại Nhơn Trạch 3 và 4 cùng các nhà máy hiện hữu. Nếu sản lượng cao và chi phí nhiên liệu hạ nhiệt, lợi nhuận có thể cải thiện. Ngược lại, giá LNG cao và chi phí lãi vay quý 3 tăng 304% so với cùng kỳ tiếp tục tạo áp lực.
POW đã có động lực tăng trưởng thực từ công suất mới, nhưng chất lượng lợi nhuận cần thêm thời gian kiểm chứng. Biến số quyết định trong 1–2 quý tới là lợi nhuận tạo ra trên mỗi kWh điện tăng thêm.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của POW có thể vào trang tiểu sử để xem phân tích chi tiết.