#PTB - Kỳ vọng bứt phá đỉnh lợi nhuận

, ,

VƯỢT QUA NGHỊCH CẢNH THUẾ QUAN - DOANH NGHIỆP BỊ THỊ TRƯỜNG QUÊN LÃNG

So với vốn hoá đỉnh cao của PTB quanh 6.200 tỷ vào tháng 4/2022, tính đến này vốn hoá của PTB chia đôi. Trong khi LNST hàng quý của PTB đang quay lại vùng cao của thời điểm năm 2022

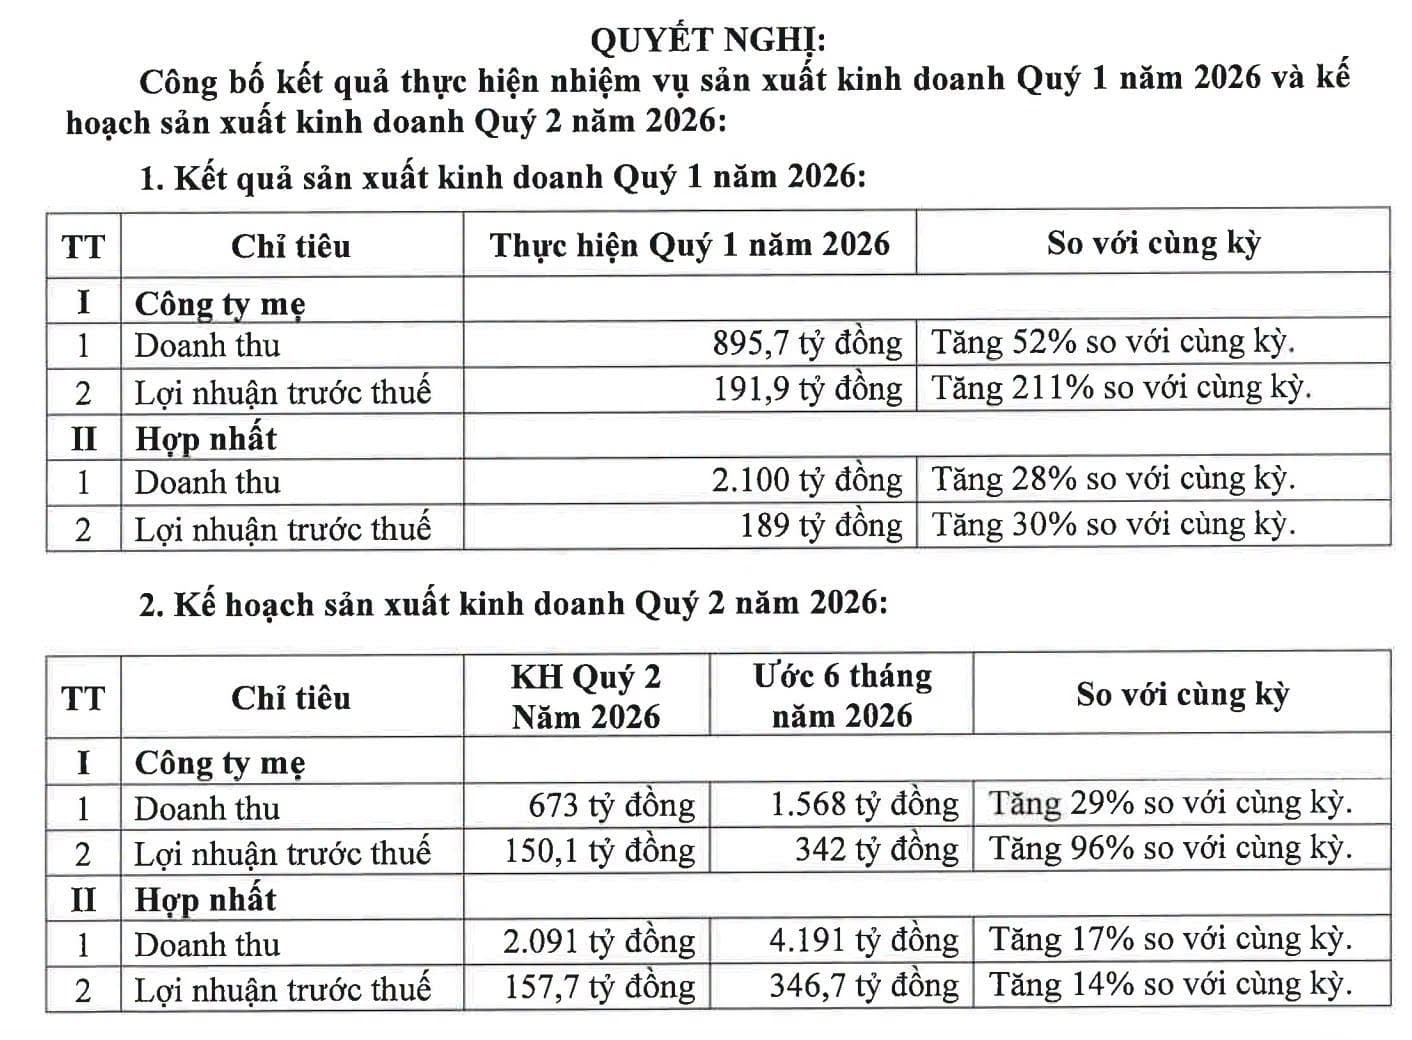
Theo kế hoạch kinh doanh 2026, PTB đang đặt mục tiêu LNST quanh 608 tỷ, nếu theo kế hoạch này thì P/E 2026 của PTB chỉ quanh gần 6.0 lần.

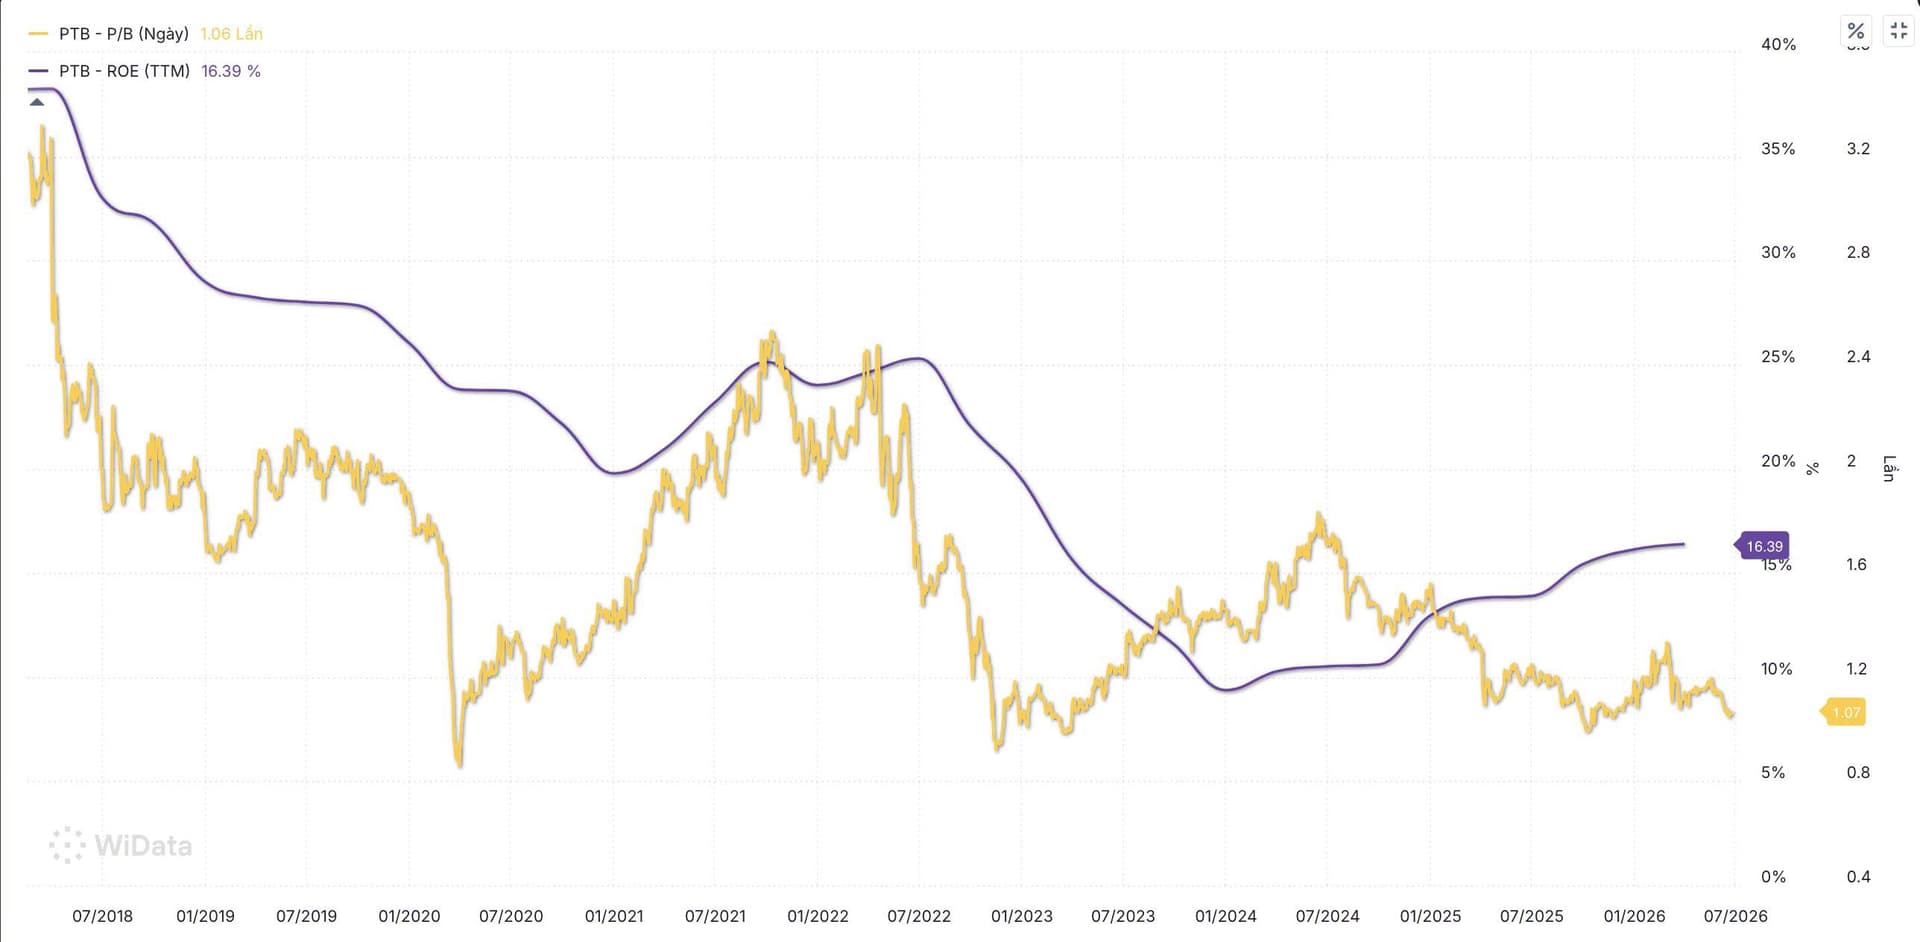
Xét về định giá của PTB cũng đang rất hấp dẫn ROE quanh 17% nhưng P/B ~ 1 lần

Về tài chính

  • Tiền mặt + đầu tư tài chính quanh 700 tỷ, trong khi PTB đang vay tổng khoảng 2.000 tỷ (net cash âm khoảng 1.300 tỷ)

  • PTB cũng trả cổ tức hàng năm cao, năm 2026 dự kiến trả > 2.500 đ/cp ~ tỷ suất cổ tức > 6.8%/năm

Về cổ đông

  • Khả năng gia đình bác Vỹ nắm hơn 50% cổ phần cty, do đó về chiến lược và lợi ích chắc phụ thuộc lớn vào gia đình bác

  • Tỷ lệ freefloat của PTB chắc quanh 20% ~ 20 triệu cp, trong AGM vừa qua tại Quy Nhơn, có 75 cổ đông tham dự với gần 80% cổ phiếu

  • Thanh khoản hàng ngày của PTB quanh 100.000 cp ~ tầm 4-5 tỷ thanh khoản hàng ngày.

Về kinh doanh

  • PTB khá minh bạch trong công bố kế hoạch hàng quý, trong lần gần nhất công bố KQKD quý 1/2026, PTB cũng đặt kế hoạch quý 2 dự kiến sẽ tăng quanh 14% về LNTT

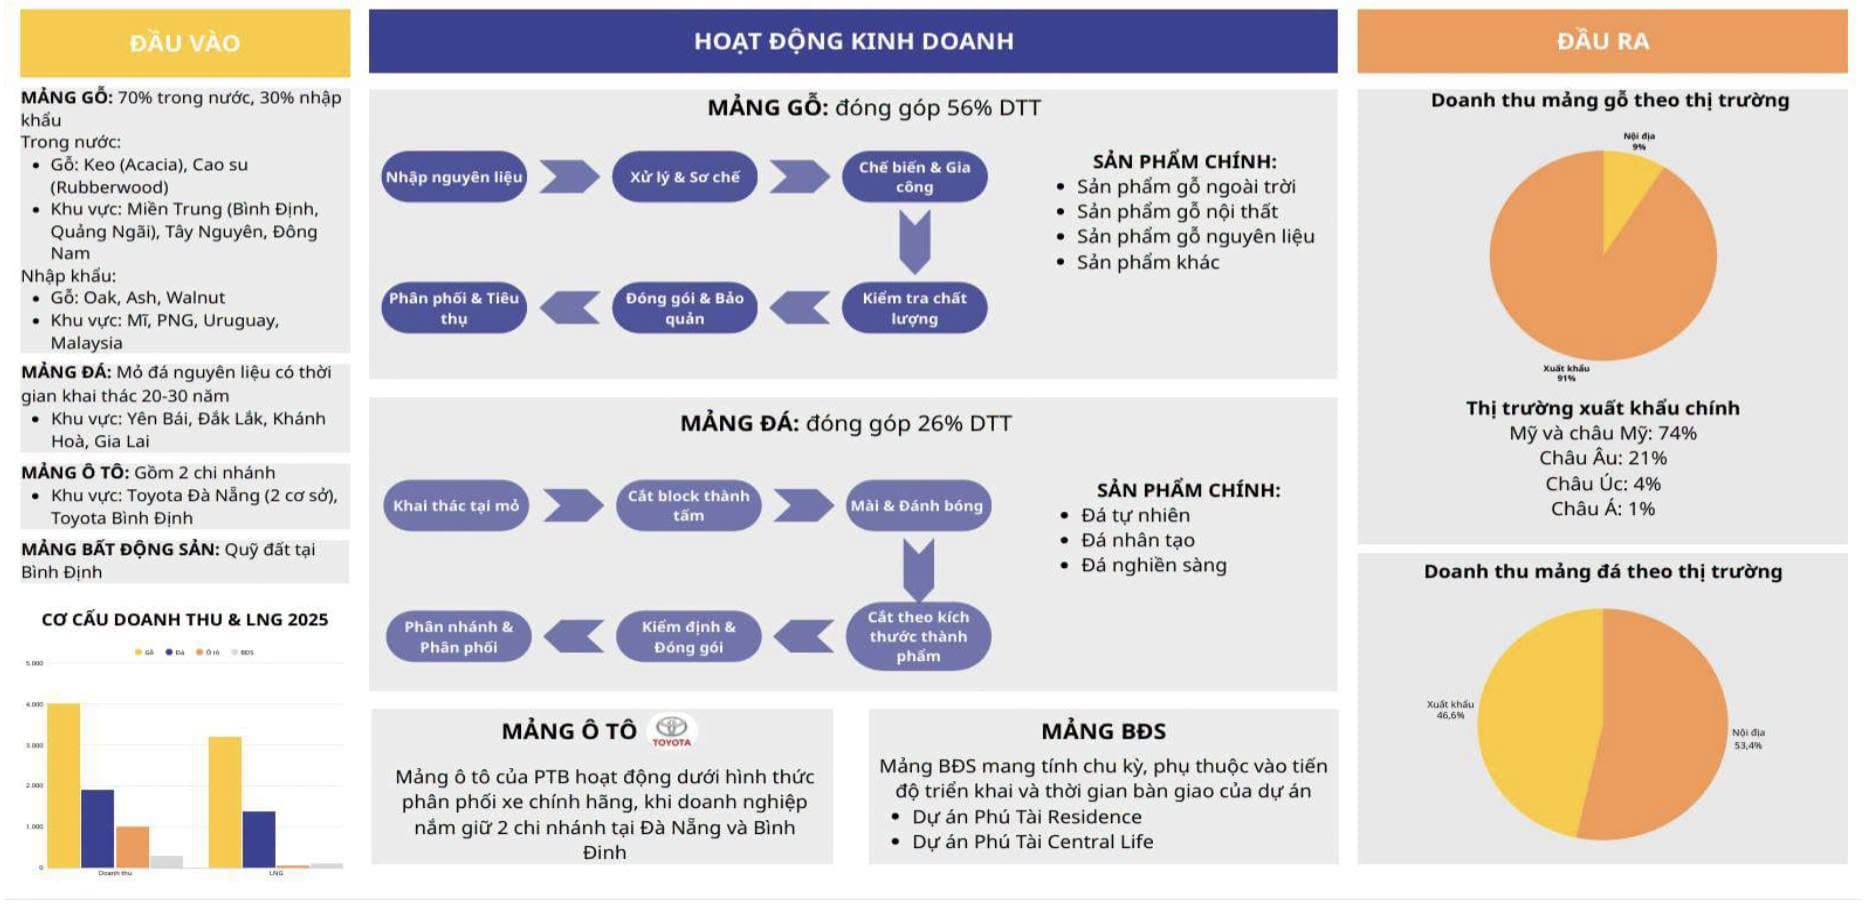
  • PTB hoạt động trong các mảng chính là đá (trong nước và xuất khẩu), gỗ (chủ yếu xuất khẩu), ô tô (mảng này doanh thu cao, nhưng LNST không đáng kể), và gần đây nhất là BĐS với khá nhiều dự án tại Bình Định

  • Mảng đá của PTB cũng hưởng lợi từ các dự án đầu tư công, hay các dự án thương mại đang làm rất nhiều tại VN.

Chào các bác cổ đông Phú Tài (PTB) và nhóm ngành vật liệu - xuất khẩu gỗ nội thất,

Góp thêm góc nhìn phân tích định lượng cùng các bác về triển vọng bứt phá lợi nhuận, lợi thế kinh tế tuần hoàn và các rào cản thuế quan của Phú Tài (mã: PTB) giai đoạn 2026 - 2028:

  1. Con hào kinh tế mỏ đá tự nhiên & Sóng giải ngân 700.000 tỷ đầu tư công: PTB sở hữu hơn 10 mỏ đá với trữ lượng khai thác được cấp phép vượt 54 triệu m3 đá granite và bazan tự chủ tại Bình Định, Phú Yên, Đắk Nông, Yên Bái. Biên lợi nhuận gộp mảng đá đạt đỉnh 32,8% và đóng góp tới 48% tổng lợi nhuận gộp toàn doanh nghiệp, tạo lợi thế giá vốn siêu cạnh tranh khi hưởng lợi trực tiếp từ các dự án hạ tầng trọng điểm quốc gia (sân bay Long Thành, các trục cao tốc Bắc - Nam và miền Trung).
  2. Cỗ máy viên nén gỗ Phù Cát & Kinh tế tuần hoàn giá vốn 0 đồng: Nhà máy viên nén Phù Cát công suất 90.000 tấn/năm tận dụng triệt để hơn 40.000 tấn mùn cưa và phế phẩm gỗ từ các xưởng chế biến nội bộ với chi phí nguyên liệu đầu vào 0 đồng. Mô hình kinh tế tuần hoàn này bổ sung dòng tiền tự do (FCF) từ 70 - 85 tỷ đồng đều đặn mỗi năm, vừa gia tăng biên ròng vừa nâng cao tiêu chuẩn ESG đón dòng vốn ngoại.
  3. Bài toán rào cản thuế quan Mỹ (Mục 232 & Mục 201): Đánh giá chi tiết áp lực thuế Mục 232 đối với tủ bếp gỗ nội thất nhập khẩu và biện pháp tự vệ toàn cầu Mục 201 đối với đá quartz thạch anh nhân tạo. Phân tích kịch bản chia sẻ biên lợi nhuận để giữ vững các đơn hàng OEM dài hạn với chuỗi bán lẻ hàng đầu tại Mỹ (MasterBrand, Home Depot).
  4. Điểm nghẽn công suất vật lý 94% & Cơ cấu 1.576 tỷ nợ ngắn hạn: Mảng chế biến gỗ chạm ngưỡng huy động 94% công suất thiết kế (102.050 m3/năm), đòi hỏi gia tăng tự động hóa công nghệ CNC. Đồng thời giải phẫu áp lực 1.576 tỷ đồng nợ vay ngắn hạn ngân hàng tài trợ vốn lưu động và lộ trình hạ đòn bẩy tài chính sau đợt phát hành tăng vốn tỷ lệ 5:1.
  5. Đối chuẩn quốc tế & Định giá định lượng: Đặt PTB lên bàn cân so sánh cùng VCS (Vicostone), ACG (Gỗ An Cường), DHA (Hóa An) và MasterBrand (Mỹ - MBC) về tỷ suất sinh lời ROE 15,6% và biên EBIT. Kết hợp mô hình định giá định lượng chiết khấu dòng tiền DCF (FCFF), bội số EV/EBITDA và P/E xác định giá trị nội tại và các kịch bản 12 tháng.

Chi tiết mô hình định giá định lượng, bóc tách cơ cấu mỏ đá 54 triệu m3 và các kịch bản ứng phó rào cản thuế quan Mỹ, các bác có thể theo dõi thêm tại video phân tích này:

Chúc các bác cổ đông PTB đầu tư hiệu quả và gặt hái nhiều thành công!

PTB doanh thu tăng 28% nhưng lợi nhuận giảm, nút thắt nằm ở đâu?

Công ty Cổ phần Phú Tài (PTB) đang cho thấy một nghịch lý đáng chú ý: doanh thu quý 3/2026 tăng tới 28% so với cùng kỳ, nhưng lợi nhuận sau thuế thuộc cổ đông công ty mẹ lại giảm 9%. Điểm tích cực là mảng gỗ vẫn tăng trưởng mạnh và hiệu quả vận hành tương đối tốt. Tuy nhiên, biên lợi nhuận mảng đá giảm sâu cùng chi phí lãi vay tăng đang khiến tăng trưởng doanh thu chưa chuyển hóa hoàn toàn thành lợi nhuận.

Quý 3, PTB ghi nhận doanh thu 2.154 tỷ đồng, tăng 28% so với cùng kỳ và 3% so với quý trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 125 tỷ đồng, giảm 9% so với cùng kỳ và giảm nhẹ 2% so với quý trước. Lũy kế 9 tháng, doanh thu đạt 6.336 tỷ đồng, tăng 22%, trong khi lợi nhuận đạt 402 tỷ đồng, tăng 7%.

Động lực rõ nhất vẫn đến từ gỗ. Doanh thu mảng này trong quý 3 đạt 1.215 tỷ đồng, tăng 49% so với cùng kỳ và 8% so với quý trước. Ngoài nền so sánh thấp, hoạt động pallet bắt đầu đóng góp từ cuối năm 2025 cũng hỗ trợ tăng trưởng. Đáng chú ý, biên lợi nhuận gộp mảng gỗ vẫn duy trì 18,8%, gần như đi ngang so với cùng kỳ. Vì vậy, lợi nhuận gộp mảng gỗ tăng 48%, cho thấy tăng trưởng chủ yếu đến từ sản lượng chứ không phải nhờ cải thiện biên lợi nhuận. Đây là phần tăng trưởng có chất lượng tương đối tốt.

Nhưng chính mảng đá lại là lý do khiến bức tranh lợi nhuận kém tích cực hơn doanh thu. Doanh thu đá quý 3 tăng 25% lên 613 tỷ đồng, nhưng biên lợi nhuận gộp giảm mạnh từ 33,8% xuống còn 25,5%. Kết quả là lợi nhuận gộp mảng đá vẫn giảm 5% dù doanh thu tăng khá mạnh. Nguyên nhân chính là áp lực cạnh tranh về giá, cho thấy PTB đang phải đánh đổi một phần biên lợi nhuận để duy trì tăng trưởng doanh thu.

Đây cũng là điểm quan trọng nhất cần nhìn ở PTB lúc này: vấn đề không nằm ở khả năng tạo doanh thu, mà nằm ở khả năng chuyển doanh thu thành lợi nhuận.

Áp lực thứ hai đến từ chi phí tài chính. Chi phí tài chính quý 3 tăng 86% so với cùng kỳ lên 37,5 tỷ đồng, trong đó chi phí lãi vay tăng 60% lên 28 tỷ đồng. Dư nợ vay đã tăng lên khoảng 2.200 tỷ đồng, cao hơn 33% so với cùng kỳ. Vì vậy, dù lợi nhuận từ hoạt động kinh doanh vẫn tăng 4%, lợi nhuận trước thuế lại giảm 5%.

Trong 1–2 quý tới, mảng gỗ vẫn là nền tảng hỗ trợ quan trọng nếu sản lượng duy trì tốt và biên lợi nhuận không suy giảm đáng kể. Tuy nhiên, mức độ cải thiện lợi nhuận ròng sẽ phụ thuộc nhiều hơn vào hai biến số: biên lợi nhuận mảng đá có ngừng giảm hay không và chi phí tài chính có tiếp tục tăng theo dư nợ.

Nhìn tổng thể, PTB chưa phải câu chuyện tăng trưởng lợi nhuận yếu đi trên diện rộng. Hoạt động cốt lõi, đặc biệt là gỗ, vẫn khá tốt và chi phí bán hàng, quản lý được kiểm soát. Nhưng để lợi nhuận tăng trở lại tương xứng với doanh thu, doanh nghiệp cần giải quyết được áp lực biên ở mảng đá và chi phí vốn đang tăng.

Vì vậy, câu chuyện đầu tư của PTB trong giai đoạn tới không chỉ là doanh thu còn tăng bao nhiêu, mà là mỗi đồng doanh thu mới có thể tạo ra bao nhiêu lợi nhuận thực sự.

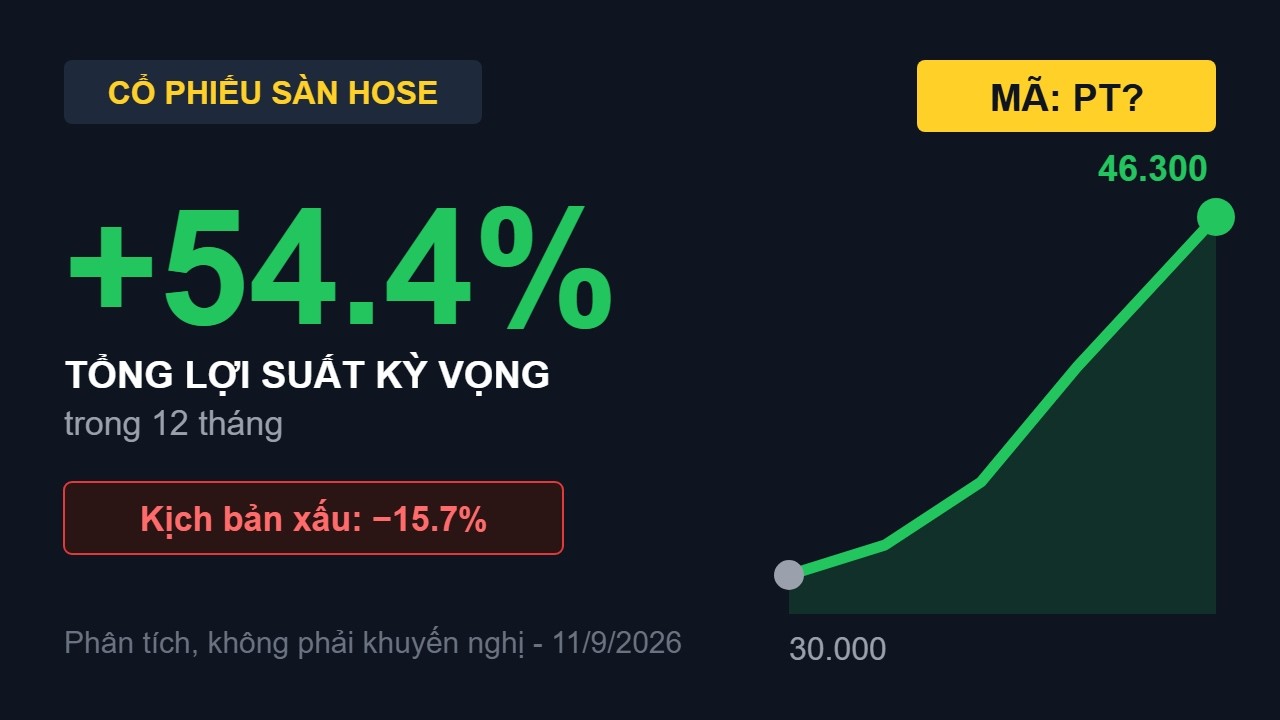
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của PTB có thể vào trang tiểu sử để xem phân tích chi tiết.