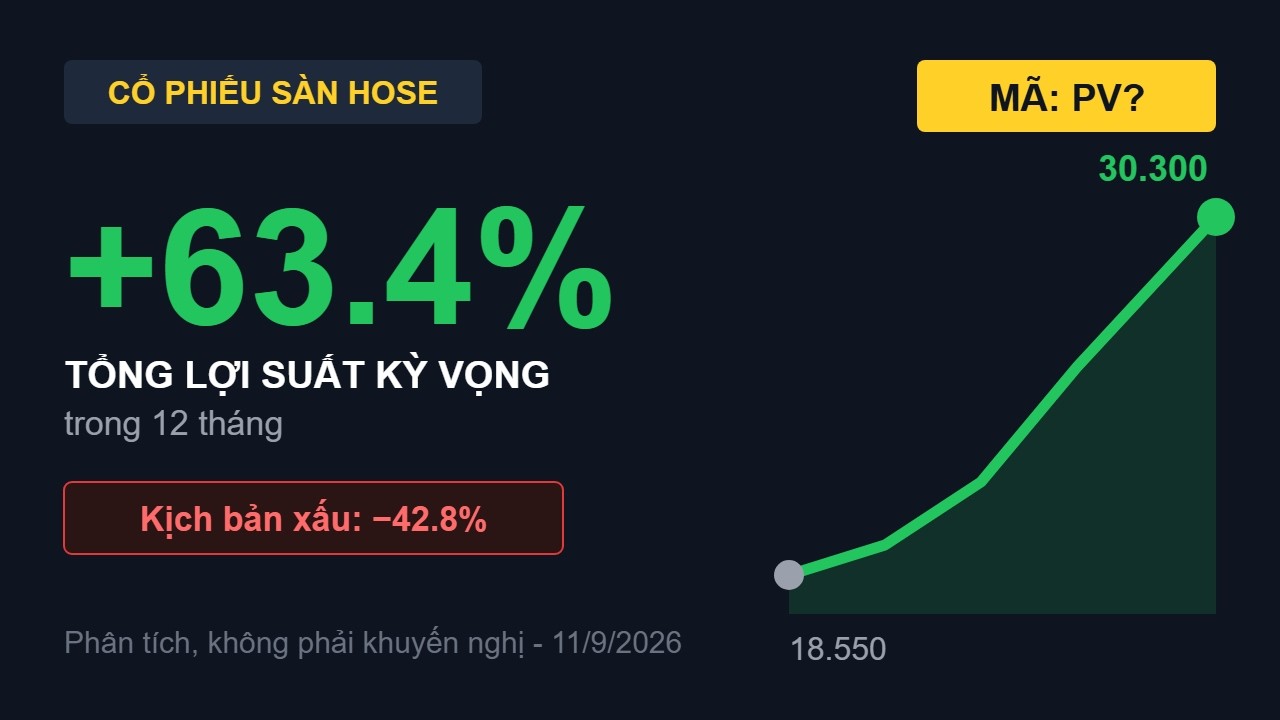
PVD: Tăng trưởng công suất đang hình thành, lợi nhuận cần thêm một quý để phản ánh
Tổng CTCP Khoan và Dịch vụ Khoan Dầu khí (PVD) đang bước vào giai đoạn mở rộng quy mô hoạt động khá rõ nét, nhưng diễn biến lợi nhuận ngắn hạn chưa phản ánh đầy đủ câu chuyện này. Trong 6 tháng đầu năm 2026, doanh thu đạt 6.429 tỷ đồng, tăng 63% so với cùng kỳ, trong khi LNST cổ đông công ty mẹ đạt 469 tỷ đồng, tăng 19%. Khoảng cách khá lớn giữa tăng trưởng doanh thu và lợi nhuận cho thấy chi phí đang là yếu tố cần theo dõi nhiều hơn tốc độ mở rộng hoạt động trong giai đoạn hiện tại.
Riêng Q2/2026, doanh thu PVD đạt 3.028 tỷ đồng, tăng 25% YoY nhưng LNST cổ đông công ty mẹ chỉ đạt 163 tỷ đồng, giảm 32%. Điểm đáng chú ý là sự suy giảm lợi nhuận không xuất phát hoàn toàn từ hoạt động kinh doanh cốt lõi yếu đi. Doanh nghiệp phải ghi nhận trực tiếp chi phí nâng cấp PVD VIII và PVD IX thay vì vốn hóa theo quy định kế toán mới, đồng thời dự án Sông Đốc kéo dài hơn dự kiến làm phát sinh thêm chi phí. Đây chủ yếu là những yếu tố mang tính thời điểm, nhưng tác động đủ lớn để khiến tăng trưởng doanh thu chưa chuyển hóa tương ứng thành tăng trưởng lợi nhuận.
Hoạt động khoan vẫn là động lực tăng trưởng chính. Doanh thu mảng khoan trong Q2 đạt 1.980 tỷ đồng, tăng 46% YoY và chiếm khoảng 65% tổng doanh thu. Động lực đến từ PVD VIII đóng góp trọn quý, PVD IX bắt đầu phát sinh doanh thu và số giàn thuê bình quân tăng lên 2,7 giàn, so với chỉ 1 giàn cùng kỳ năm trước. Điều này cho thấy quy mô hoạt động thực tế của PVD đang được mở rộng, thay vì tăng trưởng chỉ đến từ yếu tố giá.
Tuy nhiên, mở rộng quy mô chưa đồng nghĩa biên lợi nhuận cải thiện ngay. Biên lợi nhuận gộp hợp nhất Q2 giảm từ 21,4% xuống 18,0%. Riêng mảng khoan đạt biên gộp 19,1%, thấp hơn cùng kỳ nhưng đã cải thiện so với 16,9% trong Q1. Một phần nguyên nhân đến từ tỷ trọng cao của các giàn thuê ngoài, vốn chỉ có biên lợi nhuận khoảng 2–3%, bên cạnh chi phí nâng cấp PVD VIII, PVD IX và phần chi phí phát sinh tại Sông Đốc. Vì vậy, chất lượng tăng trưởng hiện tại cần nhìn theo hai lớp: sản lượng và quy mô hoạt động đang đi lên khá rõ, nhưng lợi nhuận chưa thể mở rộng tương ứng khi cơ cấu doanh thu và chi phí vẫn chưa thuận lợi.
Áp lực này nhiều khả năng chưa kết thúc ngay trong Q3/2026. Phần chi phí nâng cấp còn lại của PVD VIII, PVD IX cùng dự án Sông Đốc dự kiến vẫn ảnh hưởng đến kết quả trong quý. Điểm quan trọng hơn nằm ở giai đoạn sau đó: nếu các khoản chi phí này không còn đáng kể từ Q4 như kỳ vọng, lợi nhuận có cơ sở phản ánh rõ hơn hiệu quả của đội giàn đang được mở rộng. Vì vậy, Q3 có thể vẫn là quý chuyển tiếp hơn là thời điểm phù hợp để đánh giá đầy đủ sức sinh lời bình thường của PVD.
Câu chuyện 2026–2027 chủ yếu nằm ở công suất, không phải giá thuê giàn. Nhu cầu giàn khoan tự nâng tại Đông Nam Á vẫn tích cực, trong đó Việt Nam được ước tính cần khoảng 13 giàn, Malaysia 9 giàn và Indonesia 8 giàn. Đây đều là những thị trường PVD đang hiện diện. Tuy nhiên, khu vực vẫn duy trì khoảng 10–12 giàn thương mại chưa có hợp đồng, đồng nghĩa nguồn cung chưa thực sự thắt chặt để tạo điều kiện cho giá thuê giàn tăng mạnh.
Do đó, lợi thế đáng chú ý hơn của PVD là khả năng duy trì việc làm và tỷ lệ sử dụng giàn cao. PVD I hoạt động tại Việt Nam, PVD II và III tại Indonesia, PVD VI và VIII tại Malaysia, PVD V có hợp đồng dài hạn tại Brunei, trong khi PVD IX đã bắt đầu khoan cho Petronas. PVD X dự kiến được đưa về Việt Nam trong tháng 10/2026 để tái khởi động, kiểm định và nâng cấp trước khi cung cấp dịch vụ từ Q2/2027. Nếu tiến độ được duy trì, PVD IX sẽ đóng góp trọn năm từ 2027 và PVD X bổ sung thêm công suất mới, tạo tăng trưởng chủ yếu thông qua nhiều ngày hoạt động hơn.
Thị trường trong nước cũng tạo thêm dư địa. Năm 2026 dự kiến có khoảng 63 giếng chắc chắn và 10 giếng tùy chọn, trong khi năm 2027 có 60 giếng chắc chắn và 22 giếng tùy chọn. Các chương trình như Lô B – Ô Môn, Nam Du – U Minh, Sư Tử Trắng và Kình Ngư Trắng có thể duy trì nhu cầu khoan ở mức cao. PVD không nhất thiết phải đưa toàn bộ giàn sở hữu về Việt Nam mà có thể tiếp tục sử dụng giàn thuê cho các chiến dịch ngắn hạn, qua đó vừa giữ thị phần vừa duy trì các hợp đồng dài hạn có tính ổn định cao hơn cho đội giàn sở hữu. Khối lượng khoan lớn còn tạo thêm việc làm cho mảng dịch vụ kỹ thuật giếng khoan, giúp doanh nghiệp hưởng lợi rộng hơn từ chu kỳ E&P.
Rủi ro lớn nhất trong ngắn hạn vẫn là chi phí phát sinh cao hơn dự kiến khiến quá trình phục hồi biên lợi nhuận chậm lại. Bên cạnh đó, việc thị trường Đông Nam Á còn nguồn cung giàn dư thừa khiến kỳ vọng tăng mạnh giá thuê chưa có cơ sở rõ ràng. Với PVD, tăng trưởng vì thế phụ thuộc nhiều hơn vào khả năng đưa PVD IX và PVD X vào khai thác đúng kế hoạch, duy trì tỷ lệ sử dụng cao và kiểm soát chi phí sau giai đoạn nâng cấp đội giàn.
Nhìn tổng thể, PVD đang có nền tảng hoạt động thuận lợi hơn những gì diễn biến lợi nhuận Q2 thể hiện. Q3 vẫn có thể chịu ảnh hưởng bởi các khoản chi phí mang tính thời điểm, nhưng từ Q4 trở đi, yếu tố cần quan sát là liệu tăng trưởng doanh thu từ đội giàn mở rộng có bắt đầu chuyển hóa rõ hơn thành lợi nhuận hay không. Xa hơn sang 2027, PVD IX đóng góp trọn năm và PVD X đi vào hoạt động sẽ là hai biến số quan trọng quyết định quy mô tăng trưởng tiếp theo.
Nhà đầu tư quan tâm đến PVD có thể liên hệ Duy Anh qua trang bio để nhận thêm báo cáo phân tích chi tiết và trao đổi về chiến lược đầu tư phù hợp.