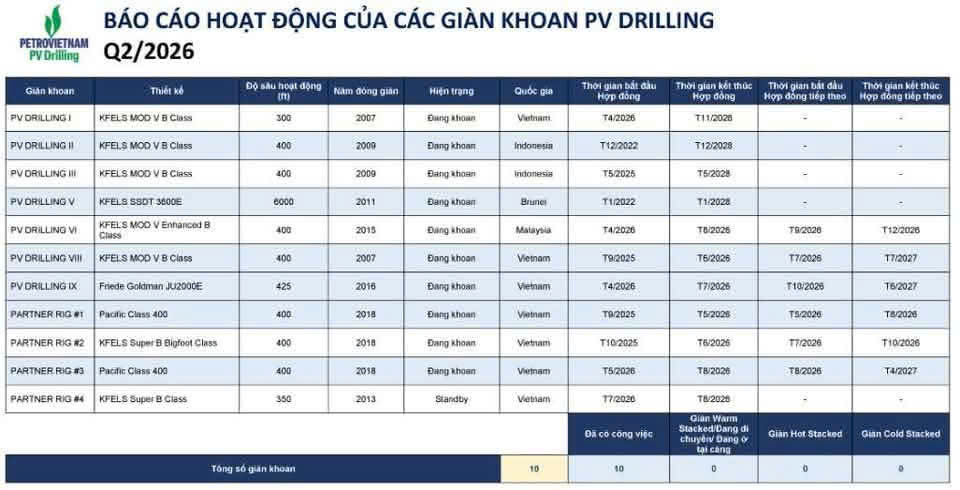
Bùng nổ nhu cầu giàn khoan: Khi giá dầu duy trì khoảng cách rất xa so với điểm hòa vốn của các mỏ ngoài khơi (thường chỉ ở mức 40 – 60 USD/thùng), biên lợi nhuận của các chủ mỏ trở nên cực kỳ hấp dẫn. Động lực này kích hoạt một làn sóng đầu tư ồ ạt vào khâu Thượng nguồn. Hưởng lợi từ hiệu suất và giá thuê: Nhu cầu khoan thăm dò bùng nổ trong khi nguồn cung giàn khoan trên thế giới vẫn đang thắt chặt sẽ trực tiếp mang lại khối lượng công việc khổng lồ cho PVD. Yếu tố vĩ mô này không chỉ giúp PVD duy trì hiệu suất hoạt động giàn tự nâng (Jack-up) ở mức tối đa 100%, mà còn tạo đà để doanh nghiệp tiếp tục ký kết các hợp đồng mới với mức giá thuê ngày cao kỷ lục.
Quá chuẩn rồi pro, hiện tại gia dầu đang tăng nóng trở lại thi các nhà dầu còn ngon
các gian khoan đợt này tái ký HĐ kiểu gì cũng tăng giá, múc mạnh
Đúng rôi bác giá sẽ cao hơn tầm 10-20%
Giá thuê ngày thiết lập mặt bằng mới: Thiếu hụt nguồn cung giúp PV Drilling nắm quyền định giá. Năm 2026, giá thuê giàn Jack-up Đông Nam Á vượt 100.000 USD/ngày (cá biệt lên tới 130.000 USD). Việc tái ký các hợp đồng cũ với mức giá cao hơn 15-25% giúp biên lợi nhuận của cổ phiếu PVD tăng vọt
Dầu khí hnay ổn áp quá
Quý 2 này PVD kết quả KD dự kiến sao các bác nhỉ?
Xin một phút dành cho quảng cáo! Xin lỗi mọi người vì đã làm phiền ạ!
Tén tèn ten!
Xin mọi người chung tay ủng hộ phong trào cắm cờ báo vi phạm để đẩy lùi tệ nạn văng tục, chửi bậy, phát ngôn phảm cảm bệnh hoạn, xúc phạm chà đạp danh dự và nhân phẩm của người khác. Chúng ta cùng chung tay cắm cờ vì một cộng đồng mạng xã hội F247 ngày một văn minh và trong sạch hơn!
-
Cắm cờ là văn minh. Không sợ cắm cờ chỉ sợ vô cảm!
-
Hãy cắm cờ để bảo vệ những người bạn yêu mến xung quanh chúng ta.
-
Chúng ta có thể chấp nhận mọi cách chơi chứng khoán khác nhau. Nhưng chúng ta không chấp nhận những lời lẽ dung tục, đồi bại, bệnh hoạn xúc phạm chà đạp người khác.
Rất mong mọi người hãy nói: Tôi đồng ý! Tôi ủng hộ! Tôi sẽ cắm cờ!
Xin cảm ơn!!!!
Dự kiến hnay sẽ là 1 phiên bùng nỗ của cp dầu khí
Rất đồng quan điểm với bác chủ thớt @Hung193 và các bác về câu chuyện “thiếu giàn khoan” và chu kỳ bùng nổ của PV Drilling! Thực tế đúng như bác @Hung193 và bác @Nguoichienthang đã đề cập, mặt bằng giá thuê giàn khoan tự nâng (Jack-up) khu vực Đông Nam Á đang neo rất vững ở mức trên 100.000 USD/ngày (thậm chí các hợp đồng tái ký mới chạm 120.000 - 130.000 USD/ngày), tạo đòn bẩy biên lợi nhuận cực lớn cho PVD.
Bóc tách sâu hơn vào cấu trúc hoạt động và điểm rơi lợi nhuận của PVD giai đoạn 2026 - 2027, có 3 động lực then chốt khẳng định vị thế “siêu chu kỳ”:
-
Đội giàn tự nâng full công suất tại thị trường quốc tế: Toàn bộ 4 giàn tự nâng (PVD I, II, III, VI) đều đang vận hành 100% công suất tại Malaysia và Indonesia với hợp đồng dài hạn xuyên suốt 2026 - 2028. Nhờ biên chênh lệch giá thuê ngày (day-rate spread) mở rộng mạnh trong khi chi phí vận hành giàn được kiểm soát tốt, biên lợi nhuận gộp mảng khoan tiếp tục bứt phá lên trên 35%.
-
Giàn tiếp trợ nửa nổi nửa chìm TAD (PV DRILLING V) và mảng dịch vụ giếng khoan: Giàn TAD PV DRILLING V phục vụ chiến dịch khoan nước sâu dài hạn của Brunei Shell Petroleum đem lại dòng tiền ngoại tệ USD ổn định. Đồng thời, mảng dịch vụ kỹ thuật giếng khoan (well services) tăng trưởng hơn 25% nhờ khối lượng công việc dồi dào, đóng vai trò “chân kiềng” phòng thủ vững chắc.
-
Đại dự án Chuỗi khí điện Lô B - Ô Môn và mỏ Lạc Đà Vàng: Đây chính là “mỏ vàng” nội địa mở ra khối lượng công việc khoan khổng lồ từ năm 2026 trở đi. Với nhu cầu hàng trăm giếng khoan phát triển mỏ tại Lô B và chiến dịch khoan thăm dò Lạc Đà Vàng, PVD nắm chắc vị thế nhà thầu khoan số 1 tại sân nhà, tạo bệ phóng tăng trưởng kéo dài cho cả thập kỷ tới.
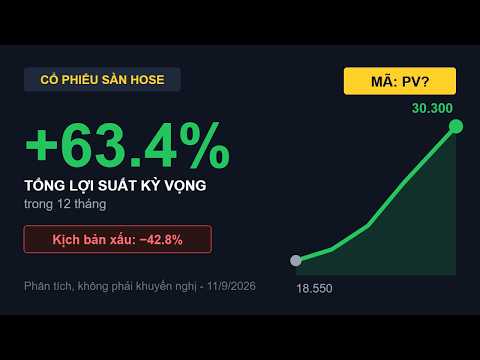
Về định giá, kết hợp các phương pháp EV/EBITDA, P/B và chiết khấu dòng tiền DCF, vùng giá trị hợp lý của PVD được xác định quanh mức 38.000 - 42.000 đ/cp, mức định giá hiện tại vẫn đang mở ra biên an toàn hấp dẫn cho một chu kỳ thượng nguồn dầu khí lớn.
Gửi bác @Hung193 và anh em diễn đàn video phân tích định lượng chi tiết BCTC, cập nhật tiến độ Lô B - Ô Môn và kịch bản định giá PVD để cả nhà cùng tham khảo:
Quá tuyệt vời. Các ơn bác
PVD: Doanh thu tăng mạnh nhưng lợi nhuận chưa theo kịp, bước ngoặt có thể đến từ Q4
Điểm đáng chú ý tại Tổng CTCP Khoan và Dịch vụ Khoan Dầu khí (PVD) lúc này không nằm ở doanh thu, mà ở thời điểm lợi nhuận bắt đầu phản ánh đầy đủ việc mở rộng đội giàn. Nửa đầu năm 2026, doanh thu tăng tới 63% nhưng lợi nhuận chỉ tăng 19%, cho thấy quy mô hoạt động đã mở rộng nhanh hơn đáng kể so với khả năng chuyển doanh thu thành lợi nhuận. Áp lực này nhiều khả năng còn xuất hiện trong quý 3, trước khi có cơ sở giảm rõ hơn từ quý 4.
Trong 6 tháng đầu năm, PVD đạt 6.429 tỷ đồng doanh thu và 469 tỷ đồng lợi nhuận sau thuế thuộc cổ đông công ty mẹ. Động lực chính đến từ mảng khoan với doanh thu tăng 86%, nhờ sự tham gia của PVD VIII, PVD IX và số lượng giàn thuê tăng mạnh. Riêng quý 2, doanh thu vẫn tăng 25% so với cùng kỳ lên 3.028 tỷ đồng, nhưng lợi nhuận giảm 32% xuống 163 tỷ đồng. Đây là điểm cần nhìn kỹ: hoạt động kinh doanh không suy yếu tương ứng với mức giảm lợi nhuận, mà chủ yếu chịu tác động từ chi phí nâng cấp PVD VIII, PVD IX và phần chi phí phát sinh do dự án Sông Đốc kéo dài hơn kế hoạch.
Chất lượng tăng trưởng vì vậy đang ở trạng thái khá đặc biệt. Mảng khoan tiếp tục mở rộng quy mô, nhưng tỷ trọng giàn thuê cao khiến biên lợi nhuận không thể tăng tương ứng với doanh thu. Bên cạnh đó, một phần chi phí nâng cấp hai giàn phải được ghi nhận trực tiếp thay vì vốn hóa. Biên lợi nhuận gộp quý 2 giảm xuống 18% từ 21,4% cùng kỳ, khiến lợi nhuận bị nén trong giai đoạn doanh nghiệp đang tăng công suất.
Quý 3/2026 nhiều khả năng vẫn chưa phải thời điểm lợi nhuận thể hiện hết sức mạnh của tăng trưởng doanh thu. Doanh thu được ước tính đạt khoảng 3.564 tỷ đồng, tăng 39% so với cùng kỳ, nhưng lợi nhuận sau thuế thuộc cổ đông công ty mẹ chỉ khoảng 270 tỷ đồng, giảm nhẹ 3%. Biên gộp dự kiến còn 17,6% do PVD vẫn phải ghi nhận phần chi phí còn lại tại PVD VIII, PVD IX và dự án Sông Đốc. Nói cách khác, khoảng cách giữa tăng trưởng doanh thu và tăng trưởng lợi nhuận có thể tiếp tục tồn tại trong quý 3. Đây vẫn là ước tính, không phải kết quả chính thức.
Điểm đáng chú ý hơn nằm ở quý 4 và năm 2027. Khi các khoản chi phí ngắn hạn giảm dần, lợi nhuận có thể phản ánh rõ hơn hiệu quả của đội giàn đang mở rộng. PVD IX đã bắt đầu vận hành từ quý 2/2026, vì vậy năm 2027 sẽ là năm đầu tiên giàn này đóng góp đủ 12 tháng. PVD X dự kiến bắt đầu khoan từ quý 2/2027, bổ sung thêm công suất trong bối cảnh phần lớn đội giàn hiện hữu đã có việc làm và tỷ lệ sử dụng duy trì cao.
Điểm quan trọng là câu chuyện tăng trưởng của PVD hiện không còn phụ thuộc nhiều vào việc giá thuê giàn phải tiếp tục tăng mạnh. Nguồn cung giàn trong khu vực chưa thực sự thắt chặt, nên dư địa tăng giá thuê ngắn hạn tương đối hạn chế. Thay vào đó, tăng trưởng được kỳ vọng đến từ số ngày hoạt động nhiều hơn, PVD IX đóng góp trọn năm, PVD X gia nhập đội giàn và nhu cầu khoan tại Việt Nam, Malaysia, Indonesia tiếp tục duy trì tích cực. Đây là nền tảng giúp doanh thu năm 2027 có thể tiếp tục tăng dù giá thuê giàn không tạo thêm nhiều hỗ trợ.
Theo các giả định hiện tại, doanh thu PVD năm 2026 có thể đạt khoảng 13.428 tỷ đồng, tăng 24%, trong khi lợi nhuận đạt 1.067 tỷ đồng, chỉ tăng 3%. Sang năm 2027, lợi nhuận được kỳ vọng tăng khoảng 14% lên 1.214 tỷ đồng khi tỷ trọng đóng góp từ các giàn sở hữu cao hơn và biên lợi nhuận dần cải thiện.
Rủi ro lớn nhất của câu chuyện này nằm ở tiến độ. Nếu hợp đồng khoan bị trì hoãn, giá thuê giàn giảm mạnh hơn kỳ vọng hoặc PVD X đi vào vận hành chậm, phần tăng trưởng công suất sẽ không chuyển thành lợi nhuận đúng như kỳ vọng. Đồng thời, các khoản phải thu vẫn ở mức cao so với lịch sử, nên tốc độ thu hồi tiền cũng là yếu tố ảnh hưởng đến chất lượng dòng tiền khi quy mô hoạt động tiếp tục mở rộng.
Nhìn tổng thể, PVD đang ở giai đoạn “doanh thu đi trước, lợi nhuận theo sau”. Nếu các chi phí ngắn hạn thực sự hạ nhiệt từ quý 4 và PVD IX, PVD X vận hành đúng kế hoạch, câu chuyện năm 2027 sẽ rõ hơn đáng kể nhờ tăng công suất thay vì phải đặt cược vào giá thuê giàn tiếp tục tăng.
Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của PVD có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.