PVoil : OIL chia cổ tức 2.5%. Giá chia 2 từ 28 về 14 liệu có tăng 20% từ đáy?

Năm 2026, PVOIL dự kiến doanh thu giảm nhẹ so với năm 2025, trong khi lợi nhuận sau thuế dự kiến tăng 30% so với cùng kỳ.

Tổng công ty Dầu Việt Nam (PV OIL – Mã: OIL) vừa công bố tài liệu phục vụ Đại hội đồng cổ đông (ĐHĐCĐ) thường niên năm 2026, dự kiến tổ chức trực tuyến vào ngày 24/4.

Theo tờ trình, công ty đặt mục tiêu doanh thu hợp nhất năm 2026 đạt hơn 150.700 tỷ đồng, giảm nhẹ so với thực hiện năm 2025. Lợi nhuận sau thuế dự kiến đạt 656 tỷ đồng, tăng 30% so với cùng kỳ.
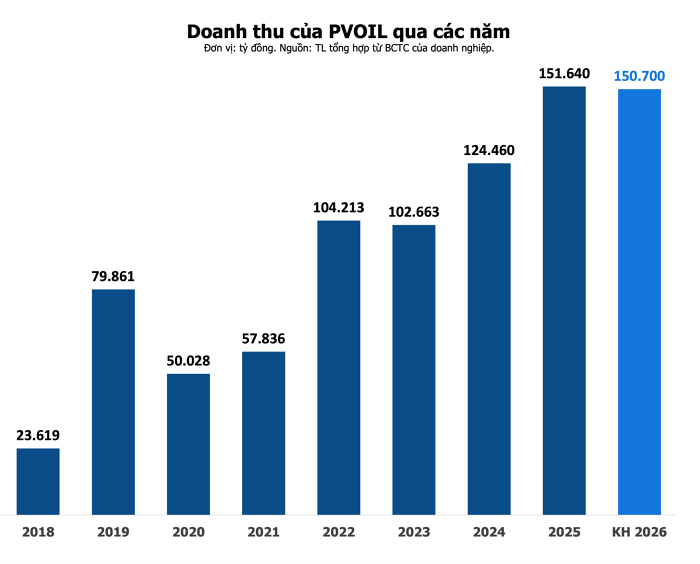
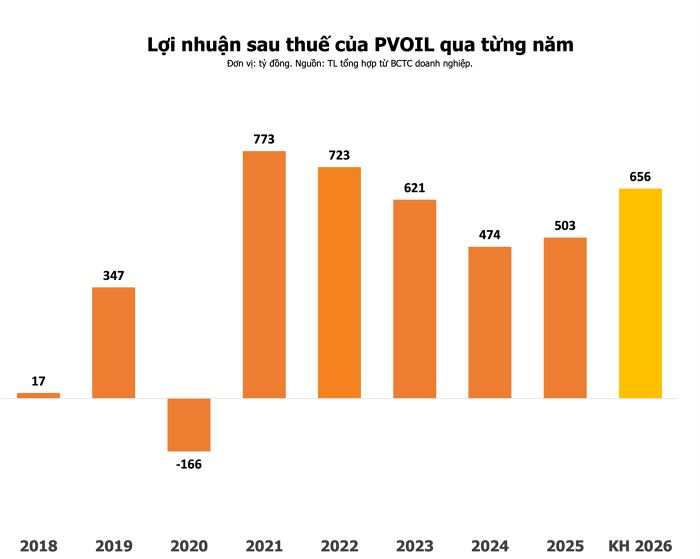
PVOIL cho hay Nghị định sửa đổi về quản lý hoạt động kinh doanh xăng dầu (sắp ban hành) kỳ vọng sẽ góp phần lành mạnh thị trường với việc thu gọn đầu mối, giảm thành phần trung gian. Khi xảy ra xung đột Mỹ/Israel – Iran, giá bán lẻ xăng dầu, quỹ bình ổn và chính sách thuế được điều chỉnh linh hoạt nhằm mục tiêu ổn định kinh tế vĩ mô đồng thời với việc đảm bảo duy trì nguồn cung xăng dầu trong nước.

Theo kế hoạch đầu năm, hai nhà máy lọc (NMLD) dầu Bình Sơn và Nghi Sơn hoạt động 100% công suất trong năm 2026, đáp ứng khoảng 70% nhu cầu tiêu thụ nội địa, trong đó NMLD Nghi Sơn cung ứng khoảng 40% sản lượng cho thị trường.

Tuy nhiên, từ đầu tháng 3/2026, xung đột tại Iran đã làm ảnh hưởng nguồn cung nguyên liệu cho Nhà máy Lọc dầu Nghi Sơn, dẫn đến nguy cơ nhà máy phải giảm công suất, thậm chí dừng hoạt động nếu xung đột kéo dài. Diễn biến này đang gây áp lực rất lớn đối với công tác bảo đảm nguồn hàng của các đầu mối kinh doanh xăng dầu, trong đó có PVOIL.

Ngoài ra, kỳ vọng tăng trưởng kinh tế kéo theo nhu cầu vận tải, logistics, tiêu dùng tăng cao sẽ là cơ hội tốt để PVOIL tiếp tục gia tăng sản lượng, chiếm lĩnh thị phần. Tuy nhiên, PVOIL cũng đang đồng thời phải đối mặt với nhiều thách thức: biến động khó lường của nguồn cung, giá dầu, tỷ giá và sự gia tăng mạnh mẽ của xe điện, …

Đề xuất trả cổ tức tỷ lệ 2,5%

Về phân phối lợi nhuận, Hội đồng quản trị (HĐQT) trình cổ đông mức cổ tức 2,5% (tương đương số tiền 259 tỷ) và trích gần 80 tỷ đồng vào quỹ khen thưởng, phúc lợi. Lợi nhuận sau thuế chưa phân phối chuyển sang năm sau dự kiến còn khoảng 490 tỷ đồng.

Doanh nghiệp cho biết, theo Quyết định ngày 16/3/2026 của Sở Giao dịch Chứng khoán Hà Nội (HNX), cổ phiếu OIL của PVOIL vẫn thuộc diện cảnh báo do khoản đầu tư vào CTCP Bọc ống Dầu khí Việt Nam (Mã: PVB) gặp rủi ro, khả năng thu hồi thấp khi PVB phá sản, dẫn đến PVOIL phải trích lập dự phòng hơn 95 tỷ đồng.

Do vậy, công ty giữ lại một phần lợi nhuận chưa phân phối để bù đắp dự phòng phát sinh (nếu có).

Bên cạnh đó việc để lại lợi nhuận nhằm đảm bảo chọ chỉ tiêu lợi nhuận sau thuế chưa phân phối trên báo cáo tài chính hợp nhất “không có lỗ lũy kế” (tại 31/12/2025 là hơn 129 tỷ đồng) là một trong các điều kiện để cố phiếu PVOIL được chuyển sang niêm yết trên sàn HOSE. Để đảm bảo quyền lợi cổ đông, PVOIL đề nghị tỷ lệ chia cổ tức là 2,5%.
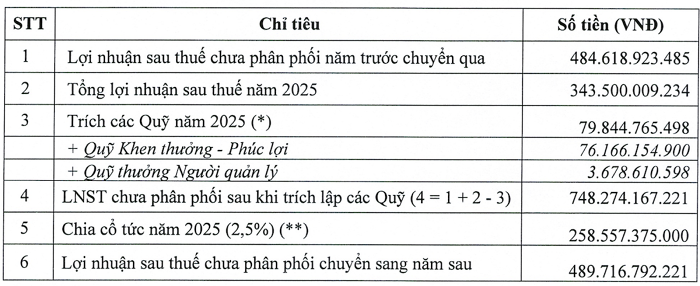
Nguồn: Tài liệu Đại hội đồng cổ đông thường niên 2025.

Về nhân sự , đại hội dự kiến bầu thêm một thành viên HĐQT nhiệm kỳ 2026–2031 thay cho ông Nguyễn Mậu Dũng hết nhiệm kỳ, đồng thời miễn nhiệm ông Nguyễn Đức Kện khỏi Ban kiểm soát và bổ sung một thành viên mới cho nhiệm kỳ 2026–2031.

OIL: Giá dầu giảm chưa chắc là tin xấu, biên lợi nhuận mới là câu chuyện 2027

Tổng Công ty Dầu Việt Nam (OIL) đang đứng trước một sự chuyển dịch khá đáng chú ý. Lợi nhuận năm 2026 có thể tăng mạnh nhờ sản lượng, thị phần và giá dầu cao, nhưng sang 2027 giá dầu được kỳ vọng giảm và hoạt động kinh doanh dầu thô sẽ hạ nhiệt. Điểm đáng chú ý là lợi nhuận cốt lõi vẫn có khả năng tăng. Lý do nằm ở một biến số quan trọng hơn đối với doanh nghiệp phân phối xăng dầu: OIL kiếm được bao nhiêu tiền trên mỗi lít xăng bán ra.

Năm 2026 tạo ra một nền lợi nhuận khá cao. Sản lượng xăng dầu bán trong nước được kỳ vọng đạt khoảng 6,7 triệu m³, tăng gần 16%, trong khi lợi nhuận gộp trên mỗi lít có thể tăng khoảng 15%. Hai yếu tố này cùng với hoạt động kinh doanh dầu thô thuận lợi giúp lợi nhuận cốt lõi có khả năng gần gấp đôi năm trước. Đáng chú ý hơn, OIL đã bổ sung 133 cửa hàng do doanh nghiệp trực tiếp sở hữu và vận hành trong 9 tháng, nâng tổng số lên 1.083 cửa hàng.

Tuy nhiên, quý 4/2026 có thể không còn đẹp như những quý trước. OIL đã áp dụng mức giảm giá khoảng 350 đồng/lít trong nửa cuối tháng 10 để hỗ trợ người tiêu dùng, qua đó tạo áp lực ngắn hạn lên lợi nhuận trên mỗi lít. Điều này có nghĩa nhà đầu tư không nên lấy tốc độ tăng trưởng rất cao của năm 2026 rồi kéo thẳng sang những quý tiếp theo.

Điểm đáng chú ý nằm ở năm 2027. Dù giá dầu Brent được giả định giảm khoảng 16%, lợi nhuận gộp trên mỗi lít của OIL lại có thể tăng gần 19%, từ khoảng 530 đồng lên 628 đồng. Một phần nguyên nhân đến từ xăng E10, vốn có tổng chi phí và lợi nhuận định mức cao hơn xăng RON95. Quan trọng hơn là cơ chế kinh doanh xăng dầu mới đang hướng tới việc cho các doanh nghiệp đầu mối linh hoạt hơn trong xác định lợi nhuận và điều chỉnh giá bán theo điều kiện thị trường. Nếu được triển khai như kỳ vọng, OIL sẽ có khả năng chuyển biến động chi phí đầu vào vào giá bán nhanh hơn, thay vì bị kẹt trong cơ chế giá cứng như trước đây.

Đây chính là điểm dễ bị hiểu nhầm về OIL: giá dầu giảm không nhất thiết đồng nghĩa lợi nhuận giảm. Với một doanh nghiệp phân phối, giá dầu quyết định quy mô doanh thu nhưng lợi nhuận lại phụ thuộc nhiều hơn vào sản lượng và phần lợi nhuận giữ lại trên mỗi lít. Vì vậy, dù doanh thu năm 2027 có thể giảm do hoạt động kinh doanh dầu thô hạ nhiệt, lợi nhuận từ hoạt động kinh doanh vẫn được kỳ vọng tăng khoảng 6%.

Xăng E10 còn củng cố thêm câu chuyện này. OIL hiện sở hữu năng lực pha chế khoảng 320.000 m³ mỗi tháng, thuộc nhóm lớn nhất thị trường. Chi phí và lợi nhuận định mức của E10 hiện cao hơn khoảng 7,6% so với RON95, trong khi việc tự pha chế cũng giúp OIL giữ lại thêm giá trị thay vì chỉ đóng vai trò phân phối.

Ngoài xăng dầu truyền thống, OIL còn có thêm hai hướng tăng trưởng đáng chú ý là nhiên liệu hàng không và mạng lưới sạc xe điện. Mảng nhiên liệu hàng không dự kiến bắt đầu hoạt động thương mại từ quý 4/2026, trong khi mạng lưới trạm sạc giúp doanh nghiệp tận dụng mặt bằng sẵn có và phần nào giảm rủi ro dài hạn từ xu hướng xe điện. Tuy nhiên, đây nên được xem là phần bổ sung, chưa phải động lực lợi nhuận chính trong 1–2 quý tới.

Rủi ro lớn nhất hiện nay là cơ chế giá mới được ban hành chậm hoặc khác đáng kể so với kỳ vọng. Bên cạnh đó, sự xuất hiện của Vin Oil&Gas Global có thể làm cạnh tranh về chiết khấu và điều kiện thương mại gay gắt hơn nếu doanh nghiệp này thực sự gia nhập thị trường phân phối xăng dầu.

Vì vậy, câu chuyện của OIL trong giai đoạn tới không còn đơn thuần là đặt cược vào giá dầu. Biến số quyết định hơn là lợi nhuận trên mỗi lít xăng, khả năng tiếp tục tăng tỷ trọng bán qua hệ thống cửa hàng trực tiếp và mức độ thuận lợi của cơ chế giá mới. Nếu ba yếu tố này diễn ra đúng hướng, OIL có cơ sở duy trì tăng trưởng lợi nhuận ngay cả khi giá dầu hạ nhiệt.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của OIL có thể vào trang tiểu sử để nhận phân tích chi tiết.

OIL lợi nhuận quý 3 bứt phá nhưng điều gì quyết định đà tăng tiếp theo

Tổng Công ty Dầu Việt Nam (OIL) đang có một quý kinh doanh nổi bật khi lợi nhuận quý 3/2026 đạt 716 tỷ đồng, cao gấp 5,7 lần cùng kỳ và gần gấp đôi tổng lợi nhuận của cả 6 tháng đầu năm. Điểm đáng chú ý không chỉ nằm ở con số tăng trưởng, mà là biên lợi nhuận từ hoạt động kinh doanh đã cải thiện rõ rệt nhờ sản lượng tăng, giá xăng dầu ở mức cao và đóng góp từ xăng E10. Tuy nhiên, chi phí vận hành và lãi vay cũng đang tăng rất nhanh, tạo ra câu hỏi về khả năng duy trì mức lợi nhuận này trong quý 4.

Trong 9 tháng đầu năm, OIL đạt doanh thu gần 227.000 tỷ đồng, gấp 2,2 lần cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.100 tỷ đồng, gấp 3,3 lần. Đáng chú ý hơn, lợi nhuận cốt lõi đạt khoảng 1.108 tỷ đồng, gấp 3,9 lần cùng kỳ. Điều này cho thấy phần lớn mức tăng lợi nhuận năm nay đến từ hoạt động kinh doanh chính chứ không phụ thuộc hoàn toàn vào các khoản thu nhập bất thường.

Động lực đầu tiên đến từ sản lượng. Sản lượng bán xăng dầu trong nước 9 tháng tăng 21%, lên khoảng 5,01 triệu m³. OIL đồng thời mở thêm 133 cửa hàng trực tiếp vận hành, đưa số lượng cửa hàng loại này tăng 14% từ đầu năm. Việc mở rộng mạng lưới giúp doanh nghiệp vừa tăng sản lượng, vừa cải thiện khả năng kiểm soát khâu phân phối và hưởng lợi tốt hơn khi nhu cầu tiêu thụ tăng.

Nhưng biến số thực sự tạo khác biệt nằm ở biên lợi nhuận. Riêng quý 3, doanh thu chỉ giảm nhẹ 1% so với quý trước nhưng lợi nhuận sau thuế đạt tới 716 tỷ đồng. Biên lợi nhuận từ hoạt động kinh doanh tăng từ 0,1% cùng kỳ lên 0,9%, trong khi biên lợi nhuận sau thuế tăng từ 0,4% lên 0,8%. Với một doanh nghiệp phân phối xăng dầu có doanh thu rất lớn nhưng biên mỏng như OIL, chỉ một thay đổi nhỏ về biên cũng có thể tạo ra mức biến động rất lớn về lợi nhuận.

Xăng E10 cũng là một yếu tố hỗ trợ đáng chú ý. Việc triển khai E10 trên toàn quốc từ tháng 6/2026 đi kèm tổng chi phí kinh doanh định mức và lợi nhuận định mức cao hơn khoảng 7,6% so với xăng truyền thống. Nếu tỷ trọng E10 tiếp tục tăng, đây có thể trở thành một nguồn hỗ trợ mới cho hiệu quả kinh doanh của OIL trong các quý tới.

Dù vậy, chất lượng lợi nhuận quý 3 vẫn cần nhìn kỹ. OIL có khoản hoàn nhập dự phòng 152 tỷ đồng, tương đương khoảng 17% lợi nhuận trước thuế quý. Khoản này không nên được xem là nguồn lợi nhuận thường xuyên. Điểm tích cực là ngay cả sau khi loại bỏ các yếu tố không cốt lõi, lợi nhuận cốt lõi quý 3 vẫn đạt khoảng 707 tỷ đồng, cao gấp 8,3 lần cùng kỳ.

Rủi ro lớn hơn nằm ở chi phí. Trong quý 3, chi phí bán hàng tăng 69%, chi phí quản lý tăng 79% và chi phí lãi vay gần gấp đôi lên 174 tỷ đồng. Trong 9 tháng, riêng chi phí lãi vay đã đạt 499 tỷ đồng do nhu cầu vốn lưu động tăng mạnh. Nếu giá xăng dầu duy trì ở mức cao nhưng doanh nghiệp phải tiếp tục tài trợ lượng vốn lưu động lớn, chi phí tài chính có thể lấy đi một phần lợi ích từ tăng trưởng doanh thu.

Với lợi nhuận 9 tháng đã vượt mức kỳ vọng cả năm trước đó, câu chuyện của OIL trong quý 4 không còn nằm ở việc doanh thu có tiếp tục tăng mạnh hay không, mà ở khả năng duy trì biên lợi nhuận hiện tại. Nếu sản lượng tiếp tục tăng, E10 đóng góp tốt và biên hoạt động giữ được ở vùng cao hơn năm trước, lợi nhuận cả năm có cơ sở vượt kỳ vọng đáng kể. Ngược lại, biên thu hẹp hoặc chi phí vốn tiếp tục tăng sẽ là yếu tố cần thận trọng.

Sau bước nhảy lợi nhuận trong quý 3, OIL đang chuyển từ câu chuyện tăng trưởng sản lượng sang câu chuyện chất lượng lợi nhuận. Biên hoạt động và chi phí tài chính sẽ là hai biến số quan trọng nhất quyết định liệu kết quả hiện tại có thể kéo dài sang những quý tiếp theo hay không.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của OIL có thể vào trang tiểu sử để xem phân tích chi tiết.