Công ty Cổ phần Vận tải Dầu khí Thái Bình Dương (HOSE: PVP) vừa công bố kết quả kinh doanh với lợi nhuận sau thuế ghi nhận đà tăng trưởng âm so với cùng kỳ - trái với kì vọng của nhà đầu tư về một báo cáo tăng trưởng mạnh nhờ giá cước vận tải phục hồi. Vậy đâu là nguyên nhân của một báo cáo không như kì vọng trong Q3/26? Và liệu có thay đổi gì trong báo cáo Q4 sắp tới hay không? Chúng tôi sẽ phân tích trong bài viết này.
I. Kết quả kinh doanh Q3/26
Trong Q3/26, PVP tiếp tục ghi nhận mức doanh thu kỉ lục, lên tới 838,4 tỷ đồng - tăng nhẹ 1% so với cùng kỳ nhờ duy trì khối lượng vận tải dầu thô và sản phẩm dầu ổn định cho BSR. Tuy nhiên, chúng tôi ghi nhận thông tin 1 tàu của PVP phải bảo dưỡng trong quý vừa qua nên doanh thu có phần chững lại so với kỳ vọng của nhà đầu tư. (Hình 1)
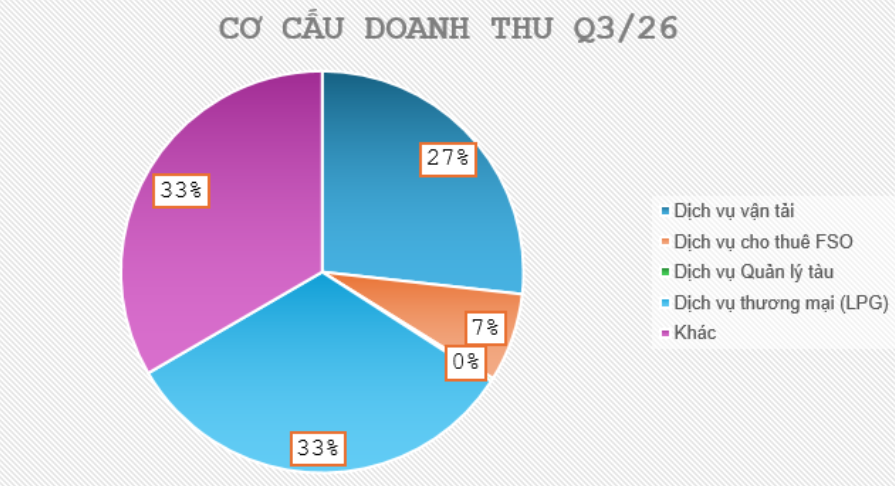
Những năm gần đây, doanh nghiệp đẩy mạnh hoạt động thương mại bên cạnh mảng vận tải truyền thống, giúp quy mô doanh thu gia tăng đáng kể, nhưng cũng tạo ra sự thay đổi trong cơ cấu lợi nhuận. Cụ thể trong Q3/26:
- Mảng dịch vụ vận tải đạt 224,4 tỷ (+30% yoy) và chiếm 27% tổng cơ cấu doanh thu. Đây là mảng quan trọng nhất đối với PVP, khi chiếm cơ cấu tỷ trọng lợi nhuận cao nhất (Q3/26 chiếm tới 75%), và ghi nhận biên lãi cao (từ 24 - 30% tùy từng quý). Tuy nhiên những quý gần đây, do không còn chiếm vị trí trọng yếu trong cơ cấu doanh thu so với mảng thương mại, nên biên lãi gộp chung của PVP đã bị kéo giảm xuống.
- Mảng dịch vụ cho thuê FSO: đạt 59,7 tỷ (gần như không đổi so với cùng kỳ) và chiếm tỷ trọng 7% trong tổng cơ cấu doanh thu. Đây là mảng thường xuyên đem lại biên lợi nhuận cao cho PVP (trung bình 37-38%) nhưng do tỷ trọng thấp nên tác động không quá đáng kể.
- Mảng dịch vụ thương mại (LPG): đây là mảng mới được bóc tách ra từ nhóm dịch vụ “Khác” của PVP từ năm 2025. Trong Q3/26, mảng này đạt 272,2 tỷ đồng doanh thu (-40% yoy) và vẫn chiếm 32% tỷ trọng doanh thu. Tuy nhiên, đây là mảng gần như hoạt động ở mức hòa vốn, nên việc mở rộng mảng này vô hình chung đã làm thu hẹp biên lãi gộp của PVP.
Cơ cấu doanh thu của PVP qua các quý như ảnh sau. Lưu ý: do Q4/25 doanh nghiệp chưa phân loại mảng “Dịch vụ thương mại” khỏi mục “Khác” nên tỷ trọng trong Q4/25 chúng tôi hiện để là 0% theo số liệu công bố. (Hình 2)

Sự đóng góp từ mảng Dịch vụ Thương mại là động lực chính giúp PVP duy trì đà tăng trưởng doanh thu qua các quý gần đây. Tuy nhiên, quy mô mở rộng này chưa đồng điệu với chất lượng lợi nhuận do sự biến động thiếu đồng đều giữa các mảng kinh doanh chính. Trong Q3/26, biên lợi nhuận gộp của doanh nghiệp thu hẹp về mức 11,2%, nằm dưới mức trung bình giai đoạn từ năm 2023 đến nay. Điều này phản ánh áp lực pha loãng biên lãi khi mảng thương mại (vốn có biên lợi nhuận mỏng) gia tăng tỷ trọng trong tổng cơ cấu doanh thu. (Hình 3)
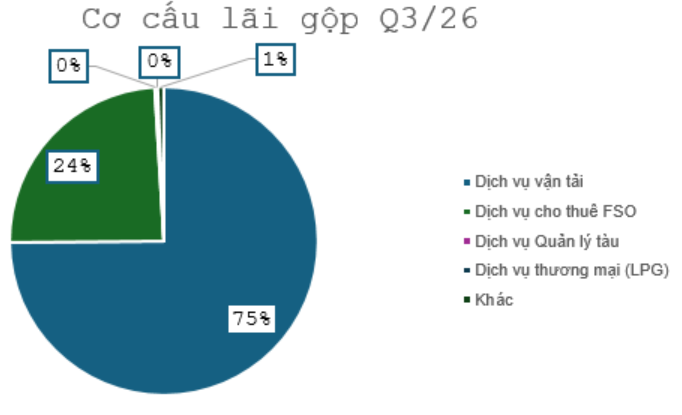
Kết quý, PVP ghi nhận LNST đạt 67,5 tỷ đồng - giảm nhẹ 2,5% so với cùng kỳ. Mức sụt giảm này chủ yếu do doanh nghiệp không còn ghi nhận khoản thu nhập khác cũng như lợi thế từ chi phí thuế hoãn lại như Q3/25. Đáng chú ý, so với mức nền cao kỷ lục của Q2/26, lợi nhuận quý này thu hẹp rõ rệt. Việc biên lợi nhuận gộp co hẹp khi tỷ trọng mảng dịch vụ vận tải giảm từ mốc 51% cho thấy hiệu quả hoạt động của PVP phụ thuộc rất lớn vào cơ cấu đóng góp của từng mảng kinh doanh cốt lõi. (Hình 4)
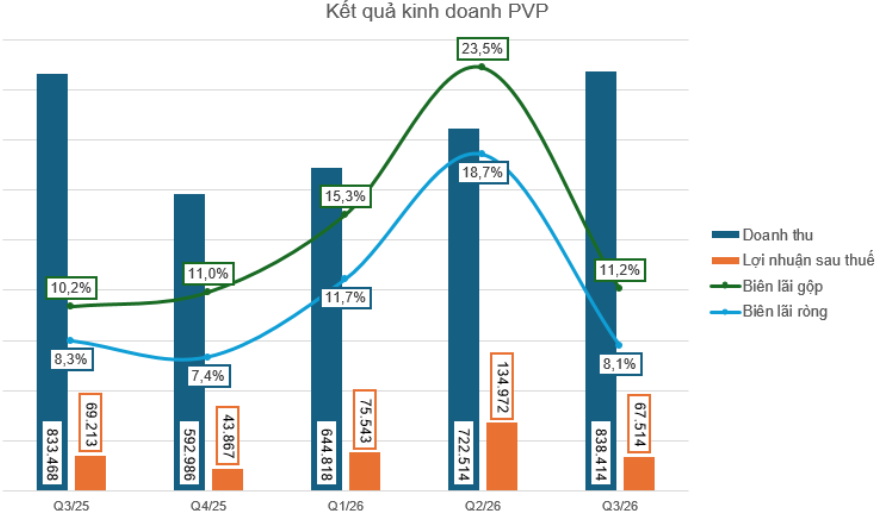
Dù lợi nhuận Q3/26 có phần chững lại, nhưng nhờ nửa đầu năm duy trì kết quả kinh doanh tích cực, nên lũy kế 9T26, PVP ghi nhận doanh thu đạt 2.206 tỷ đồng và LNST đạt 278 tỷ đồng. Như vậy, doanh nghiệp đã hoàn thành 82% doanh thu và vượt 128% kế hoạch lợi nhuận.
II. Những nét chính trong tình hình kinh doanh
Xét về hoạt động kinh doanh của PVP, chúng tôi cho rằng sẽ cần quan tâm đến 2 yếu tố: giá cước vận tải và tình hình đầu tư đội tàu. Chúng tôi xin đưa quan điểm như sau:
- Về giá cước vận tải: Giá cước tàu tăng tốc trở lại từ đầu Q4 và tuy có phần hạ nhiệt nhưng vẫn neo ở mức cao so với cùng kỳ 2025, từ đó tạo dư địa tăng trưởng doanh thu đối với PVP trong quý sau, nhất là khi các tàu trở lại hoạt động tối đa công suất. Tuy nhiên, do biên lãi gộp giữa các mảng không đồng đều, nên chúng tôi không cho rằng tăng trưởng doanh thu sẽ dẫn đến tăng trưởng lợi nhuận tương xứng. Đây là một rủi ro mà nhà đầu tư cần đánh giá thận trọng với PVP.
Đối với triển vọng dài hạn trong năm 2027, chúng tôi tham khảo 02 kịch bản chính đối với gián đoạn eo biển Hormuz. Trong trường hợp eo biển mở lại, chuyên gia dự báo tăng trưởng nhu cầu tấn-dặm tàu chở dầu thô trong năm 2027 sẽ lên mức 18% - so với 7,5% trước đây, từ đó giúp giá cước tiếp tục neo ở vùng giá cao. Trong trường hợp kịch bản eo biển tiếp tục đóng, cả 2 thị trường tàu chở dầu thô và tàu chở sản phẩm sẽ bị thắt chặt nguồn cung tàu hiệu dụng, từ đó tiếp tục hỗ trợ giá cước vận tải.

- Về hoạt động đầu tư đội tàu: trong quá trình trẻ hóa đội tàu, hiện tại PVP đang nghiên cứu 2 dự án đầu tư trọng điểm với tổng quy mô hơn 100 triệu đô, bao gồm 1 tàu Aframax khoảng 56,5 triệu đô, và 1 dự án khoảng 59,5 triệu đô (Aframax hoặc MR tùy điều kiện thị trường. Theo thông tin được đưa ra trước thềm ĐHCĐ bất thường, công ty dự kiến vay tối đa 60-70% tổng mức đầu tư với lãi suất ưu đãi dài hạn, và 30-40% là nguồn vốn tự chủ. Hiện tại, chúng tôi đang chờ thông tin thêm tại ĐHCĐ bất thường sắp diễn ra để đánh giá tính khả thi của 2 dự án này. Tuy nhiên, theo đánh giá của chúng tôi, trong giai đoạn lãi suất đang cao và giá tàu neo cao như hiện nay sẽ tiềm ẩn rủi ro về thanh toán. Vì thế nhiều khả năng PVP sẽ tập trung vào tối ưu hóa đội tàu thay vì đầu tư mới trong giai đoạn này.
III. Tổng kết, đánh giá
Tổng kết lại, mặc dù PVP đã hoàn thành kế hoạch năm 2026, nhưng chúng tôi cho rằng khả năng duy trì lợi nhuận của doanh nghiệp này trong những quý tới sẽ phụ thuộc vào hiệu quả khai thác đội tàu, cơ cấu doanh thu giữa dịch vụ vận tải và dịch vụ thương mại. Bên cạnh đó, mức lợi nhuận suy giảm trong Q3 vừa qua cũng là yếu tố cần theo dõi để đánh giá cụ thể hiệu quả kinh doanh trong dài hạn.
Hiện tại xét về định giá, hiện PVP đang giao dịch ở vùng P/B trên 1.x - cao hơn trung bình 3 năm, cho thấy phần lớn kì vọng đã được phản ánh vào giá. Chúng tôi cho rằng vùng giá quanh 20.000 - 22.000đ/cổ phiếu là phù hợp với kết quả kinh doanh của PVP. Tuy nhiên, nếu giá cước vận tải tăng phi mã trở lại, hoặc tại ĐHCĐ bất thường sắp tới doanh nghiệp thông qua phương án đầu tư tàu mới thì có thể là cú hích khiến giá cổ phiếu quay trở lại vùng đỉnh cũ - quanh mức 25.000đ/cổ phiếu trong ngắn hạn trước khi quay trở lại vùng định giá cân bằng.
———-Team LTBNM tổng hợp và phân tích ————-