🧭 PVT: Động thái tổ chức & dòng tiền lớn sau phiên biến động — Vùng hỗ trợ cần lưu ý

:bar_chart: Báo Cáo Phân Tích Kỹ Thuật & Dòng Tiền Tâm Điểm: PVT
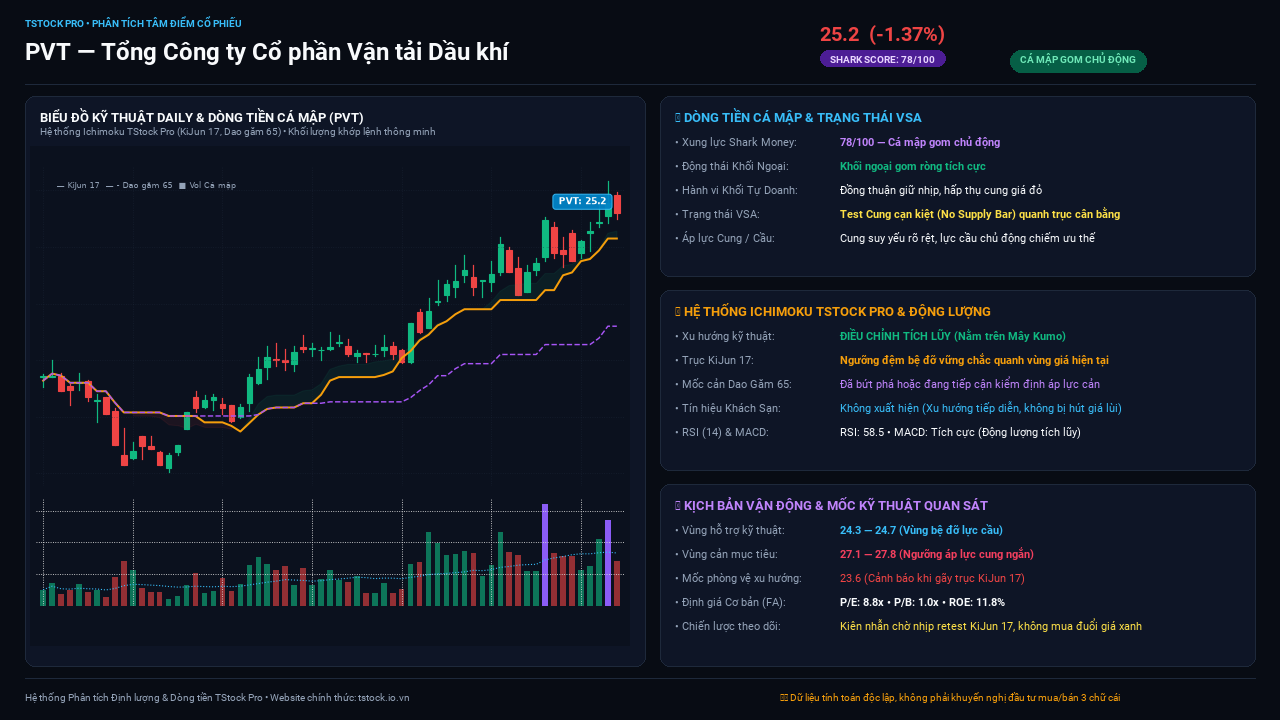
(Hệ thống Phân tích Kỹ thuật Ichimoku TStock Pro & Dòng tiền cá mập VSA Smart Money)


:pushpin: BÁO CÁO PHÂN TÍCH MÃ CỔ PHIẾU: PVT

Công ty: Tổng Công ty Cổ phần Vận tải Dầu khí | Ngành: Năng lượng
Thời điểm cập nhật: 09/10/2026 | Thị giá hiện tại: 25.2 (:red_circle: giảm -1.37%)


1. :ocean: Phân Tích Dòng Tiền Lớn (Smart Money & Shark Flow)

  • Trạng thái Dòng tiền Cá mập: Tích lũy bình thường (Điểm xung lực: 65/100)
  • Động thái Khối ngoại & Tổ chức: Theo dõi tích cực
  • Đánh giá chuyển động dòng tiền: Giá duy trì hỗ trợ mạnh, tín hiệu hứng hàng và re‑accumulation, mô hình VCP/Triangle tương đồng 82.5% tăng độ tin cậy; không có hội tụ Ichimoku nên chưa có đòn bẩy bật lên, nhưng xu hướng ngắn hạn vẫn tích cực.

2. :zap: Góc Nhìn Kỹ Thuật & Hệ Thống Ichimoku Chuyên Sâu

  • Xu hướng kỹ thuật: ĐANG TÍCH LŨY
  • Chỉ số Sức mạnh RSI (14): 50.0
  • Tín hiệu MACD: Trung tính
  • Trạng thái Mây Kumo & Hệ thống Ichimoku:
    • Giá vận động ổn định quanh trục cân bằng Tenkan/Kijun.
    • Vị thế nến so với đám mây Ichimoku: Trên mây hỗ trợ.
    • Trục Tenkan-sen & Kijun-sen đang đóng vai trò vùng đệm cân bằng cho nhịp biến động hiện tại.

3. :bar_chart: Nền Tảng Cơ Bản Doanh Nghiệp (Fundamental - FA)

  • Chỉ số P/E: 8.85 lần
  • Chỉ số P/B: 1.04 lần
  • Hiệu quả sinh lời ROE: 11.8%
  • Lợi nhuận trên mỗi cổ phần (EPS): 2,212 VNĐ
  • Triển vọng Doanh nghiệp & Hoạt động kinh doanh:
    Công ty đang triển khai dự án mở rộng mạng lưới đường ống dẫn dầu miền Bắc‑Nam và nâng cấp đội tàu chở dầu sang tàu tiêu chuẩn Euro IV, đồng thời tham gia xây dựng nhà máy LNG quy mô 2 Mt/năm. Những dự án này sẽ tăng khối lượng vận chuyển, cải thiện biên lợi nhuận và hưởng lợi từ chính sách hỗ trợ năng lượng quốc gia. Ngoài ra, việc hồi phục nhu cầu dầu toàn cầu và giá vận tải tăng sẽ là chất xúc tác tích cực trong nửa cuối năm 2026. Nếu hoàn thành đúng tiến độ, công ty có thể cải thiện dòng tiền và cân nhắc trả cổ tức trong tương lai.

:bulb: Nhận định Chuyên gia Tổng hợp:
Cổ phiếu PVT cho thấy sức mạnh tương quan vượt trội so với VNI trong môi trường thị trường tiêu cực, kèm theo nền tảng tài chính vững chắc và tín hiệu tích lũy.


4. :compass: Kịch Bản Vận Động & Mốc Kỹ Thuật Quan Sát (Key Technical Levels)

  • Trạng thái theo dõi kỹ thuật: THEO DÕI QUAN SÁT (ĐANG TÍCH LŨY)
  • Vùng hỗ trợ kỹ thuật gần nhất: 24.2 - 24.7 (Vùng đệm cân bằng lực cầu)
  • Vùng cản kỹ thuật tiềm năng: 26.5 - 27.5 (Ngưỡng áp lực bán ngắn hạn)
  • Mốc kỹ thuật cần lưu ý: 23.4 (Mốc cảnh báo suy yếu xu hướng)
  • Định hướng theo dõi: Quan sát sự xác nhận của dòng tiền lớn tại các vùng cung - cầu then chốt. Nhà đầu tư chủ động xây dựng chiến lược quản trị rủi ro phù hợp với khẩu vị cá nhân.

:bar_chart: Phân tích được tổng hợp tự động bởi Nền tảng Định Lượng Chứng Khoán TStock Pro
:chart_with_upwards_trend: Dữ liệu dòng tiền Cá mập (Smart Money), Khối ngoại, Tự doanh và Hệ thống Kỹ thuật Ichimoku cập nhật liên tục.

:point_right: Tra cứu biểu đồ kỹ thuật realtime & dòng tiền cá mập PVT tại:
:link: Cổ phiếu - TStock Pro

:warning: Tuyên bố miễn trừ trách nhiệm (Disclaimer): Mọi phân tích và số liệu kỹ thuật/định lượng trên được hệ thống TStock Pro tổng hợp hoàn toàn khách quan nhằm mục đích cung cấp thông tin tham khảo. Nội dung tuyệt đối KHÔNG PHẢI là lời mời chào hay khuyến nghị mua/bán đối với bất kỳ mã cổ phiếu nào. Thị trường chứng khoán luôn tiềm ẩn rủi ro biến động, nhà đầu tư tự chịu trách nhiệm về mọi quyết định giao dịch và quản trị tài chính của mình.

PVT: Cước tàu tăng mạnh trong quý 4, nhưng lợi nhuận 2027 sẽ phụ thuộc Hormuz

Điểm đáng chú ý nhất với Tổng CTCP Vận tải Dầu khí (PVT) lúc này không chỉ là giá cước tàu đang ở mức cao, mà đà tăng còn tiếp tục mạnh lên từ đầu quý 4. Giá thuê tàu Aframax chở dầu thô, tàu MR chở sản phẩm dầu và Handymax chở hóa chất bình quân từ đầu quý 4 đến nay lần lượt tăng 51%, 33% và 30% so với quý trước. Đây là yếu tố đang trực tiếp cải thiện biên lợi nhuận của PVT và tạo cơ sở để kỳ vọng kết quả cuối năm duy trì tích cực.

Trong 10 tháng đầu năm 2026, giá thuê tàu Aframax trung bình đã tăng 89% so với cùng kỳ, trong khi MR tăng 47% và Handymax tăng 39%. Động lực chính đến từ tình trạng gián đoạn kéo dài tại eo biển Hormuz, khiến nguồn cung tàu thực tế bị thu hẹp do hành trình kéo dài, tàu bị kẹt và thời gian vận chuyển tăng lên. Với một doanh nghiệp có tỷ trọng lớn đội tàu hoạt động quốc tế như PVT, môi trường giá cước này tạo hiệu ứng kép: doanh thu trên mỗi ngày khai thác tăng trong khi công suất đội tàu đã được mở rộng đáng kể trước đó.

Nhờ đó, doanh thu năm 2026 được ước tính tăng 29,3% lên khoảng 20.748 tỷ đồng, nhưng lợi nhuận tăng nhanh hơn đáng kể. Lợi nhuận cốt lõi sau lợi ích cổ đông thiểu số có thể tăng 73,1% lên 1.668 tỷ đồng. Quan trọng hơn, tăng trưởng không chỉ đến từ quy mô đội tàu mà còn từ hiệu quả khai thác: biên lợi nhuận gộp dự kiến tăng từ 14,6% lên 16,8%, riêng biên gộp mảng vận tải có thể đạt 24,9%, tăng 4,1 điểm phần trăm. Đây là dấu hiệu cho thấy chất lượng tăng trưởng của PVT năm nay chủ yếu đến từ hoạt động kinh doanh cốt lõi.

Dù vậy, không phải toàn bộ lợi nhuận đều mang tính thường xuyên. PVT dự kiến ghi nhận khoảng 129 tỷ đồng lãi ròng khác trong năm 2026, trong đó có khoản bồi thường liên quan đến các tàu chịu ảnh hưởng bởi gián đoạn tại Hormuz. Khoản này có tính bất thường và không nên được xem là động lực lợi nhuận dài hạn. Phần đáng chú ý hơn vẫn là lợi nhuận gộp mảng vận tải tăng mạnh nhờ giá cước và năng lực đội tàu.

Câu hỏi lớn hơn nằm ở năm 2027, bởi giá cước khó duy trì mãi mức tăng của năm nay. Kịch bản hiện tại giả định giá cước dầu thô quốc tế của PVT giảm khoảng 15% và giá cước sản phẩm dầu/hóa chất giảm khoảng 20%. Tuy nhiên, lợi nhuận cốt lõi vẫn được ước tính tăng thêm 18,2% lên gần 1.971 tỷ đồng. Nguyên nhân là sản lượng vận tải có thể phục hồi khi hoạt động qua Hormuz dần ổn định, các tàu mới tiếp tục đóng góp và thu nhập lãi tăng khi PVT chuyển sang trạng thái tiền mặt ròng.

Điểm này khiến câu chuyện PVT không hoàn toàn phụ thuộc vào việc giá cước tiếp tục tăng. Ngay cả khi giá cước điều chỉnh, mức nền vẫn được kỳ vọng cao hơn đáng kể so với giai đoạn trước năm 2022. Đồng thời, cán cân tài chính của doanh nghiệp đang cải thiện nhanh: tỷ lệ nợ vay ròng trên vốn chủ sở hữu được dự kiến chuyển từ 31,6% cuối năm 2025 sang âm 1,9% năm 2026 và âm 36,5% năm 2027. Nợ giảm cùng lượng tiền mặt tích lũy cao hơn sẽ giúp giảm áp lực lãi vay và tăng chất lượng lợi nhuận trong những năm tới.

Rủi ro lớn nhất cũng nằm chính ở yếu tố đang hỗ trợ PVT hiện tại. Nếu hoạt động vận tải qua Hormuz bình thường hóa nhanh hơn dự kiến, giá cước có thể hạ nhiệt mạnh và khiến lợi nhuận không đạt kỳ vọng. Chi phí bảo dưỡng tàu cao hơn dự kiến cũng có thể làm thu hẹp biên lợi nhuận. Riêng phân khúc tàu chở sản phẩm dầu còn chịu sức ép khi tốc độ tăng nguồn cung tàu năm 2027 được dự báo cao hơn tăng trưởng nhu cầu.

Nhìn tổng thể, điểm hấp dẫn trong câu chuyện PVT hiện nay là lợi nhuận không chỉ được hưởng lợi từ cú tăng giá cước ngắn hạn mà còn có thêm nền tảng từ đội tàu lớn hơn, sản lượng phục hồi và bảng cân đối tài chính khỏe dần. Tuy nhiên, mức độ bền vững của tăng trưởng sau năm 2026 sẽ phụ thuộc nhiều vào việc giá cước hạ nhiệt đến đâu khi Hormuz trở lại bình thường. Đây cũng là biến số có khả năng quyết định lớn nhất đến câu chuyện lợi nhuận của PVT trong các quý tới.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của PVT có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.

1 Likes

Con này mua và quên

PVT: Giá cước tăng mạnh, lợi nhuận còn dư địa duy trì đà tăng?

Tổng Công ty Cổ phần Vận tải Dầu khí (PVT) đang bước vào giai đoạn tăng trưởng lợi nhuận mạnh nhờ hai động lực cùng lúc: giá cước vận tải tàu dầu tăng cao và đội tàu được mở rộng. Điểm đáng chú ý không chỉ nằm ở mức tăng lợi nhuận 66% trong 9 tháng mà còn ở việc biên lợi nhuận vận tải cải thiện rõ rệt. Câu hỏi quan trọng lúc này là mặt bằng cước cao có thể duy trì đủ lâu để PVT tiếp tục hưởng lợi trong những quý tới hay không.

9 tháng năm 2026, PVT ghi nhận doanh thu 15.525 tỷ đồng, tăng 34% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.272 tỷ đồng, tăng 65%, trong khi lợi nhuận cốt lõi tăng 66% lên 1.198 tỷ đồng. Riêng quý 3, doanh thu đạt 5.610 tỷ đồng, tăng 27%, còn lợi nhuận cốt lõi tăng 58% lên 362 tỷ đồng.

Điểm tích cực nhất nằm ở mảng vận tải, thay vì tăng trưởng đến chủ yếu từ các khoản lợi nhuận bất thường. Lợi nhuận gộp mảng này trong 9 tháng tăng 55%, đưa biên lợi nhuận gộp lên 23,2%, cao hơn đáng kể mức 20,2% cùng kỳ năm trước. Đây là tín hiệu cho thấy PVT không chỉ vận chuyển nhiều hơn mà còn đang thu được lợi nhuận tốt hơn trên mỗi đồng doanh thu.

Động lực đầu tiên đến từ giá cước tàu dầu. Trong quý 3, cước tham chiếu tàu Aframax tăng gần 93% so với cùng kỳ, tàu MR tăng 52% và Handymax tăng 44%. Tính chung 9 tháng, mức tăng tương ứng vẫn rất cao, lần lượt khoảng 81%, 42% và 35%. Với đặc thù PVT có tỷ trọng lớn trong vận tải dầu thô, sản phẩm dầu và hóa chất, mặt bằng cước này trực tiếp cải thiện hiệu quả khai thác đội tàu.

Động lực thứ hai là quy mô đội tàu. Các tàu mua thêm trong năm 2025 giúp tổng trọng tải tăng 22%, trong khi từ đầu năm 2026 đến nay tiếp tục tăng thêm 3,8%. Khi năng lực vận chuyển được mở rộng đúng vào giai đoạn giá cước thuận lợi, PVT hưởng lợi đồng thời từ sản lượng và giá, tạo ra chất lượng tăng trưởng tốt hơn so với trường hợp chỉ dựa vào một yếu tố.

Điều đáng chú ý là không phải mọi mảng kinh doanh đều tăng trưởng. Lợi nhuận gộp của mảng FSO, thương mại và hoạt động khác trong 9 tháng giảm 25%, trong khi chi phí lãi vay tăng 8%. Thu nhập khác cũng tăng nhờ một số khoản bồi thường liên quan đến gián đoạn tại Eo biển Hormuz, nhưng lợi nhuận cốt lõi đã loại trừ yếu tố này vẫn tăng mạnh. Vì vậy, câu chuyện chính của PVT vẫn nằm ở hoạt động vận tải thay vì lợi nhuận một lần.

Trong 1–2 quý tới, biến số quan trọng nhất vẫn là giá cước tàu dầu. Nếu mặt bằng cước duy trì ở mức cao trong khi đội tàu mới tiếp tục được khai thác hiệu quả, PVT có cơ sở giữ được đà tăng trưởng lợi nhuận. Ngược lại, giá cước giảm nhanh, chi phí tài chính tăng hoặc hiệu quả khai thác các tàu mới thấp hơn kỳ vọng sẽ khiến biên lợi nhuận chịu áp lực.

Nhìn tổng thể, PVT đang có một chu kỳ tăng trưởng tương đối rõ khi cả giá cước và năng lực vận chuyển cùng cải thiện. Điều cần quan sát không còn đơn thuần là lợi nhuận tăng bao nhiêu, mà là biên vận tải có giữ được mức cao khi thị trường cước thay đổi hay không. Đây sẽ là yếu tố quyết định mức độ bền vững của câu chuyện lợi nhuận trong những quý tiếp theo.

Với PVT, giá cước tàu dầu và khả năng khai thác đội tàu mở rộng sẽ tiếp tục là hai biến số quan trọng nhất để đánh giá triển vọng. Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của PVT có thể vào trang tiểu sử để xem phân tích chi tiết.

1 Likes

Cảm ơn bạn đã cập nhật rất chi tiết ạ. Mình đồng ý là điểm đáng chú ý nhất là tăng trưởng đến từ mảng vận tải cốt lõi, chứ không chỉ từ khoản thu nhập một lần. Theo mình, 1-2 quý tới vẫn nên theo dõi thêm mặt bằng cước tàu dầu và biên lợi nhuận vận tải có giữ được khi thị trường thay đổi hay không, vì đó mới là yếu tố quyết định độ bền của đà tăng này ạ.