Thị trường tàu chở dầu toàn cầu / PVT/PVP: Giá thuê tàu định hạn (Q3 2026)
• Aframax (tàu chở dầu thô): +10,0% so với tuần trước lên 82,5 nghìn USD/ngày (ngày 30/9); bình quân Q3 2026 đạt 59,7 nghìn USD/ngày (+7% so với quý trước, +93% so với cùng kỳ năm trước).
• Medium Range (MR – tàu chở sản phẩm dầu): +6,7% so với tuần trước lên 40,0 nghìn USD/ngày; bình quân Q3 2026 đạt 29,3 nghìn USD/ngày (-2% so với quý trước, +52% so với cùng kỳ năm trước).
• Handy (tàu chở hóa chất): +4,8% so với tuần trước lên 32,5 nghìn USD/ngày; bình quân Q3 2026 đạt 26,1 nghìn USD/ngày (-5% so với quý trước, +44% so với cùng kỳ năm trước).
Nhìn chung: Giá cước tàu tiếp tục tăng mạnh vào cuối Q3, với Aframax, MR và Handy đều thiết lập mức cao mới trong năm 2026. Giá cước bình quân Q3 tăng 44%–93% so với cùng kỳ năm trước ở cả ba phân khúc; trong đó Aframax tăng 7% so với quý trước, còn MR/Handy chỉ thấp hơn 2%–5% so với mặt bằng cao của Q2, tiếp tục duy trì môi trường giá cước thuận lợi cho các doanh nghiệp vận tải dầu khí như PVT.
CẬP NHẬT PVT/PVP – GIÁ CƯỚC TÀU DẦU TIẾP TỤC DUY TRÌ CAO
Sau bản cập nhật ngày 1/10, triển vọng nhóm vận tải dầu khí tiếp tục được củng cố khi giá cước tanker duy trì ở mặt bằng cao trong đầu Q4, trong bối cảnh dòng chảy thương mại và các tuyến vận tải quốc tế tiếp tục chịu ảnh hưởng bởi căng thẳng địa chính trị.
PVT: MBS dự phóng LNST Q3/2026 đạt khoảng 363 tỷ đồng (+38% YoY) , nhờ giá cước cao và đóng góp từ 3 tàu mới. LNST 2026 dự phóng 1.512 tỷ đồng (+38,2%) , giá mục tiêu 30.300đ/cp .
PVP: KQKD đang tăng trưởng rất mạnh với LNST 6T/2026 đạt ~210 tỷ đồng (+145% YoY) , hoàn thành gần 78% kế hoạch năm. Đáng chú ý, PVP dự kiến họp ĐHĐCĐ bất thường ngày 23/10 để thông qua dự án đầu tư tàu Aframax số 3 .
Điểm đáng chú ý là Aframax – phân khúc chủ lực của PVP – đang có mức tăng trưởng giá cước tốt nhất , bình quân Q3 đạt 59,7 nghìn USD/ngày (+93% YoY) và cuối Q3 lên 82,5 nghìn USD/ngày .
Quan điểm: Triển vọng nhóm vận tải dầu khí vẫn tích cực nhờ giá cước cao + mở rộng đội tàu . PVT phù hợp với câu chuyện tăng trưởng quy mô và lợi nhuận; trong khi PVP có mức độ nhạy cao hơn với giá cước Aframax và đang mở rộng đội tàu đúng vào phân khúc hưởng lợi.
Ưu tiên theo dõi PVT và PVP trong nhịp điều chỉnh , đặc biệt khi KQKD Q3/2026 và các thông tin mới về giá cước được công bố.
Thị trường vận tải tàu dầu toàn cầu / PVT: Giá cước thuê tàu định hạn (từ đầu quý 4/2026 đến nay)
Aframax (tàu chở dầu thô): +9,1% so với tuần trước, đạt 90.000 USD/ngày (ngày 7/10), thiết lập mức cao mới trong năm 2026. Giá cước bình quân từ đầu quý 4/2026 đạt 90.000 USD/ngày (+51% QoQ, +152% YoY).
Medium Range (MR – tàu chở xăng dầu thành phẩm): -2,5% so với tuần trước, xuống 39.000 USD/ngày. Giá cước bình quân từ đầu quý 4/2026 đạt 39.000 USD/ngày (+33% QoQ, +82% YoY).
Handy (tàu chở hóa chất): +4,6% so với tuần trước, đạt 34.000 USD/ngày, thiết lập mức cao mới trong năm 2026. Giá cước bình quân từ đầu quý 4/2026 đạt 34.000 USD/ngày (+30% QoQ, +73% YoY).
Nhìn chung: Giá cước vận tải tàu dầu tiếp tục duy trì ở mức rất cao trong đầu quý 4, với phân khúc Aframax và Handy cùng thiết lập mức đỉnh mới trong năm 2026. Giá cước bình quân từ đầu quý 4 tăng 30%–51% QoQ và 73%–152% YoY trên cả ba phân khúc, tiếp tục tạo môi trường kinh doanh rất thuận lợi cho các doanh nghiệp vận tải tàu dầu như PVT/PVP
Giá cước thị trường chính là mặt bằng để PVT tái ký khi hợp đồng đáo hạn, và điều này đã thể hiện rõ trong KQKD:
Tàu Apollo (Aframax) tái ký hợp đồng định hạn ở mức 70.000 USD/ngày, gần gấp đôi giá cũ. Q2/2026: doanh thu 5.713 tỷ (+32,4% YoY), ACBS nhận định giá cước tăng đã phản ánh rõ hơn khi PVT tái ký các hợp đồng định hạn. ĐHCĐ 2026: lãi Q1 tăng một phần nhờ ký mới giá cao hơn cho các tàu đến hạn gia hạn.
=> Giá thị trường neo cao càng lâu, càng nhiều tàu tái ký được giá tốt. Theo dõi giá cước là để đoán trước xu hướng các quý tới.
Sốc - Tiếc - Chối bỏ - Chấp Nhận - Trợ giúp. Giá PVT bây giờ đang ở vùng giận giữ hoặc đầu chối bỏ. Các con giời không thừa nhận giá PVT tăng đến thế này nên luôn đưa ra các phân tích sợ úp bô
PVT – KQKD Q3/2026 BỨT PHÁ VÀ TIỀM NĂNG TÁI KÝ GIÁ CƯỚC CAO
1. Kết quả kinh doanh Q3/2026F dự báo tăng trưởng tích cực:
Doanh thu thuần: Dự báo đạt 5.028 tỷ đồng (+17,8% YoY).
LNST-CĐTS: Dự báo đạt 376 tỷ đồng (+42,6% YoY); biên lợi nhuận gộp cải thiện lên 15,3% (so với 13,2% cùng kỳ Q3/2025).
Động lực tăng trưởng YoY: (1) Đưa vào vận hành thêm 8 tàu mới (1 tàu dầu thô, 4 tàu dầu sản phẩm/khí, 2 tàu LPG, 1 tàu hàng rời) từ Q4/2025 – 1H/2026; (2) Mặt bằng giá cước bình quân Q3/2026 duy trì ở mức cao do căng thẳng địa chính trị tại eo biển Hormuz.
Lưu ý thận trọng so với Q2/2026: LNST dự báo giảm so với Q2/2026 do giả định tỷ lệ chi phí SG&A/Doanh thu tăng lên 3,3% (sau khi rơi xuống mức đáy 10 quý là 1,9% ở Q2/2026).
2. Tiềm năng tái ký hợp đồng & Mở rộng đội tàu:
Tái ký giá cước cao: Đã hoàn tất tái ký 1 tàu dầu thô trong Q3/2026 và dự kiến tái ký tiếp 1 tàu dầu thô trong Q4/2026 ở vùng giá thuận lợi.
Mở rộng quy mô: Công ty đang đẩy mạnh kế hoạch đầu tư bổ sung 1 tàu dầu thô Aframax.
3. Dự phóng 2026F – 2027F & Định giá:
LNST-CĐTS 2026F: Dự báo đạt 1.548 tỷ đồng (+49,2% YoY).
LNST-CĐTS 2027F: Dự báo đạt 1.611 tỷ đồng (+4,1% YoY) nhờ sản lượng từ NMLD Dung Quất ổn định và nguồn cung tàu quốc tế tiếp tục thắt chặt.

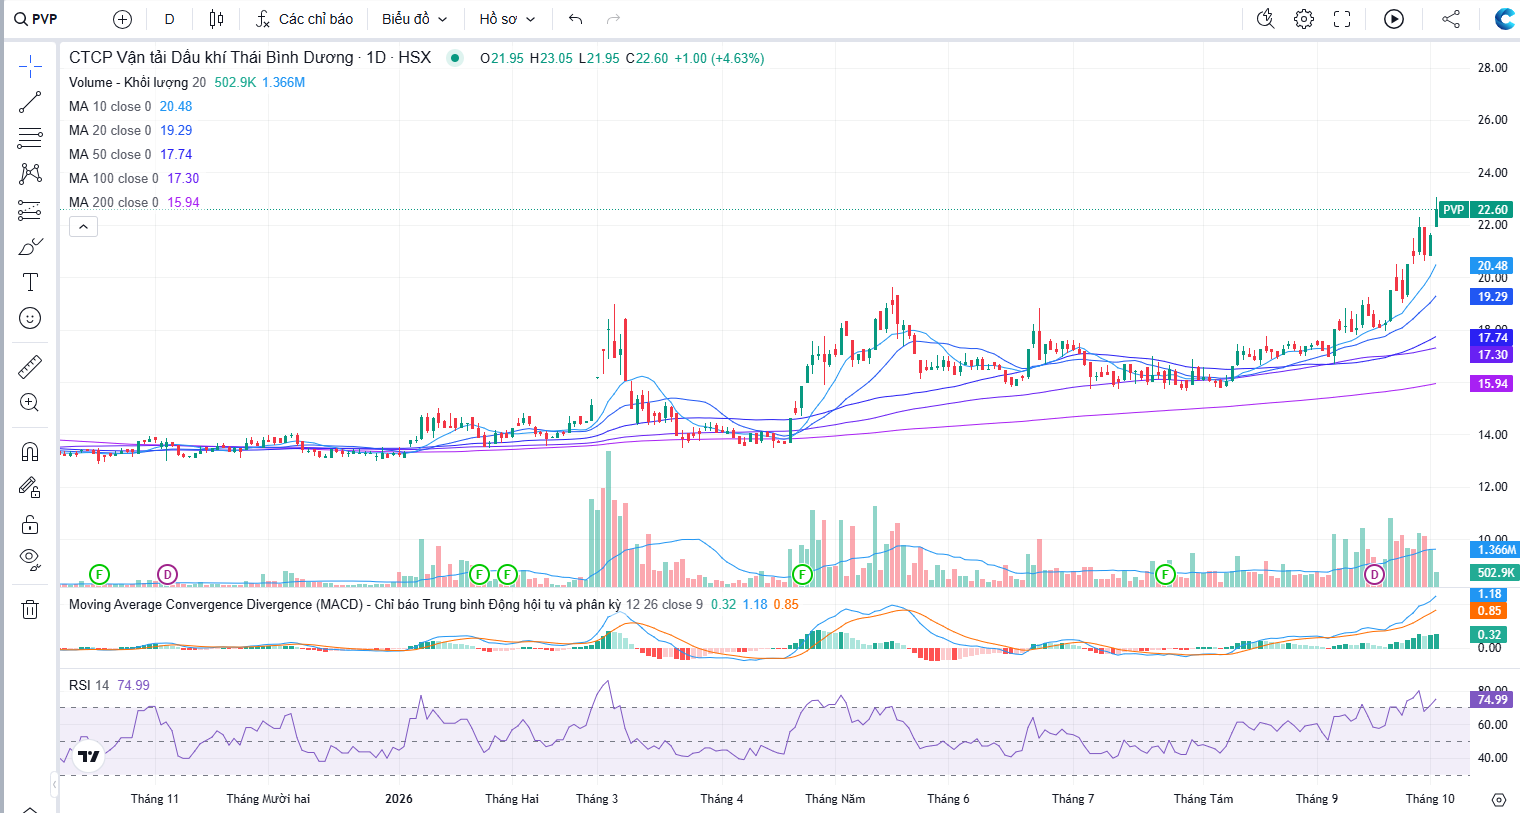
 CẬP NHẬT PVT/PVP – GIÁ CƯỚC TÀU DẦU TIẾP TỤC DUY TRÌ CAO
 Quan điểm: Triển vọng nhóm vận tải dầu khí vẫn tích cực nhờ giá cước cao + mở rộng đội tàu . PVT phù hợp với câu chuyện tăng trưởng quy mô và lợi nhuận; trong khi PVP có mức độ nhạy cao hơn với giá cước Aframax và đang mở rộng đội tàu đúng vào phân khúc hưởng lợi.
 Ưu tiên theo dõi PVT và PVP trong nhịp điều chỉnh , đặc biệt khi KQKD Q3/2026 và các thông tin mới về giá cước được công bố.
 Tàu Apollo (Aframax) tái ký hợp đồng định hạn ở mức 70.000 USD/ngày, gần gấp đôi giá cũ.
