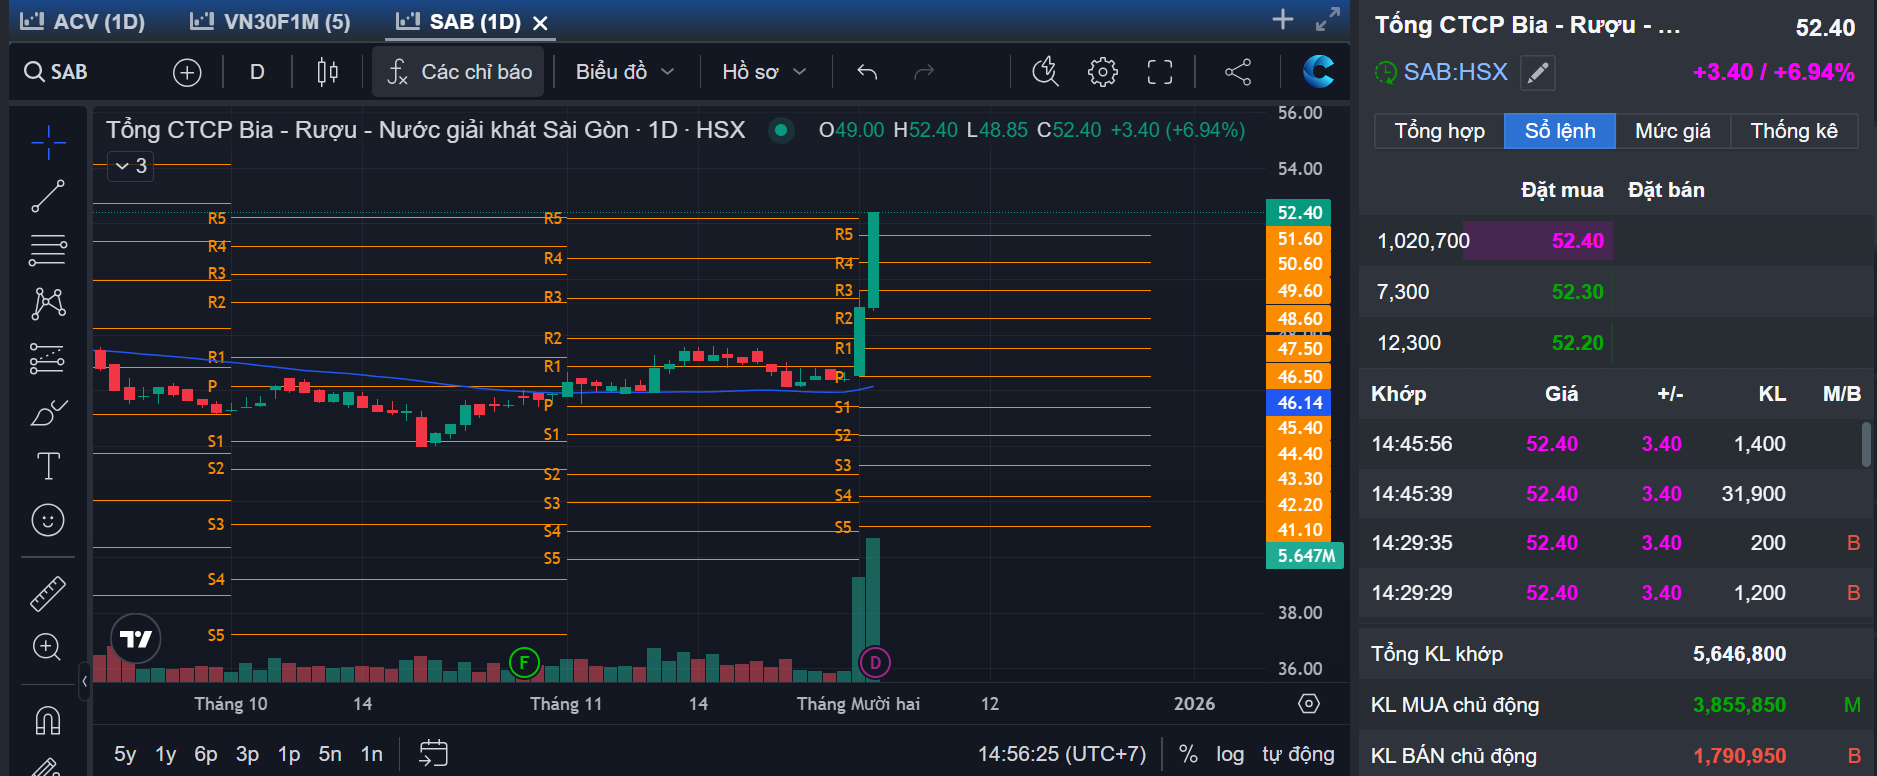
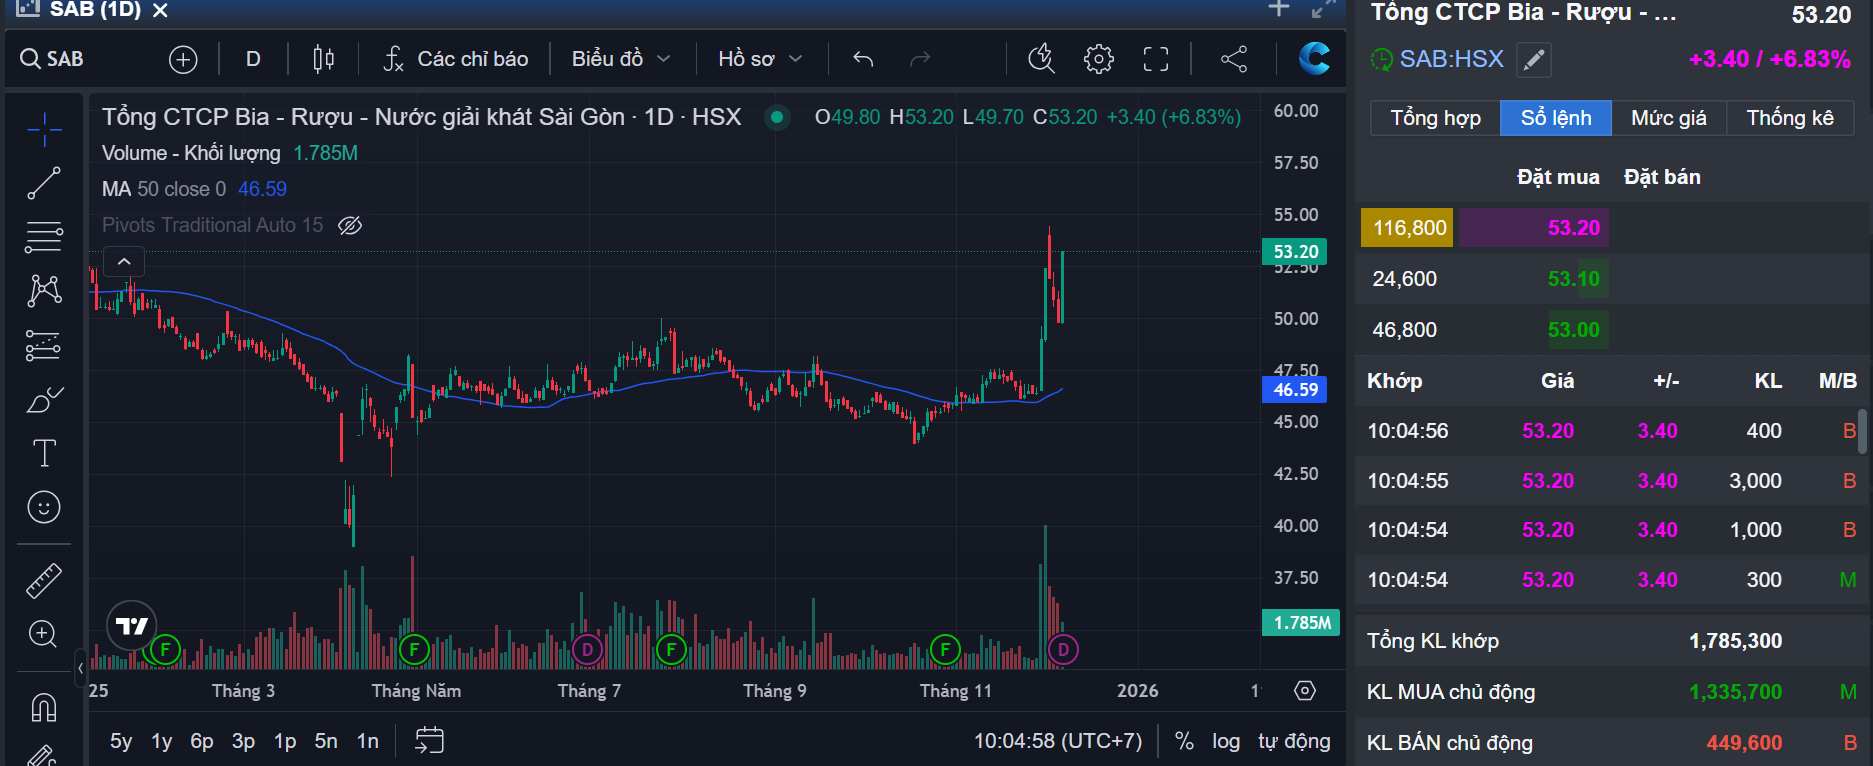
Sau giai đoạn tăng trưởng chậm của ngành đồ uống, SABECO (SAB) đang có những thay đổi đáng chú ý, đặc biệt khi xu hướng tiêu dùng bền vững và yêu cầu ESG trở thành tiêu chuẩn mới. Với nền tảng tài chính ổn định, cổ tức đều và chiến lược tái cấu trúc theo hướng “xanh hóa”, SAB đang quay trở lại vị thế là một cổ phiếu phòng thủ chất lượng cao trên thị trường.
Bài viết này tổng hợp nhiều góc nhìn quan trọng: triển vọng kinh doanh, chiến lược ESG, định giá, cổ tức và các rủi ro cần lưu ý.
1. Chiến lược phát triển bền vững: động lực tăng trưởng dài hạn
Lãnh đạo SABECO cho biết người tiêu dùng ngày càng sẵn sàng trả thêm tiền cho sản phẩm phát triển bền vững. Đây là chuyển biến lớn, tạo điều kiện để SAB triển khai mạnh mẽ mô hình “sản xuất xanh”.
Một số chỉ số ESG đáng chú ý:
- Năng lượng tái tạo chiếm khoảng 40% tổng tiêu thụ.
- Khí thải giảm trên 9% (phạm vi 1&2).
- Hiệu quả sử dụng nước cải thiện 7%.
- 100% bao bì sơ cấp có thể tái chế hoặc tái sử dụng.
Sản xuất xanh không chỉ là chiến lược thương hiệu mà còn là yếu tố giúp SAB giảm chi phí vận hành dài hạn và đáp ứng tiêu chuẩn quốc tế, mở rộng khả năng tiếp cận vốn và thị trường.
2. Cổ tức duy trì ở mức cao: điểm hấp dẫn lớn nhất của SAB
Trong bối cảnh dòng tiền trên thị trường khá thận trọng, cổ tức chính là yếu tố khiến SAB được chú ý trở lại.
- SAB đã tạm ứng cổ tức năm 2025 ở mức 20% tiền mặt.
- Kế hoạch chi trả cả năm dự kiến khoảng 50%.
Mức cổ tức này giúp SAB thuộc nhóm cổ phiếu chi tiền đều, hấp dẫn với nhà đầu tư ưu tiên dòng tiền ổn định. Với thanh khoản mạnh và nền tảng hoạt động ổn định, SAB đang dần trở thành lựa chọn “cổ tức bền vững” trong rổ VN30.
3. Định giá hiện tại đã trở lại mức hợp lý
Theo các báo cáo phân tích gần đây, sau giai đoạn chịu áp lực về chi phí và tiêu thụ, SAB đã dịch chuyển về vùng định giá hợp lý hơn. Điều này giúp triển vọng đầu tư trung – dài hạn trở nên rõ ràng và dễ cân nhắc hơn.
SAB không phải cổ phiếu tăng giá nhanh, nhưng ở mặt bằng giá hiện tại, rủi ro giảm sâu đã được thu hẹp đáng kể, phù hợp với nhà đầu tư tìm kiếm sự ổn định hơn là đầu cơ.
4. Tài chính lành mạnh: điểm cộng quan trọng trong chu kỳ khó khăn
Tính đến giữa năm 2025, SABECO duy trì lượng tiền mặt tăng mạnh và tỷ lệ nợ thấp.
- Tiền và tương đương tiền tăng hơn 45%.
- Nợ phải trả ở mức vừa phải, không tạo áp lực lên dòng tiền.
- Mô hình kinh doanh phòng thủ cho phép SAB duy trì biên lợi nhuận ổn trong ngành tiêu dùng thiết yếu.
Đây là lý do SAB ít bị tác động bởi các biến động kinh tế vĩ mô so với nhóm cổ phiếu chu kỳ.
5. Thị trường bia cạnh tranh, nhưng thương hiệu và hệ thống phân phối vẫn là “tường thành”
Dù cạnh tranh trong ngành bia ngày càng mạnh, SAB vẫn sở hữu lợi thế quan trọng:
- Danh mục thương hiệu quen thuộc.
- Hệ thống phân phối bao phủ toàn quốc.
- Độ nhận diện cao, thói quen tiêu dùng ổn định.
Khi kinh tế phục hồi và nhu cầu dịch vụ – du lịch tăng trở lại, SAB sẽ hưởng lợi trực tiếp nhờ thị trường tiêu thụ trong nước rất lớn.
6. Ai nên đầu tư SAB?
SAB phù hợp nhất với các đối tượng sau:
- Nhà đầu tư ưu tiên cổ tức và thu nhập ổn định.
- Nhà đầu tư trung – dài hạn muốn nắm cổ phiếu phòng thủ.
- Nhà đầu tư tin vào xu hướng ESG, sản phẩm xanh và tiêu dùng bền vững.
SAB không phù hợp với mục tiêu đầu cơ ngắn hạn hoặc kỳ vọng lợi nhuận đột biến.
7. Kết luận
SABECO đang ở giai đoạn chuyển mình quan trọng. Sản xuất xanh, tài chính lành mạnh, hệ thống phân phối rộng và chính sách cổ tức hấp dẫn giúp SAB duy trì vị thế vững chắc trong nhóm cổ phiếu tiêu dùng thiết yếu.
Định giá quay về mức hợp lý tạo cơ hội cho nhà đầu tư dài hạn tích lũy. Trong bối cảnh thị trường biến động, SAB mang lại sự an tâm và ổn định – hàng hiếm trong giai đoạn hiện tại.