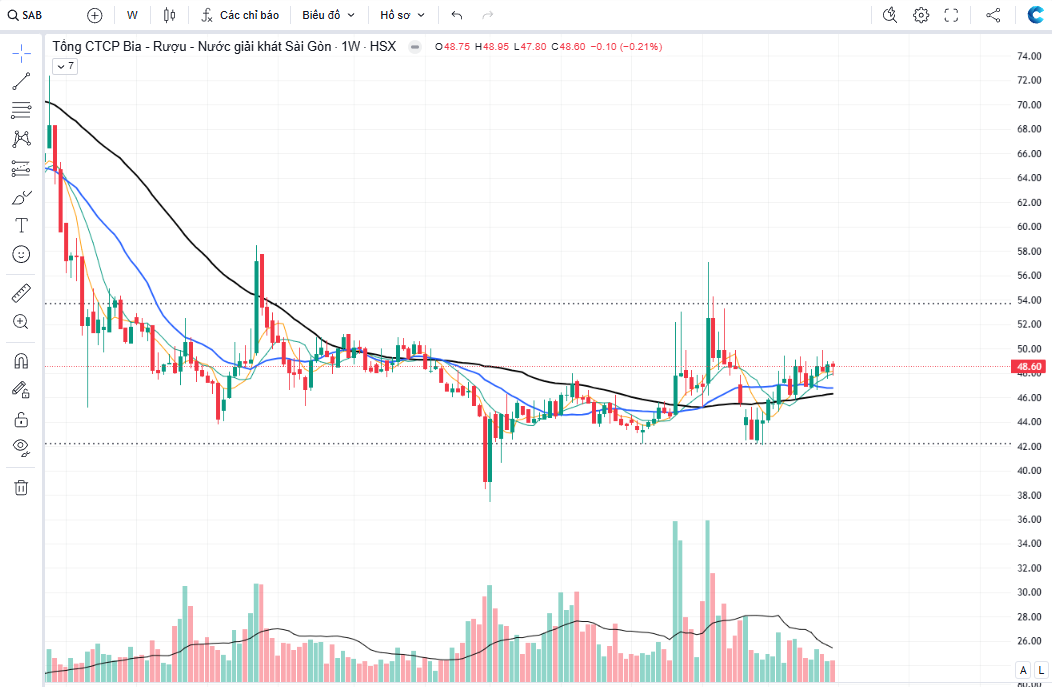
Mùa World Cup + hè nóng như này, liệu đã đến lúc nhà vua trở lại chưa ae? nghị định 100 cũng làm cho thói quen của dân thay đổi thì thêm tiền Grab 2 chiều cũng ok mà.
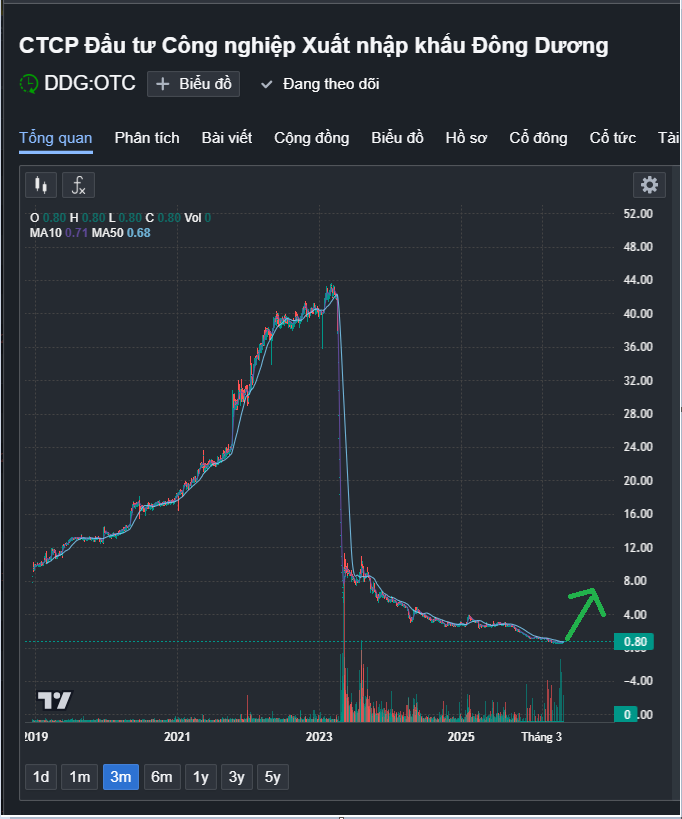
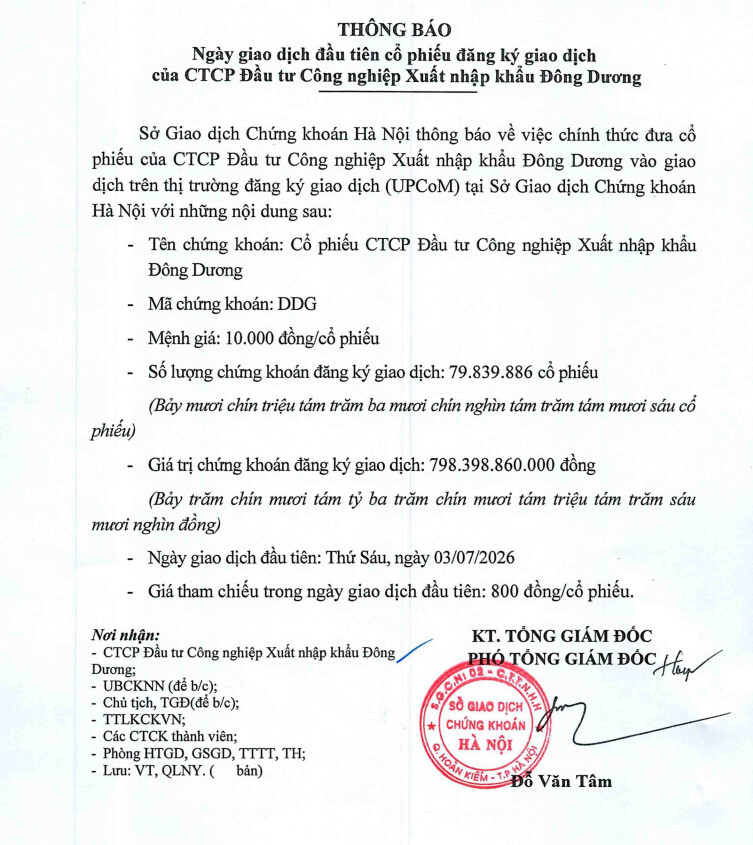
mua sbb chứ đừng mua sab
■■ vào hàng này để cho các bác úp à =))
thanh khoản có đâu bác, gom xong k out dc là chết dở
cứ mua là có thanh khoản thôi, đừng lo. không tới lúc nó lên 50 mới vào thì lúc đó là bị úp đấy
1 Likes
Nhét cổ tức vào mồm mà chê. Đây đúng là sự mâu thuẫn của TTCK
SAB: Biên lợi nhuận cải thiện nhưng tăng trưởng sản lượng vẫn là bài toán khó
Tổng CTCP Bia – Rượu – Nước giải khát Sài Gòn (SAB) ghi nhận quý 2/2026 với doanh thu gần như đi ngang, dù đây là giai đoạn mùa hè và có sự kiện bóng đá lớn vốn thường hỗ trợ nhu cầu tiêu thụ bia. Điểm đáng chú ý không nằm ở tăng trưởng doanh thu mà ở sự đối lập giữa biên lợi nhuận gộp cải thiện khá rõ và chi phí bán hàng tăng mạnh, khiến lợi nhuận cuối cùng vẫn giảm so với cùng kỳ.
Doanh thu thuần quý 2 đạt 6.888 tỷ đồng, tăng 1,2% so với cùng kỳ. Mảng bia tăng 3,1%, trong khi sản lượng nhìn chung chỉ đi ngang hoặc giảm nhẹ. Như vậy, tăng trưởng doanh thu chủ yếu đến từ yếu tố giá sau các đợt điều chỉnh tăng khoảng 2–5%, thay vì sự cải thiện rõ rệt về lượng bia tiêu thụ. Đây là điểm cần lưu ý bởi tăng giá có thể hỗ trợ doanh thu trong ngắn hạn, nhưng khả năng tăng trưởng bền vững vẫn phụ thuộc nhiều hơn vào sản lượng và thị phần.
Dù sản lượng chưa tạo bất ngờ, một số sản phẩm mới đang cho thấy tín hiệu tích cực. Saigon Chill và 333 Pilsner, đặc biệt các phiên bản lon 250ml, là những sản phẩm đóng góp đáng kể vào tăng trưởng trong quý. SAB cũng cho biết khoảng cách thị phần với đối thủ lớn nhất đã được thu hẹp, đồng thời doanh nghiệp lần đầu đạt vị trí số một trên kênh bán lẻ hiện đại vào tháng 4/2026. Giá trị hàng hóa giao dịch trên kênh thương mại điện tử tăng 109% so với cùng kỳ. Những diễn biến này cho thấy chiến lược đa dạng hóa dung tích và mở rộng kênh bán hàng đang tạo ra một số kết quả ban đầu, dù quy mô đóng góp hiện chưa đủ lớn để kéo toàn bộ sản lượng tăng mạnh.
Điểm sáng rõ nhất trong quý nằm ở biên lợi nhuận gộp. Lợi nhuận gộp đạt 2.663 tỷ đồng, tăng 8,8%, trong khi biên gộp tăng từ 36% lên 38,7%. SAB tiếp tục hưởng lợi từ các hợp đồng nguyên liệu đã được chốt ở mức giá thuận lợi, đặc biệt là lon nhôm và mạch nha, đồng thời các đợt tăng giá bán cũng hỗ trợ thêm cho biên lợi nhuận.
Tuy nhiên, phần cải thiện này chưa chuyển hóa thành tăng trưởng lợi nhuận ròng. LNST thuộc cổ đông công ty mẹ chỉ đạt 1.167 tỷ đồng, giảm 3,4% so với cùng kỳ. Nguyên nhân chính là chi phí bán hàng và quản lý tăng 22%, trong đó chi quảng cáo và khuyến mãi tăng gần 35%. SAB đã chi mạnh hơn để hỗ trợ bán hàng và bảo vệ thị phần trong mùa cao điểm, nhưng sản lượng chưa phản ứng tương xứng. Chi phí vận chuyển cũng tăng mạnh do giá nhiên liệu cao hơn. Vì vậy, dù doanh nghiệp đang mua nguyên liệu tốt hơn và cải thiện biên gộp, hiệu quả cuối cùng vẫn bị hạn chế bởi chi phí cạnh tranh thị trường.
Đây cũng là yếu tố quan trọng khi đánh giá chất lượng tăng trưởng của SAB. Nếu biên gộp tiếp tục tăng nhưng doanh nghiệp vẫn cần duy trì mức chi quảng cáo và khuyến mãi cao để bảo vệ thị phần, khả năng mở rộng biên lợi nhuận ròng sẽ không tương ứng với mức cải thiện ở khâu sản xuất.
Một nguồn hỗ trợ khác cho lợi nhuận là thu nhập tài chính. SAB sở hữu lượng tiền gửi kỳ hạn khoảng 17.100 tỷ đồng, giúp lợi nhuận tài chính ròng quý 2 đạt 252 tỷ đồng. Với đặc điểm dòng tiền ổn định và nợ vay rất thấp, bảng cân đối của SAB vẫn khá vững. Tuy nhiên, đây chủ yếu là lợi thế về cấu trúc tài chính chứ không thay thế được yêu cầu cải thiện tăng trưởng từ hoạt động bán bia cốt lõi.
Sang quý 3/2026, triển vọng chưa cho thấy khả năng xuất hiện bước nhảy lớn. Doanh thu được dự phóng khoảng 6.758 tỷ đồng, tăng 5% so với cùng kỳ, nhưng động lực chính tiếp tục đến từ giá bán. Sản lượng dự kiến không thay đổi đáng kể do mức độ cạnh tranh trong ngành vẫn cao. LNST thuộc cổ đông công ty mẹ được dự phóng khoảng 1.304 tỷ đồng, giảm 4,1% so với cùng kỳ, phản ánh việc chi phí bán hàng và khuyến mãi vẫn duy trì ở mức cao.
Ở phạm vi cả năm, SAB vẫn có cơ sở để duy trì tăng trưởng nhờ nền so sánh thấp, yếu tố mùa vụ và chi phí nguyên liệu thuận lợi. Doanh thu năm 2026 được dự phóng khoảng 27.208 tỷ đồng, tăng 5%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ khoảng 4.777 tỷ đồng, tăng 8%. Tuy nhiên, dự báo này đã được điều chỉnh giảm khoảng 5% so với trước do kết quả quý 2 thấp hơn kỳ vọng.
Rủi ro lớn nhất với câu chuyện SAB hiện nay vẫn là sức tiêu thụ. Sản lượng bia toàn thị trường mới quay về gần mức trước COVID và người tiêu dùng phổ thông vẫn khá thận trọng. Trong khi đó, cạnh tranh khiến các doanh nghiệp phải chi nhiều hơn cho quảng cáo, khuyến mãi và sản phẩm mới. Xa hơn, từ năm 2027, lộ trình tăng thuế tiêu thụ đặc biệt cũng là yếu tố cần theo dõi vì có thể tạo thêm áp lực lên giá bán và nhu cầu tiêu dùng.
Nhìn tổng thể, SAB đang có một nền tảng khá tốt về biên lợi nhuận gộp và sức khỏe tài chính, nhưng câu chuyện tăng trưởng chưa thực sự chuyển sang giai đoạn mạnh hơn khi sản lượng vẫn thiếu động lực. Trong các quý tới, yếu tố đáng theo dõi nhất sẽ là liệu những sản phẩm mới, phiên bản dung tích nhỏ và việc mở rộng thị phần có giúp sản lượng tăng nhanh hơn hay không. Nếu tăng trưởng tiếp tục chủ yếu dựa vào giá bán trong khi chi phí bán hàng duy trì cao, tốc độ cải thiện lợi nhuận sẽ vẫn tương đối hạn chế.
Nếu anh/chị đang nắm giữ hoặc quan tâm đến SAB và muốn trao đổi thêm về triển vọng, rủi ro hoặc cách xử lý vị thế hiện tại, có thể liên hệ với em qua thông tin tại trang tiểu sử để được hỗ trợ trực tiếp.