Thấy cũng tội. Từ khi lên sàn đến giờ chỉ có cắm mặt.
Liệu có ai vớt được cho em nó cục vốn 36% của SCIC giá 100 không nhỉ. 
1 Likes
so với các công ty bia khác trên thế giới thì sab đang đắt hơn nhiều.
2g chiều 14/7 uống Bia SG xem Pháp -TBN mọi người

Đến thời của mấy Bluechip xịn sò rồi VNM SAB BVH MSN MWG
Chu kỳ 10 năm VNM SAB. Còn MSN thì cần thêm vài năm để có sóng to.
Chắc tuần sau vào form được rồi nhể?! 

Bác chủ top @Nhandoigiatri và bác @Lienquanmobile bàn luận rất đúng trọng tâm về việc SAB bị nén giá dài hạn và băn khoăn liệu định giá của SAB so với các hãng bia quốc tế là đắt hay rẻ.
Để làm rõ bức tranh định giá và hiệu quả tài chính của SABECO giai đoạn này, xin chia sẻ một số góc nhìn bóc tách định lượng:
-
Đệm tiền mặt ròng 18.500 tỷ đồng và pháo đài cổ tức: SABECO hiện nắm giữ hơn 18.560 tỷ đồng tiền gửi ròng (tương đương 33% vốn hóa thị trường), hoàn toàn sạch nợ vay tài chính ròng. Nguồn tiền này mang lại 800 - 990 tỷ đồng lợi nhuận tài chính mỗi năm, giúp duy trì tỷ suất cổ tức tiền mặt từ 8% đến hơn 11%/năm - mức lợi suất rất hấp dẫn tạo biên độ an toàn dày cho dòng tiền đầu tư dài hạn.
-
Trọng lực mạng lưới và động lực từ xu hướng tiêu dùng phổ thông (Downtrading): Với hệ thống 32 nhà máy tối ưu hóa logistics và hơn 200.000 điểm bán truyền thống, SABECO làm chủ gần 40% thị phần sản lượng nội địa. Khi sức mua thắt chặt, sự chuyển dịch sang phân khúc phổ thông (Bia Saigon, 333) lại giúp SAB bảo vệ tốt hơn sản lượng và biên lợi nhuận so với các đối thủ thiên về bia cận cao cấp.
-
Đối chuẩn quốc tế (ThaiBev, Budweiser APAC, Tsingtao, Heineken): Khi so sánh đa chiều về biên EBITDA, tỷ suất ROIC và cấu trúc nợ ròng, bảng cân đối của SABECO lành mạnh hơn phần lớn các tập đoàn bia châu Á. Mức P/E hiện tại phản ánh mức trũng lợi nhuận chu kỳ chứ không phản ánh đúng năng lực tạo tiền cốt lõi khi định giá theo EV/EBITDA hoặc chiết khấu dòng tiền tự do (DCF).
-
Thách thức cơ cấu cần quan sát: Điểm nghẽn hiệu suất khai thác nhà máy sau sáp nhập Sabibeco (~46%), chế tài nồng độ cồn gắt gao theo Luật 36 và lộ trình tăng thuế TTĐB từ năm 2027 đòi hỏi ban điều hành phải tiếp tục tinh gọn định phí và linh hoạt bài toán giá bán xuất xưởng.
Gửi các bác video phân tích chi tiết mô hình định giá độc lập SABECO, đối chuẩn định lượng với ThaiBev, Budweiser APAC, Tsingtao, Heineken và dự phóng 3 kịch bản mục tiêu:
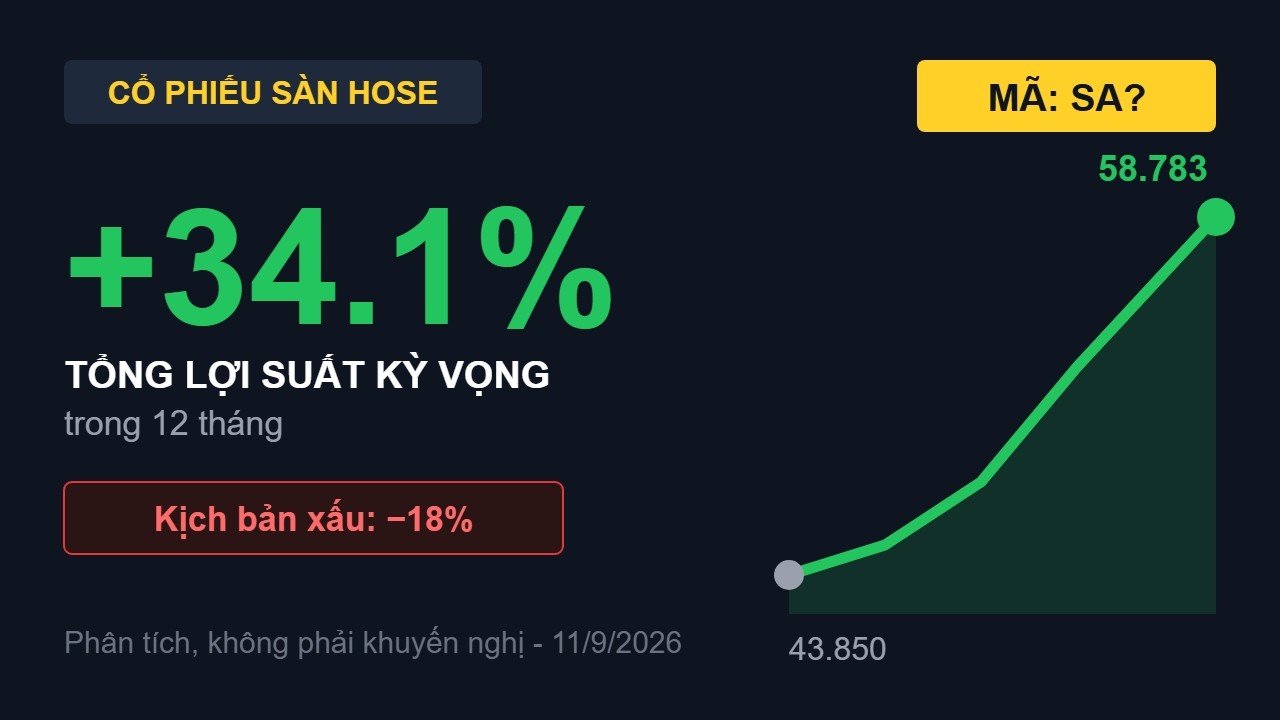
SAB tăng trưởng nhờ giá bán, nhưng sản lượng có theo kịp?
Tăng trưởng của Tổng công ty Cổ phần Bia – Rượu – Nước giải khát Sài Gòn (SAB) đang chuyển từ bán nhiều bia hơn sang bán với giá tốt hơn. Doanh thu bia quý 3/2026 tăng 4% so với cùng kỳ, nhưng sản lượng được ước tính chỉ đi ngang hoặc giảm nhẹ. Điều này đặt ra câu hỏi: SAB có thể duy trì tăng trưởng lợi nhuận khi sức mua chưa phục hồi rõ rệt? Câu trả lời trước mắt nằm ở giá bán bình quân và khả năng cải thiện biên lợi nhuận.
Sau hai đợt tăng giá trong tháng 4 và tháng 5, SAB tiếp tục tăng giá lần thứ ba vào tháng 10. Đồng thời, tỷ trọng đóng góp từ các dòng bia lon 250 mililit ngày càng lớn, giúp nâng giá bán bình quân. Nhờ đó, doanh thu bia 9 tháng đầu năm tăng 6% so với cùng kỳ, dù sản lượng chưa cho thấy sự phục hồi tương ứng.
Điểm tích cực nằm ở khả năng cải thiện hiệu quả kinh doanh. Biên lợi nhuận gộp mảng bia quý 3 đạt 40,5%, tăng 1 điểm phần trăm so với cùng kỳ. Nguyên nhân quan trọng là SAB đã chủ động phòng hộ giá malt và nhôm, giúp kiểm soát chi phí nguyên liệu. Doanh nghiệp cũng đã phòng hộ hai nguyên liệu này đến hết quý 2/2027, tạo nền tảng tương đối thuận lợi cho biên lợi nhuận trong những quý tới.
Tuy nhiên, tăng trưởng doanh thu nhờ giá bán chưa thể xem là tín hiệu phục hồi hoàn toàn. Thị phần SAB đã giảm trong quý 3, dù khoảng cách với đối thủ gần nhất thu hẹp nhẹ trở lại vào tháng 9. Điều này cho thấy doanh nghiệp vẫn đối mặt với áp lực cạnh tranh và cần cải thiện sản lượng để củng cố tăng trưởng dài hạn.
Triển vọng quý 4 có một số yếu tố hỗ trợ đáng chú ý. SAB đã chuẩn bị hàng cho mùa tiêu thụ Tết, trong khi các nhà phân phối có thể tăng nhập hàng trước thời điểm thuế tiêu thụ đặc biệt tăng trong năm 2027. Đợt tăng giá tháng 10 cũng có khả năng tiếp tục hỗ trợ doanh thu.
Về sản phẩm, Saigon Lager được kỳ vọng dẫn dắt sản lượng dịp Tết, còn Saigon Gold, Saigon Chill và Saigon Special đóng vai trò cải thiện cơ cấu doanh thu. Đặc biệt, dòng lon 250 mililit đang được ưa chuộng tại các điểm tiêu thụ trực tiếp, mang lại biên lợi nhuận trên mỗi lít cao hơn.
SAB cũng ra mắt 333 Triple Pure với độ cồn 3%, lượng carbohydrate và calo thấp hơn các sản phẩm bia thông thường được dùng để so sánh. Đây là sản phẩm có giá bán cao nhất trong danh mục của SAB, hướng đến nhóm khách hàng trẻ và phân khúc cao cấp.
Dù vậy, rủi ro lớn nhất vẫn là sức mua yếu ở phân khúc phổ thông. Việc liên tục tăng giá có thể gây áp lực lên sản lượng, đặc biệt khi thuế tiêu thụ đặc biệt tăng. Nếu sản lượng tiếp tục suy giảm, dư địa tăng trưởng từ giá bán sẽ khó bù đắp mãi mãi.
Nhìn chung, SAB có cơ sở duy trì cải thiện biên lợi nhuận trong quý 4/2026 và đầu năm 2027 nhờ giá bán, cơ cấu sản phẩm và chi phí nguyên liệu được kiểm soát. Tuy nhiên, để câu chuyện tăng trưởng trở nên bền vững hơn, doanh nghiệp cần chứng minh khả năng phục hồi sản lượng và giành lại thị phần.
Vì vậy, đánh giá SAB trong giai đoạn tới không chỉ nằm ở doanh thu tăng bao nhiêu, mà còn ở việc mức tăng giá có chuyển hóa thành lợi nhuận thực chất mà không đánh đổi quá nhiều sản lượng hay không.
Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của SAB có thể vào trang tiểu sử để xem phân tích chi tiết.