Sacombank 9 tháng 2026: 69% lợi nhuận trước dự phòng đã dành cho trích lập
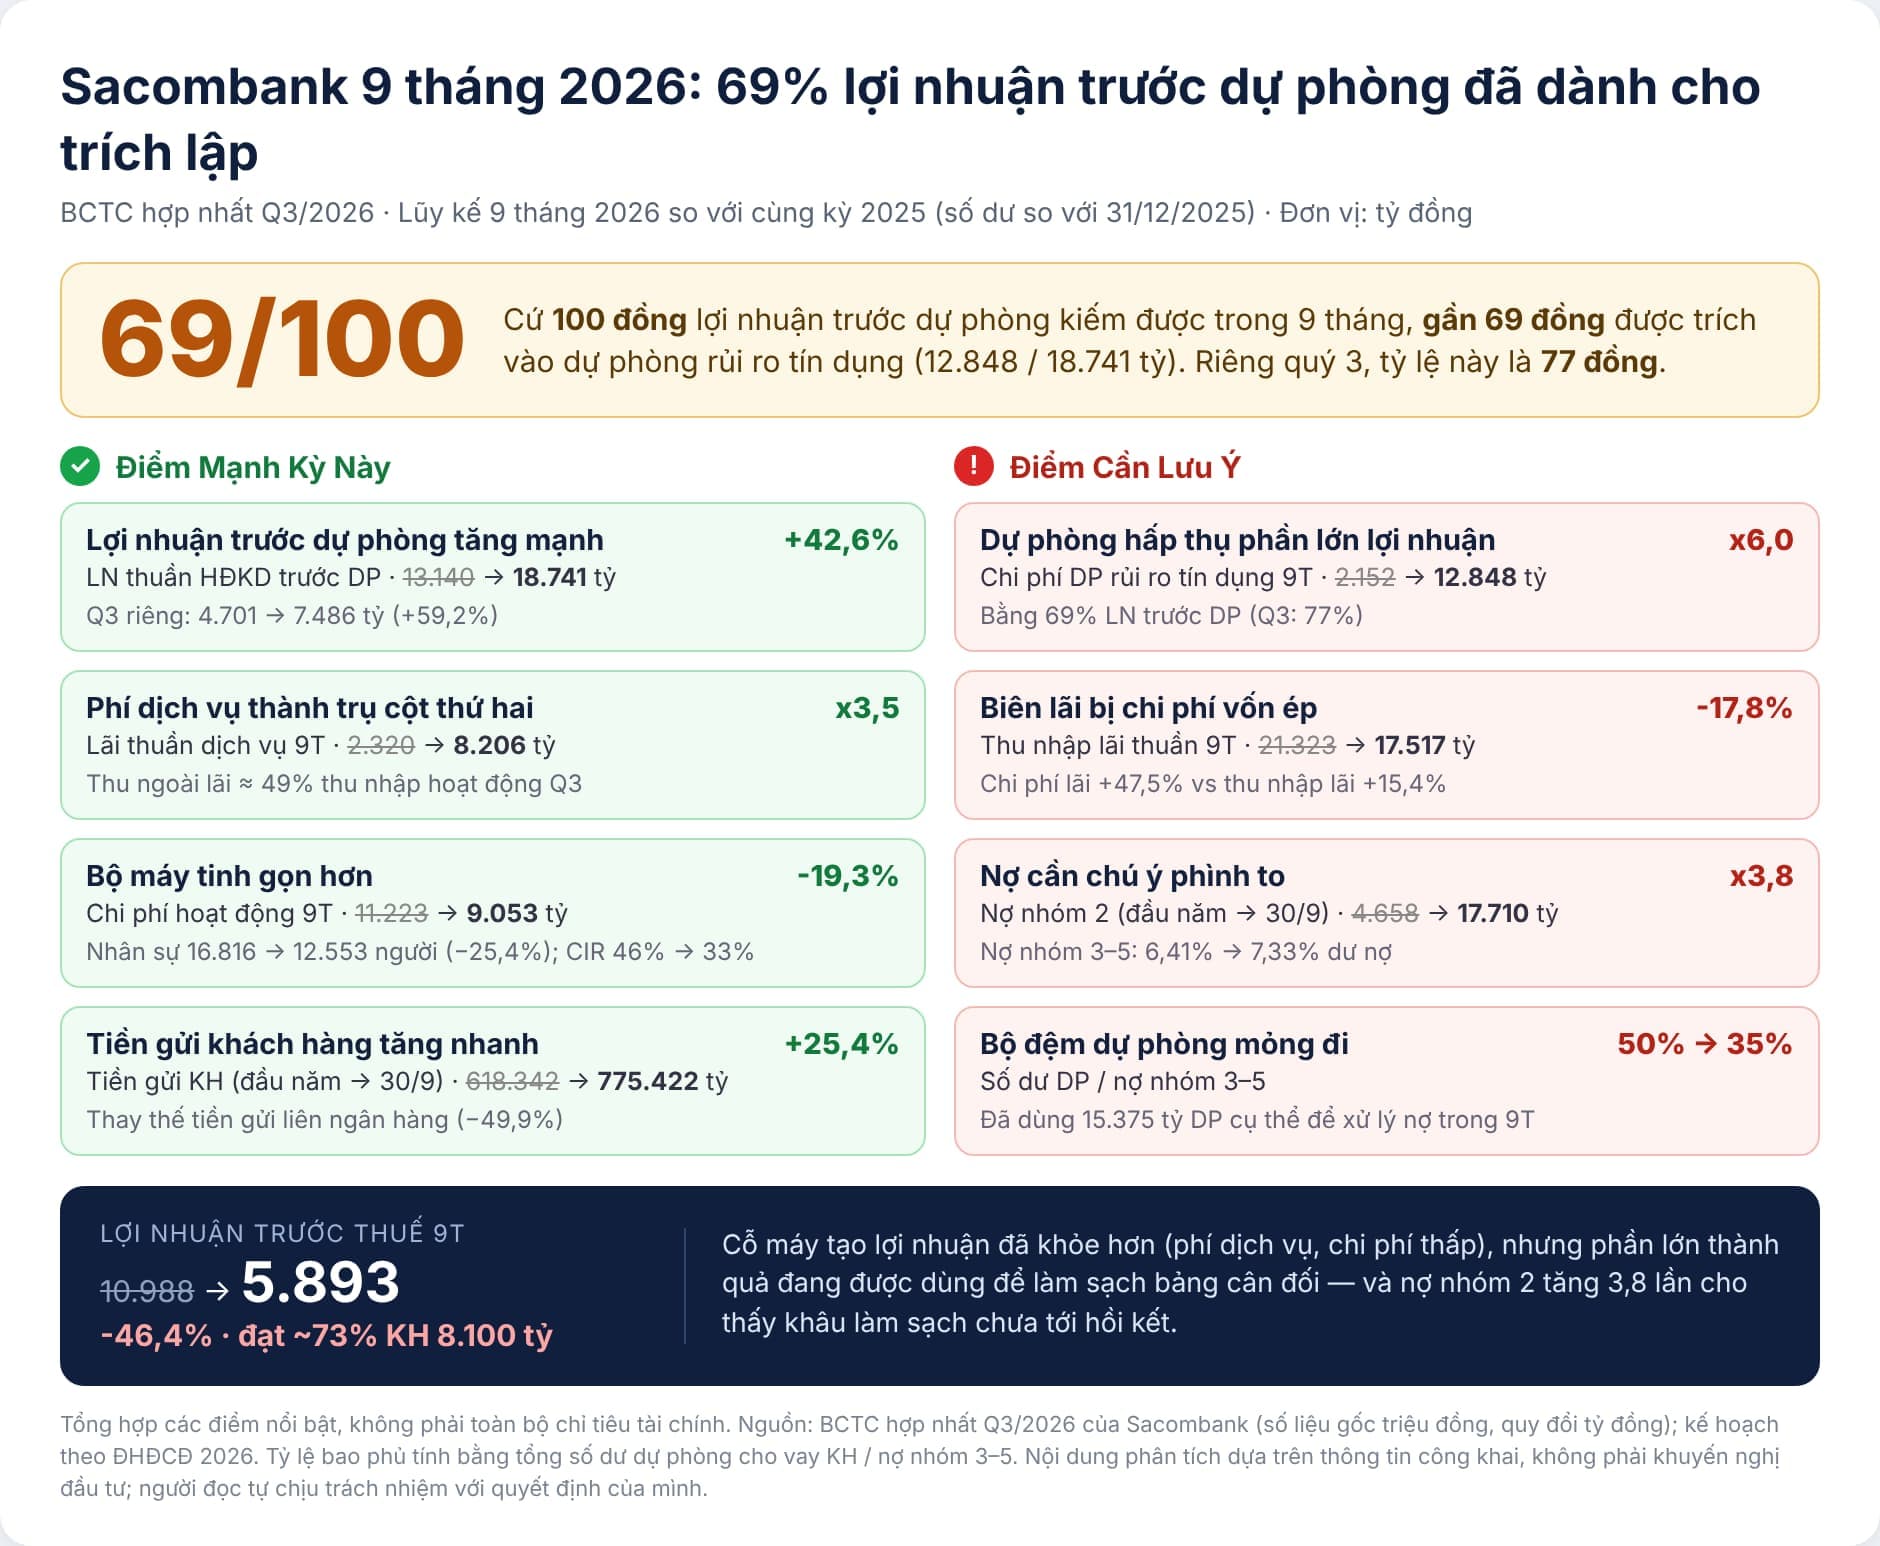
Cứ 100 đồng lợi nhuận trước dự phòng Sacombank (STB) làm ra trong 9 tháng đầu năm 2026, gần 69 đồng đã được trích vào dự phòng rủi ro tín dụng. Riêng quý 3, con số này là 77 đồng. Đây là chìa khóa để đọc BCTC hợp nhất quý 3/2026 vừa công bố: lợi nhuận trước dự phòng tăng 42,6% lên 18.741 tỷ đồng, nhưng chi phí dự phòng 12.848 tỷ đồng (gấp gần 6 lần cùng kỳ) khiến lợi nhuận trước thuế giảm 46,4%, còn 5.893 tỷ đồng.
1. Lợi Nhuận Trước Dự Phòng Tăng Nhờ Hai Động Cơ Mới
Điều đáng chú ý là mức tăng lợi nhuận trước dự phòng không đến từ hoạt động cho vay truyền thống. Thu nhập lãi thuần 9 tháng giảm 17,8% xuống 17.517 tỷ đồng, riêng quý 3 giảm 33,6%. Lực đỡ đến từ hai hướng khác.
Thứ nhất là phí dịch vụ. Lãi thuần từ hoạt động dịch vụ 9 tháng đạt 8.206 tỷ đồng, gấp 3,5 lần cùng kỳ; riêng quý 3 đạt 4.255 tỷ đồng, gấp hơn 6 lần. Lãi kinh doanh ngoại hối cũng gần gấp đôi, lên 1.400 tỷ đồng. Kết quả là thu ngoài lãi chiếm khoảng 49% tổng thu nhập hoạt động quý 3. BCTC giữa niên độ không tách chi tiết nguồn phí, nên chưa thể khẳng định mức tăng này đến từ mảng nào và có lặp lại đều đặn ở các quý sau hay không; đây là điểm cần theo dõi.
Thứ hai là chi phí. Chi phí hoạt động 9 tháng giảm 19,3% còn 9.053 tỷ đồng, trong đó chi phí nhân viên giảm 17,2%. Số nhân sự toàn hệ thống giảm từ 16.816 người cuối 2025 xuống 12.553 người tại 30/9/2026, tức giảm 4.263 người (khoảng 25%). Tỷ lệ chi phí trên thu nhập (CIR) vì vậy giảm từ khoảng 46% xuống khoảng 33%.
2. Chi Phí Vốn Tăng Nhanh Hơn Thu Nhập Lãi
| Chỉ tiêu 9 tháng (tỷ đồng) | 9T/2025 | 9T/2026 | Thay đổi |
|---|---|---|---|
| Thu nhập lãi | 43.454 | 50.167 | +15,4% |
| Chi phí lãi | 22.131 | 32.649 | +47,5% |
| Thu nhập lãi thuần | 21.323 | 17.517 | -17,8% |
| Lãi thuần dịch vụ | 2.320 | 8.206 | x3,5 |
| Chi phí hoạt động | 11.223 | 9.053 | -19,3% |
| LN trước dự phòng | 13.140 | 18.741 | +42,6% |
| Chi phí dự phòng tín dụng | 2.152 | 12.848 | x6,0 |
| Lợi nhuận trước thuế | 10.988 | 5.893 | -46,4% |
| Lợi nhuận sau thuế | 8.692 | 4.278 | -50,8% |
Nhìn vào bảng cân đối có thể thấy vì sao chi phí lãi tăng nhanh. Tiền gửi khách hàng tăng mạnh 25,4% so với đầu năm, lên 775.422 tỷ đồng, trong khi tiền gửi của các tổ chức tín dụng khác giảm gần một nửa (152.125 xuống 76.219 tỷ đồng). Giấy tờ có giá phát hành cũng tăng hơn gấp đôi lên 85.546 tỷ đồng, trong đó hơn 21.700 tỷ đồng có kỳ hạn trên 5 năm. Nguồn vốn trở nên ổn định và dài hạn hơn, nhưng đi kèm chi phí cao hơn. Trong khi đó dư nợ cho vay chỉ tăng 11,8%, nên phần vốn huy động thêm chưa được chuyển hết thành tài sản sinh lãi cao; tỷ lệ cho vay/tiền gửi khách hàng giảm từ khoảng 101% xuống khoảng 90%.
Thuế suất hiệu dụng 9 tháng ở mức 27,4%, cao hơn mức 20,9% cùng kỳ, nên lợi nhuận sau thuế giảm sâu hơn lợi nhuận trước thuế. Thuyết minh không giải thích nguyên nhân; khả năng gắn với các khoản chi phí không được khấu trừ khi tính thuế, nhưng chưa có thông tin xác nhận.
3. Bức Tranh Nợ: Nhóm 5 Giảm, Nhưng Các Nhóm Trước Tăng Nhanh
| Phân loại nợ (tỷ đồng) | 31/12/2025 | 30/9/2026 | Thay đổi |
|---|---|---|---|
| Nhóm 2 (cần chú ý) | 4.658 | 17.710 | x3,8 |
| Nhóm 3 | 6.920 | 19.359 | x2,8 |
| Nhóm 4 | 3.310 | 9.441 | x2,9 |
| Nhóm 5 | 29.906 | 22.567 | -24,5% |
| Nợ nhóm 3–5 / dư nợ | 6,41% | 7,33% | +0,92 điểm % |
Nợ nhóm 5 giảm không có nghĩa là chất lượng tài sản đã tốt lên. Trong 9 tháng, ngân hàng đã dùng 15.375 tỷ đồng dự phòng cụ thể để xử lý rủi ro, gần gấp 3 mức 5.308 tỷ đồng của cả năm 2025.
Cần phân biệt: 15.375 tỷ đồng là số tiền dự phòng đã dùng, không phải giá trị nợ được xử lý. BCTC quý không công bố trực tiếp giá trị nợ gốc đã xử lý, nhưng có thể ước tính từ chỉ tiêu ngoại bảng. Số dư “nợ khó đòi đã xử lý” đang theo dõi ngoại bảng tăng từ 15.980 lên 34.938 tỷ đồng, tức tăng khoảng 18.958 tỷ đồng. Đây là con số ròng, đã trừ phần thu hồi trong kỳ (518 tỷ đồng theo báo cáo lưu chuyển tiền tệ). Cộng lại phần thu hồi, giá trị nợ được đưa ra ngoại bảng trong 9 tháng vào khoảng 19.500 tỷ đồng, và đây nhiều khả năng là mức tối thiểu vì BCTC không tách riêng các khoản giảm khác như bán nợ hay xuất toán. Con số này lớn hơn số dự phòng đã dùng cũng hợp lý: dự phòng cụ thể được tính trên dư nợ sau khi trừ giá trị tài sản bảo đảm, nên không cần trích đủ 100% giá trị nợ gốc.
Nếu cộng phần nợ nhóm 3–5 tăng thêm (khoảng 11.230 tỷ đồng) với giá trị nợ đã đưa ra ngoại bảng, quy mô nợ xấu mới phát sinh trong 9 tháng ước tính thô vào khoảng 30.700 tỷ đồng (giả định toàn bộ nợ đưa ra ngoại bảng đến từ nhóm 3–5, chỉ mang tính tham khảo). Nợ nhóm 2 tăng 3,8 lần lên 17.710 tỷ đồng là chỉ báo dẫn dắt đáng chú ý nhất, vì đây là nhóm có thể chuyển thành nợ xấu ở các kỳ sau nếu không được xử lý tốt.
Hệ quả là dù trích lập rất mạnh, tổng số dư dự phòng cho vay khách hàng lại giảm từ 20.056 xuống 17.890 tỷ đồng, và tỷ lệ bao phủ nợ nhóm 3–5 giảm từ khoảng 50% xuống khoảng 35%. Nói đơn giản: dự phòng được trích vào nhiều, nhưng được dùng ra để xóa nợ còn nhiều hơn.
Thêm một chỉ báo cần lưu ý: các khoản lãi, phí phải thu tăng 74% lên 9.856 tỷ đồng, nhanh hơn nhiều so với mức tăng 15,4% của thu nhập lãi. Lãi đã ghi nhận nhưng chưa thu tiền tăng nhanh là yếu tố nên theo dõi về chất lượng lợi nhuận.
4. Bối Cảnh Chuyển Giao Và Kế Hoạch Năm
Kết quả này diễn ra trong giai đoạn ngân hàng thay đổi lớn: đổi tên thương mại thành Ngân hàng TMCP Sài Gòn Tài Lộc từ 1/6/2026, dời trụ sở chính, và bổ nhiệm ông Loic Faussier (cựu CEO SeABank, gia nhập từ tháng 3/2026 phụ trách quản trị rủi ro) làm Tổng Giám đốc từ 10/7/2026. Tại ĐHĐCĐ 2026, ban lãnh đạo đã chủ động đặt kế hoạch lợi nhuận trước thuế thận trọng ở mức 8.100 tỷ đồng, với lý do ưu tiên trích lập dự phòng và củng cố nền tảng tài chính. Lũy kế 9 tháng, ngân hàng hoàn thành khoảng 73% kế hoạch này.
Về quy mô, tổng tài sản đạt 1.057.398 tỷ đồng, tăng 15,3% và lần đầu vượt mốc 1 triệu tỷ đồng. Vốn chủ sở hữu tăng 7,1% lên 64.137 tỷ đồng, chậm hơn tốc độ tăng tài sản, nên đòn bẩy (tổng tài sản/vốn chủ sở hữu) tăng từ khoảng 15,3 lần lên 16,5 lần. Dòng tiền thuần từ hoạt động kinh doanh 9 tháng dương 17.384 tỷ đồng.
5. Tổng Hợp: Nút Thắt Đã Dời Từ “Kiếm Tiền” Sang “Làm Sạch”
Đặt các dữ kiện cạnh nhau, BCTC quý 3 của Sacombank cho thấy nút thắt của ngân hàng đã dời chỗ. Ở khâu kiếm tiền, ngân hàng đang làm tốt hơn trước: phí dịch vụ gấp 3,5 lần, chi phí giảm gần một phần năm, nguồn vốn từ khách hàng dồi dào hơn, nhờ đó lợi nhuận trước dự phòng tăng 43% dù biên lãi bị chi phí vốn ép. Nhưng con số 69/100 cho thấy phần lớn thành quả đó đang chảy vào khâu làm sạch bảng cân đối.
Câu hỏi quyết định cho các quý tới vì vậy không nằm ở doanh thu, mà ở tốc độ hình thành nợ mới. Nợ nhóm 2 gấp 3,8 lần và tỷ lệ bao phủ giảm về khoảng 35% cho thấy khâu làm sạch chưa tới hồi kết. Các tín hiệu có thể kiểm chứng để theo dõi tiếp: nợ nhóm 2 có ngừng tăng hay không; tỷ lệ dự phòng/lợi nhuận trước dự phòng có hạ dần khỏi vùng 70–77% hay không; và phí dịch vụ có duy trì được quy mô quý 3 khi BCTC kỳ sau công bố chi tiết hơn hay không.
Vậy đâu sẽ là vùng giá tạo đáy của STB trong quý 3? Anh chị liên hệ ngày số Zal.o 096.996.5276 (Linh) để nhận ngay bản kế hoạch về các điểm hỗ trợ kháng cự của STB trong quý 4/2026 sẽ được cập nhật liên tục khi cả nhà liên hệ trao đổi, cộng thêm sẽ được cập nhật các tin tức được tổng hợp nhanh nhất về các thông tin và nghị định có ảnh hưởng đến ngành ngân hàng.
Bài viết mang tính phân tích dựa trên số liệu công khai từ BCTC hợp nhất quý 3/2026 của Sacombank và các nguồn được trích dẫn, không phải khuyến nghị đầu tư, không đại diện cho quan điểm chính thức của bất kỳ công ty chứng khoán nào. Một số chỉ tiêu (CIR, tỷ lệ bao phủ, giá trị nợ đưa ra ngoại bảng, ước tính nợ mới phát sinh) do người viết tự tính từ BCTC. Người đọc tự chịu trách nhiệm với quyết định đầu tư của mình.
Nguồn tham khảo:
- BCTC hợp nhất quý 3/2026 của Sacombank (STB)
- Kế hoạch 2026 tại ĐHĐCĐ: https://mekongasean.vn/nhung-diem-nhan-tai-dhdcd-sacombank-54375.html
- Lý do kế hoạch thận trọng: https://tapchikinhtetaichinh.vn/dhdcd-2026-sacombank-tang-truong-cham-lai-de-lam-sach-truoc-khi-but-pha-154384.html
- Đổi tên ngân hàng: Sacombank đổi tên thành Ngân hàng Sài Gòn Tài Lộc
- Bổ nhiệm Tổng Giám đốc Loic Faussier: Ông Loic Faussier chính thức làm tổng giám đốc Sacombank