SCL - TIÊN PHONG VLXD XANH, CHỜ ĐỘT BIẾN TỪ NHÀ MÁY MỚI
Một doanh nghiệp vật liệu xây dựng xanh đang tăng trưởng mạnh nhờ tệp khách hàng lớn, sắp đưa vào vận hành một nhà máy mới có thể nhân đôi nền lợi nhuận. Câu chuyện đứng trên ba lớp: dòng sản phẩm xanh thay thế vật liệu truyền thống, một đầu ra gần như được đảm bảo qua các đại dự án, và một bước nhảy công suất sắp thành hiện thực vào nửa cuối 2026.
- MÔ HÌNH KINH DOANH VÀ LỢI THẾ CẠNH TRANH
SCL hoạt động trong mảng vật liệu xây dựng xanh, với danh mục sản phẩm chất lượng cao: gạch bê tông khí chưng áp (AAC), tấm ALC, vữa khô trộn sẵn, phụ gia bê tông, keo dán gạch đá và bột bả Skimcoat. Đây là nhóm sản phẩm thay thế cho vật liệu nung truyền thống và bê tông - với lợi thế kép: giá thành rẻ hơn đáng kể, đồng thời chất lượng ưu việt hơn (xây dựng nhanh, cách âm cách nhiệt tốt).
Lợi thế cạnh tranh của SCL nằm ở việc đứng đúng xu hướng dịch chuyển của ngành: khi xây dựng xanh và vật liệu tiết kiệm năng lượng dần thành tiêu chuẩn, nhóm sản phẩm thay thế như AAC/ALC có dư địa thay thế vật liệu nung ngày càng rộng. Doanh nghiệp không cạnh tranh trực diện về giá trong phân khúc cũ, mà mở một phân khúc sản phẩm mới hiệu quả hơn.
- KẾT QUẢ KINH DOANH VÀ ĐỘNG LỰC TĂNG TRƯỞNG
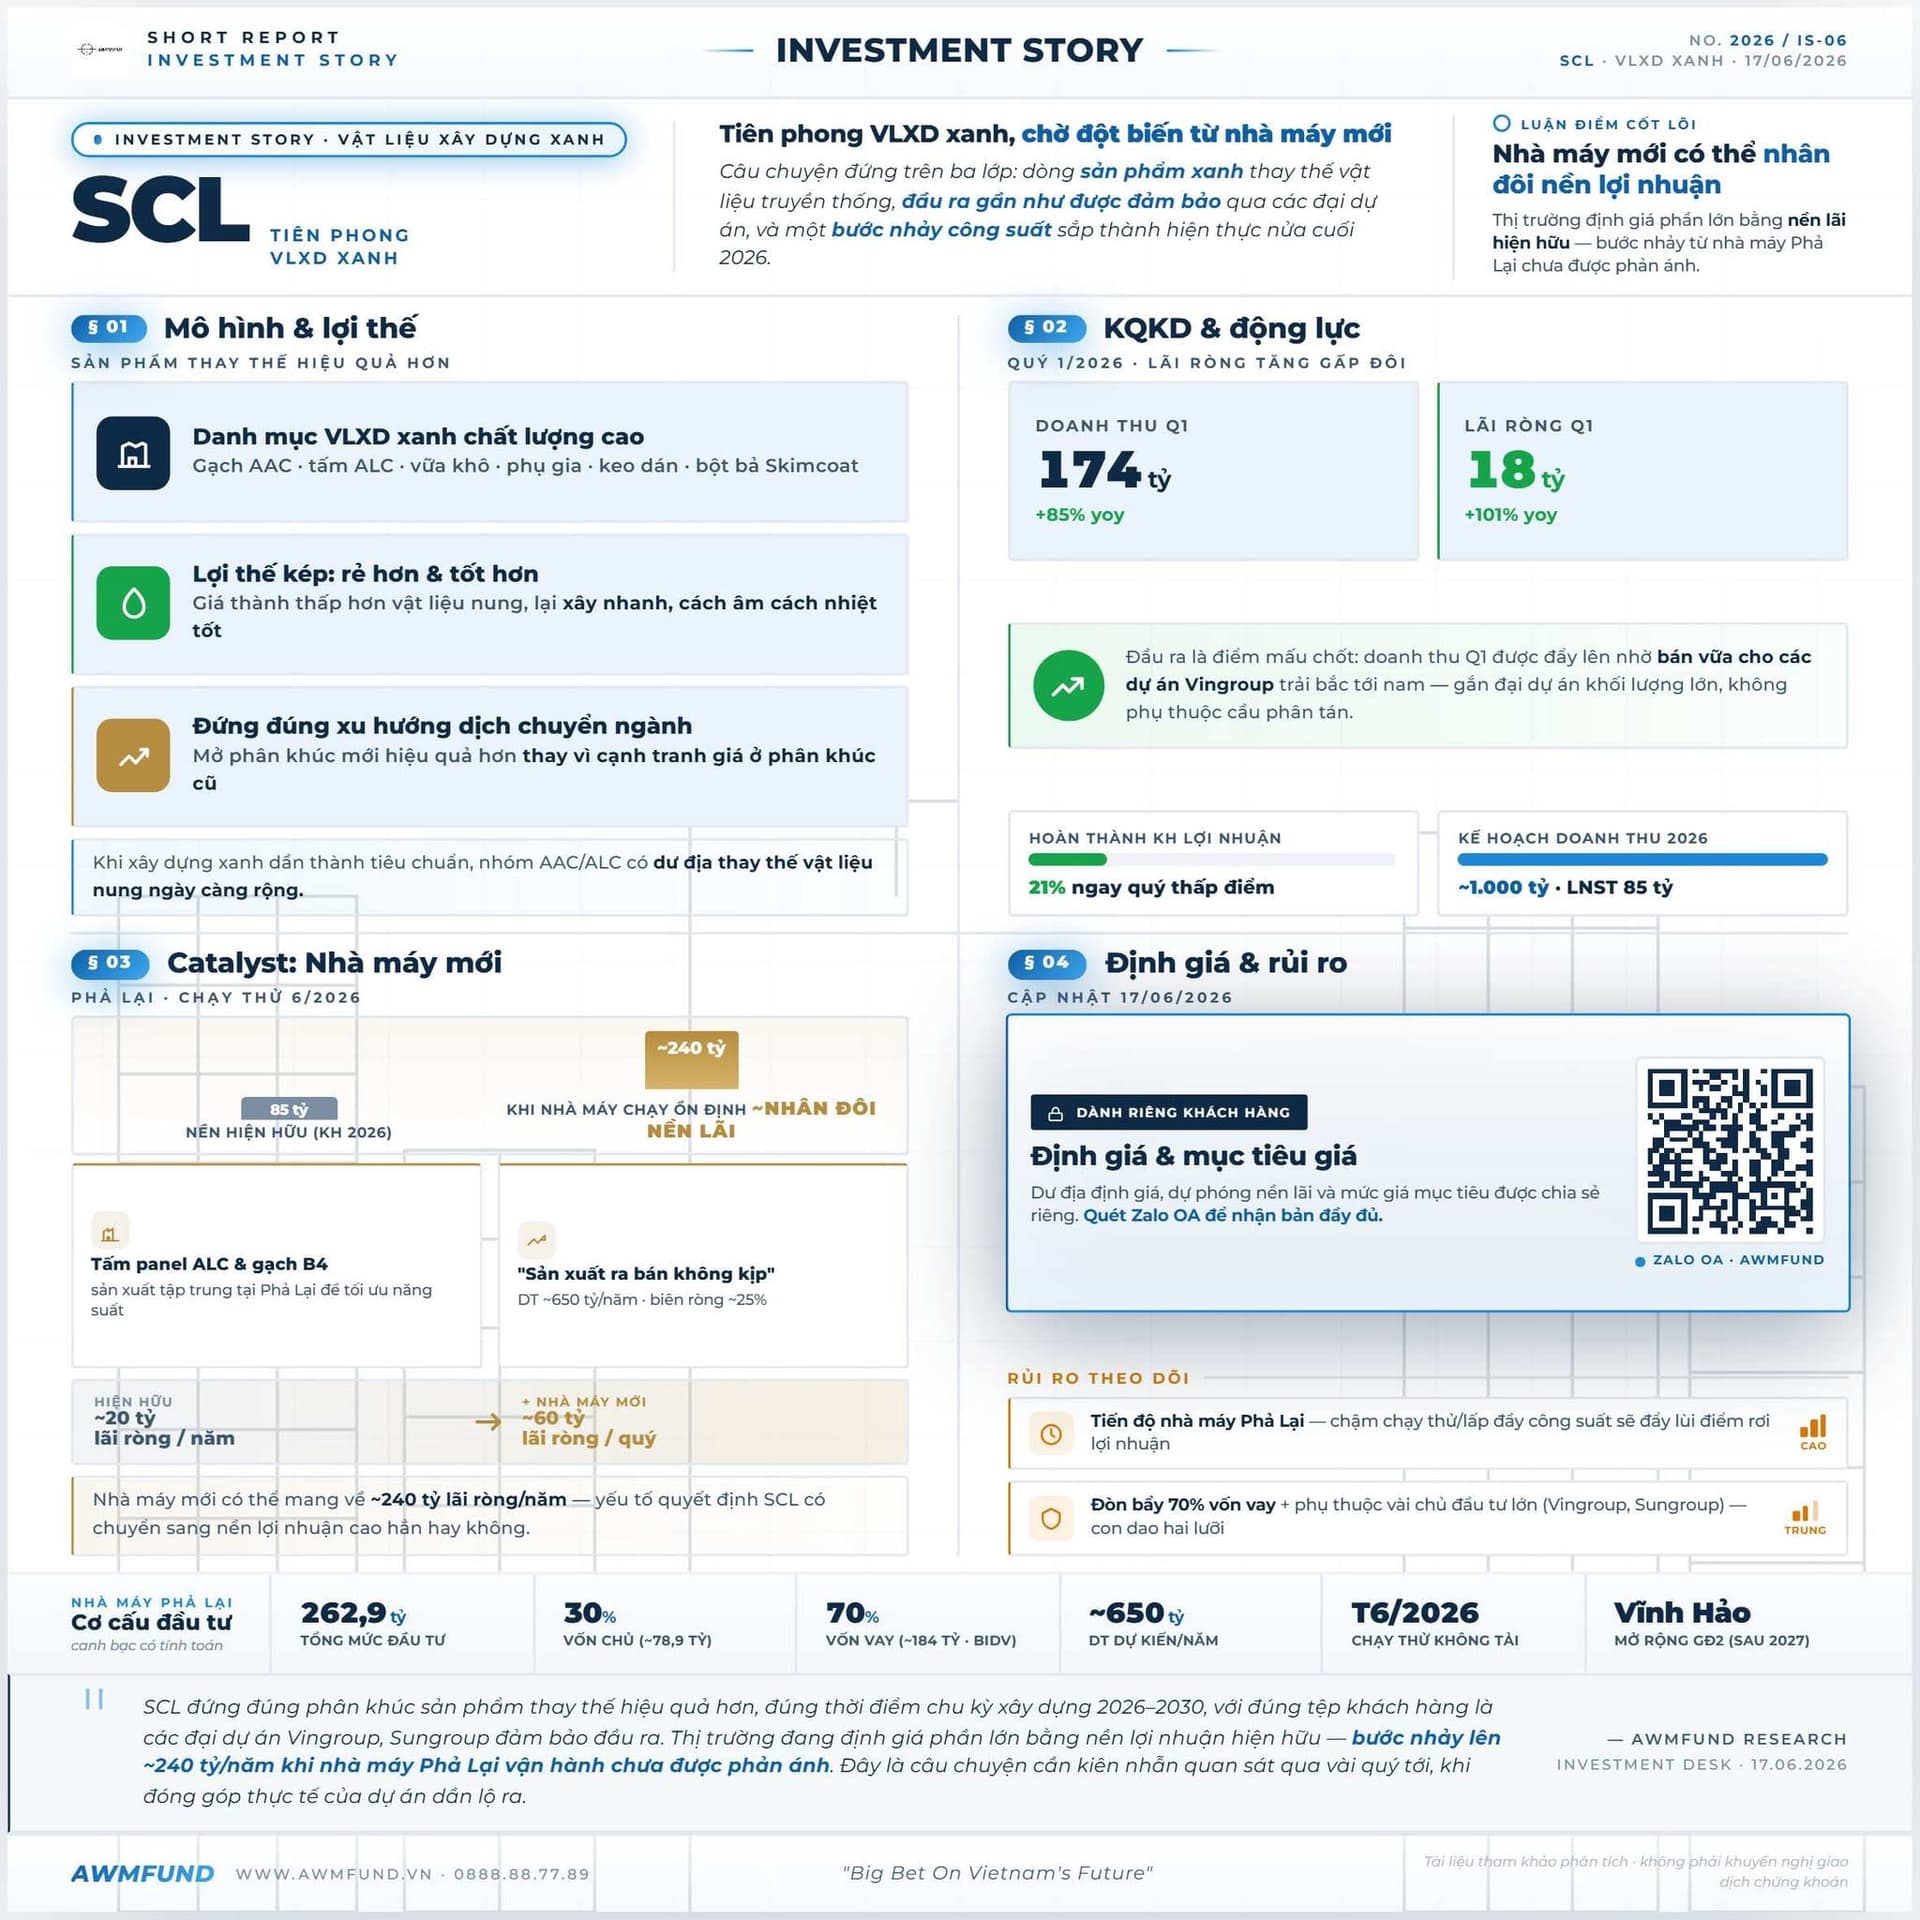
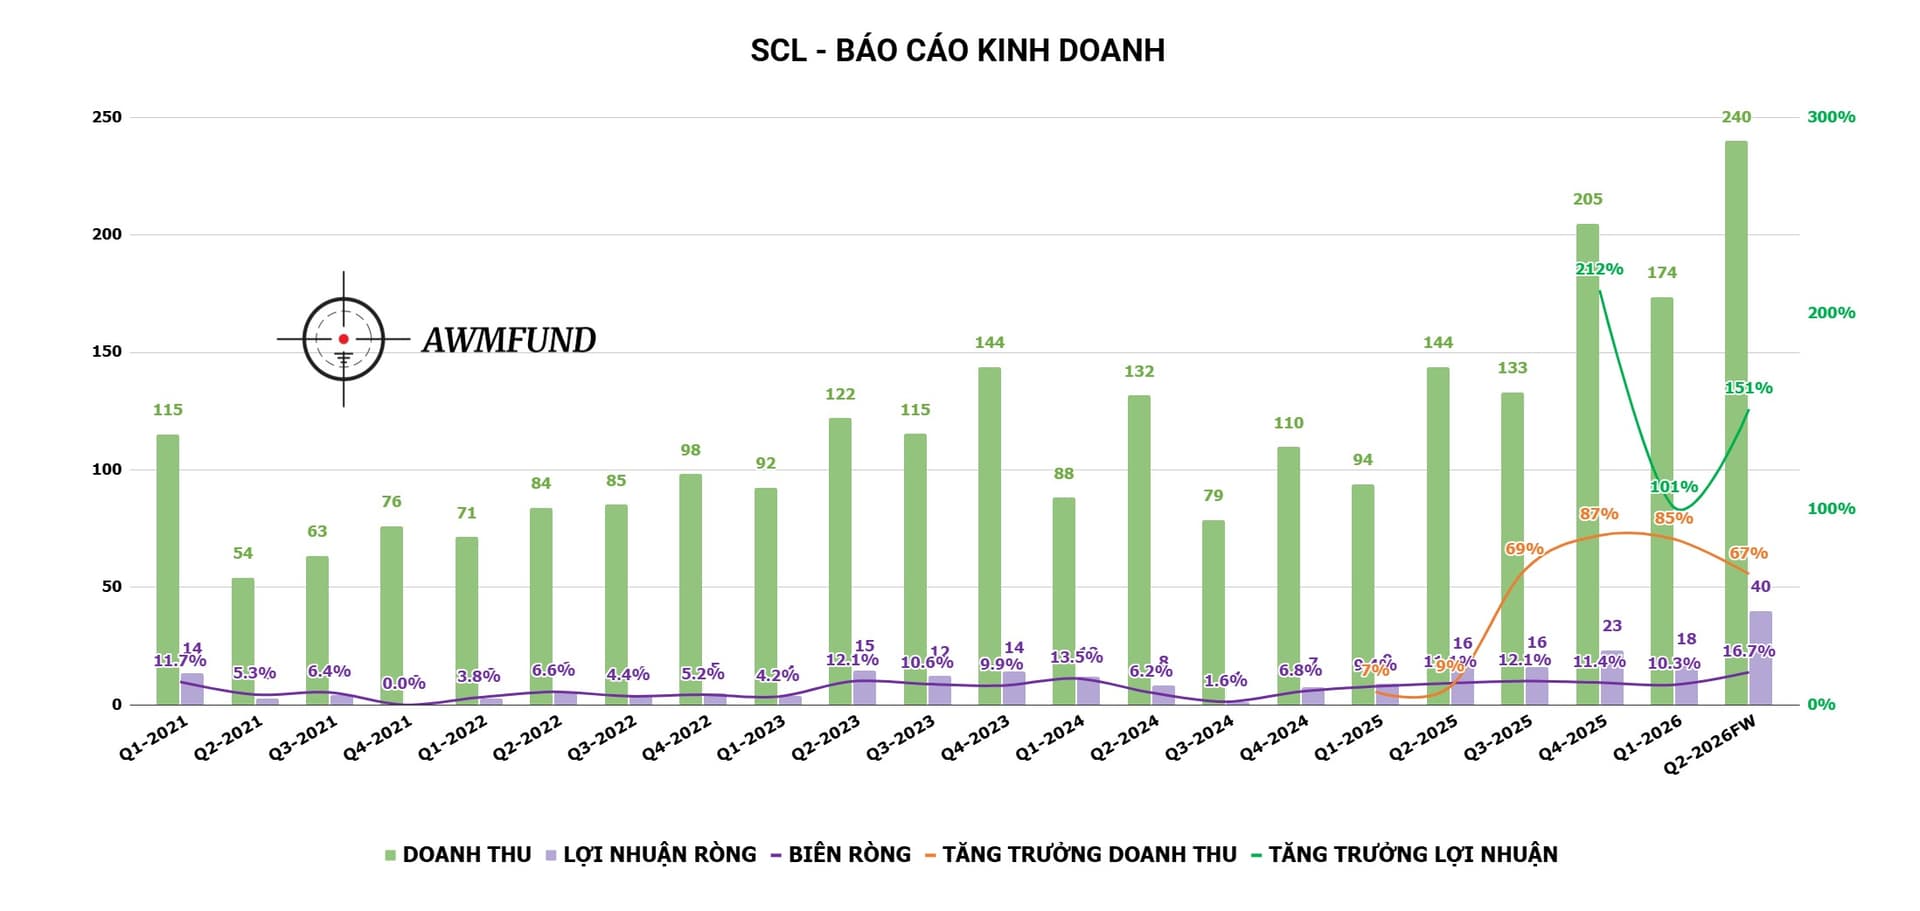
Quý 1/2026 ghi nhận kết quả mạnh: doanh thu 174 tỷ đồng (+85% so với cùng kỳ), lãi ròng 18 tỷ đồng (+101%). Mức này càng đáng chú ý khi Q1 thường là quý thấp điểm của ngành xây dựng - việc lãi ròng đã tăng gấp đôi ngay đầu năm cho thấy nền cầu thực đang khỏe.
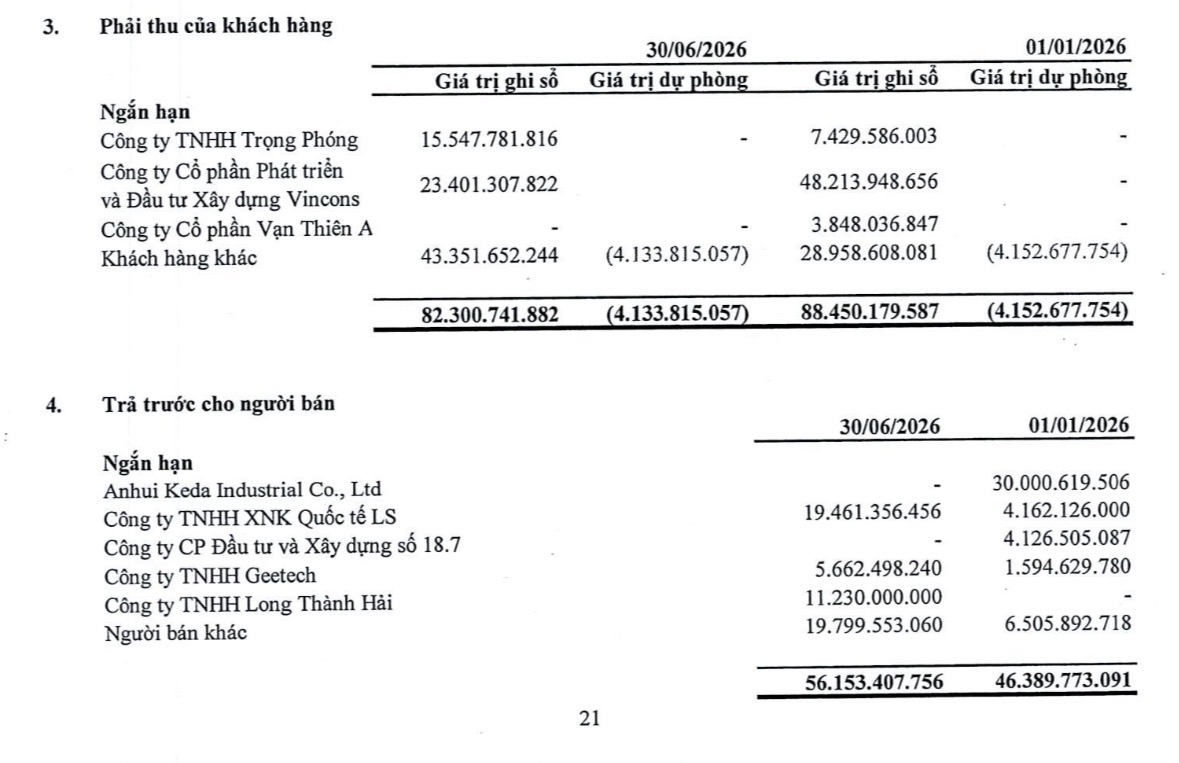
Động lực trực tiếp đến từ đầu ra: doanh thu Q1 được đẩy lên nhờ bán vữa cho các dự án của Vingroup trải từ bắc tới nam. Đây là điểm mấu chốt: SCL không phụ thuộc vào cầu xây dựng phân tán mà gắn với các đại dự án có khối lượng lớn và tiến độ ổn định. Với kết quả Q1 đã đạt 21% kế hoạch lợi nhuận năm, có nhiều cơ sở để SCL vượt kế hoạch 2026 (doanh thu xấp xỉ 1.000 tỷ, LNST 85 tỷ).
- CATALYST CHÍNH - NHÀ MÁY MỚI PHẢ LẠI
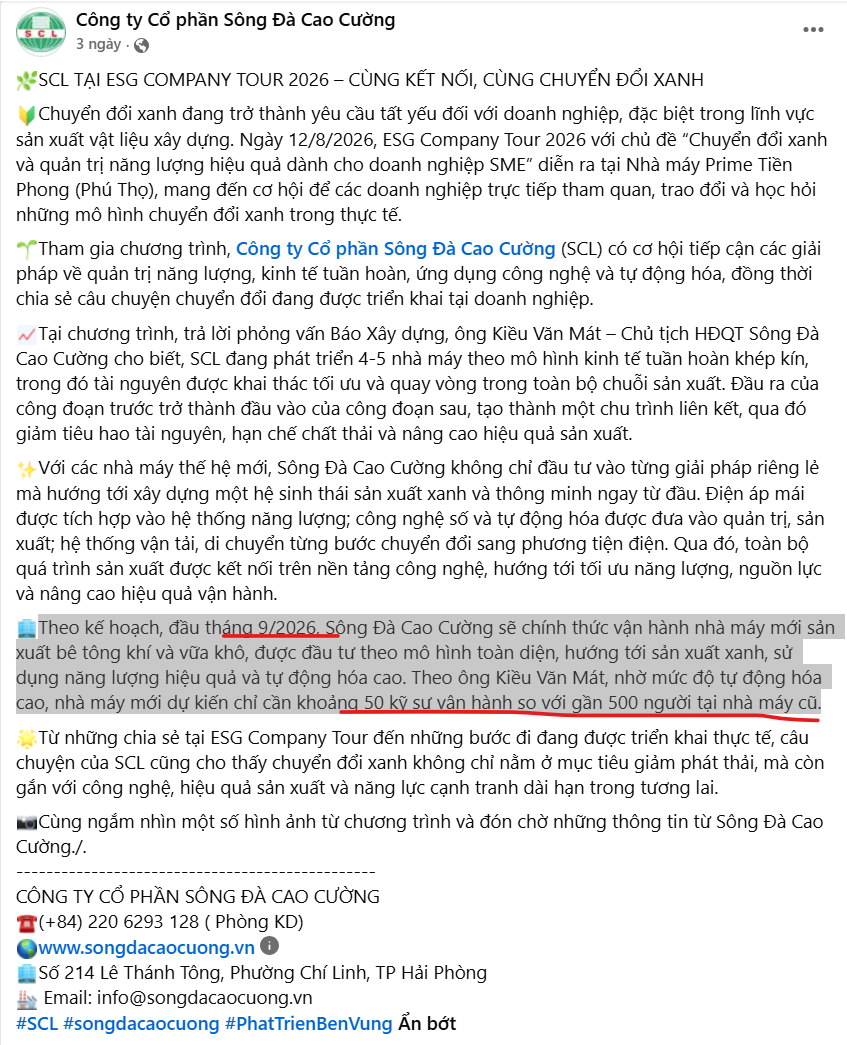
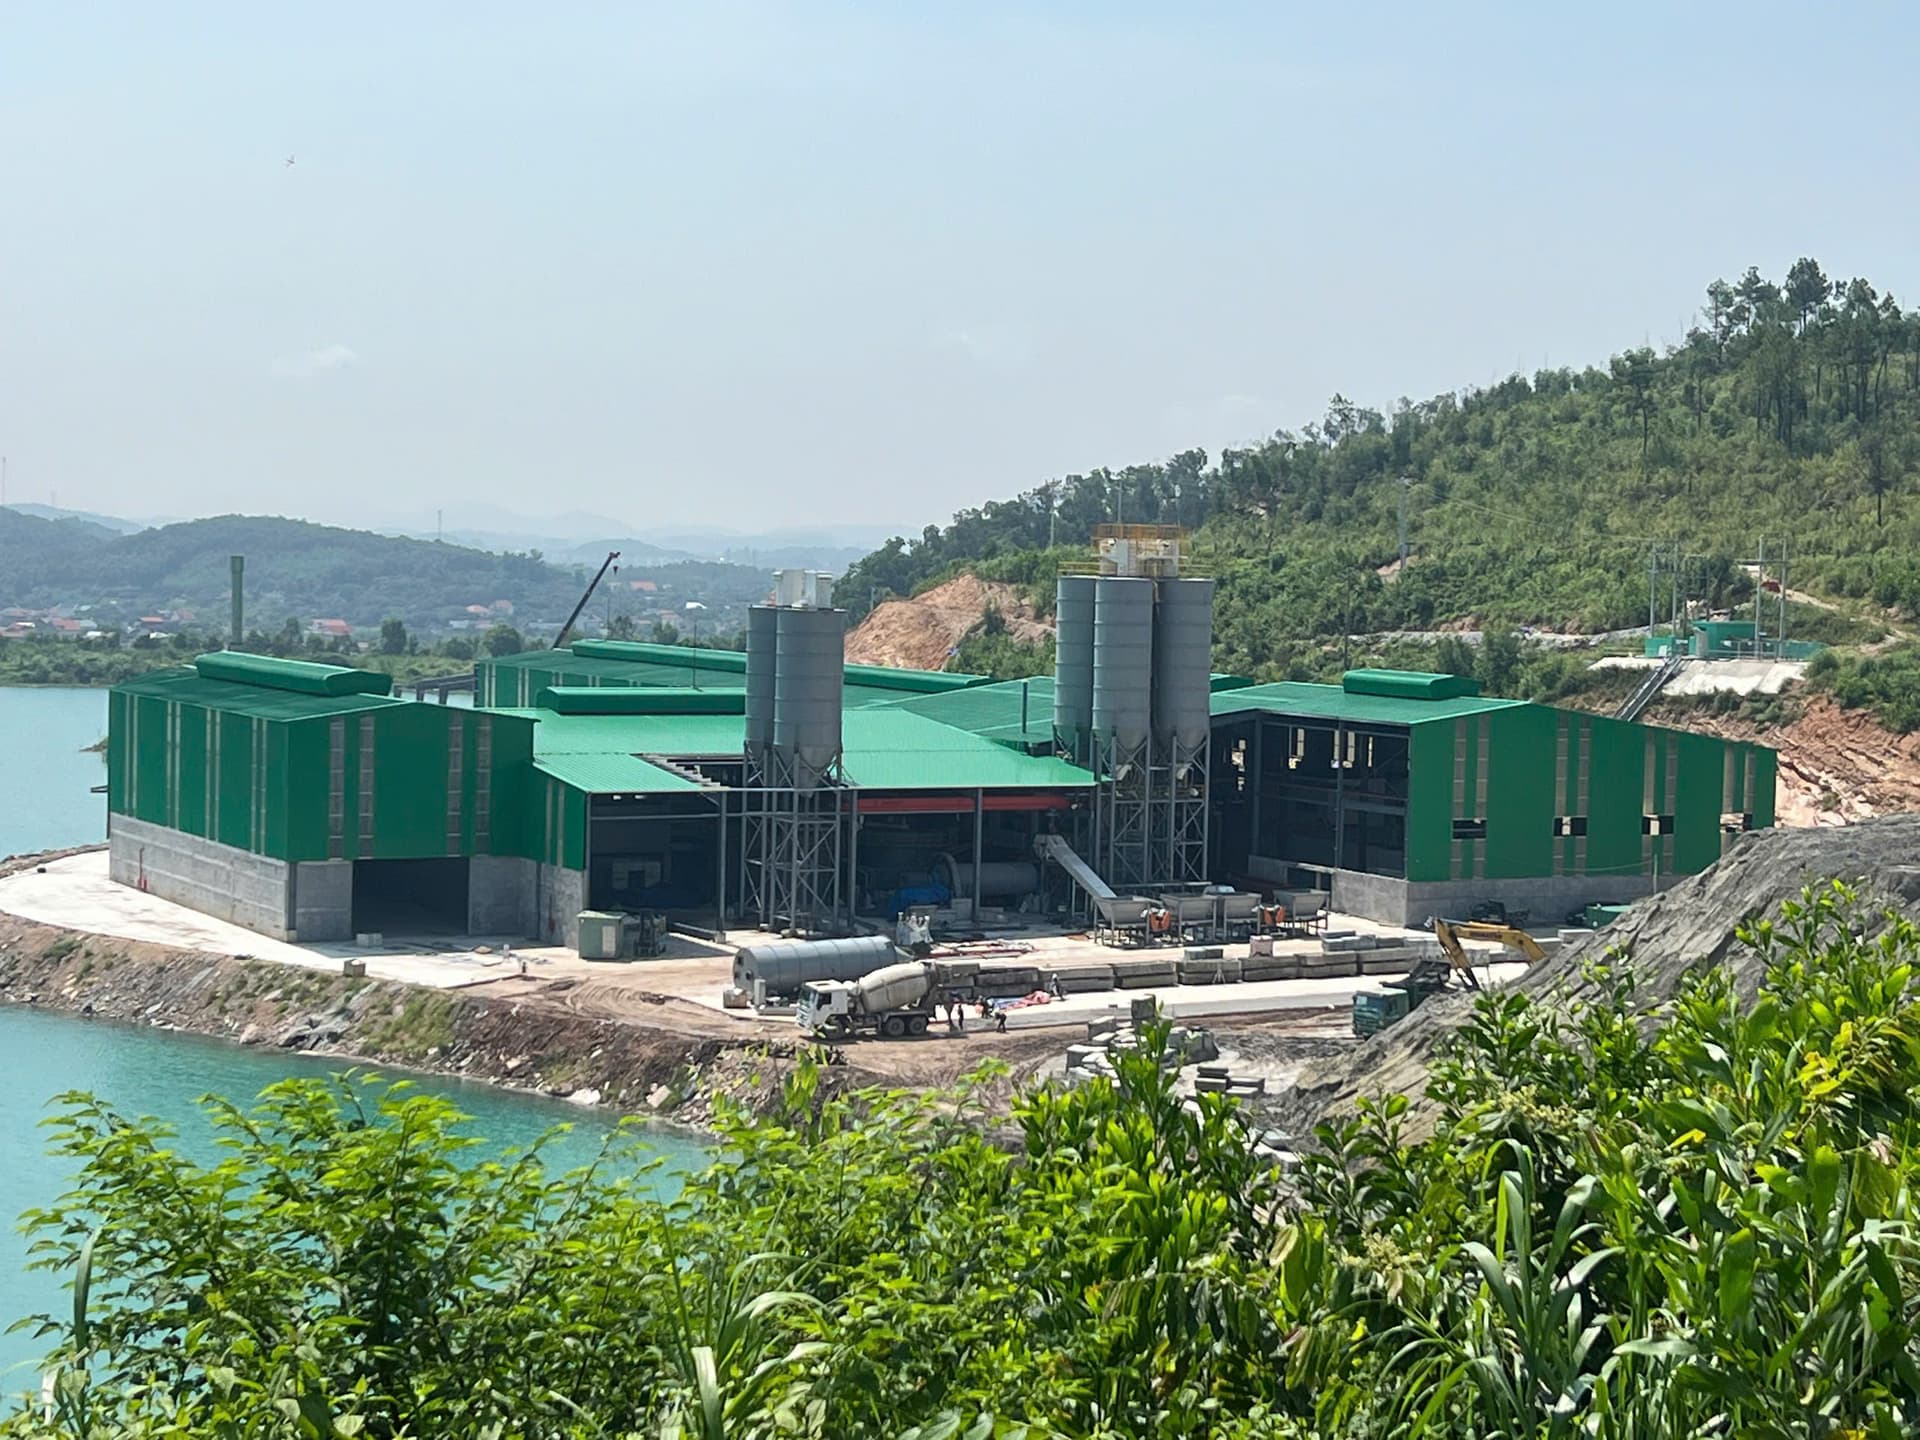
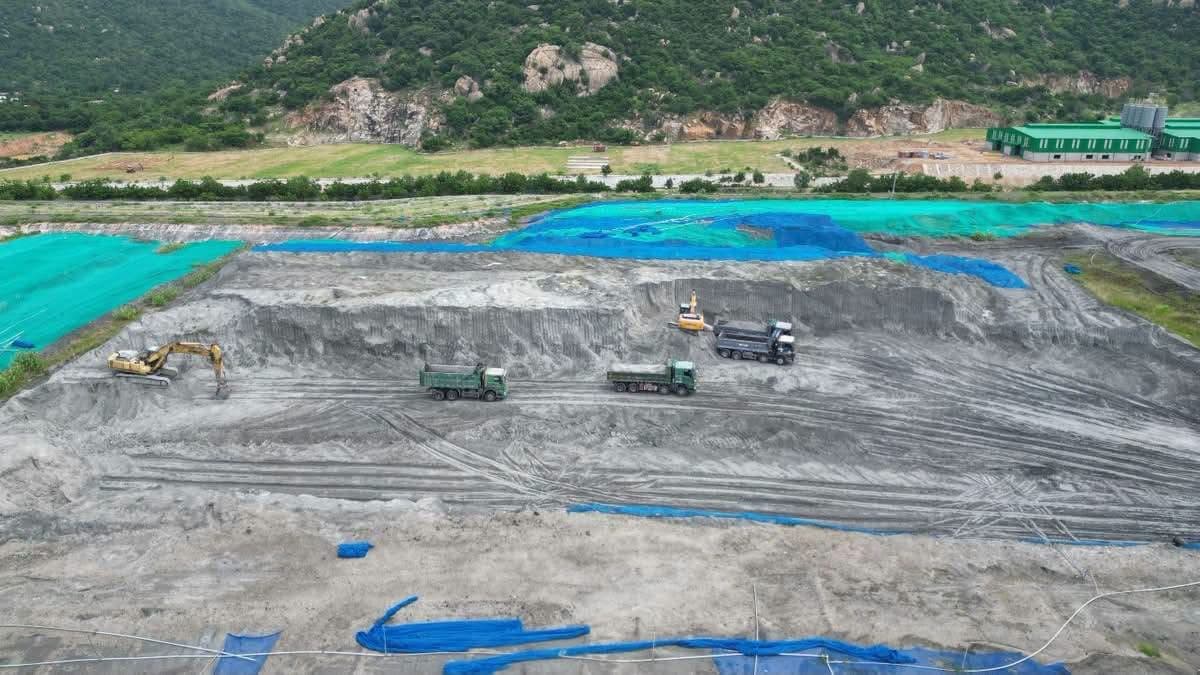
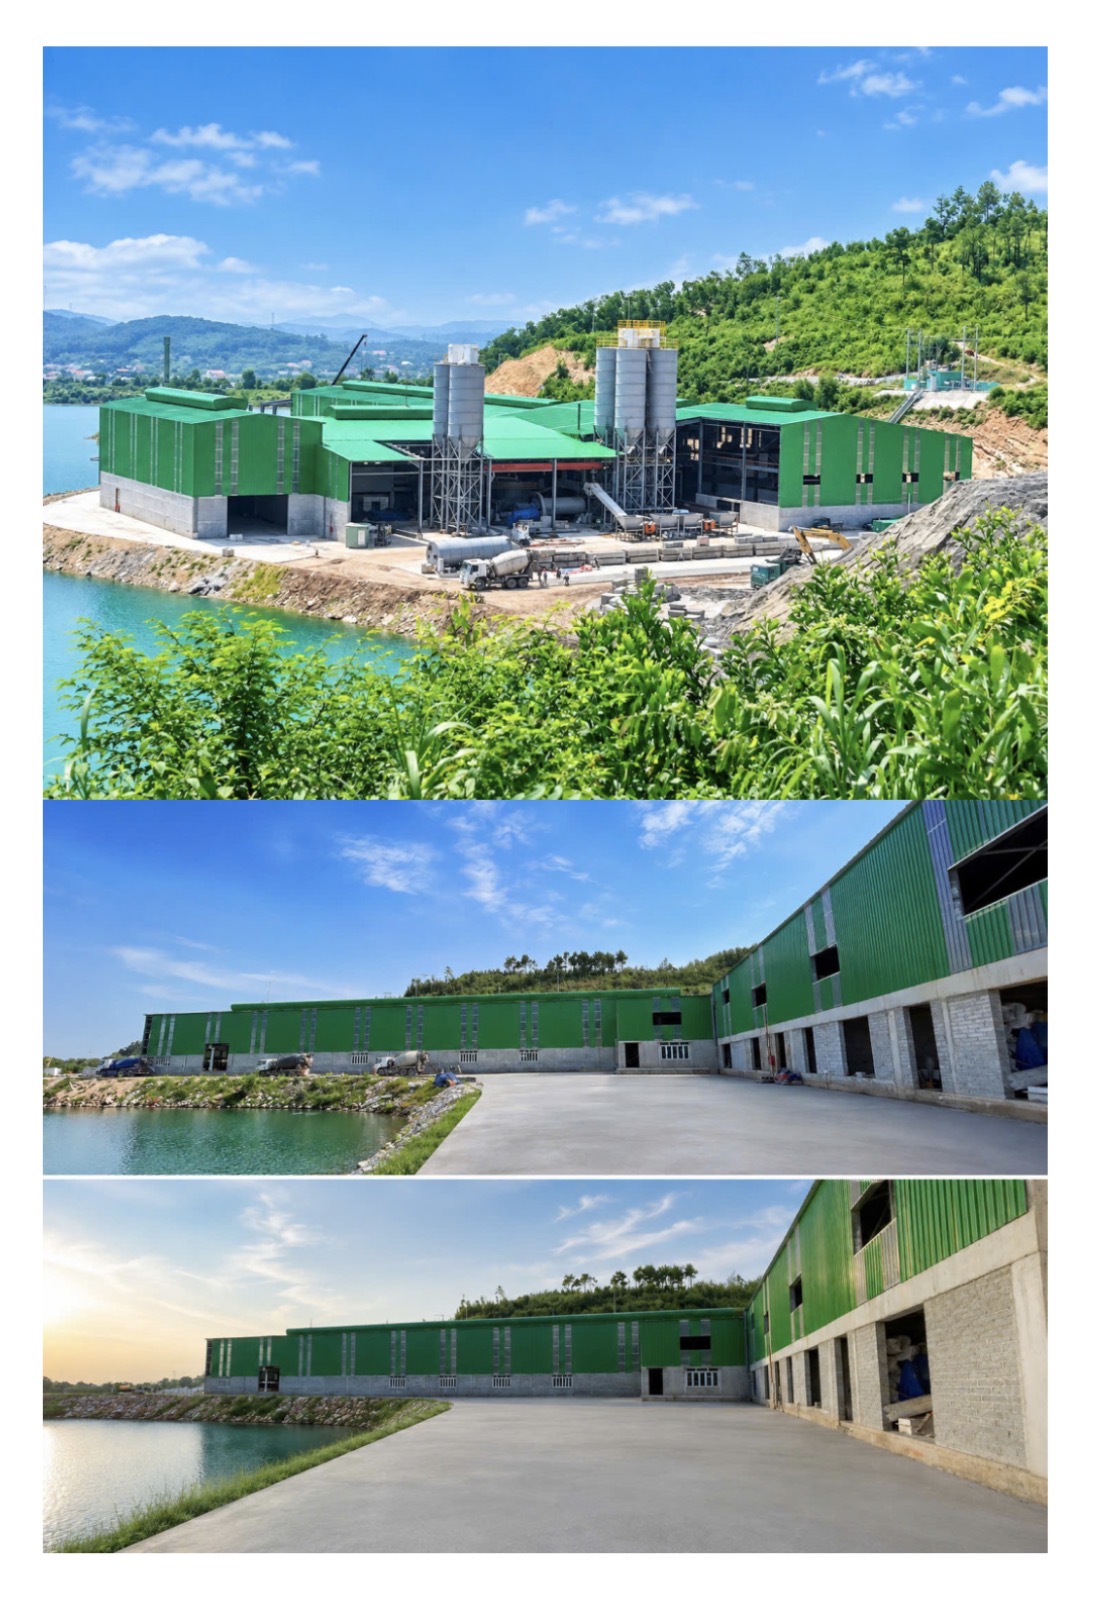
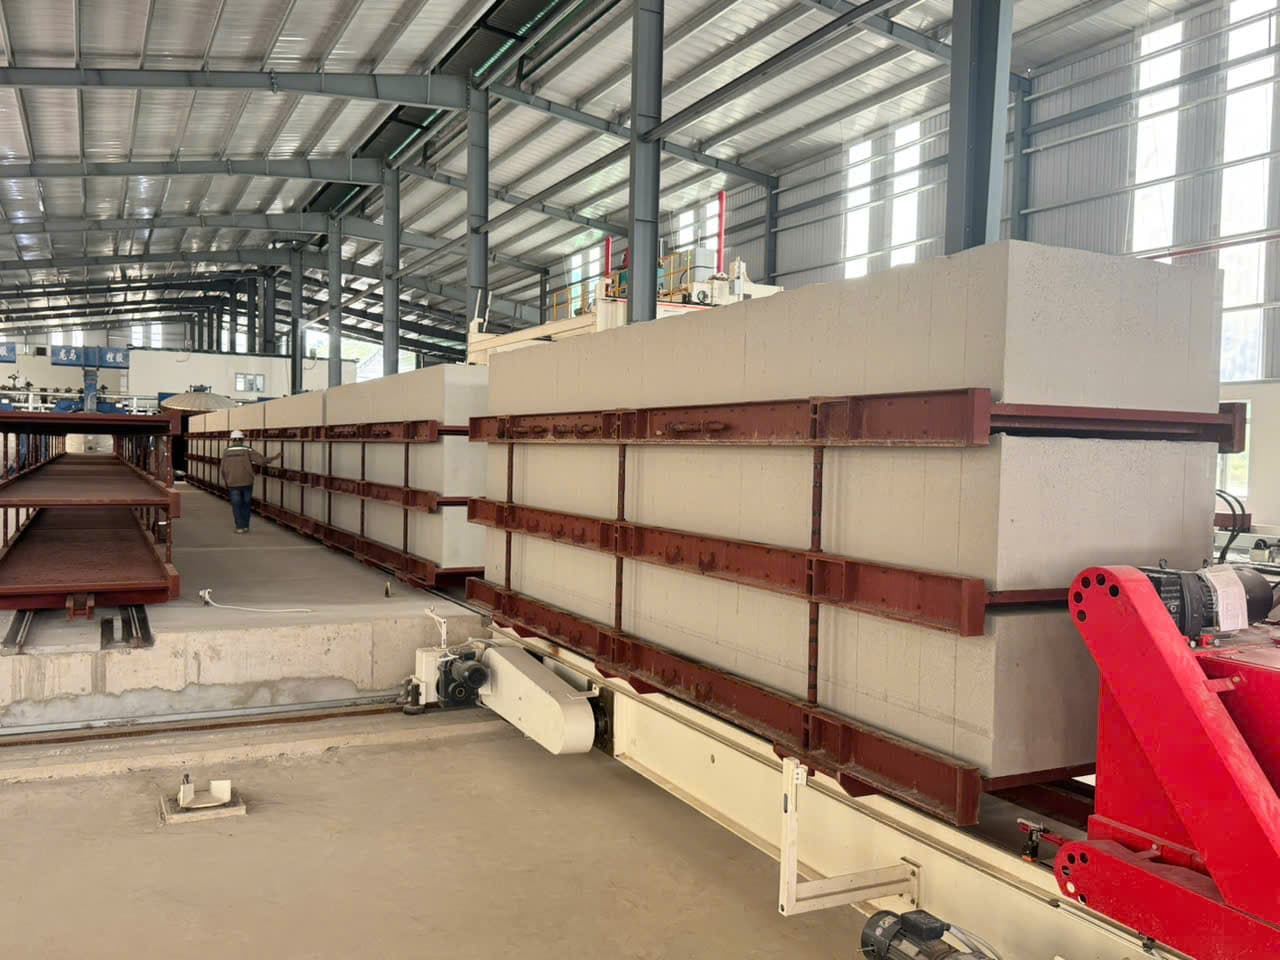
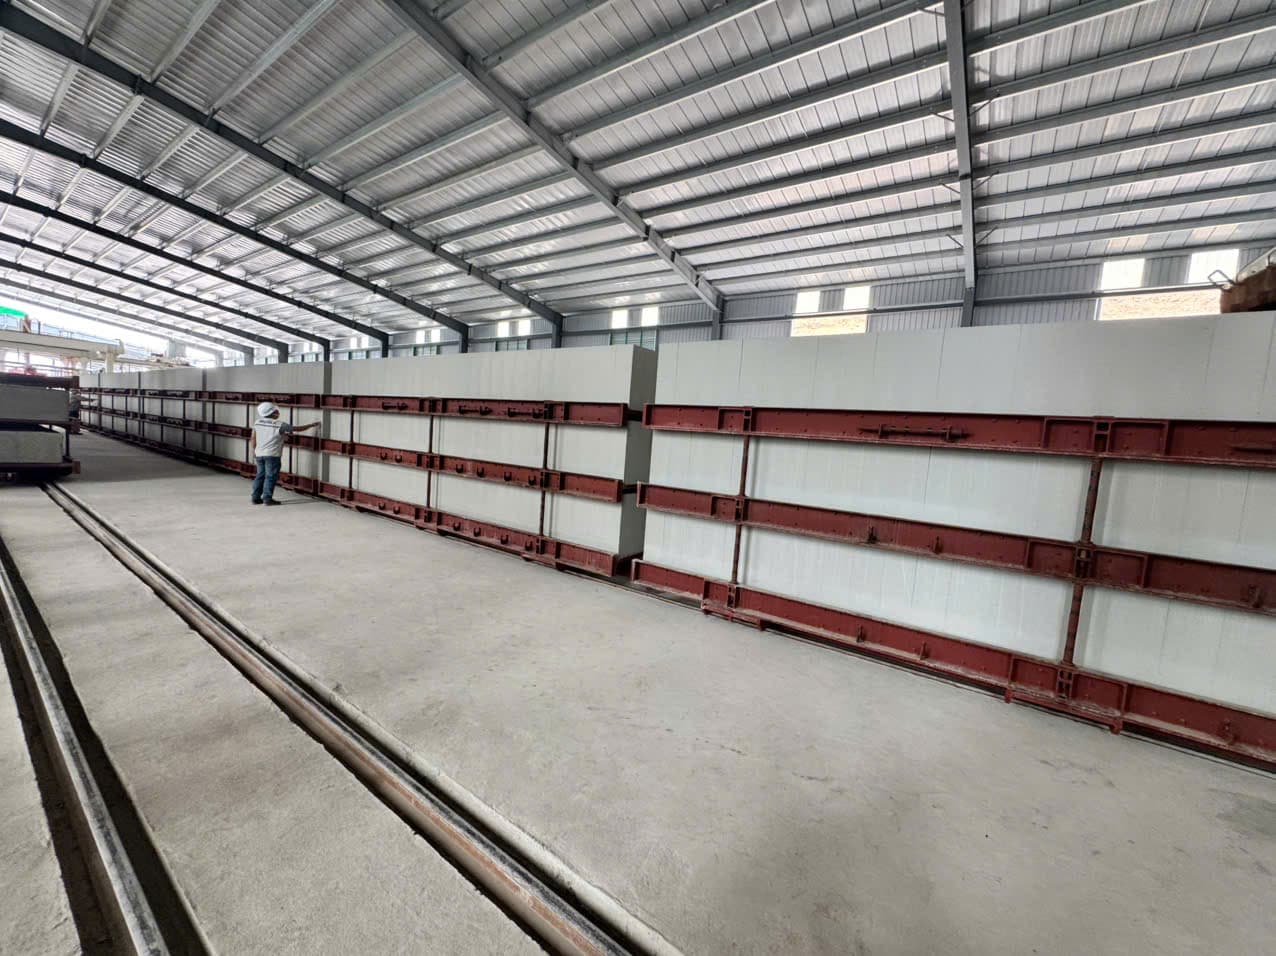
Nhà máy mới là trục của toàn bộ câu chuyện SCL. Doanh nghiệp đang gấp rút lắp đặt và hoàn thiện nhà máy sản xuất tại Phả Lại, với sản phẩm chính là tấm panel ALC và gạch B4, dự kiến chạy không tải vào cuối tháng 6/2026. Theo định hướng, toàn bộ gạch B4 và tấm panel ALC sẽ được sản xuất tập trung tại nhà máy này để nâng cao hiệu quả và năng suất.
Điều khiến dự án đáng chú ý là quy mô đóng góp tiềm năng. Theo trao đổi với ban lãnh đạo, sản phẩm gần như không phải lo đầu ra - sản xuất ra bán không kịp. Với doanh thu hàng năm dự kiến tối thiểu ~650 tỷ, biên lãi gộp ~40% và biên lãi ròng bình quân ~25%, nhà máy mới có thể mang về khoảng 40 tỷ lãi ròng/năm khi vận hành ổn định. Đây chính là yếu tố quyết định liệu SCL có chuyển sang một nền lợi nhuận cao hơn hẳn hay không.
- CƠ CẤU ĐẦU TƯ VÀ LỘ TRÌNH MỞ RỘNG
Dự án nhà máy Phả Lại có tổng mức đầu tư ~262,9 tỷ đồng, cơ cấu 30% vốn chủ sở hữu (~78,9 tỷ) và 70% vốn vay ngân hàng (~184 tỷ, dự kiến từ BIDV) - tức tỷ lệ đòn bẩy ở mức khá cao. Đây là một canh bạc có tính toán: SCL chấp nhận gánh chi phí lãi vay đáng kể để đặt cược vào một sản phẩm mà ban lãnh đạo tin là đã có đầu ra xác định. Nếu nhà máy đạt công suất nhanh, đòn bẩy sẽ khuếch đại lợi nhuận; ngược lại, nếu đầu ra chậm hơn kỳ vọng, chi phí lãi vay cố định sẽ bào mòn biên lãi trong giai đoạn đầu.
Lộ trình mở rộng không dừng ở Phả Lại. Nếu giai đoạn đầu thành công, SCL có thể triển khai tiếp dự án tấm panel ALC tại Vĩnh Hảo (giai đoạn 2, sau 2027) để phục vụ thị trường miền Nam, mở thêm một chu kỳ tăng trưởng nữa về phía nam, nơi cầu xây dựng đang lớn.
- ĐỘNG LỰC TĂNG TRƯỞNG TRUNG VÀ DÀI HẠN
Tất cả các lớp trên chỉ có nghĩa nếu cầu vật liệu xây dựng tiếp tục mở rộng và đây là lúc bức tranh vĩ mô khớp vào.
Giai đoạn 2026-2030 được kỳ vọng là chu kỳ xây dựng sôi động, dẫn dắt bởi cả đầu tư công lẫn các đại dự án tư nhân, đặc biệt là Vingroup và Sungroup, vốn đã là tệp khách hàng hiện hữu của SCL. Việc gắn sẵn với các chủ đầu tư lớn này giúp SCL hưởng lợi trực tiếp khi các dự án bước vào giai đoạn thi công cao điểm. Câu hỏi với SCL không còn là “có đầu ra không”, mà là “có đủ công suất để đáp ứng không” và đó chính là vai trò của nhà máy mới.
- RỦI RO CẦN THEO DÕI
Tiến độ nhà máy mới là rủi ro chính: toàn bộ câu chuyện đột biến lợi nhuận phụ thuộc vào việc Phả Lại chạy không tải đúng hẹn cuối tháng 6/2026 và sớm đạt công suất ổn định, chậm tiến độ sẽ đẩy lùi điểm rơi lợi nhuận. Các giả định về đầu ra (650 tỷ doanh thu, biên ròng 25%) đến từ trao đổi với ban lãnh đạo, cần được thực tế kiểm chứng khi nhà máy vận hành. Việc phụ thuộc vào một số chủ đầu tư lớn (Vingroup, Sungroup) là con dao hai lưỡi nếu tiến độ các đại dự án này chậm lại, doanh thu SCL chịu tác động trực tiếp. Dự án cũng dùng 70% vốn vay, nên chi phí lãi vay sẽ là một biến số với biên lợi nhuận trong giai đoạn đầu.
- NHẬN ĐỊNH AWMFUND
SCL là câu chuyện của một doanh nghiệp đứng đúng xu hướng vật liệu xây dựng xanh, có nền kinh doanh hiện hữu đang tăng trưởng tốt, và sắp đón một cú huých công suất từ nhà máy mới. Doanh nghiệp ở đúng vị trí phân khúc sản phẩm thay thế hiệu quả hơn; đúng thời điểm chu kỳ xây dựng 2026-2030; với đúng tệp khách hàng là các đại dự án Vingroup, Sungroup đảm bảo đầu ra.
Thị trường đang định giá SCL phần lớn bằng nền lợi nhuận hiện hữu. Phần chưa được phản ánh là bước nhảy lợi nhuận khi nhà máy Phả Lại đi vào vận hành, đưa nền lãi tiềm năng lên ~240 tỷ/năm. Biến số quyết định và cũng là điều cần theo dõi sát nhất là tiến độ và tốc độ lấp đầy công suất của nhà máy mới. Đây là câu chuyện cần kiên nhẫn quan sát qua vài quý tới, khi đóng góp thực tế của dự án dần lộ ra.
= = =
𝐀𝐖𝐌 𝐅𝐮𝐧𝐝 - Big bet on Vietnam’s Future.
𝐓𝐞𝐥: 𝟎𝟖𝟖𝟖.𝟖𝟖.𝟕𝟕.𝟖𝟗
𝐌𝐚𝐢𝐥: 𝐡𝐞𝐥𝐥𝐨@𝐚𝐰𝐦𝐟𝐮𝐧𝐝.𝐯𝐧

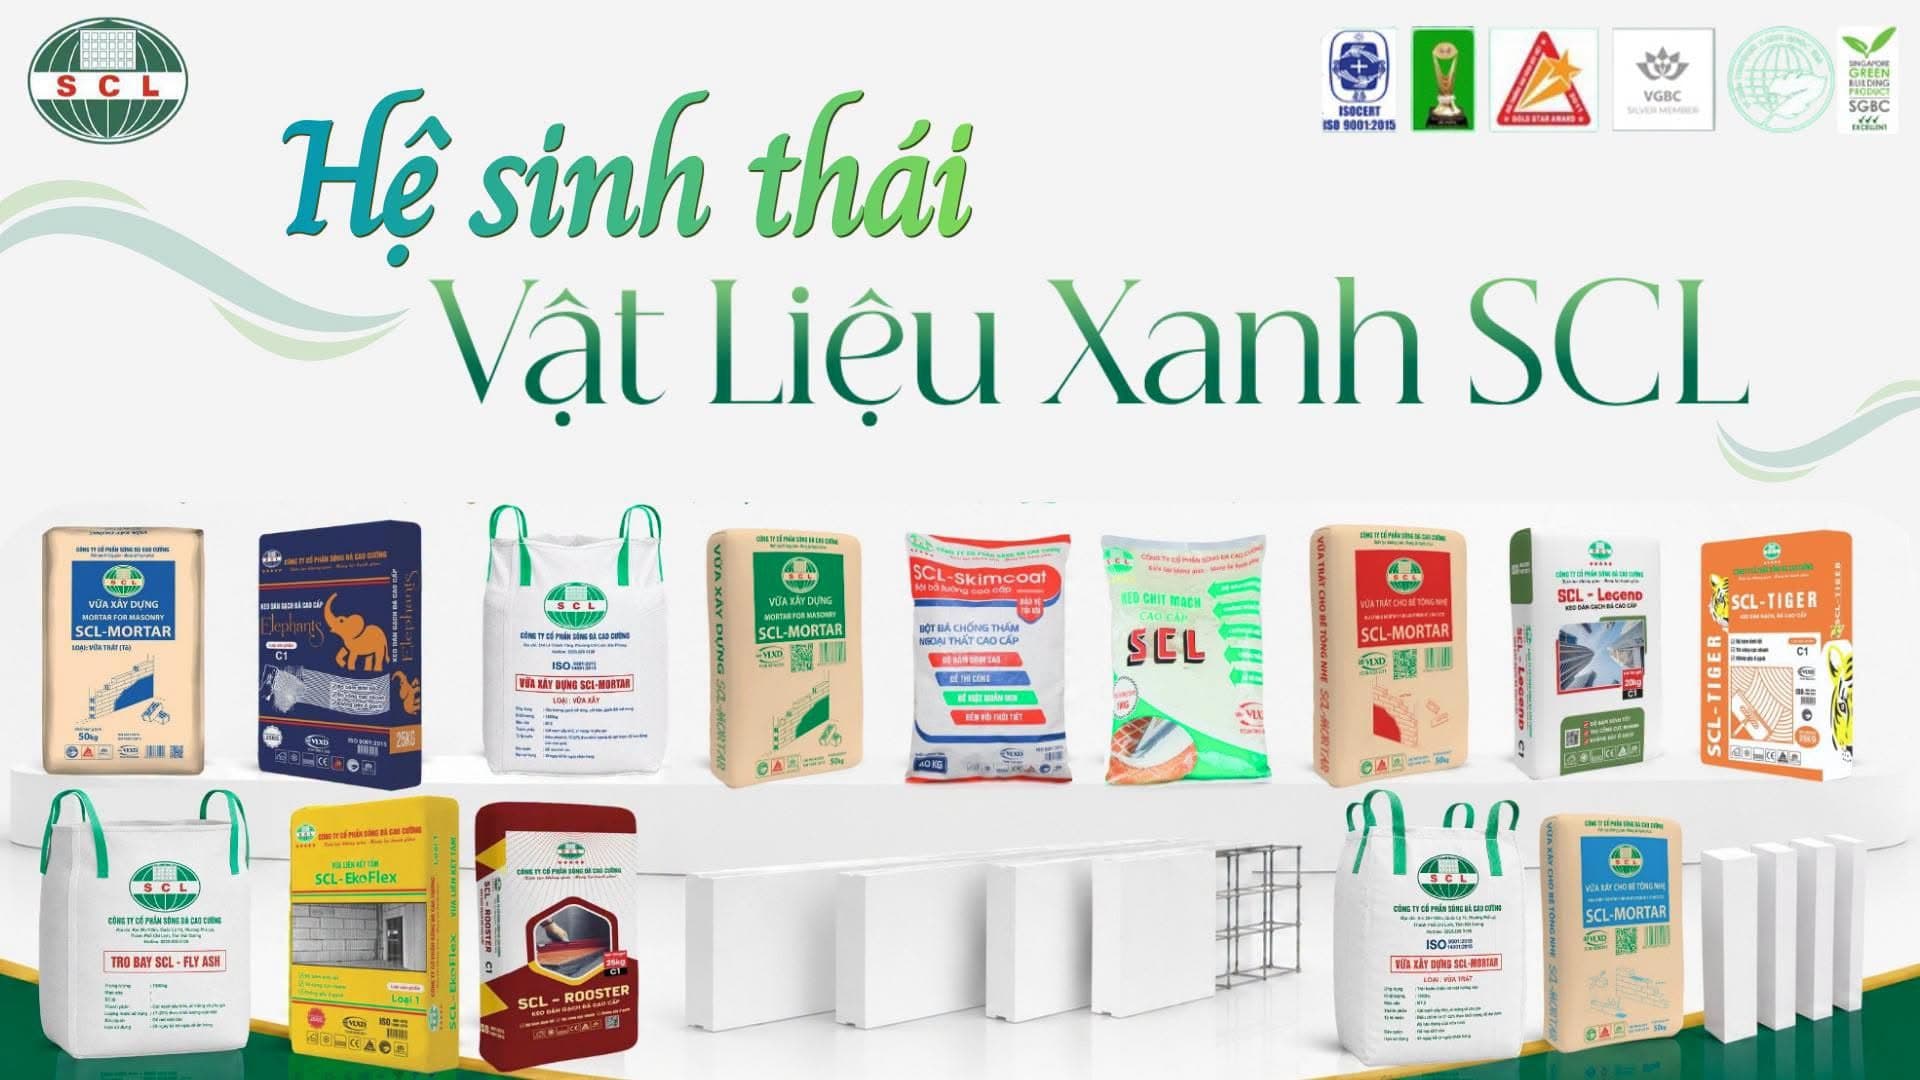
 SCL – TỪ VẬT LIỆU XANH ĐẾN HỆ SINH THÁI XÂY DỰNG BỀN VỮNG
 Một công trình hiện đại không chỉ cần những vật liệu tốt, mà cần những giải pháp đồng bộ, chất lượng và phù hợp với xu hướng phát triển Xanh.
 Với
 Giá trị của các sản phẩm SCL không chỉ nằm ở chất lượng, tính ổn định và khả năng ứng dụng, mà còn ở định hướng sử dụng hiệu quả nguồn tài nguyên, giảm lãng phí, tiết kiệm năng lượng và hướng tới những công trình thân thiện hơn với môi trường.
 Chất lượng là nền tảng để SCL bước ra thị trường. Các sản phẩm không ngừng được hoàn thiện về tiêu chuẩn, chất lượng và năng lực kiểm soát, đáp ứng những yêu cầu ngày càng cao của thị trường, đồng thời từng bước khẳng định năng lực thông qua các chứng nhận, tiêu chuẩn được công nhận trong nước và quốc tế. Đây là cơ sở để Sông Đà Cao Cường tự tin đưa sản phẩm đến nhiều đối tác, khách hàng và thị trường trong, ngoài nước.
 SCL – Vật liệu chất lượng cho công trình hôm nay, giải pháp Xanh cho tương lai./.