SCS – Hết một thời 'độc quyền'

Hôm nay, Thỏ có dịp trao đổi với chị Bình – một NĐT mới, từng trải qua không ít thăng trầm trên TTCK. Chị không phải mẫu người thích “ăn nhanh” hay chịu rủi ro cao. Chị chọn SCS vì tin vào lợi thế cạnh tranh vững chắc của DN trong mảng ‘vận tải hàng hóa hàng không’.

  1. Thị phần ~48%, được hậu thuẫn bởi 2 DNNN lớn là Gemadept và ACV.

  2. Biên LNG ~80%, biên LNST >60%.

  3. Không vay nợ, LN hằng năm 500–700 tỷ, cổ tức đều đặn 3.000–5.000đ/cổ phiếu.

Tuy nhiên, thời gian gần đây, dù thị trường chung liên tục vượt đỉnh, SCS lại điều chỉnh giảm từ vùng 70 → 65 và hiện đã thủng 60. Chị Bình lo lắng, muốn mua thêm để bình quân giá (BQG) khi đang lỗ ~10%.

Thỏ khuyên chị không nên mua BQG trong giai đoạn cổ phiếu đi ngược kỳ vọng. Trước tiên cần xem lại mô hình kinh doanh, nhận diện thay đổi nội tại hay rủi ro mới phát sinh. Nếu xem xét mua thêm, nên đợi khi có đủ dữ kiện rõ ràng — ví dụ BCTC 2H2025, cập nhật hợp đồng với ACV hoặc diễn biến luồng hàng tại Sân bay Long Thành (SBLT).

Sau đó, tớ đọc kỹ hơn mã SCS này, thấy ra có một vài rủi ro hay sự thay đổi mạnh mẽ trong cấu trúc hạ tầng vận tải:

(1) Biên LNST sẽ giảm mạnh do SCS bắt đầu hết thời hạn ưu đãi thuế, bắt đầu chịu mức thuế 20% từ năm 2025 (BCTC Q1 &Q2/2025 đã phản ánh).

(2) Khi SBLT đi vào hoạt động, sản lượng tại Tân Sơn Nhất – nơi SCS chiếm thị phần lớn → sẽ giảm dần. Thêm vào đó, hàng đi Mỹ suy yếu do chính sách thuế đối ứng. Theo ước tính của KBSV, sản lượng quốc tế SCS có thể biến động giảm lần lượt ~4,5% / -24% / -18% / -24% yoy trong GĐ2026–2029.

(3) Giờ môi trường đâu tư đang thay đổi mạnh mẽ, thể chế & chính sách, chả có DN nào độc quyền mãi hay sống trên “nhung lụa” với BLN cao ngất ngưỡng. Rất nhiều DN lớn muốn tham gia giành lấy miếng bánh này. SCS đang mất đi lợi thế đó, SCS phải cạnh tranh hơn với nhiều đối thủ như VJC hay Vietravel (T&T),…

Thỏ viết ra câu chuyện này để mọi người tham khảo cũng như rút ra bài học đầu tư gì đó cho bản thân mình, không phải tin tưởng một DN, mua xong rồi để đó mà không theo dõi và bám sát gì. Phải chăm lo khoản đầu tư, chăm sóc nó như ‘đứa con tinh thần’ của mình vậy. Nếu nó có gì thay đổi thì phải nhận biết, nắm bắt và để kịp thời điều chỉnh khi cần.

Chắc chắn rồi, các rủi ro cấu trúc như hết thuế ưu đãi, luồng bay dịch chuyển, cạnh tranh gia tăng là những biến số quan trọng có thể ảnh hưởng đến triển vọng SCS. Giai đoạn tới, theo tớ phân tích ở trên thì nên tiếp cận với SCS với góc nhìn ổn định, phòng thủ thay vì kỳ vọng tăng trưởng mạnh.
1 Likes

SCS: Biên lợi nhuận vẫn duy trì mức cao dù sản lượng hàng hóa còn chịu áp lực

Công ty Cổ phần Dịch vụ Hàng hóa Sài Gòn (SCS) đã công bố kết quả kinh doanh quý II/2026 với doanh thu khoảng 279 tỷ đồng, giảm 4,3% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt khoảng 189 tỷ đồng, gần như đi ngang so với cùng kỳ năm trước. Đáng chú ý hơn là diễn biến so với quý liền trước: cả doanh thu lẫn lợi nhuận đều cải thiện so với quý I/2026, cho thấy đà suy giảm sản lượng đã chậm lại đáng kể sau giai đoạn khó khăn.

Áp lực sản lượng đến từ việc các hãng bay tái cơ cấu mạng lưới sau những xáo trộn liên quan đến xung đột tại khu vực Trung Đông trong giai đoạn trước đó. Đây là yếu tố mang tính bên ngoài, tác động trực tiếp đến lượng hàng hóa quá cảnh và luân chuyển qua nhà ga của SCS. Việc doanh thu và lợi nhuận cải thiện dần theo từng quý phản ánh quá trình các hãng hàng không lớn dần ổn định lại lịch bay và tuyến vận chuyển, khiến tác động tiêu cực lên sản lượng khai thác của công ty được hấp thụ dần, dù chưa hoàn toàn chấm dứt.

Điểm đáng lưu ý nhất trong bức tranh quý II/2026 không nằm ở tăng trưởng doanh thu mà ở khả năng duy trì biên lợi nhuận. Biên lợi nhuận gộp đạt 79,1%, cải thiện so với mức 78,4% của quý I, còn biên lợi nhuận ròng đạt 67,5%, cao nhất trong năm quý gần đây. Điều này cho thấy dù sản lượng chưa phục hồi hoàn toàn, cơ cấu chi phí vận hành của SCS vẫn được kiểm soát tốt, giúp hiệu quả sinh lời trên mỗi đồng doanh thu không những không xấu đi mà còn nhích lên. Tính lũy kế bốn quý gần nhất, doanh thu tăng 6,4% và lợi nhuận sau thuế tăng 5,4%, với ROE bình quân khoảng 46,4% - mức sinh lời trên vốn chủ sở hữu thuộc nhóm cao nhất trong số các doanh nghiệp niêm yết cùng lĩnh vực dịch vụ hạ tầng hàng không.

Nền tảng tài chính là yếu tố hỗ trợ quan trọng cho lợi nhuận trong giai đoạn lãi suất còn ở mức cao. Kết quả tài chính ròng quý II/2026 đạt 28,36 tỷ đồng, tăng so với mức 21,27 tỷ đồng của quý I, chủ yếu nhờ quy mô tiền mặt và các khoản đầu tư ngắn hạn lớn mà công ty đang nắm giữ. Đây là khoản thu bổ sung có tính ổn định hơn so với các khoản lợi nhuận bất thường khác, do xuất phát từ cấu trúc vốn đặc thù của doanh nghiệp chứ không phải từ một giao dịch mang tính thời điểm. Với vốn chủ sở hữu 1.624,74 tỷ đồng trên tổng tài sản 2.310,67 tỷ đồng, SCS gần như không sử dụng đòn bẩy tài chính, giúp công ty tránh được áp lực chi phí lãi vay và có dư địa để duy trì chính sách cổ tức tiền mặt cao mà không ảnh hưởng đến khả năng thanh khoản.

Về chính sách phân phối lợi nhuận, SCS duy trì cổ tức tiền mặt đều đặn qua các năm, với tổng mức chi trả cho năm 2025 ở mức 5.000 đồng/cổ phiếu, tương đương tỷ lệ 50% trên mệnh giá. Mức cổ tức này được chi trả sau một năm 2025 mà công ty ghi nhận lợi nhuận sau thuế kỷ lục 751 tỷ đồng, tăng 8,4% so với năm trước, cùng doanh thu thuần 1.197 tỷ đồng, tăng 15,4% so với cùng kỳ. Việc lợi nhuận và doanh thu năm 2025 đều tăng trưởng hai chữ số cho thấy giai đoạn khó khăn về sản lượng chỉ thực sự xuất hiện rõ nét từ các quý gần đây, chứ không phải là xu hướng xuyên suốt của doanh nghiệp.

Biến số lớn nhất đối với triển vọng dài hạn của SCS nằm ở câu chuyện mở rộng công suất khai thác. Doanh nghiệp không được lựa chọn làm chủ đầu tư dự án nhà ga hàng hóa tại sân bay quốc tế Long Thành - dự án được xem là cơ hội mở rộng quy mô hoạt động đáng kể trong dài hạn cho các doanh nghiệp khai thác hạ tầng hàng không. Hiện công ty đang thảo luận phương án hợp tác với Tổng công ty Cảng hàng không Việt Nam (ACV) để tham gia vào hệ sinh thái tại Long Thành theo hình thức khác, tuy nhiên chi tiết của phương án này chưa được công bố. Đây là yếu tố cần tiếp tục theo dõi vì sẽ ảnh hưởng trực tiếp đến dư địa tăng trưởng công suất của SCS trong những năm tới, trong bối cảnh nhà ga hiện hữu tại Tân Sơn Nhất có giới hạn về diện tích mở rộng.

Nhìn chung, kết quả quý II/2026 của SCS phản ánh một doanh nghiệp đang trải qua giai đoạn sản lượng chịu áp lực ngắn hạn do yếu tố khách quan từ ngành hàng không, nhưng vẫn giữ được nền tảng sinh lời và tài chính vững chắc nhờ biên lợi nhuận cao, cơ cấu vốn an toàn và dòng tiền dồi dào. Diễn biến cải thiện theo quý cho thấy tác động tiêu cực đang dần được hấp thụ, song mức độ phục hồi sản lượng trong các quý tới vẫn phụ thuộc vào tốc độ ổn định lại mạng lưới của các hãng bay quốc tế. Về dài hạn, khả năng tham gia vào dự án Long Thành thông qua hợp tác với ACV sẽ là yếu tố quyết định liệu SCS có duy trì được vị thế và dư địa tăng trưởng công suất sau khi nhà ga hiện tại tại Tân Sơn Nhất tiệm cận giới hạn khai thác hay không.


Để được tư vấn đầu tư chi tiết và phù hợp với danh mục cá nhân, quý nhà đầu tư vui lòng liên hệ Duy Anh qua trang bio.

Chào bác chủ top @ThoThongThai, bác @DuyAnhVDSC và các bác quan tâm đến cổ phiếu SCS,

Rất đồng tình với cập nhật KQKD Q2/2026 chi tiết của bác @DuyAnhVDSC cũng như góc nhìn của bác chủ top về vị thế của SCS. Đúng như các bác nhận định, biến số lớn nhất và cũng là nỗi băn khoăn lớn nhất của thị trường hiện nay đối với SCS chính là bài toán tăng trưởng công suất dài hạn và “ván cờ” tại Cảng HKQT Long Thành khi nhà ga hiện hữu tại Tân Sơn Nhất dần tiệm cận công suất thiết kế.

Tuy nhiên, nếu bóc tách dữ liệu định lượng và diễn biến thực tế thì SCS đang sở hữu 3 bệ đỡ giá trị rất vững chắc:

  1. Chuyển hóa thách thức thành động lực tăng trưởng từ Long Thành: Dù không trực tiếp làm chủ đầu tư xây dựng hạ tầng, SCS đã ký MOU hợp tác chiến lược vận hành Nhà ga hàng hóa LTA-C1 (công suất 550.000 tấn/năm) với cổ đông lớn ACV (nắm giữ 13.69% vốn). Điều này giúp SCS nhân rộng mô hình vận hành đa trạm (dual-station), vừa giữ vững chân hàng quốc tế và tệp khách hàng hơn 30 hãng bay tại Tân Sơn Nhất, vừa đón đầu dòng hàng hóa bùng nổ khi Long Thành đi vào khai thác.

  2. Cỗ máy dòng tiền tự do (FCF) và pháo đài tài chính: Biên EBITDA duy trì trên 80%, ROE bình quân đạt ~46-50%, dòng tiền tự do FCF ổn định hơn 720 tỷ VND/năm. Doanh nghiệp hoàn toàn sạch nợ vay và sở hữu lượng tiền mặt ròng hơn 1.450 tỷ VND (~33.8% vốn hóa). Nền tảng này bảo chứng vững chắc cho chính sách cổ tức tiền mặt đều đặn 5.000 - 5.500 đ/cp mỗi năm (tỷ suất lợi tức tiền mặt lên tới 12.4%/năm, vượt trội hoàn toàn so với gửi tiết kiệm).

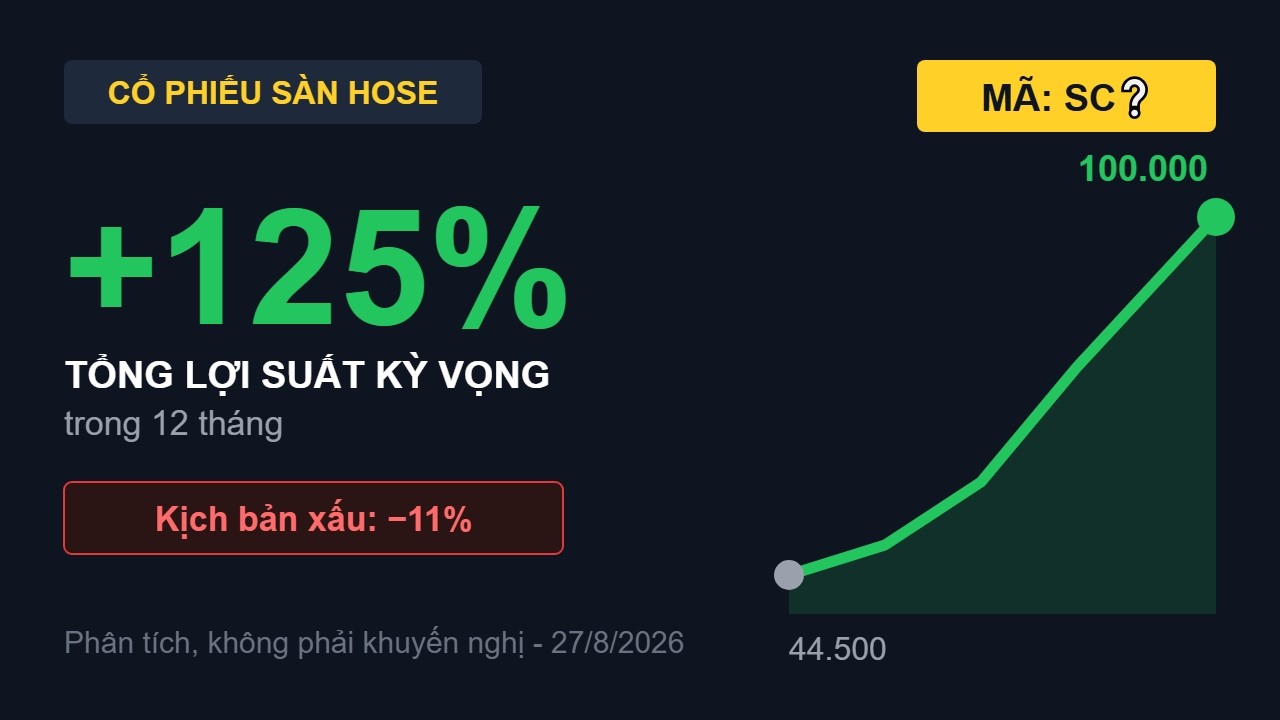
  3. Định giá chiết khấu sâu mang lại biên an toàn lớn: Thị trường phản ánh thái quá tâm lý lo ngại về Long Thành khiến P/E forward rơi về vùng ~5.6x và EV/EBITDA chỉ ~2.89x. Mô hình định giá kết hợp (DCF, EV/EBITDA, P/E) xác định giá trị hợp lý của SCS ở mức 74.476 đ/cp (kỳ vọng tổng lợi suất +79.7% trong 12 tháng, bao gồm cổ tức tiền mặt).

Gửi bác chủ top, bác DuyAnhVDSC và các bác video phân tích chi tiết báo cáo tài chính, mô hình dòng tiền và chiến lược hợp tác vận hành Long Thành của SCS để mọi người tiện theo dõi và thảo luận trực tiếp ngay tại diễn đàn:

1 Likes

SCS: Long Thành sẽ tạo áp lực lợi nhuận từ 2027, cổ tức cao là vùng đệm đáng chú ý

Triển vọng của CTCP Dịch vụ Hàng hóa Sài Gòn (SCS) đang bước vào giai đoạn có sự thay đổi đáng kể khi sân bay Long Thành dự kiến bắt đầu khai thác nhà ga hàng hóa số 1 trong nửa đầu năm 2027. Đây là yếu tố có thể làm suy giảm sản lượng hàng hóa quốc tế xử lý tại Tân Sơn Nhất, qua đó gây áp lực lên lợi nhuận của SCS trong nhiều năm. Tuy nhiên, bảng cân đối tiền mặt lớn, thu nhập tài chính cải thiện và khả năng duy trì cổ tức tiền mặt cao đang tạo ra một phần vùng đệm cho doanh nghiệp trong giai đoạn chuyển tiếp.

Năm 2026, lợi nhuận sau thuế sau lợi ích cổ đông thiểu số của SCS được kỳ vọng đạt khoảng 760 tỷ đồng, tăng nhẹ 1% so với cùng kỳ. Kết quả này đáng chú ý trong bối cảnh sản lượng hàng hóa chịu ảnh hưởng bởi gián đoạn thương mại liên quan đến xung đột Trung Đông. Phần suy giảm về sản lượng được bù đắp nhờ giá bán bình quân tốt hơn kỳ vọng và thu nhập tài chính cao hơn.

Một yếu tố quan trọng khác là thời điểm vận hành nhà ga hàng hóa số 1 tại Long Thành được giả định lùi sang nửa đầu năm 2027. Điều này đồng nghĩa quá trình dịch chuyển hàng hóa quốc tế khỏi Tân Sơn Nhất diễn ra chậm hơn, giúp SCS có thêm thời gian duy trì sản lượng và giá dịch vụ hiện tại. Đây chủ yếu là sự trì hoãn của áp lực cạnh tranh hơn là một động lực tăng trưởng mới, vì vậy cần phân biệt rõ giữa lợi ích ngắn hạn và triển vọng dài hạn của hoạt động cốt lõi.

Áp lực rõ rệt hơn dự kiến xuất hiện từ năm 2027. Lợi nhuận sau thuế của SCS có thể giảm khoảng 19% so với năm trước khi Long Thành bắt đầu tiếp nhận một phần hàng hóa quốc tế tại khu vực phía Nam. Sản lượng hàng quốc tế của SCS được dự báo giảm khoảng 17%, trong khi giá bán bình quân gộp có thể giảm khoảng 10%.

Dù vậy, tác động lên lợi nhuận chưa diễn ra ngay lập tức ở mức tối đa. Việc Long Thành vận hành muộn hơn giúp SCS giữ lại hoạt động tại Tân Sơn Nhất trong thời gian dài hơn, trong khi thu nhập tài chính tiếp tục đóng vai trò hỗ trợ. Với lượng tiền mặt ròng lớn và mặt bằng lãi suất cao hơn, thu nhập tài chính ròng năm 2027 có thể tăng khoảng 47%. Đây là yếu tố tích cực đối với tổng lợi nhuận, nhưng không nên xem là sự cải thiện của hoạt động khai thác hàng hóa cốt lõi.

Câu chuyện quan trọng nhất đối với SCS vì vậy không nằm ở riêng năm 2027 mà là tốc độ dịch chuyển hàng hóa quốc tế từ Tân Sơn Nhất sang Long Thành trong nhiều năm tiếp theo. Theo giả định hiện tại, Long Thành có thể chiếm khoảng 30% lượng hàng hóa quốc tế khu vực phía Nam trong năm 2027, sau đó tăng dần lên 40%, 50%, 60%, 70% và 80% trong giai đoạn 2028–2032.

Nếu kịch bản này diễn ra, lợi nhuận của SCS có khả năng tiếp tục suy giảm trong nhiều năm thay vì chỉ giảm một lần khi Long Thành khai trương. Lợi nhuận được dự báo giảm lần lượt khoảng 19%, 9%, 8%, 8%, 9% và 14% mỗi năm trong giai đoạn 2027–2032. Điều này phản ánh một thay đổi mang tính cấu trúc đối với vị thế kinh doanh của SCS tại Tân Sơn Nhất, bởi phần tăng trưởng của thị trường hàng hóa hàng không trong tương lai có thể dịch chuyển ngày càng nhiều sang sân bay mới.

Ở chiều ngược lại, SCS vẫn sở hữu một lợi thế đáng kể là khả năng tạo tiền mặt và chi trả cổ tức. Cổ tức tiền mặt trong 12 tháng tới được kỳ vọng khoảng 5.000 đồng/cổ phiếu, tương đương tỷ lệ chi trả khoảng 70% lợi nhuận. Khi doanh nghiệp chưa phải đầu tư mở rộng quy mô lớn tại Long Thành, lượng tiền mặt hiện hữu có thể tiếp tục hỗ trợ thu nhập tài chính và chính sách cổ tức trong ngắn hạn.

Tuy nhiên, cổ tức cao không loại bỏ được rủi ro suy giảm lợi nhuận dài hạn. Yếu tố cần theo dõi quan trọng nhất vẫn là tiến độ Long Thành, tốc độ chuyển dịch hàng hóa quốc tế và khả năng SCS tham gia vận hành nhà ga hàng hóa tại sân bay mới. Nếu SCS có thể giành quyền vận hành nhà ga hàng hóa số 1 tại Long Thành, cấu trúc triển vọng của doanh nghiệp sẽ thay đổi đáng kể. Ngược lại, nếu hoạt động hàng hóa dịch chuyển nhanh hơn kỳ vọng mà SCS không có nguồn doanh thu thay thế tương ứng, áp lực lên lợi nhuận có thể lớn hơn dự kiến.

Nhìn tổng thể, SCS vẫn có khả năng duy trì kết quả kinh doanh tương đối ổn định trong năm 2026 nhờ giá dịch vụ và thu nhập tài chính, nhưng từ năm 2027 doanh nghiệp sẽ bước vào giai đoạn thách thức hơn khi Long Thành bắt đầu hoạt động. Cổ tức tiền mặt cao là điểm hỗ trợ đáng chú ý, song câu chuyện dài hạn sẽ phụ thuộc chủ yếu vào tốc độ dịch chuyển sản lượng và khả năng SCS tìm được vị thế mới trong hệ sinh thái hàng hóa hàng không tại Long Thành.

Nhà đầu tư quan tâm đến SCS có thể liên hệ Duy Anh qua trang bio để nhận báo cáo phân tích chi tiết và trao đổi trực tiếp về chiến lược đầu tư phù hợp.

SCS: Lợi nhuận được giữ nhờ tiền gửi, Long Thành vẫn là biến số lớn nhất

CTCP Dịch vụ Hàng hóa Sài Gòn (SCS) đang bước vào giai đoạn mà chất lượng lợi nhuận cần được nhìn kỹ hơn tốc độ tăng trưởng lợi nhuận tuyệt đối. Trong Q2/2026, doanh thu giảm 4% so với cùng kỳ xuống 279 tỷ đồng, trong khi lợi nhuận sau thuế gần như đi ngang ở 188 tỷ đồng. Bề ngoài, lợi nhuận vẫn khá ổn định, nhưng hoạt động khai thác hàng hóa cốt lõi thực tế đang chịu áp lực rõ hơn khi sản lượng cả quốc tế lẫn nội địa đều suy giảm.

Nguyên nhân chính nằm ở sản lượng hàng quốc tế. Q2/2026, sản lượng quốc tế của SCS đạt 50 nghìn tấn, giảm 8% so với cùng kỳ. Xung đột tại Trung Đông khiến một số tuyến bay bị gián đoạn và hai khách hàng lớn của SCS là Emirates và Qatar Airways phải cắt giảm tần suất khai thác. Đây là yếu tố đáng chú ý bởi doanh thu khai thác nhà ga hàng hóa đóng tới 95% tổng doanh thu của SCS, đồng nghĩa biến động sản lượng có tác động tương đối trực tiếp đến hoạt động kinh doanh chính.

Sản lượng nội địa cũng chưa tạo được lực bù đắp khi giảm 8% so với cùng kỳ xuống 12 nghìn tấn. Vietjet, khách hàng nội địa lớn nhất của SCS, vẫn duy trì sản lượng khai thác ở mức thấp. Trong bối cảnh đó, tổng sản lượng Q2 giảm 8%, khiến doanh thu khai thác nhà ga giảm 5%.

Điểm cần lưu ý là chi phí của mô hình khai thác nhà ga có tỷ trọng cố định tương đối lớn. Khi sản lượng giảm, doanh thu suy yếu nhưng định phí không giảm tương ứng, khiến biên lợi nhuận gộp Q2/2026 thu hẹp gần 1 điểm phần trăm xuống 79,1%. Vì vậy, dù SCS vẫn duy trì mức biên rất cao, diễn biến này cho thấy hoạt động kinh doanh cốt lõi chưa thực sự cải thiện.

Yếu tố giúp lợi nhuận sau thuế không giảm theo doanh thu lại đến từ hoạt động tài chính. Doanh thu tài chính trong Q2 đạt 29 tỷ đồng, tăng 63% so với cùng kỳ. SCS sở hữu lượng tiền mặt và đầu tư tài chính ngắn hạn rất lớn, khoảng 1.750 tỷ đồng, tương đương 76% tổng tài sản. Trong bối cảnh lãi suất tiền gửi bình quân tăng lên khoảng 7,3%/năm, lượng tiền nhàn rỗi này đang tạo ra nguồn thu đáng kể và hỗ trợ biên lợi nhuận ròng duy trì trên 67%.

Điều này tạo ra một bức tranh khá đặc biệt: lợi nhuận của SCS vẫn có khả năng giữ ổn định trong ngắn hạn, nhưng chất lượng tăng trưởng hiện phụ thuộc nhiều hơn vào thu nhập tài chính thay vì sự mở rộng của hoạt động khai thác hàng hóa. Lũy kế 6 tháng đầu năm, doanh thu đạt 551 tỷ đồng, giảm 1%, trong khi lợi nhuận sau thuế tăng nhẹ 1% lên 362 tỷ đồng.

Áp lực này nhiều khả năng còn kéo dài sang Q3/2026. Sản lượng hàng quốc tế tháng 7 đạt 17,3 nghìn tấn, giảm 10% so với cùng kỳ, cho thấy tác động từ xung đột Trung Đông chưa kết thúc. Sản lượng quốc tế Q3 được dự kiến đạt khoảng 53 nghìn tấn, giảm 10%, trong khi sản lượng nội địa vẫn ở mức thấp. Theo đó, doanh thu Q3 có thể giảm khoảng 6% xuống 294 tỷ đồng và lợi nhuận sau thuế giảm khoảng 2% xuống 200 tỷ đồng.

Đáng chú ý hơn, kỳ vọng sản lượng cả năm 2026 đã được điều chỉnh giảm đáng kể. Sản lượng quốc tế dự kiến chỉ đạt 212 nghìn tấn, giảm 6% so với năm trước và thấp hơn 15% so với dự báo trước đó. Sản lượng nội địa cũng được hạ còn 52 nghìn tấn. Vì vậy, doanh thu năm 2026 dự kiến chỉ quanh 1.187 tỷ đồng, giảm nhẹ so với năm trước. Lợi nhuận sau thuế vẫn có thể tăng khoảng 2% lên 765 tỷ đồng chủ yếu nhờ doanh thu tài chính tăng mạnh.

Về dài hạn, biến số quan trọng nhất lại không nằm ở năm 2026 mà là Sân bay quốc tế Long Thành. Kết quả lựa chọn đơn vị khai thác nhà ga hàng hóa tại Long Thành hiện vẫn chưa có chuyển biến mới, trong khi sân bay dự kiến bắt đầu khai thác từ năm 2027. Đây là sự kiện có thể làm thay đổi đáng kể triển vọng của SCS.

Sự khác biệt giữa hai kịch bản rất lớn. Nếu không tham gia khai thác tại Long Thành, doanh thu năm 2027 theo kịch bản hiện tại có thể giảm mạnh xuống 576 tỷ đồng và lợi nhuận sau thuế còn khoảng 353 tỷ đồng. Ngược lại, nếu SCS được tham gia khai thác, doanh thu năm 2027 có thể đạt khoảng 1.275 tỷ đồng và lợi nhuận sau thuế duy trì quanh 757 tỷ đồng. Điều này cho thấy Long Thành không chỉ là một động lực tăng trưởng bổ sung mà có thể trở thành yếu tố quyết định quy mô hoạt động của SCS trong giai đoạn tiếp theo.

Nhìn chung, SCS vẫn sở hữu nền tảng tài chính rất mạnh, biên lợi nhuận cao và lượng tiền mặt lớn giúp doanh nghiệp duy trì lợi nhuận trong giai đoạn sản lượng suy yếu. Tuy nhiên, hoạt động cốt lõi hiện chưa có tín hiệu phục hồi rõ ràng, trong khi triển vọng từ năm 2027 phụ thuộc đáng kể vào kết quả tại Long Thành. Vì vậy, hai yếu tố cần theo dõi trong các quý tới là khả năng phục hồi sản lượng hàng quốc tế và tiến triển trong việc lựa chọn đơn vị khai thác tại sân bay mới.

Nhà đầu tư quan tâm đến SCS có thể liên hệ Duy Anh qua trang bio để nhận thêm phân tích chi tiết và trao đổi trực tiếp về chiến lược đầu tư phù hợp.