Chứ để vượt tiếp thì hiện tại chưa có động lực
1 Likes
tháng 6 Hàng quốc tế tăng 1%,hàng quốc nội giảm 11.7%,tổng giảm gần 2%
1 Likes
SCS sẽ chốt danh sách cổ đông vào ngày 03/09/2025 để trả cổ tức tiền mặt đợt cuối năm 2024 với tỷ lệ 30%, tương đương 3.000 đồng/cổ phiếu. Ngày thanh toán dự kiến là 15/09/2025. Cùng thời điểm, công ty cũng tiến hành lấy ý kiến cổ đông bằng văn bản về phương án phát hành ESOP cho năm 2025. Đáng chú ý, hoạt động kinh doanh của SCS vẫn duy trì sự ổn định vững chắc trong các quý vừa qua. Chúng tôi đánh giá tích cực và dự báo kết quả kinh doanh nửa cuối năm của SCS sẽ tiếp tục khả quan.
1 cổ phiếu phòng thủ có thể an toàn trong giông bão, mua dưới 64.3. Profit Factor 1.96.
mấy cha nậu ngồi chém gió nào là chắc suất long thành. giờ thằng HVN cuỗm luôn ga số 2, ga 1 thì tậm tịt. giờ câm như hến.
Chào bác chủ top @huutuong3001 và các bác quan tâm đến cổ phiếu SCS,
Rất đồng tình với các góc nhìn sâu sắc của bác chủ top và các bác trong top về vị thế “1 vốn 4 lời” của SCS: một cỗ máy in tiền hạ tầng hàng không hiếm có tại Tân Sơn Nhất với biên lợi nhuận và dòng tiền mặt cực kỳ vượt trội. Thị trường gần đây đang định giá SCS ở mức P/E forward chỉ ~5.6x và EV/EBITDA ~2.89x do tâm lý lo ngại rủi ro chia sẻ sản lượng khi Cảng HKQT Long Thành đi vào hoạt động.
Tuy nhiên, nếu bóc tách dữ liệu định lượng thì SCS đang sở hữu 3 bệ đỡ giá trị thực tế rất vững chắc:
- Hào kinh tế và cỗ máy dòng tiền tự do FCF: Biên EBITDA duy trì trên 80%, ROE trên 50%, dòng tiền tự do FCF đạt hơn 720 tỷ VND/năm và lượng tiền mặt ròng 1.459 tỷ VND (chiếm tới 33.8% vốn hóa thị trường). Bảng cân đối tài chính pháo đài này bảo chứng vững chắc cho đệm cổ tức tiền mặt 5.500 đ/cp (tỷ suất lợi tức lên tới 12.4%/năm).
- Chuyển hóa thách thức thành động lực tăng trưởng từ Long Thành: SCS đã ký MOU hợp tác vận hành Nhà ga hàng hóa LTA-C1 (công suất 550.000 tấn/năm) với cổ đông chiến lược ACV (sở hữu 13.69%), giúp mở rộng mô hình vận hành đa trạm, vừa giữ vững chân hàng quốc tế tại Tân Sơn Nhất vừa đón đầu dòng hàng hóa bùng nổ tại Long Thành.
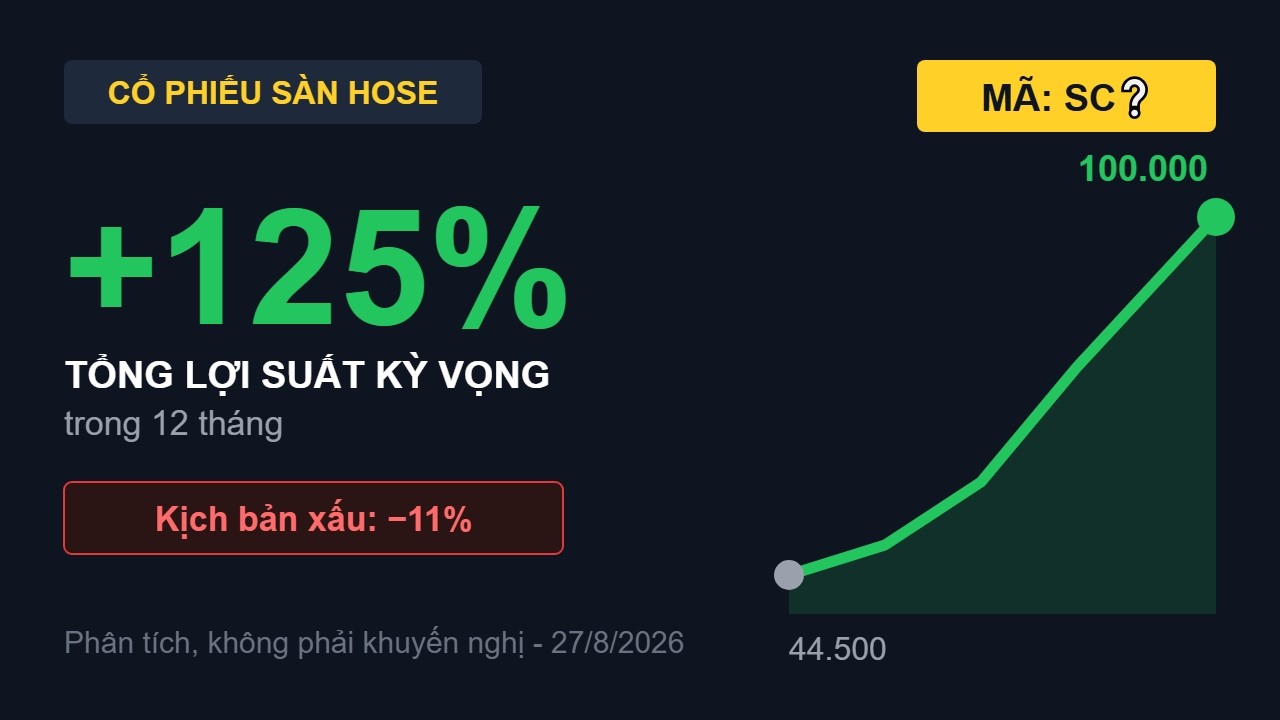
- Định giá chiết khấu sâu với biên an toàn lớn: Mô hình định giá kết hợp (DCF, EV/EBITDA, P/E) xác định giá trị hợp lý của SCS ở mức 74.476 đ/cp (kỳ vọng tổng lợi suất +79.7% trong 12 tháng, bao gồm cổ tức tiền mặt).
Gửi các bác video phân tích chi tiết báo cáo tài chính, mô hình dòng tiền và chiến lược hợp tác Long Thành của SCS để các bác tiện theo dõi trực tiếp ngay tại diễn đàn: