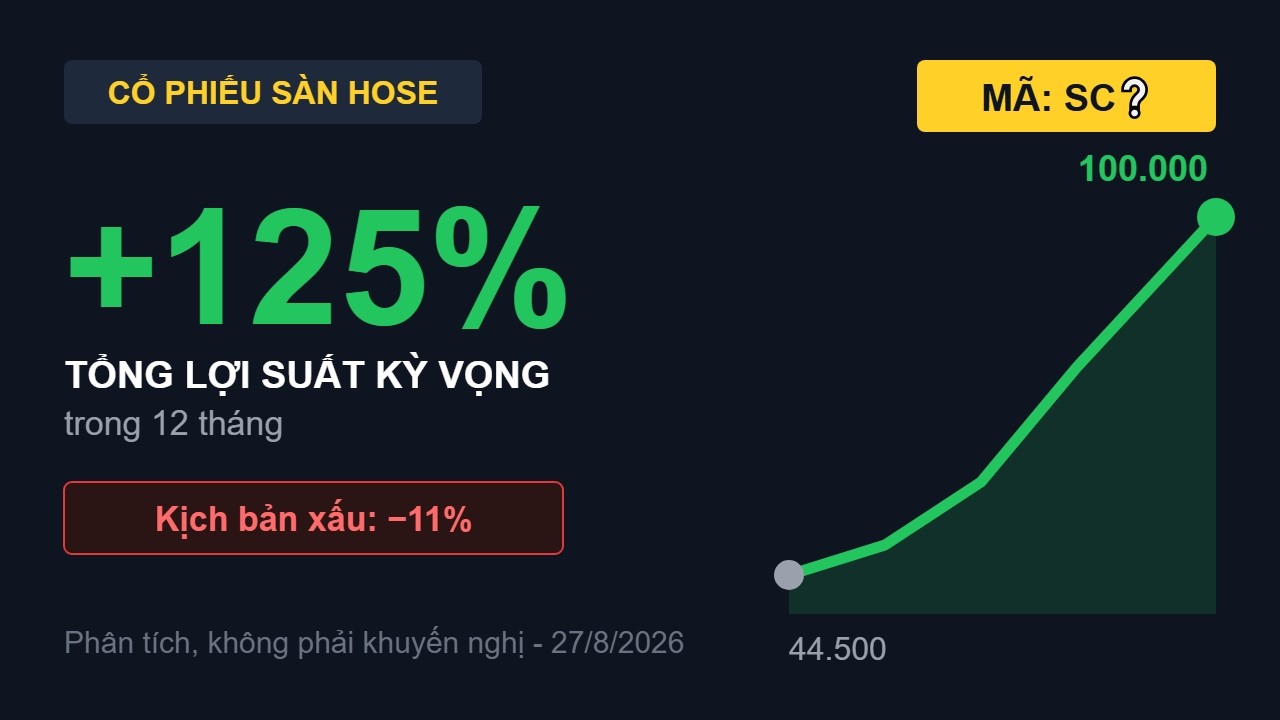
SCS: Lợi nhuận chỉ giảm 5%, vì sao chưa thể kỳ vọng phục hồi?
Quý 3/2026, Công ty Cổ phần Dịch vụ Hàng hóa Sài Gòn (SCS) ghi nhận lợi nhuận sau thuế giảm 5%, trong khi doanh thu giảm 9% so với cùng kỳ. Lợi nhuận giảm chậm hơn doanh thu có thể tạo cảm giác hoạt động kinh doanh đang ổn định. Tuy nhiên, sản lượng hàng hóa tiếp tục suy giảm và thu nhập tài chính đang đóng vai trò hỗ trợ đáng kể. Vì vậy, tín hiệu phục hồi thực sự của SCS vẫn chưa xuất hiện.
Trong quý 3, doanh thu đạt 284 tỷ đồng, lợi nhuận sau thuế đạt 194 tỷ đồng. Đáng chú ý, doanh thu khai thác nhà ga hàng hóa giảm 9%, xuống 266 tỷ đồng. Đây là hoạt động kinh doanh cốt lõi, đóng góp khoảng 95% doanh thu của doanh nghiệp.
Nguyên nhân chính đến từ sản lượng hàng hóa quốc tế giảm 13%, còn 51.000 tấn. Xung đột tại Trung Đông ảnh hưởng đến hoạt động vận tải hàng không, đặc biệt khi SCS có hai khách hàng lớn là Emirates và Qatar Airways. Giá nhiên liệu tăng cũng khiến các hãng hàng không hạn chế tần suất bay, trong khi một số chủ hàng chuyển sang vận tải đường biển.
Sản lượng nội địa cũng giảm 2%, xuống 12.000 tấn. Như vậy, khó khăn không chỉ xuất hiện ở một nhóm khách hàng mà đang ảnh hưởng đến cả hai mảng khai thác.
Điểm đáng chú ý nằm ở chất lượng lợi nhuận. Dù doanh thu giảm, SCS vẫn duy trì biên lợi nhuận gộp 79,3%, thuộc mức rất cao. Tuy nhiên, biên gộp đã thu hẹp khoảng 1,4 điểm phần trăm do sản lượng giảm trong khi nhiều khoản chi phí cố định không thay đổi tương ứng.
Ngược lại, doanh thu tài chính tăng 85%, đạt 34 tỷ đồng, đóng góp khoảng 14% lợi nhuận trước thuế. SCS hiện sở hữu gần 1.800 tỷ đồng tiền mặt và đầu tư tài chính ngắn hạn, tương đương 76% tổng tài sản.
Lượng tiền lớn giúp doanh nghiệp duy trì nguồn thu lãi tiền gửi và khả năng chống chịu tài chính tốt. Tuy nhiên, lợi nhuận được hỗ trợ bởi lãi tiền gửi không đồng nghĩa với hoạt động khai thác hàng hóa đã phục hồi.
Vấn đề quan trọng hơn nằm ở triển vọng quý 4.
Sau 9 tháng, SCS đạt doanh thu 834 tỷ đồng, giảm 4%, và lợi nhuận sau thuế 556 tỷ đồng, giảm 1% so với cùng kỳ. Doanh nghiệp mới hoàn thành khoảng 64% kế hoạch doanh thu và 72% kế hoạch lợi nhuận năm.
Để đạt mức dự phóng cả năm 2026 là 1.316 tỷ đồng doanh thu và 811 tỷ đồng lợi nhuận sau thuế, riêng quý 4 cần tạo ra khoảng 482 tỷ đồng doanh thu và 255 tỷ đồng lợi nhuận. Con số này tương ứng mức tăng lần lượt gần 70% và 31% so với quý 3.
Đây là thách thức đáng kể khi sản lượng quốc tế chưa có dấu hiệu đảo chiều rõ ràng. Khả năng cải thiện trong quý 4 và đầu năm 2027 sẽ phụ thuộc vào diễn biến xung đột Trung Đông, chi phí nhiên liệu và việc khôi phục tần suất khai thác của các hãng hàng không lớn.
Điểm tích cực là SCS vẫn sở hữu hoạt động kinh doanh có biên lợi nhuận cao và nền tảng tài chính vững chắc. Nếu sản lượng phục hồi, lợi nhuận từ khai thác nhà ga có khả năng cải thiện tương đối nhanh nhờ tận dụng công suất và chi phí cố định hiện hữu.
Tuy nhiên, nếu tình trạng gián đoạn vận tải kéo dài, tăng trưởng lợi nhuận có thể tiếp tục phụ thuộc đáng kể vào thu nhập tài chính thay vì hoạt động cốt lõi.
Nhìn chung, SCS không gặp vấn đề lớn về sức khỏe tài chính, nhưng động lực tăng trưởng vẫn chưa thực sự rõ ràng. Trong 1–2 quý tới, sản lượng hàng hóa quốc tế mới là yếu tố quyết định khả năng phục hồi lợi nhuận bền vững.
Vì vậy, thay vì chỉ nhìn vào mức giảm lợi nhuận tương đối thấp, nhà đầu tư nên ưu tiên quan sát sự cải thiện của sản lượng và doanh thu khai thác nhà ga trước khi đánh giá lại triển vọng cổ phiếu.
Nhà đầu tư quan tâm SCS có thể theo dõi trang để cập nhật khi câu chuyện đầu tư có thêm tín hiệu rõ ràng.