#SGP - CTCP Cảng Sài Gòn BCTC quý 3.2025 lnst tăng gấp 15 lần svck.
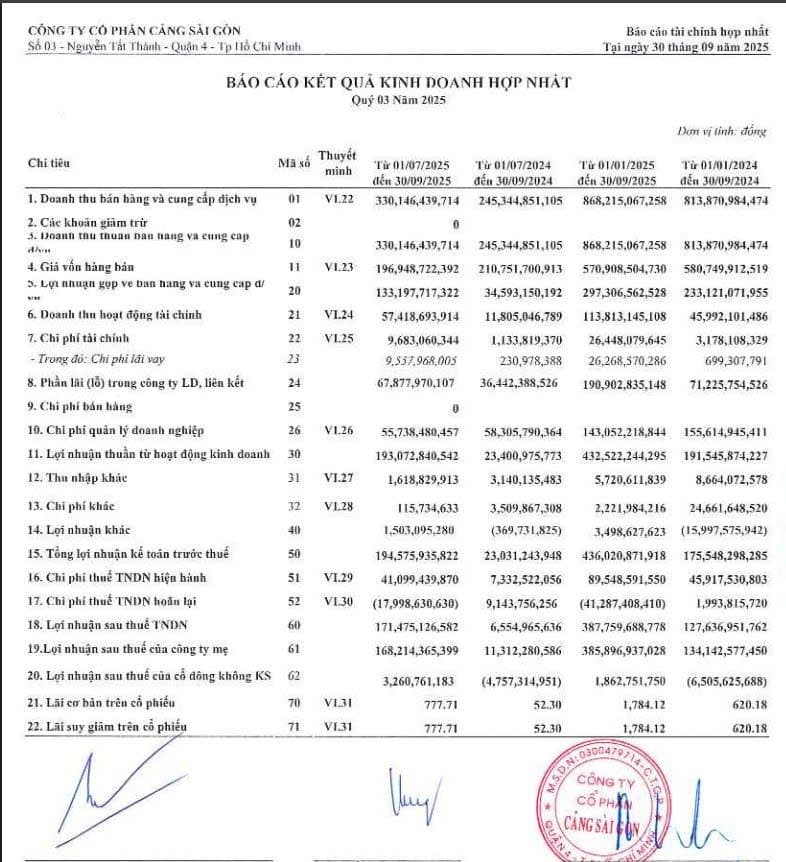
Lợi nhuận khủng khiếp quá
Mã này đáng chú ý vì các cty liên kết bắt đầu vào thu hoạch.
Mọi thứ bắt đầu tốt lên , doanh thu tăng , lợi nhuận tăng , lợi nhuận các cty liên kết tăng mạnh
lợi nhuận tăng gần 16 lần cùng kỳ , quá khủng
Lợi nhuận tăng 16 lần từ kinh doanh chính
cổ giá trị bị định giá rẻ
1 Likes
SGP cổ tăng trưởng
cổ chất giá rẻ
SGP: Lợi nhuận tăng nhờ cảng nước sâu, Cần Giờ mở ra câu chuyện dài hạn
CTCP Cảng Sài Gòn (SGP) đang đứng trước một giai đoạn chuyển đổi khá đặc biệt. Hoạt động cảng trực tiếp tại khu vực nội đô TP.HCM dần thu hẹp theo quy hoạch, trong khi phần lớn động lực lợi nhuận lại đến từ các liên doanh cảng nước sâu tại Cái Mép – Thị Vải. Xa hơn, dự án Cảng trung chuyển quốc tế Cần Giờ có thể đưa SGP sang một vị thế hoàn toàn khác, nhưng đồng thời đặt ra bài toán vốn rất lớn.
Kết quả kinh doanh gần đây cho thấy quá trình chuyển dịch này đã khá rõ. Năm 2025, SGP đạt 1.226 tỷ đồng doanh thu và 368,5 tỷ đồng lợi nhuận sau thuế, tăng lần lượt 11% và 133%. Sang 6 tháng đầu năm 2026, doanh thu tiếp tục tăng 7,7% lên 579 tỷ đồng, trong khi lợi nhuận sau thuế tăng mạnh hơn 27,4%, đạt gần 276 tỷ đồng.
Điểm đáng chú ý là chất lượng tăng trưởng lợi nhuận không đến chủ yếu từ việc doanh thu cảng trực tiếp tăng nhanh. Lợi nhuận gộp 6 tháng đầu năm tăng 12,7%, nhưng phần lãi từ các công ty liên doanh, liên kết tăng tới 43,2%, đạt 176 tỷ đồng. Đây mới là động lực quan trọng giúp lợi nhuận trước thuế tăng 27,4% và hoàn thành khoảng 64% kế hoạch cả năm chỉ sau nửa đầu năm.
Ba liên doanh SSIT, CMIT và SP-PSA tại khu vực Cái Mép – Thị Vải hiện đóng vai trò trung tâm trong câu chuyện lợi nhuận của SGP. Riêng năm 2025, phần lợi nhuận SGP được hưởng từ các công ty liên doanh, liên kết đạt khoảng 303,5 tỷ đồng. CMIT và SSIT cũng đang nằm trong nhóm cảng có quy mô đáng kể tại Cái Mép – Thị Vải, với tổng thị phần khoảng 29,1% sản lượng tàu mẹ của toàn cụm trong 9 tháng 2025.
Điều này đáng chú ý bởi Cái Mép – Thị Vải đang là một trong những khu vực cảng tăng trưởng nhanh nhất phía Nam. Năm 2025, sản lượng hàng hóa toàn cụm đạt 90,6 triệu tấn, tăng 15,6%, trong khi container đạt 12,4 triệu TEU, tăng 12,9%. Hiệu suất khai thác đã vượt 101% công suất thiết kế. Trong bối cảnh công suất mới đáng kể chưa xuất hiện ngay, các cảng hiện hữu có điều kiện duy trì mức khai thác cao và hưởng lợi từ việc khung giá dịch vụ bốc dỡ container tại cảng nước sâu được điều chỉnh tăng khoảng 10% từ tháng 2/2026.
Tuy nhiên, đây cũng chính là điểm cần nhìn nhận thận trọng. Khoảng 65–80% lợi nhuận sau thuế hợp nhất của SGP hiện phụ thuộc vào các liên doanh tại Cái Mép – Thị Vải. Trong khi các cảng này đang gần hết công suất, từ năm 2028 trở đi nguồn cung mới như Cái Mép Hạ và Gemalink giai đoạn 2 dự kiến bắt đầu đi vào hoạt động. Khi đó, cạnh tranh về nguồn hàng, tuyến dịch vụ và giá có thể tăng lên, khiến tốc độ tăng trưởng lợi nhuận của các liên doanh chậm lại.
Ở chiều ngược lại, mảng cảng SGP trực tiếp khai thác không còn nhiều dư địa tăng trưởng. Nhà Rồng – Khánh Hội đã chấm dứt khai thác hàng hóa, trong khi Tân Thuận dù lần đầu vượt 7,2 triệu tấn và hoạt động hết công suất vẫn nằm trong khu vực có định hướng di dời, chuyển đổi công năng dài hạn. Vì vậy, SGP đang phải từng bước chuyển trọng tâm sang Hiệp Phước, các liên doanh tại Cái Mép – Thị Vải và đặc biệt là những dự án cảng mới.
Câu chuyện dài hạn đáng chú ý nhất là Cảng trung chuyển quốc tế Cần Giờ. SGP dự kiến tham gia cùng VIMC và TIL thuộc MSC, với tỷ lệ góp vốn 15%. Dự án có tổng mức đầu tư khoảng 128.872 tỷ đồng, công suất dự kiến đạt 4,8 triệu TEU vào năm 2030 và 16,9 triệu TEU vào năm 2047. Nếu triển khai theo kế hoạch, đây có thể là bước chuyển quan trọng giúp SGP từ một doanh nghiệp chịu áp lực thu hẹp cảng nội đô trở thành cổ đông của một trung tâm trung chuyển quốc tế quy mô lớn.
Nhưng cơ hội này đi kèm bài toán tài chính không nhỏ. Với tỷ lệ sở hữu 15%, phần vốn góp dự kiến của SGP khoảng 5.800 tỷ đồng, tương đương khoảng 1,8 lần vốn chủ sở hữu cuối năm 2025. Trong khi đó, tại cuối tháng 6/2026 doanh nghiệp có khoảng 1.649 tỷ đồng tiền mặt và tiền gửi, dù vẫn cao gấp 4,8 lần tổng nợ vay. Điều này cho thấy bảng cân đối hiện tại khá an toàn, nhưng nếu Cần Giờ được triển khai đầy đủ, SGP nhiều khả năng vẫn phải huy động thêm nguồn vốn trong nhiều năm, kéo theo rủi ro tăng đòn bẩy hoặc pha loãng cổ đông.
Ngoài bài toán vốn, SGP còn có một số rủi ro cần theo dõi. Free float hiện chỉ khoảng 8,35%, khiến doanh nghiệp không còn đáp ứng điều kiện công ty đại chúng từ tháng 7/2026 và phải khắc phục trong vòng một năm. Khoản đầu tư 300 tỷ đồng vào Ngọc Viễn Đông cũng tiềm ẩn rủi ro sau khi dự án Nhà Rồng – Khánh Hội bị bãi bỏ chủ trương đầu tư. Đồng thời, biến động thương mại toàn cầu và thuế quan đã khiến sản lượng sắt thép xuất nhập khẩu giảm 22%, cho thấy hoạt động cảng vẫn nhạy cảm với chu kỳ thương mại.
Nhìn tổng thể, điểm đáng chú ý ở SGP không nằm ở tốc độ tăng doanh thu của các cảng trực tiếp, mà ở khả năng hưởng lợi từ hệ sinh thái cảng nước sâu phía Nam. Trong vài năm tới, lợi nhuận vẫn chủ yếu phụ thuộc vào hiệu quả của CMIT, SSIT và SP-PSA. Xa hơn, Cần Giờ có thể trở thành bước ngoặt chiến lược, nhưng tiến độ dự án, phương án huy động vốn và mức độ cạnh tranh khi nguồn cung cảng mới đi vào hoạt động từ 2028 sẽ là những yếu tố quyết định câu chuyện tăng trưởng có thực sự bền vững hay không.
Nếu anh/chị đang quan tâm SGP và muốn trao đổi thêm về triển vọng, các rủi ro cần theo dõi hoặc chiến lược nắm giữ, có thể liên hệ với mình qua thông tin tại trang tiểu sử để được hỗ trợ trực tiếp.