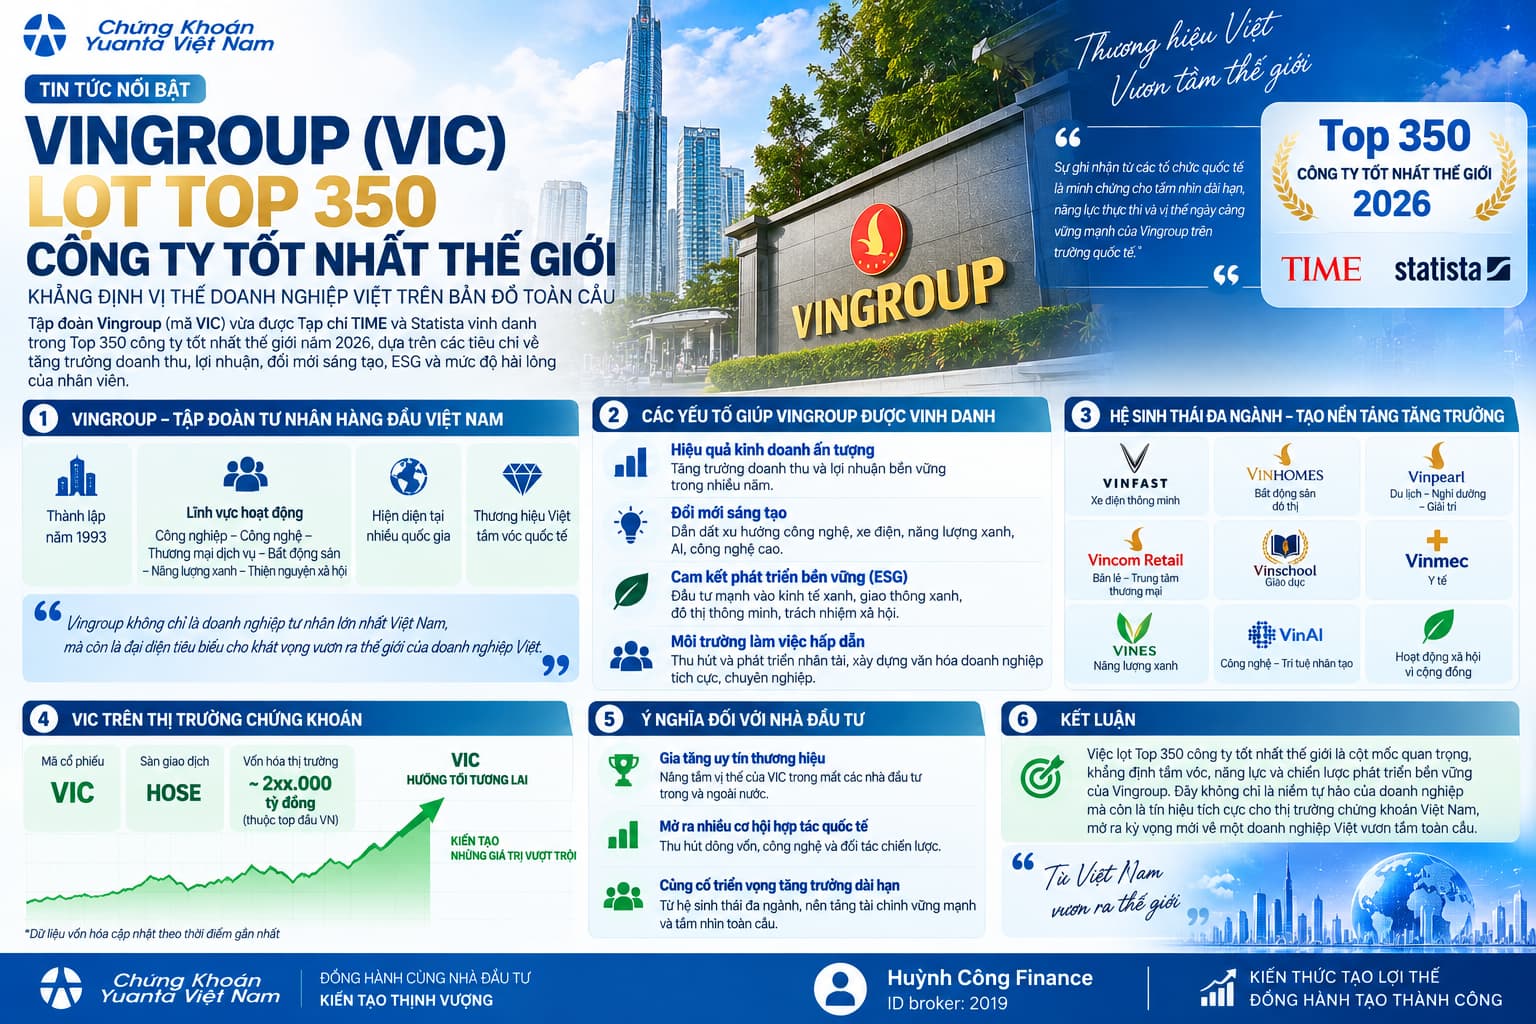
SIÊU DOANH NGHIỆP: Vingroup (VIC) lọt Top 350 công ty tốt nhất thế giới

, ,

[TỰ HÀO THƯƠNG HIỆU VIỆT] Khi một doanh nghiệp Việt Nam kiêu hãnh vươn mình ra biển lớn…

Mới đây, khi nhìn vào bảng xếp hạng World’s Best Companies 2026 do tạp chí danh tiếng TIME (Mỹ) công bố, mình thật sự ấn tượng khi thấy Vingroup (VIC) vừa có một cú bứt phá ngoạn mục: nhảy vọt gần 500 bậc để chính thức ghi tên mình vào Top 350 công ty tốt nhất thế giới (vị trí 340). Điều đáng tự hào hơn cả là họ vẫn giữ vững vị thế là đại diện duy nhất của Việt Nam lọt vào danh sách này.

Để được vinh danh ở một bảng xếp hạng tầm cỡ quốc tế với sự góp mặt của hàng loạt “gã khổng lồ” toàn cầu, các tiêu chí đánh giá chưa bao giờ là dễ dàng. TIME phối hợp cùng Statista đã dựa trên ba trụ cột cốt lõi vô cùng khắt khe: (1) Tăng trưởng doanh thu, (2) Sự hài lòng của nhân viên, và (3) Các cam kết phát triển bền vững (ESG).

Nhìn vào cách mà Vingroup đạt được kết quả này, có thể thấy một bức tranh rất rõ ràng:

  • Về mặt tài chính & tốc độ tăng trưởng: Sức bật từ kết quả kinh doanh nửa đầu năm 2026 với doanh thu thuần hợp nhất chạm mốc 222,9 nghìn tỷ đồng (tăng 72%) và lợi nhuận tăng gấp nhiều lần chính là câu trả lời thuyết phục nhất cho năng lực thích ứng và tăng trưởng trong bối cảnh kinh tế nhiều biến động.
  • Về văn hóa & con người: Việc chỉ số hài lòng của nhân viên tăng gần 500 bậc (vươn lên vị trí 398 toàn cầu) cho thấy một nội lực vững chắc bên trong. Doanh nghiệp lớn không chỉ cần những con số khổng lồ trên báo cáo tài chính, mà còn cần sự gắn kết và hạnh phúc của chính những con người đang ngày đêm cống hiến.
  • Về tầm nhìn chiến lược: Hành trình chuyển dịch kiên định sang các lĩnh vực công nghệ, công nghiệp xanh và phát triển bền vững đang dần chứng minh trái ngọt.

Đứng ở góc độ một người quan sát thị trường, mình cho rằng đây không đơn thuần chỉ là câu chuyện thành công của riêng một doanh nghiệp, mà còn là tín hiệu đáng mừng cho thấy năng lực quản trị và tầm vóc của thương hiệu Việt hoàn toàn có khả năng sòng phẳng bước ra thế giới.

Bạn nghĩ sao về cột mốc này của Vingroup? Hãy chia sẻ góc nhìn dưới phần bình luận nhé! :point_down:

1 Likes

VIC: Lợi nhuận BĐS hỗ trợ tăng trưởng, áp lực huy động vốn gia tăng cùng kế hoạch mở rộng

Tập đoàn Vingroup (VIC) đang bước vào giai đoạn mà tăng trưởng lợi nhuận và nhu cầu vốn cùng tăng lên rõ rệt. Trong ngắn hạn, kết quả kinh doanh được hỗ trợ đáng kể bởi mảng bất động sản, trong khi doanh số xe điện tiếp tục duy trì xu hướng tăng. Tuy nhiên, việc mở rộng đồng thời sang công nghiệp, năng lượng và các dự án quy mô lớn khiến nhu cầu huy động vốn của tập đoàn trong những năm tới trở thành yếu tố cần theo dõi sát.

Về kết quả kinh doanh, LNTT năm 2026 được kỳ vọng đạt khoảng 46,9 nghìn tỷ đồng, tăng 77% so với cùng kỳ, trong khi LNST sau lợi ích cổ đông thiểu số có thể đạt 26,2 nghìn tỷ đồng, tăng 131%. Mức tăng trưởng này khá cao, nhưng cần nhìn vào cơ cấu đóng góp để đánh giá chất lượng lợi nhuận.

Động lực quan trọng trong nửa cuối năm đến từ lượng bất động sản đã bán nhưng chưa bàn giao, qua đó tạo nguồn doanh thu và lợi nhuận tương đối rõ ràng khi các dự án đủ điều kiện ghi nhận. Điều này giúp mảng bất động sản tiếp tục giữ vai trò trụ cột tạo lợi nhuận cho hệ sinh thái VIC trong bối cảnh nhiều hoạt động công nghiệp vẫn đang ở giai đoạn cần đầu tư mạnh.

Bên cạnh bất động sản, mảng khách sạn nghỉ dưỡng được kỳ vọng tiếp tục đóng góp lợi nhuận hoạt động. Đây là yếu tố tích cực khi cơ cấu lợi nhuận của VIC không hoàn toàn phụ thuộc vào một lĩnh vực duy nhất. Tuy nhiên, một phần kết quả năm 2026 cũng dự kiến đến từ khoản tài trợ còn lại của Chủ tịch HĐQT dành cho VinFast cùng một số khoản thu nhập khác. Vì vậy, mức tăng lợi nhuận kế toán cần được nhìn thận trọng hơn so với trường hợp toàn bộ tăng trưởng đến từ hoạt động kinh doanh cốt lõi.

Ở mảng công nghiệp, câu chuyện đáng chú ý nhất vẫn là VinFast. Doanh số xe điện tiếp tục tăng trưởng ổn định, cho thấy quá trình mở rộng quy mô bán hàng đang được duy trì. Đây là điều kiện cần để VinFast từng bước cải thiện hiệu quả vận hành khi quy mô sản xuất lớn hơn.

Dù vậy, tăng trưởng doanh số chưa đồng nghĩa với việc mảng công nghiệp đã chuyển sang trạng thái tạo lợi nhuận. VIC vẫn được dự kiến phải ghi nhận lỗ hoạt động từ lĩnh vực này trong thời gian tới, đồng thời gánh thêm chi phí tài chính. Vì thế, yếu tố quan trọng đối với nhà đầu tư không chỉ là số lượng xe bán ra mà còn là tốc độ thu hẹp khoản lỗ, khả năng cải thiện biên lợi nhuận và mức vốn cần tiếp tục bổ sung cho hoạt động mở rộng.

Một thay đổi đáng chú ý khác là việc VIC mở rộng sang lĩnh vực sản xuất thép thông qua Tổ hợp thép VinMetal Hà Tĩnh. Đây có thể trở thành một cấu phần mới trong hệ sinh thái công nghiệp của tập đoàn, nhưng trước mắt đồng nghĩa với nhu cầu đầu tư vốn lớn hơn.

Áp lực này thể hiện khá rõ trong triển vọng nợ vay. Tổng nợ vay của VIC, không bao gồm Vinhomes, trong năm 2026 có thể giảm so với cùng kỳ chủ yếu do tập đoàn không còn hợp nhất nợ vay của Công ty CP Sản xuất và Kinh doanh VinFast (VFTP) sau quá trình tái cấu trúc. VFTP là pháp nhân nắm giữ hoạt động sản xuất ô tô và pin của VinFast tại Việt Nam. Nói cách khác, mức nợ vay ghi nhận trên báo cáo hợp nhất của VIC giảm một phần do thay đổi phạm vi hợp nhất, chứ không hoàn toàn đến từ việc tập đoàn đã trả bớt nợ hoặc nhu cầu vốn thực tế giảm mạnh.

Từ năm 2027, xu hướng lại thay đổi đáng kể. Tổng nợ vay được dự kiến tăng thêm khoảng 51,7 nghìn tỷ đồng trong năm 2027 và tiếp tục tăng 48,6 nghìn tỷ đồng trong năm 2028. Nguyên nhân chính đến từ kế hoạch đầu tư của VinMetal và mức lỗ hoạt động cao hơn tại mảng công nghiệp.

Điều này cho thấy bài toán của VIC trong vài năm tới sẽ nằm ở khả năng cân bằng giữa tốc độ mở rộng hệ sinh thái và năng lực huy động vốn. Nếu các dự án mới được triển khai nhanh trong khi dòng tiền từ hoạt động kinh doanh chưa theo kịp, chi phí tài chính và áp lực bảng cân đối có thể gia tăng. Ngược lại, việc mở được thêm các kênh huy động vốn sẽ giúp VIC có thêm dư địa triển khai những dự án quy mô lớn mà không tạo sức ép quá mạnh lên một nguồn vốn duy nhất.

Ngoài VinMetal, các lĩnh vực năng lượng và cơ sở hạ tầng cũng đang mở ra những hướng phát triển mới. Quyền gia tăng tỷ lệ lợi ích kinh tế tại GSM và VinEnergo có thể tạo thêm giá trị nếu các hoạt động này phát triển thuận lợi. Tuy nhiên, những động lực trên chủ yếu mang tính trung và dài hạn, phụ thuộc nhiều vào tiến độ triển khai thực tế cũng như quy mô vốn cần đầu tư.

Trong ngắn hạn, biến số tích cực nhất vẫn là khả năng ghi nhận lợi nhuận từ bất động sản cao hơn kỳ vọng. Đây là lĩnh vực VIC đã có nền tảng rõ ràng hơn về dự án, doanh số và khả năng tạo dòng tiền so với nhiều mảng mới. Nếu tiến độ bàn giao được duy trì, bất động sản sẽ tiếp tục đóng vai trò bù đắp cho giai đoạn đầu tư của công nghiệp và các lĩnh vực mới.

Nhìn tổng thể, triển vọng lợi nhuận năm 2026 của VIC khá tích cực, nhưng chất lượng tăng trưởng cần được đánh giá song song với cơ cấu lợi nhuận và nhu cầu vốn. Bất động sản vẫn là nền tảng hỗ trợ chính, doanh số xe điện đang duy trì đà tăng, trong khi VinMetal, năng lượng và hạ tầng mở rộng câu chuyện tăng trưởng dài hạn. Đổi lại, quy mô đầu tư ngày càng lớn khiến khả năng huy động vốn, kiểm soát nợ vay và thu hẹp lỗ ở mảng công nghiệp trở thành những biến số quyết định đối với VIC trong giai đoạn 2027–2028.

Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.
VIC: Lợi nhuận cốt lõi cải thiện, bài toán dòng tiền và nợ vay vẫn cần theo dõi

Tập đoàn Vingroup – Công ty Cổ phần (VIC) đang bước vào một giai đoạn khá khác so với vài năm trước. Quy mô doanh thu tiếp tục mở rộng nhanh, nhưng điểm đáng chú ý hơn nằm ở chất lượng lợi nhuận: 6 tháng đầu năm 2026 là lần đầu tiên trong nhiều năm phần lớn lợi nhuận của tập đoàn đến từ hoạt động kinh doanh cốt lõi, thay vì phụ thuộc chủ yếu vào hoạt động tài chính và các khoản thu nhập khác.

Trong 6 tháng đầu năm 2026, VIC ghi nhận doanh thu 221.920 tỷ đồng, tăng 72,3% so với cùng kỳ; lợi nhuận trước thuế đạt 34.400 tỷ đồng, tăng 208%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 15.988 tỷ đồng, tăng 165%. Đáng chú ý nhất là lợi nhuận kinh doanh cốt lõi đạt 23.968 tỷ đồng, tương đương khoảng 70% lợi nhuận trước thuế. Đây là sự thay đổi lớn nếu so với năm 2025, khi lợi nhuận cốt lõi chỉ đạt 3.629 tỷ đồng và đóng góp khoảng 14% lợi nhuận trước thuế.

Sự cải thiện này chủ yếu đến từ mảng bất động sản, vốn vẫn là cỗ máy tạo lợi nhuận quan trọng nhất của hệ sinh thái. Năm 2025, bất động sản mang về 188.505 tỷ đồng doanh thu và 75.166 tỷ đồng lợi nhuận gộp. Sang 6 tháng đầu năm 2026, biên lợi nhuận gộp của mảng này được duy trì ở vùng khoảng 59%, cao hơn đáng kể mức 39,9% của năm 2025, nhờ cơ cấu sản phẩm bàn giao nghiêng nhiều hơn về các dự án có biên lợi nhuận cao.

Một nền tảng khác cho tăng trưởng những quý tới là lượng doanh số bất động sản đã bán nhưng chưa ghi nhận doanh thu đạt 196.800 tỷ đồng tại cuối tháng 6/2026. Đây là lượng doanh thu có thể được ghi nhận dần khi các dự án hoàn thành bàn giao trong giai đoạn 2026–2027. Tuy nhiên, với đặc thù bất động sản, kết quả giữa các quý có thể biến động rất mạnh tùy tiến độ bàn giao, vì vậy không nên ngoại suy một quý đơn lẻ thành xu hướng của cả năm.

Ở chiều ngược lại, VinFast vẫn là biến số lớn nhất quyết định mức lợi nhuận mà VIC có thể giữ lại ở cấp hợp nhất. Doanh thu mảng công nghiệp năm 2025 đạt 91.050 tỷ đồng, tăng hơn 83%, nhưng vẫn ghi nhận lỗ gộp 31.869 tỷ đồng. Điểm tích cực là biên lỗ gộp đã thu hẹp đáng kể từ âm 64,8% năm 2023 xuống âm 42,5% năm 2024 và âm 28,3% năm 2025. Sản lượng tăng nhanh giúp pha loãng chi phí cố định, nhưng việc mở rộng sang Ấn Độ và Indonesia đồng thời làm nhu cầu vốn tiếp tục ở mức cao.

Ngoài bất động sản và công nghiệp, các mảng dịch vụ đang đóng vai trò ổn định hơn. Vinpearl ghi nhận doanh thu năm 2025 tăng 32,8%, trong khi biên lợi nhuận gộp tiền mặt cải thiện từ 32,5% năm 2023 lên 48,6% năm 2025 và khoảng 57% trong nửa đầu 2026. Y tế và giáo dục cũng duy trì tăng trưởng doanh thu hai chữ số, nhưng quy mô và đóng góp lợi nhuận hiện vẫn nhỏ hơn nhiều so với bất động sản.

Vấn đề lớn nhất của VIC hiện nay nằm ở bảng cân đối và nhu cầu vốn. Tổng nợ vay chịu lãi tại cuối tháng 6/2026 đạt khoảng 355.810 tỷ đồng, trong khi riêng chi phí lãi vay 6 tháng đã lên tới 17.788 tỷ đồng. Khoảng 137.577 tỷ đồng dư nợ cần được xử lý trong vòng 12 tháng, bao gồm vay quay vòng và các khoản đáo hạn dưới một năm. Khả năng tiếp cận nhiều kênh vốn là lợi thế đáng kể của tập đoàn, nhưng cấu trúc kỳ hạn tương đối ngắn khiến việc duy trì khả năng tái cấp vốn vẫn là yếu tố cần theo dõi sát.

Dòng tiền cũng cho thấy hai mặt của câu chuyện. Năm 2025, dòng tiền kinh doanh đã cải thiện mạnh lên 69.245 tỷ đồng. Trong 6 tháng đầu năm 2026, dòng tiền kinh doanh tiếp tục đạt 49.030 tỷ đồng. Tuy nhiên, dòng tiền đầu tư cùng kỳ âm tới 147.457 tỷ đồng, vượt cả mức âm của năm 2025, cho thấy lượng tiền tạo ra từ hoạt động kinh doanh vẫn chưa đủ đáp ứng tốc độ đầu tư của hệ sinh thái. Khoảng thiếu hụt tiếp tục cần được bù đắp thông qua vay nợ và huy động vốn.

Vingroup đặt kế hoạch năm 2026 đạt 485.000 tỷ đồng doanh thu và 35.000 tỷ đồng lợi nhuận sau thuế. Sau nửa đầu năm, tập đoàn đã hoàn thành khoảng 45,8% kế hoạch doanh thu và 59,7% kế hoạch lợi nhuận. Cơ sở cho tăng trưởng doanh thu tương đối rõ nhờ lượng bất động sản chưa ghi nhận lớn và đà mở rộng của VinFast. Phần khó hơn nằm ở lợi nhuận, bởi kết quả cuối cùng còn phụ thuộc rất nhiều vào việc biên lợi nhuận bất động sản có duy trì ở mức cao và tốc độ thu hẹp lỗ của VinFast có tiếp tục hay không.

Nhìn tổng thể, điểm tích cực nhất của VIC hiện nay không đơn thuần nằm ở tốc độ tăng doanh thu mà ở việc hoạt động kinh doanh cốt lõi đã bắt đầu tạo ra phần lớn lợi nhuận. Nếu xu hướng này được duy trì, đồng thời VinFast tiếp tục cải thiện hiệu quả theo quy mô, chất lượng lợi nhuận của tập đoàn sẽ tốt hơn đáng kể so với giai đoạn 2023–2025.

Dù vậy, câu chuyện tăng trưởng vẫn đi kèm nhu cầu vốn rất lớn. Ba yếu tố đáng theo dõi nhất trong các quý tới là tiến độ bàn giao và thu tiền tại Vinhomes, tốc độ thu hẹp lỗ của VinFast và khả năng kiểm soát nợ vay trong bối cảnh dòng tiền đầu tư tiếp tục âm mạnh. Đây sẽ là những biến số quyết định liệu sự cải thiện trong nửa đầu 2026 có trở thành một xu hướng bền vững hay chỉ là giai đoạn thuận lợi trong chu kỳ bàn giao.

Nhà đầu tư đang theo dõi VIC và muốn đánh giá kỹ hơn về triển vọng lợi nhuận, dòng tiền và các rủi ro cần lưu ý có thể liên hệ qua trang tiểu sử để được tư vấn đầu tư trực tiếp.

image

Hôm nay VIN giữ điểm tốt quá ạ