điểm mua hợp lý thì tâm lý thoải mãi
1 Likes
Hàng ngon!
1 Likes


24,4k m2. giá thuê 4 usd m2/ tháng. như vậy 50 usd/ m2/ năm. chu kỳ thuê 30 năm mỗi m2 dc 1500 usd
. tổng chỗ này cho thuê dc 36 triệu usd ~ gần 900 tỷ
Nếu đất k thì chả bao nhiêu nhưng nhà xưởng thì =36ha phước đông
Mang đống tiền về gửi bank mỗi năm lãi 40 tỷ lợi hại vô cùng
1 Likes
thông tin rất hữu ích tks bác
đã 8x
đang tiệm cận đỉnh cũ
sip hành trình lên 3 con số
Đã là 90
cụ thể là 100 hay 120?
Chào bác chủ top @TreasureHunter và cả nhà,
Rất đồng tình với góc nhìn của bác chủ top từ sớm khi ví SIP như “viên ngọc sáng giá” của nhóm BĐS KCN. Đúng như bác nhận định “cổ nội tại tốt cần một ít gió đông thì mới thành sóng”, bước sang giai đoạn 2026 này thì những “cơn gió đông” và động lực tăng trưởng lớn nhất của SIP đang dần lộ diện rất rõ nét:
-
Bí mật dòng tiền “phao nổi” (Float) 13.900 tỷ đồng: SIP sở hữu khoản doanh thu chưa thực hiện dài hạn khổng lồ từ tiền thuê đất trả trước, tạo ra lượng tiền mặt ròng thực tế hơn 6.800 tỷ đồng. Nguồn vốn không chi phí này mang về doanh thu tài chính thuần 600 - 700 tỷ đồng/năm, vừa tự tài trợ 100% Capex mà không cần vay nợ, vừa bảo chứng cho mức cổ tức tiền mặt bền vững 2.500 - 4.000 đ/cp (lợi suất 5.1% - 8.2%/năm).
-
Độc quyền tự nhiên tiện ích điện - nước (“Cỗ máy in tiền”): Trạm biến áp 110kV số 5 Phước Đông (126 MVA) nâng tổng công suất toàn hệ thống lên 693 MVA kết hợp 87 MWp điện mặt trời áp mái. Doanh thu bán điện - nước mang lại dòng tiền hoạt động CFO trên 2.650 tỷ VND/năm và EPS ổn định 2.200 - 2.500 đ/cp, khóa chặt khách thuê FDI với chi phí chuyển đổi cực lớn.
-
Đón sóng hoàn thiện Sân bay Long Thành: Quỹ đất còn lại tại KCN Lộc An - Bình Sơn sát sân bay đạt giá thuê đỉnh 215 - 230 USD/m2 với biên lợi nhuận gộp trên 65%, được gối đầu tiếp nối bởi dự án KCN Long Đức 2 (202 ha) mở rộng dư địa tăng trưởng dài hạn đến 2030.
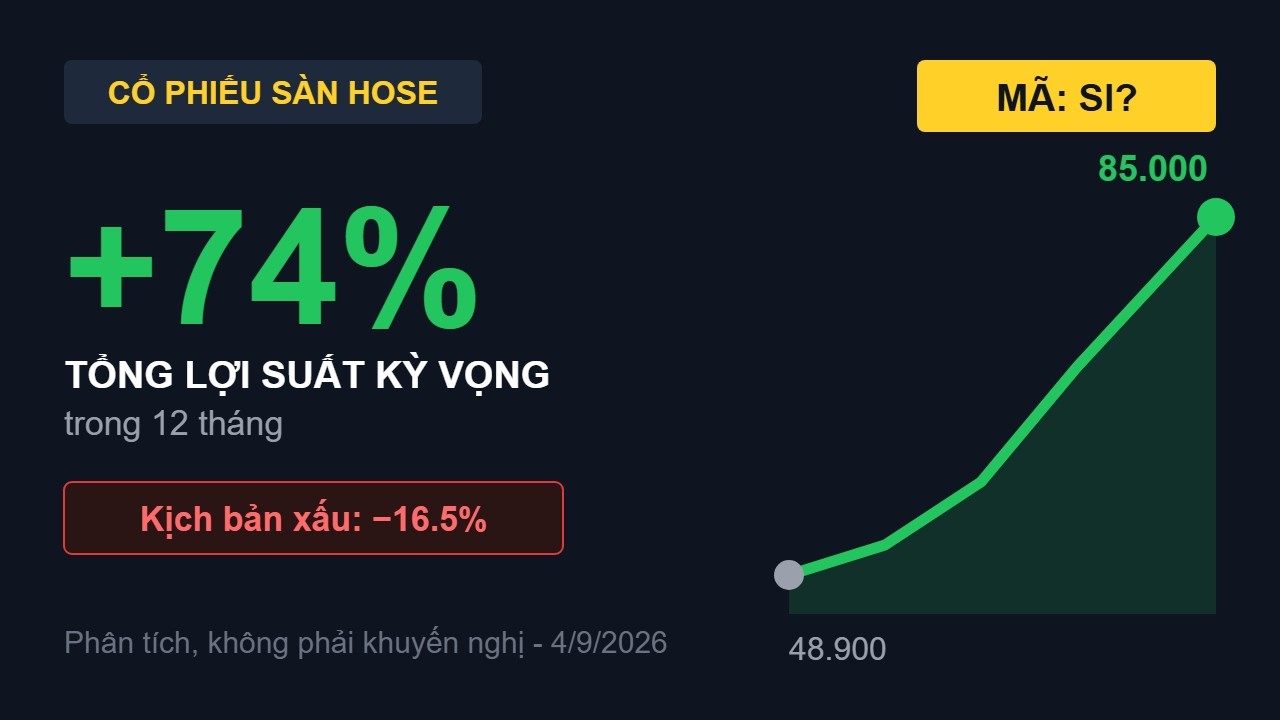
Về mặt định giá, mô hình RNAV và DCF xác định giá trị hợp lý của SIP quanh vùng 63.750 - 66.800 đ/cp. Với nội tại tài sản vượt trội và cỗ máy dòng tiền phao nổi dồi dào, đây là cổ phiếu phòng thủ kiêm tăng trưởng rất hiếm hoi trên thị trường.
Mời bác chủ top và các bác cùng xem thêm video phân tích chi tiết về bí mật dòng tiền “phao nổi” của SIP để có thêm góc nhìn đa chiều: