SSI: LN 9T/2026 vượt 4.500 tỷ đồng, "pháo đài" tự doanh thận trọng trên thị trường biến động

SSI: LN 9T VƯỢT 4.500 TỶ ĐỒNG, PHÁO ĐÀI TỰ DOANH THẬN TRỌNG TRÊN THỊ TRƯỜNG BIẾN ĐỘNG

1. KQKD 9T TIẾP TỤC TĂNG TRƯỞNG

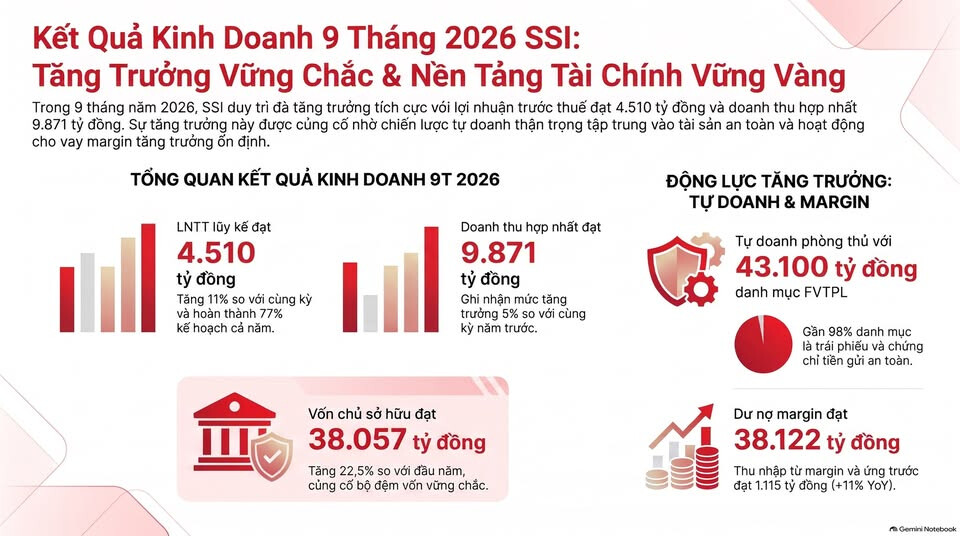
  • LNTT lũy kế 9T: 4.510 tỷ đồng (+11% YoY), đạt 77% kế hoạch LN cả năm.
  • DT hợp nhất: Đạt 9.871 tỷ đồng (+5% YoY).
  • Q3/2026: LNTT hợp nhất ước đạt 1.388 tỷ đồng, giảm 24% YoY. LNST theo báo cáo riêng đạt hơn 1.043 tỷ đồng, giảm 27% YoY.
    => Nền tảng tài chính: Tổng TS 92.441 tỷ đồng, VCSH 38.057 tỷ đồng (+22,5% so với đầu năm), củng cố bộ đệm vốn vững chắc.

2. ĐỘNG LỰC TĂNG TRƯỞNG

  • Tự doanh phòng thủ: Doanh thu đầu tư đạt 1.414 tỷ đồng, chiếm 46% tổng doanh thu quý. Danh mục FVTPL đạt 43.100 tỷ đồng, gần 98% là trái phiếu và chứng chỉ tiền gửi; danh mục cổ phiếu giải ngân hơn 1.000 tỷ đồng.
  • Cho vay duy trì ổn định: Thu nhập margin và ứng trước đạt 1.115 tỷ đồng (+11% YoY), dư nợ margin đạt 38.122 tỷ đồng.
  • Thị phần môi giới: SSI dẫn đầu phân khúc khách hàng tổ chức, đồng thời duy trì 11,09% thị phần HOSE.

3. CHÍNH SÁCH VÀ KẾ HOẠCH CỦNG CỐ CẤU TRÚC VỐN

  • Cơ cấu vốn: VĐL hơn 30.032 tỷ đồng, LN chưa phân phối gần 5.967 tỷ đồng; NPT giảm hơn 7.500 tỷ đồng so với đầu năm.
  • Quyền lợi cổ đông: SSI tập trung nâng cao năng lực phục vụ và quản trị rủi ro; tháng 10/2026 mua lại hơn 800.000 cổ phiếu ESOP làm cổ phiếu quỹ, thời gian dự kiến giao dịch từ 29/10 đến 30/11/2026.

:point_right: GÓC NHÌN ĐẦU TƯ: SSI sở hữu nền tảng vốn lớn, danh mục đầu tư thiên về trái phiếu và chứng chỉ tiền gửi, trong khi hoạt động cho vay tiếp tục đóng góp đáng kể vào doanh thu. Tuy nhiên, lợi nhuận Q3 suy giảm so với cùng kỳ cho thấy nhà đầu tư cần theo dõi khả năng phục hồi hoạt động kinh doanh và hiệu quả sử dụng vốn trong các quý tới.
SSI: Lợi nhuận giữ nhịp nhờ danh mục phòng thủ, nhưng dư nợ ký quỹ đang là điểm nghẽn

CTCP Chứng khoán SSI (SSI) đang cho thấy một bức tranh khá đặc biệt: lợi nhuận 9 tháng vẫn tăng dù thanh khoản thị trường suy yếu mạnh. Điểm tựa không nằm ở môi giới hay tăng trưởng cho vay ký quỹ, mà đến từ việc duy trì danh mục đầu tư thiên về các tài sản phòng thủ. Điều này giúp SSI chống chịu tốt hơn trong giai đoạn thị trường trầm lắng, nhưng cũng đặt ra câu hỏi liệu lợi nhuận có thể tiếp tục tăng nếu dư nợ ký quỹ và hoạt động môi giới chưa phục hồi rõ rệt.

9 tháng năm 2026, SSI ghi nhận lợi nhuận trước thuế 4.511 tỷ đồng, tăng 10,6% so với cùng kỳ. Riêng quý 3, lợi nhuận trước thuế đạt 1.389 tỷ đồng, giảm 24,3%. Một phần mức giảm đến từ nền so sánh cao của quý 3/2025, khi SSI từng ghi nhận khoản lãi từ đầu tư vào VPB. Vì vậy, mức giảm lợi nhuận quý 3 chưa phản ánh hoàn toàn sự suy yếu trong hoạt động cốt lõi.

Điểm đáng chú ý nhất nằm ở danh mục đầu tư. Cuối quý 3, chứng chỉ tiền gửi chiếm 51% và trái phiếu chiếm 45% danh mục tài sản tài chính ghi nhận qua lãi/lỗ. Cách phân bổ thiên về tài sản có thu nhập tương đối ổn định giúp SSI giảm phụ thuộc vào biến động giá cổ phiếu. Lợi suất đầu tư ròng quy đổi theo năm đạt 8,2% trong 9 tháng, cao hơn mức 7,4% cùng kỳ và 8,0% trong 6 tháng đầu năm. Đây chính là biến số giúp lợi nhuận của SSI giữ được sự ổn định khi nguồn thu liên quan trực tiếp đến thanh khoản thị trường chịu áp lực.

Ngược lại, mảng cho vay ký quỹ đang là điểm cần theo dõi. Dư nợ cuối quý 3 chỉ còn khoảng 38.300 tỷ đồng, giảm 5% so với quý trước và khoảng 2% so với cùng kỳ. Trong khi đó, doanh thu cho vay ký quỹ 9 tháng vẫn tăng 32% lên 3.257 tỷ đồng. Vấn đề không chỉ nằm ở quy mô dư nợ mà còn ở biên lãi: lợi suất cho vay thực tế quý 3 đạt 11,3%, nhưng chi phí vốn đã tăng lên 6,4%. Trong 9 tháng, lợi suất cho vay chỉ tăng 42 điểm cơ bản, trong khi chi phí vốn tăng tới 189 điểm cơ bản. Nếu xu hướng này kéo dài, khả năng tạo lợi nhuận từ mỗi đồng dư nợ ký quỹ sẽ bị thu hẹp.

Môi giới cũng chưa phải động lực tăng trưởng trong ngắn hạn. Doanh thu môi giới quý 3 giảm 62% so với cùng kỳ xuống 349 tỷ đồng khi giá trị giao dịch bình quân ngày của thị trường giảm 58%. SSI vẫn giữ thị phần quanh 11%, nhưng trong một thị trường có quy mô giao dịch nhỏ hơn đáng kể, việc duy trì thị phần chưa đủ để bù lại sự suy giảm của tổng thanh khoản.

Như vậy, câu chuyện của SSI hiện không phải là tăng trưởng mạnh nhờ thị trường thuận lợi, mà là khả năng bảo vệ lợi nhuận nhờ cơ cấu tài sản thận trọng. Đây là điểm tích cực về chất lượng phòng thủ, nhưng dư địa tăng trưởng trong 1–2 quý tới vẫn phụ thuộc nhiều vào việc thanh khoản thị trường có hồi phục, dư nợ ký quỹ có quay lại quỹ đạo tăng và chênh lệch lãi suất cho vay có ngừng thu hẹp hay không.

Nếu ba yếu tố này cải thiện, SSI có cơ sở chuyển từ trạng thái “giữ lợi nhuận” sang tăng trưởng rõ hơn. Ngược lại, nếu chi phí vốn tiếp tục cao và cạnh tranh từ các công ty chứng khoán có ngân hàng hậu thuẫn gia tăng, danh mục đầu tư phòng thủ có thể giúp giảm biến động nhưng khó thay thế hoàn toàn động lực từ môi giới và cho vay ký quỹ.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của SSI có thể vào trang tiểu sử để xem phân tích chi tiết.