Take VN-Index to 2300

Update 01


THỊ TRƯỜNG CHỨNG KHOÁN NGÀY 31/07/2026

  1. Diễn biến thị trường
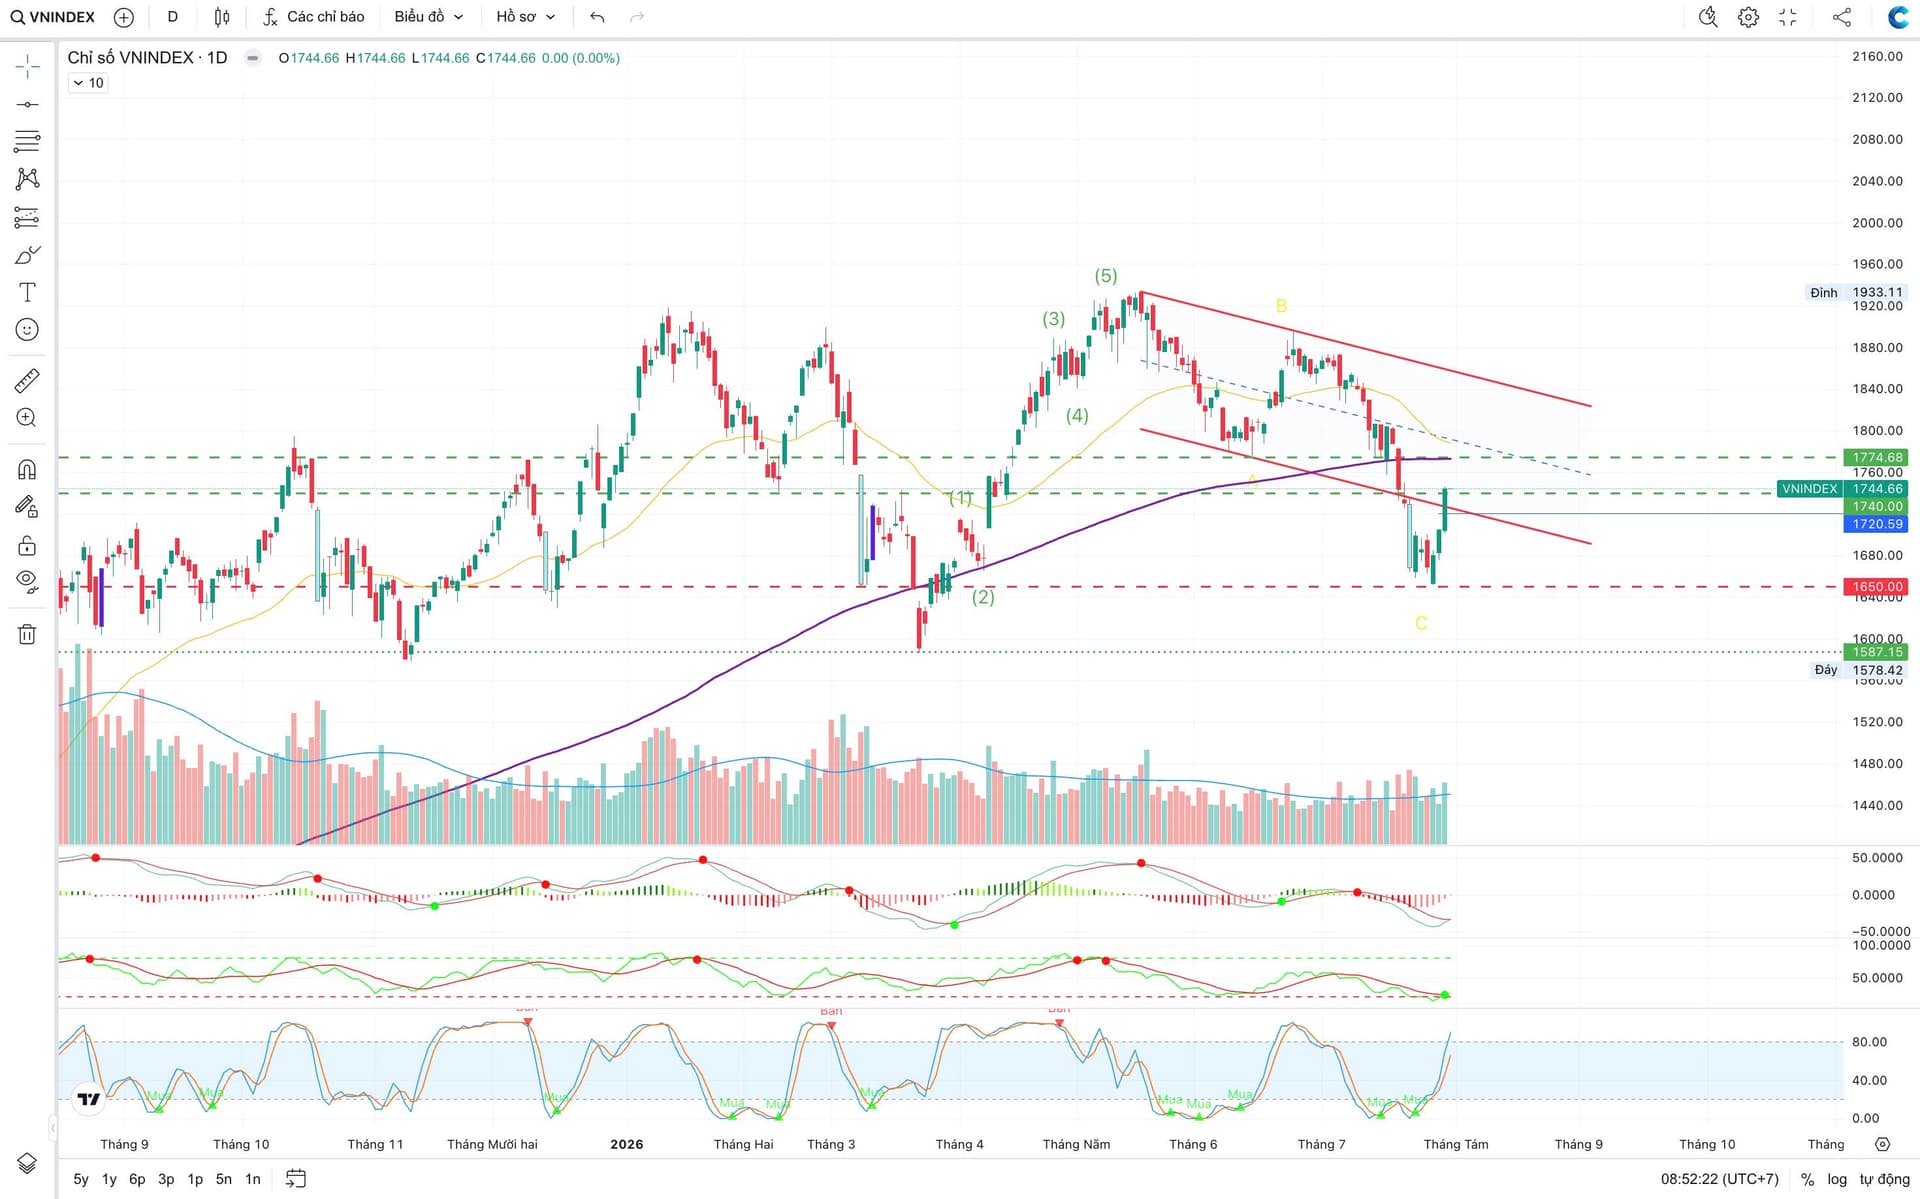
  • Phiên giao dịch ngày 30/07 thị trường hồi phục tăng 39.98 điểm điểm tương ứng với 2.35% đóng cửa ở ngưỡng 1744.66 điểm với thanh khoản cả thoả thuận 20.2k tỷ. Thanh khoản phiên ở ngưỡng cao nhất trong 1 tuần trở lại đây.
  • Dòng tiền lan toả tới hầu hết các nhóm ngành trên thị trường chứ không riêng lẻ vào một hay 1 vài nhóm.
  • Thị trường chứng khoán Mỹ hồi phục nhẹ sau phiên giảm điểm ngày 29/07
  1. Quan điểm thị trường
  • Thị trường có 3 phiên hồi phục liên tiếp với biên độ hơn 80 điểm.
  • Ngoài các chỉ báo động lượng như MACD, RSI. Chỉ số sức mạnh dòng tiền MFI cũng đã cắt lên củng cố rõ ràng hơn cho dòng tiền tham gia từ 2 ngày trước đó khi mọi thứ còn mơ hồ.
  • Sau phiên tăng điểm hôm qua, chỉ số đại diện VNIndex ghi nhận mốc hỗ trợ ở vùng 1700-1720, và kháng cự tương ứng ở vùng 1770-1775.
  • Nay phiên thứ 6 cũng là phiên cuối tháng 7. Dự kiến chỉ số sẽ tiếp tục duy trì và giữ mốc hỗ trợ để tiếp tục tuần đầu tiên của tháng 8 là 1 tuần tăng điểm trước khi có nhịp điều chỉnh, nắn kỹ thuật, nắn xu hướng từ giảm > tạo đáy ngắn > tăng.
  • Thanh khoản thị trường 2 - thị trường liên ngân hàng bớt căng thẳng. NHNN đưa ra tín hiệu chủ động mất giá tỉ giá để đẩy thêm thanh khoản vào hệ thống giống giai đoạn 2025.
  • Ít nhất thị trường chứng khoán sẽ có dư địa để đi lên trong giai đoạn cuối 2026 và nửa đầu 2027 từ những lý do này.
  1. Chiến lược giải ngân:
    Đối với NĐT giao dịch ngắn hạn: Sẽ có những nhịp rung lắc trong ngắn hạn, tận dụng để bán - mua
  • Sử dụng đòn bẩy an toàn và hiệu quả trong thời gian ngắn. Tỉ lệ an toàn duy trì trên 0.5.

Đối với NĐT trung và dài hạn:

  • Đây là giai đoạn tích luỹ và gia tăng vốn trên thị trường chứng khoán.
  • Ưu tiên mua mới và gia tăng những nhịp điều chỉnh và phiên điều chỉnh.
  • Tham gia đợt gia tăng lớn khi thị trường vượt 1800-1810 khi thoát xu hướng giảm.
  • Thị trường phân hoá nên tập trung vào những nhóm ngành và cổ phiếu thu hút dòng tiền: Ngân hàng & Chứng khoán.
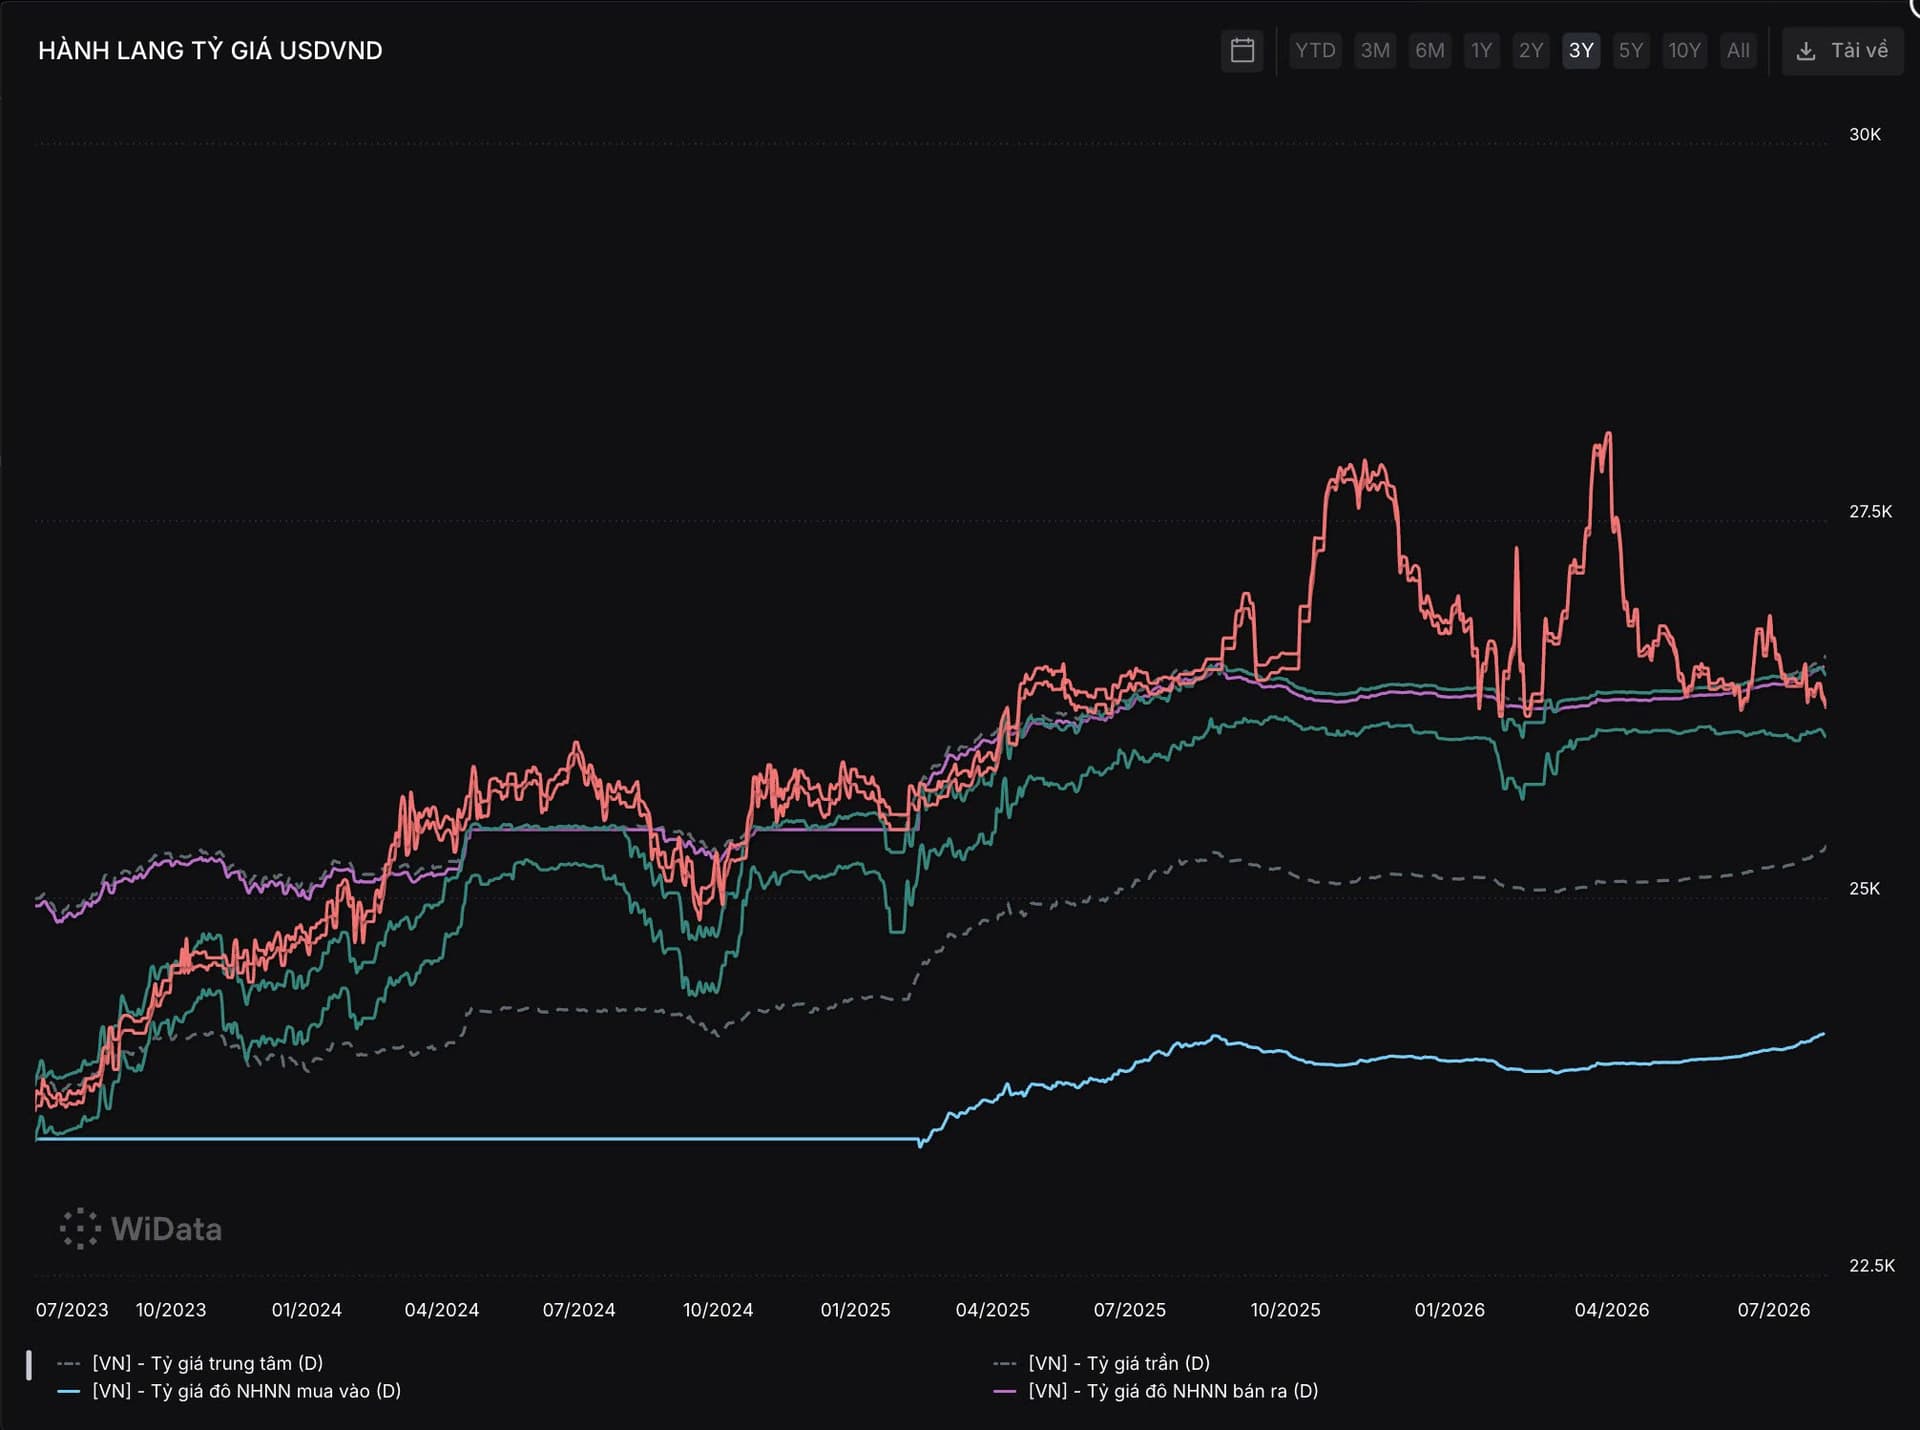

Ngân hàng nhà nước đang “chủ động” làm mất giá VND.
Mục đích dễ lý giải nhất là hỗ trợ thanh khoản hệ thống.


Đồng thời lãi suất liên ngân hàng qua đêm về ngưỡng dưới 2% thấp nhất trong 2 năm trở lại đây.

VN-Index giằng co quanh ngưỡng 1.800 điểm, dòng tiền vẫn thận trọng dù khối ngoại mua ròng

Phiên giao dịch ngày 25/8/2026 tiếp tục cho thấy vùng cản tâm lý 1.800 điểm vẫn là rào cản chưa thể vượt qua đối với VN-Index. Chỉ số mở cửa trong sắc xanh tại 1.792,19 điểm và có thời điểm bứt lên mức cao nhất ngày 1.812,18 điểm, nhưng áp lực chốt lời xuất hiện ngay khi chỉ số tiến sát vùng giá cao đã khiến đà tăng bị thu hẹp đáng kể. Kết phiên, VN-Index chỉ còn tăng 2,63 điểm, tương đương 0,15%, đóng cửa tại 1.791,41 điểm.

Diễn biến giằng co này thể hiện rõ trên đồ thị kỹ thuật khi cây nến ngày để lại bóng trên dài, một tín hiệu cho thấy lực cầu chưa đủ mạnh để duy trì đà tăng ở vùng giá cao và bên bán vẫn chủ động hiện thực hóa lợi nhuận mỗi khi chỉ số áp sát 1.800 điểm. Độ rộng thị trường cũng phản ánh trạng thái phân hóa khi số mã giảm giá lên tới 225 mã, gấp hơn hai lần số mã tăng giá là 93 mã, cho thấy đà tăng của chỉ số chủ yếu đến từ một số cổ phiếu vốn hóa lớn thay vì lan tỏa trên diện rộng.

Riêng nhóm VN30 đóng cửa giảm 0,3%, tương đương 5,85 điểm, với 19 mã giảm giá so với chỉ 9 mã tăng. Nhóm Vingroup tiếp tục là điểm tựa chính cho chỉ số khi VIC tăng 2,8%, cùng với sự đóng góp của SSB, MCH, LPB và GVR. Ở chiều ngược lại, áp lực điều chỉnh xuất hiện tại nhóm ngân hàng, thép và bán lẻ, với HDB giảm 1,5%, HPG giảm 2%, MWG giảm 1,6% và BSR giảm 2,6%. Diễn biến phân hóa cho thấy dòng tiền đang có xu hướng co cụm vào một số nhóm ngành cụ thể thay vì lan tỏa đồng đều, điều này thường xảy ra khi thị trường thiếu vắng động lực dẫn dắt rõ ràng ở vùng giá cao.

Điểm sáng đáng chú ý của phiên là thanh khoản tiếp tục cải thiện, với giá trị giao dịch trên HOSE đạt 21.380 tỷ đồng, đồng thời khối ngoại duy trì trạng thái mua ròng 284,75 tỷ đồng. Lực mua từ khối ngoại tập trung chủ yếu tại VIC, VIX, HCM, SHB và VHM, trong khi họ bán ra tại TCB, STB, HPG, CTG và DCM. Việc khối ngoại vẫn duy trì mua ròng trong bối cảnh chỉ số điều chỉnh nhẹ cuối phiên là tín hiệu tích cực về mặt dòng vốn, tuy nhiên mức độ tập trung mua vào một vài mã lớn của nhóm Vingroup cũng cho thấy dòng tiền này chưa thực sự lan tỏa để tạo thành xu hướng mua ròng trên diện rộng.

Về triển vọng ngắn hạn, việc VN-Index chưa thể chinh phục thành công ngưỡng 1.800 điểm sau nhiều lần thử thách cho thấy thị trường cần thêm thời gian để tích lũy và thiết lập mặt bằng giá cân bằng trước khi có thể kỳ vọng một nhịp bứt phá bền vững hơn. Nếu nền giá tích lũy không được củng cố chắc chắn, áp lực bán tại vùng cản tâm lý này nhiều khả năng sẽ tiếp tục lặp lại trong các phiên tới, đặc biệt khi độ rộng thị trường hiện tại chưa ủng hộ cho một nhịp tăng đồng thuận.

Nhìn chung, thị trường đang trong giai đoạn kiểm định lại vùng kháng cự quan trọng, dòng tiền có sự phân hóa rõ nét giữa các nhóm ngành và diễn biến của nhóm cổ phiếu vốn hóa lớn, đặc biệt là nhóm Vingroup, vẫn đóng vai trò chi phối đối với xu hướng chung của chỉ số. Nhà đầu tư cần tiếp tục theo dõi sát diễn biến cung cầu quanh vùng 1.800 điểm cũng như động thái giải ngân của khối ngoại trong các phiên tới để đánh giá khả năng thị trường có thiết lập được nền giá đủ vững để vượt cản hay không.

Nhà đầu tư quan tâm đến chiến lược giao dịch cụ thể và cần tư vấn danh mục phù hợp với diễn biến thị trường hiện tại có thể liên hệ Duy Anh qua trang bio để được hỗ trợ.

VN-Index vượt mốc 1.800 điểm sau nhiều lần thất bại, dòng tiền lan tỏa nhóm ngân hàng và chứng khoán

Phiên giao dịch ngày 26/8 khép lại với một diễn biến đáng chú ý khi VN-Index chính thức chinh phục thành công ngưỡng tâm lý 1.800 điểm, sau nhiều lần thử thách bất thành trước đó. Chỉ số mở cửa trong sắc đỏ, lùi về vùng 1.787 - 1.789 điểm ngay đầu phiên, nhưng lực cầu bắt đáy gia tăng rõ rệt về cuối phiên, đặc biệt trong phiên chiều, đã kéo chỉ số đảo chiều và đóng cửa tại 1.821,32 điểm, tăng 29,91 điểm, tương đương 1,67%. Diễn biến đảo chiều theo mẫu hình chữ V trong phiên cho thấy dòng tiền vẫn sẵn sàng nhập cuộc mỗi khi thị trường xuất hiện nhịp điều chỉnh, thay vì đứng ngoài quan sát.

Sắc xanh lan tỏa khá rộng trên bảng điện với 165 mã tăng so với 144 mã giảm, tuy nhiên độ rộng thị trường không thực sự áp đảo, phản ánh mức tăng của chỉ số phần nào vẫn phụ thuộc vào một số nhóm trụ cột. Nhóm VN30 thể hiện rõ vai trò dẫn dắt khi chỉ số này tăng mạnh hơn mặt bằng chung, đạt 1.970,01 điểm, tương đương mức tăng 1,75%, với 25 trên 30 mã tăng giá và chỉ hai mã giảm là VPL và LPB. Trong đó, TCB là điểm sáng nổi bật nhất khi tăng gần 6,9%, cùng với VIC, GVR và HDB đều tăng trên 2,8%. Diễn biến này gắn liền với sự trở lại của dòng tiền tại nhóm ngân hàng, chứng khoán và công nghệ, ba nhóm ngành được ghi nhận là động lực chính giúp thị trường bứt phá trong phiên.

Về mặt thanh khoản, giá trị giao dịch trên sàn HOSE đạt 19.882,51 tỷ đồng, thấp hơn so với phiên liền trước nhưng vẫn duy trì ở mức khá khi so với bình quân 10 phiên gần nhất, vốn đang có xu hướng tăng gần 18%. Điều này cho thấy dòng tiền nội vẫn đang tích cực tham gia thị trường, dù chưa đạt trạng thái bùng nổ. Ở chiều ngược lại, khối ngoại quay lại bán ròng nhẹ trên HOSE với giá trị 42,62 tỷ đồng, một con số không đáng kể nếu so với các phiên bán ròng mạnh trước đó trong tháng, và không đủ để tạo áp lực đáng kể lên xu hướng chung. Đáng chú ý, khối ngoại vẫn mua ròng khá tích cực tại FPT, TCB, PNJ, VIC và VPI, trong khi bán ra tập trung ở nhóm ngân hàng gốc quốc doanh và cổ phiếu vốn hóa lớn như CTG, ACB, VHM, VCB và STB. Sự phân hóa này cho thấy dòng vốn ngoại không rút lui đồng loạt mà đang có sự tái cơ cấu danh mục giữa các nhóm cổ phiếu.

Về mặt kỹ thuật, việc VN-Index vượt qua ngưỡng 1.800 điểm sau nhiều lần thất bại mang ý nghĩa quan trọng, khi vùng giá này có cơ sở để trở thành hỗ trợ ngắn hạn mới cho chỉ số. Tuy nhiên, nền giá tích lũy trước đó chưa thực sự vững chắc, đồng nghĩa với việc đà tăng hiện tại vẫn tiềm ẩn rủi ro rung lắc nếu dòng tiền không tiếp tục được duy trì ổn định. Nhịp bứt phá lần này có cơ sở để mở rộng thêm trong ngắn hạn nếu thị trường nhận được lực nâng đỡ trong các phiên điều chỉnh sắp tới, nhưng nếu dòng tiền suy yếu trở lại, khả năng kiểm định lại vùng hỗ trợ 1.800 điểm là điều nhà đầu tư cần tính đến.

Nhìn chung, phiên 26/8 phản ánh tâm lý thị trường đang nghiêng về tích cực, với động lực chính đến từ nhóm ngân hàng, chứng khoán và công nghệ, cùng sự tham gia ổn định của dòng tiền nội. Yếu tố cần tiếp tục theo dõi trong các phiên tới là khả năng giữ vững ngưỡng hỗ trợ 1.800 điểm, diễn biến thanh khoản có tiếp tục cải thiện hay không, và liệu khối ngoại có duy trì trạng thái bán ròng nhẹ như hiện tại hay chuyển hướng rõ rệt hơn. Đây sẽ là những căn cứ quan trọng để đánh giá độ bền của nhịp tăng hiện tại, thay vì chỉ dựa vào diễn biến của một phiên giao dịch đơn lẻ.

Quý nhà đầu tư quan tâm đến diễn biến thị trường và cơ hội đầu tư cụ thể có thể liên hệ Duy Anh qua trang bio để được tư vấn chi tiết.

VN-Index giữ sắc xanh trước kỳ nghỉ lễ, kỳ vọng dòng vốn ngoại đón đầu sự kiện FTSE nâng hạng

Kết thúc tuần giao dịch trước kỳ nghỉ lễ, VN-Index đóng cửa tại 1.832,12 điểm, tăng 64 điểm, tương đương 3,62% so với tuần trước đó. Đây là một tuần tăng khá rõ nét, không chỉ về điểm số mà còn về mặt trạng thái kỹ thuật, khi chỉ số lấy lại được đường MA20 tính theo tuần tại vùng 1.821 điểm, đồng thời nới rộng khoảng cách so với MA10 tuần quanh 1.787 điểm và MA50 tuần quanh 1.763 điểm. Việc nến tuần đóng cửa gần vùng cao nhất cho thấy lực mua chiếm ưu thế trong phần lớn thời gian giao dịch, khác với trạng thái giằng co thường thấy ở những nhịp hồi phục thiếu bền vững.

Riêng phiên cuối tuần, chỉ số chỉ tăng nhẹ 0,56 điểm, tương đương 0,03%, nhưng diễn biến trong phiên lại phản ánh khá rõ tâm lý thận trọng đan xen kỳ vọng. Thị trường mở cửa trong sắc xanh quanh 1.833 điểm, sau đó chịu áp lực điều chỉnh khiến chỉ số lùi về vùng thấp nhất ngày tại 1.819,16 điểm, trước khi lực cầu quay lại vào phiên chiều giúp VN-Index thu hẹp đà giảm và đóng cửa gần như đi ngang. Giá trị giao dịch trên HOSE đạt hơn 17.365 tỷ đồng, cho thấy thanh khoản vẫn duy trì ở mức khá trong bối cảnh nhà đầu tư có tâm lý chốt lời ngắn hạn sau chuỗi tăng của tuần.

Động lực đáng chú ý nhất cho nhịp tăng của thị trường trong nước tiếp tục đến từ câu chuyện FTSE nâng hạng Việt Nam lên nhóm thị trường mới nổi, với thời điểm chuyển đổi chính thức dự kiến từ ngày 21/9. Việc danh sách cổ phiếu liên quan đã được công bố giúp nhà đầu tư có cơ sở cụ thể hơn để kỳ vọng về dòng vốn ngoại, thay vì chỉ là thông tin mang tính triển vọng như trước đây. Diễn biến mua ròng của khối ngoại trong tuần, với giá trị mua ròng đạt 334,99 tỷ đồng riêng phiên cuối tuần trên HOSE, phần nào cho thấy dòng tiền ngoại đã bắt đầu có phản ứng tích cực, tập trung ở nhóm cổ phiếu vốn hóa lớn như FPT, TCB, VPB, STB và MCH. Ở chiều ngược lại, khối ngoại vẫn bán ròng tại một số mã như VIC, VIX, VHM, MSB và POW, cho thấy dòng vốn ngoại chưa lan tỏa đồng đều mà vẫn có sự phân hóa theo từng cổ phiếu cụ thể.

Ở nhóm vốn hóa lớn, VN30-Index tăng 3,73 điểm, tương đương 0,19%, đóng cửa tại 1.982,96 điểm, với 13 mã tăng và 11 mã giảm, phản ánh trạng thái phân hóa vẫn là chủ đạo trong rổ cổ phiếu này. Các mã ngân hàng như SSB, STB, SHB, VPB cùng với FPT đóng vai trò dẫn dắt đà tăng, trong khi TCB lại giảm hơn 2%, cho thấy ngay trong cùng một nhóm ngành, diễn biến giá cũng không đồng nhất. Điều này củng cố thêm nhận định rằng thị trường hiện tại vận động theo hướng chọn lọc dòng tiền vào từng cổ phiếu có câu chuyện riêng, hơn là tăng đồng loạt theo nhóm ngành.

Về bối cảnh quốc tế, thị trường trong nước vẫn đang chịu tác động từ diễn biến chính sách lãi suất của Fed trong bối cảnh lạm phát Mỹ còn cao hơn mục tiêu 2%, trong khi kết quả kinh doanh tích cực của nhóm công nghệ, đặc biệt là Nvidia, tiếp tục là yếu tố hỗ trợ tâm lý chung. Giá dầu hạ nhiệt phần nào giúp giảm bớt áp lực lạm phát, nhưng căng thẳng địa chính trị giữa Mỹ và Iran vẫn là rủi ro cần tiếp tục theo dõi, bởi đây là yếu tố có thể tác động ngược trở lại giá năng lượng và tâm lý rủi ro toàn cầu bất kỳ lúc nào.

Xét về triển vọng ngắn hạn, việc VN-Index cải thiện cấu trúc kỹ thuật sau nhịp điều chỉnh trước đó mở ra khả năng chỉ số hướng đến vùng cản 1.860 đến 1.890 điểm nếu các yếu tố hỗ trợ hiện tại được duy trì. Tuy nhiên, cần nhìn nhận thẳng thắn rằng thị trường vẫn thiếu một nền giá tích lũy thực sự vững chắc, trong khi thanh khoản dù cải thiện nhưng chưa cho thấy sự đồng thuận mạnh mẽ trên diện rộng. Đây là hai yếu tố khiến nhịp tăng hiện tại vẫn mang tính chất phục hồi kỹ thuật nhiều hơn là một xu hướng tăng đã được xác lập chắc chắn, và cũng là lý do khiến tâm lý nhà đầu tư trong phiên cuối tuần dao động giữa chốt lời ngắn hạn và giải ngân thăm dò.

Nhìn chung, câu chuyện FTSE nâng hạng vẫn là động lực trung tâm cần tiếp tục theo dõi trong giai đoạn tới, đặc biệt là mức độ lan tỏa của dòng vốn ngoại khi thời điểm chuyển đổi chính thức đến gần. Song song đó, diễn biến chính sách lãi suất của Fed và các rủi ro địa chính trị quốc tế vẫn là những biến số bên ngoài có thể ảnh hưởng đến tâm lý thị trường trong nước. Với trạng thái phân hóa hiện tại, việc dòng tiền có tiếp tục tập trung vào các nhóm ngành đang dẫn dắt như ngân hàng và công nghệ hay không sẽ là yếu tố quan trọng quyết định độ bền của nhịp tăng.

Quý nhà đầu tư quan tâm đến diễn biến thị trường và cơ hội đầu tư trong giai đoạn này có thể liên hệ Duy Anh qua trang bio để được tư vấn cụ thể hơn.

1 Likes

VN-Index giữ vùng 1.800 điểm dù khối ngoại bán ròng mạnh, dòng tiền vẫn thận trọng

Phiên giao dịch 03/09/2026 khép lại với VN-Index giảm 4,40 điểm, tương đương 0,24%, về mức 1.827,72 điểm. Diễn biến trong phiên cho thấy áp lực bán khá rõ ngay từ đầu giờ khi chỉ số lùi về 1.802,11 điểm, sát ngưỡng tâm lý 1.800 điểm, trước khi lực cầu bắt đáy xuất hiện và giúp chỉ số hồi phục lên mức cao nhất ngày tại 1.829,84 điểm. Việc chỉ số đóng cửa gần vùng cao nhất phiên, cùng với tín hiệu nến rút chân, phản ánh dòng tiền nâng đỡ vẫn đang hoạt động khá chủ động mỗi khi thị trường điều chỉnh sâu.

Diễn biến phân hóa thể hiện rõ nét hơn ở nhóm vốn hóa lớn. VN30-Index giảm mạnh hơn nhiều so với chỉ số chung, mất 21,39 điểm tương đương 1,08%, với 24 trên 30 mã giảm giá. Nhóm ngân hàng là tâm điểm bán ra, khi TCB giảm 3,9%, VPB giảm 3,1% và VCB giảm 2,3%. Cổ phiếu bán lẻ MWG cũng giảm 2,4%. Ở chiều ngược lại, số mã tăng giá trong rổ VN30 khá hạn chế, tập trung ở SSB tăng 6,7% và VIC tăng 3,6%, trong khi phần lớn các mã còn lại chỉ tăng nhẹ hoặc đi ngang. Diễn biến phân hóa mạnh giữa một vài mã tăng tốt và số đông giảm điểm cho thấy dòng tiền đang chọn lọc thay vì lan tỏa đều trên diện rộng.

Xét theo nhóm ngành, sắc đỏ vẫn chiếm ưu thế khi ngân hàng, chứng khoán và công nghệ đồng loạt giảm điểm, tạo áp lực đáng kể lên chỉ số chung. Đây cũng là những nhóm ngành có tỷ trọng vốn hóa lớn, nên biến động của nhóm này ảnh hưởng trực tiếp đến xu hướng chung của thị trường trong ngắn hạn.

Yếu tố đáng chú ý nhất trong phiên đến từ động thái bán ròng đột biến của khối ngoại. Giá trị bán ròng trên sàn HOSE đạt 1.531 tỷ đồng, tăng vọt so với các phiên liền trước vốn dao động quanh mức vài trăm tỷ đồng, thậm chí có phiên khối ngoại mua ròng nhẹ. Lực bán tập trung tại các cổ phiếu vốn hóa lớn thuộc nhóm ngân hàng và bất động sản, với VCB bị bán ròng 215 tỷ đồng, VPB 173 tỷ đồng, VIC 156 tỷ đồng, TCB 155 tỷ đồng và HPG 147 tỷ đồng. Việc dòng vốn ngoại rút mạnh khỏi những mã trụ cột này lý giải phần lớn áp lực giảm điểm của VN30-Index trong phiên. Ở chiều ngược lại, khối ngoại vẫn giải ngân tại một số mã như VIX, DPM, VPI, SSB và DCM, nhưng quy mô mua vào không đủ bù đắp lực bán, khiến trạng thái ròng nghiêng hẳn về bán.

Về thanh khoản, giá trị khớp lệnh toàn thị trường đạt 14.610 tỷ đồng, giảm 5,55% so với phiên liền trước. Tuy nhiên so với bình quân 10 phiên gần nhất, thanh khoản vẫn cao hơn 4,45%, cho thấy dòng tiền nhìn chung chưa suy yếu đáng kể mà chỉ đang thận trọng hơn trong bối cảnh chỉ số giằng co quanh vùng kháng cự.

Nhìn về diễn biến ngắn hạn, việc VN-Index vẫn giữ được vị thế trên ngưỡng 1.800 điểm sau nhịp kiểm định là điểm tích cực, cho thấy lực cầu tại vùng giá này vẫn đang phát huy tác dụng. Dù vậy, thị trường hiện chưa hình thành được nền giá tích lũy vững chắc, trong khi diễn biến mua bán của khối ngoại vẫn còn thất thường và khó dự đoán. Đây là hai yếu tố khiến khả năng bứt phá ngay của chỉ số trong ngắn hạn còn nhiều điểm cần theo dõi thêm, thay vì có thể khẳng định chắc chắn xu hướng tăng đã được xác lập.

Diễn biến những phiên tới nhiều khả năng sẽ tiếp tục phụ thuộc vào việc vùng hỗ trợ 1.800 điểm có tiếp tục được bảo vệ hay không, cũng như liệu khối ngoại có duy trì trạng thái bán ròng kéo dài hay sớm cân bằng trở lại. Nhóm ngân hàng, chứng khoán và công nghệ, vốn đang gây áp lực chính lên chỉ số, cũng là nhóm cần quan sát để đánh giá khả năng thị trường lấy lại đà tăng ngắn hạn.

Quý nhà đầu tư quan tâm phân tích chuyên sâu về từng doanh nghiệp, ngành nghề hoặc cần tư vấn danh mục đầu tư cụ thể, có thể liên hệ Duy Anh qua trang bio để được hỗ trợ.

VN-Index kiểm định mốc 1.800 điểm, lực cầu cuối phiên chưa đủ xác nhận cân bằng

VN-Index kết thúc phiên 21/09 tại 1.799,67 điểm, giảm 15,99 điểm tương đương 0,88%, sau một phiên biến động khá mạnh. Chỉ số mở cửa tích cực tại 1.829,03 điểm nhưng áp lực bán nhanh chóng chiếm ưu thế, kéo thị trường xuống mức thấp nhất 1.786,37 điểm trước khi hồi phục trở lại về cuối phiên.

Điểm đáng chú ý không nằm ở mức giảm gần 16 điểm, mà ở việc VN-Index một lần nữa phải kiểm định vùng tâm lý 1.800 điểm và đường MA(200) quanh 1.793 điểm. Lực cầu xuất hiện khi chỉ số lùi sâu giúp thị trường thu hẹp đáng kể đà giảm, cho thấy vùng hỗ trợ này vẫn đang có phản ứng. Tuy nhiên, một phiên hồi từ đáy chưa đủ để xác nhận thị trường đã tạo được trạng thái cân bằng mới.

Thanh khoản trên HOSE đạt khoảng 17.317 tỷ đồng. Trong bối cảnh chỉ số biến động mạnh nhưng dòng tiền chưa cho thấy sự cải thiện rõ rệt, diễn biến hiện tại thiên về quá trình kiểm định cung cầu hơn là hình thành một nhịp tăng mới. Việc thị trường thiếu một nền tích lũy đủ chặt cũng khiến các nhịp hồi dễ đối mặt với áp lực bán khi chỉ số tiến lên vùng giá cao hơn.

Độ rộng thị trường tiếp tục nghiêng về phía tiêu cực. VN30-Index giảm 0,56% với 16 mã giảm và 12 mã tăng. Dù vậy, dòng tiền vẫn có sự phân hóa khi VJC tăng 7,0%, BSR tăng 4,5%, VPB tăng 3,6%, CTG tăng 2,5% và ACB tăng 2,3%. Ở chiều ngược lại, áp lực điều chỉnh tập trung tại SSB, VHM, LPB, VRE và VIC. Một số nhóm như dầu khí, công nghệ và bảo hiểm có nỗ lực giữ sắc xanh, nhưng chưa đủ để thay đổi trạng thái chung của thị trường.

Khối ngoại tiếp tục là yếu tố cần theo dõi khi bán ròng khoảng 668 tỷ đồng trên HOSE. Áp lực bán tập trung đáng kể tại VHM, VIC, FPT và SSI, trong khi dòng tiền ngoại mua ròng tại MCH, VPB, CTG, BSR và MBB. Diễn biến mua bán vẫn mang tính phân hóa cao, vì vậy chưa thể xem hoạt động của khối ngoại là một tín hiệu hỗ trợ ổn định cho xu hướng chung.

Về kỹ thuật, khu vực 1.790–1.800 điểm đang trở thành vùng quyết định trong ngắn hạn. Việc VN-Index đóng cửa sát 1.800 điểm sau khi có lúc xuyên xuống dưới MA(200) là tín hiệu cho thấy lực cầu vẫn tồn tại, nhưng để cải thiện trạng thái thị trường, chỉ số cần duy trì được vùng này và hình thành thêm các phiên cân bằng với biên độ thu hẹp hơn. Ngược lại, nếu áp lực bán tiếp tục gia tăng và vùng MA(200) không được giữ vững, rủi ro mở rộng nhịp điều chỉnh vẫn cần được tính đến.

Trong bối cảnh hiện tại, chiến lược phù hợp vẫn là ưu tiên quản trị danh mục thay vì mua đuổi theo các nhịp hồi. Những vị thế yếu, mất cấu trúc hỗ trợ hoặc hồi phục kém có thể được cân nhắc cơ cấu khi thị trường xuất hiện nhịp hồi. Chiều mua mới nên giữ tỷ trọng thăm dò, tập trung vào những cổ phiếu đã kiểm định hỗ trợ thành công hoặc có mức chiết khấu đủ hấp dẫn so với nền tảng cơ bản.

Phiên 21/09 cho thấy VN-Index vẫn đang nỗ lực bảo vệ mốc 1.800 điểm, nhưng lực cầu cuối phiên mới chỉ giúp thị trường tránh một phiên đóng cửa tiêu cực hơn chứ chưa tạo được tín hiệu đảo chiều rõ ràng. Diễn biến cung cầu quanh 1.790–1.800 điểm trong các phiên tới sẽ là yếu tố quan trọng để đánh giá liệu thị trường có thể hình thành vùng cân bằng mới hay tiếp tục kéo dài quá trình điều chỉnh.

Nhà đầu tư cần hỗ trợ đánh giá danh mục và xây dựng chiến lược giao dịch phù hợp với diễn biến thị trường có thể liên hệ Duy Anh qua trang bio để được tư vấn trực tiếp.

VN-Index rút chân tại MA50, cơ hội hồi phục vẫn cần thêm xác nhận

Phiên 28/09 cho thấy trạng thái giằng co khá rõ của thị trường khi áp lực bán có thời điểm đẩy VN-Index giảm sâu xuống 1.763,62 điểm, nhưng lực cầu cuối phiên xuất hiện giúp chỉ số thu hẹp đáng kể mức giảm và đóng cửa tại 1.780,68 điểm, chỉ mất 4,43 điểm tương đương 0,25%.

Điểm đáng chú ý nhất không nằm ở mức giảm cuối phiên mà ở cách thị trường phản ứng khi VN-Index xuyên xuống dưới đường MA50 quanh 1.774 điểm. Lực cầu bắt đáy xuất hiện tương đối nhanh, tạo nên cây nến rút chân và đưa chỉ số trở lại phía trên vùng hỗ trợ này khi đóng cửa. Đây là tín hiệu cho thấy bên mua vẫn sẵn sàng tham gia khi thị trường điều chỉnh về vùng giá thấp hơn, dù chưa đủ để khẳng định xu hướng tăng đã quay trở lại.

Thanh khoản trên HOSE đạt khoảng 15.096 tỷ đồng, cao hơn phiên trước. Việc thanh khoản tăng trong một phiên giảm điểm cho thấy áp lực cung vẫn khá đáng kể. Vì vậy, nhịp hồi cuối phiên hiện phù hợp hơn với kịch bản thị trường đang tìm điểm cân bằng sau giai đoạn điều chỉnh, thay vì một tín hiệu xác nhận rằng lực bán đã hoàn toàn suy yếu.

Độ rộng thị trường cũng chưa thực sự tích cực. Trong VN30 chỉ có 8 mã tăng trong khi 21 mã giảm, khiến VN30-Index mất 0,83%, mạnh hơn đáng kể so với mức giảm 0,25% của VN-Index. SSB giảm 3,1%, SSI và TCX cùng giảm khoảng 2,7%, HPG giảm 2,2% và LPB giảm 2,1%. Ở chiều ngược lại, BSR tăng 6,6%, GAS tăng 3,7%, STB tăng 0,9% và VNM tăng 0,8%.

Sự phân hóa này cho thấy dòng tiền chưa quay trở lại trên diện rộng. Dầu khí là một trong những nhóm đóng vai trò nâng đỡ thị trường rõ nhất trong phiên, trong khi nhiều cổ phiếu thuộc các nhóm vốn hóa lớn vẫn chịu áp lực điều chỉnh. Bảo hiểm cũng có diễn biến tương đối tích cực, nhưng mức độ lan tỏa nhìn chung chưa đủ mạnh để thay đổi trạng thái thận trọng của thị trường.

Khối ngoại tiếp tục là một yếu tố cần theo dõi khi bán ròng gần 294 tỷ đồng trên HOSE. Áp lực bán tập trung tại VPB với hơn 200 tỷ đồng, tiếp đến là BVH, CTG, PNJ và HDB. Trong khi đó, dòng vốn ngoại mua ròng tại BSR, DCM, STB, GEX và DGW.

Về kỹ thuật, khu vực quanh 1.774–1.780 điểm đang đóng vai trò hỗ trợ ngắn hạn quan trọng. Việc VN-Index rút chân sau khi xuyên xuống MA50 là tín hiệu tích cực bước đầu, nhưng phía trên vẫn còn vùng cản đáng chú ý tại MA200 quanh 1.795 điểm và ngưỡng tâm lý 1.800 điểm. Nếu chỉ số hồi phục nhưng không thể vượt khu vực này với thanh khoản và độ rộng thị trường cải thiện, khả năng tiếp tục giằng co và phân hóa vẫn tương đối cao.

Ở thời điểm hiện tại, chiến lược phù hợp vẫn là ưu tiên quản trị rủi ro thay vì vội vàng nâng tỷ trọng. Nhà đầu tư có thể theo dõi phản ứng của thị trường quanh vùng 1.780 điểm và khả năng kiểm định lại 1.795–1.800 điểm trong những phiên tới. Các vị thế giải ngân mới nên mang tính thăm dò, tập trung vào những cổ phiếu đã kiểm định hỗ trợ thành công, duy trì cấu trúc kỹ thuật tốt hoặc đã có mức chiết khấu đủ hấp dẫn so với nền tảng cơ bản.

Nhìn chung, phiên 28/09 cho thấy lực cầu vẫn hiện diện khi VN-Index điều chỉnh sâu, giúp thị trường tránh được một phiên giảm mạnh hơn. Tuy nhiên, độ rộng yếu, thanh khoản tăng trong phiên giảm và áp lực bán ròng của khối ngoại cho thấy rủi ro ngắn hạn chưa hoàn toàn được giải tỏa. Yếu tố quan trọng nhất cần quan sát trong các phiên tới là khả năng giữ được vùng 1.774–1.780 điểm và phản ứng của chỉ số khi tiếp cận lại khu vực 1.795–1.800 điểm.

Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

VN-Index giữ vùng MA50 nhưng dòng tiền vẫn lưỡng lự

Phiên 29/09 tiếp tục cho thấy trạng thái thận trọng của thị trường khi VN-Index phần lớn thời gian giao dịch dưới tham chiếu và có lúc lùi về 1.772,54 điểm. Lực cầu xuất hiện về cuối phiên giúp chỉ số thu hẹp đáng kể mức giảm, đóng cửa tại 1.777,73 điểm, giảm 2,95 điểm tương đương 0,17%. Điểm đáng chú ý không nằm ở mức giảm của chỉ số mà ở việc vùng MA50 quanh 1.773 điểm tiếp tục phát huy vai trò hỗ trợ, trong khi dòng tiền vẫn chưa cho thấy sự quyết đoán cần thiết để xác nhận một nhịp hồi phục rõ ràng.

Thanh khoản là yếu tố cần theo dõi sát trong giai đoạn hiện tại. Giá trị giao dịch trên HOSE đạt khoảng 12.338 tỷ đồng, trong khi thanh khoản khớp lệnh chỉ khoảng 10.320 tỷ đồng, giảm 17,26% so với phiên trước và thấp hơn 22,84% so với bình quân 10 phiên. Điều này cho thấy lực cầu bắt đáy đã xuất hiện khi thị trường giảm về vùng hỗ trợ, nhưng dòng tiền nhìn chung vẫn chưa sẵn sàng tham gia mạnh. Nói cách khác, VN-Index đang giữ được vùng giá quan trọng nhưng chất lượng của nhịp cân bằng hiện tại chưa thực sự thuyết phục.

Diễn biến trong phiên cũng phản ánh khá rõ tâm lý lưỡng lự này. Thị trường mở cửa tại 1.780,42 điểm, sau đó giằng co dưới tham chiếu trước khi áp lực bán gia tăng trong phiên chiều. Tuy nhiên, khi VN-Index tiến gần MA50, lực cầu đã quay trở lại và tạo thêm một cây nến rút chân. So với phiên trước, quy mô nến rút chân nhỏ hơn, cho thấy bên mua vẫn đang phòng thủ tại vùng hỗ trợ nhưng chưa đủ mạnh để tạo ưu thế rõ rệt.

Sự phân hóa giữa các nhóm cổ phiếu cũng khá rõ. VN30-Index giảm 0,42%, mạnh hơn mức giảm của VN-Index, với 11 mã tăng và 15 mã giảm. GVR tăng 3,4%, VIB tăng 1,9%, GAS tăng 1,7% và SSB tăng 1,3%, trong khi LPB giảm 4,4%, STB giảm 1,8%, VRE và MBB cùng giảm khoảng 1%. Dầu khí, cao su và điện là những nhóm đóng vai trò nâng đỡ thị trường, nhưng mức lan tỏa nhìn chung vẫn hạn chế.

Khối ngoại tiếp tục là một yếu tố gây áp lực khi bán ròng gần 396 tỷ đồng trên HOSE. VPB chịu giá trị bán ròng lớn nhất với hơn 246 tỷ đồng, tiếp theo là HPG, ACB, VIC và VHM. Ở chiều ngược lại, dòng vốn ngoại tập trung mua PVT, PLX, VIB, BVH và GAS. Việc khối ngoại duy trì trạng thái bán ròng chưa phải yếu tố đủ để quyết định xu hướng thị trường, nhưng trong bối cảnh thanh khoản nội suy yếu, đây vẫn là áp lực đáng lưu ý đối với khả năng hình thành một nhịp hồi phục mạnh.

Về mặt kỹ thuật, vùng 1.770–1.780 điểm hiện là khu vực quan sát quan trọng. Việc VN-Index liên tục được hỗ trợ quanh MA50 cho thấy bên bán chưa thể tạo ra sự áp đảo, nhưng ngược lại, thanh khoản thấp cũng phản ánh bên mua chưa đủ tự tin để đẩy chỉ số thoát khỏi trạng thái giằng co. Vì vậy, kịch bản hợp lý trong ngắn hạn vẫn là thị trường tiếp tục phân hóa và thăm dò cung cầu trước khi xuất hiện tín hiệu rõ ràng hơn về xu hướng.

Trong bối cảnh này, việc quản trị danh mục quan trọng hơn việc cố gắng dự đoán chính xác hướng đi của chỉ số trong một vài phiên. Những vị thế giải ngân mới phù hợp hơn với cách tiếp cận thăm dò, tập trung vào các cổ phiếu đã kiểm định vùng hỗ trợ thành công hoặc có mức chiết khấu đủ hấp dẫn so với nền tảng cơ bản. Ngược lại, việc mua đuổi khi cổ phiếu hồi nhanh nhưng chưa có sự xác nhận của dòng tiền có thể khiến tỷ lệ rủi ro/lợi nhuận trở nên kém hấp dẫn.

Điểm cần theo dõi trong những phiên tới là phản ứng của VN-Index quanh vùng 1.770–1.780 điểm và sự cải thiện của thanh khoản. Nếu vùng hỗ trợ tiếp tục được giữ vững đồng thời dòng tiền quay lại mạnh hơn, khả năng thị trường hình thành một nhịp hồi phục có cơ sở sẽ rõ ràng hơn. Ngược lại, nếu MA50 bị xuyên thủng cùng với thanh khoản gia tăng, áp lực điều chỉnh có thể mở rộng và chiến lược phòng thủ cần được ưu tiên hơn.

Nếu anh/chị đang gặp khó trong việc xác định nên tiếp tục nắm giữ, cơ cấu hay giải ngân trong giai đoạn thị trường giằng co hiện nay, có thể liên hệ với em qua thông tin tại trang tiểu sử để được hỗ trợ rà soát danh mục và trao đổi chiến lược phù hợp.

VN-Index lùi về vùng hỗ trợ 1.715–1.730 điểm, áp lực bán vẫn chiếm ưu thế

VN-Index tiếp tục chịu áp lực điều chỉnh trong phiên 02/10 khi giảm 11,59 điểm, tương đương 0,66%, xuống 1.737,71 điểm. Đáng chú ý, thị trường đã có thời điểm hồi lên 1.751,60 điểm trong phiên chiều nhưng lực cầu không đủ duy trì đà phục hồi, khiến chỉ số quay đầu giảm trở lại về cuối phiên. Giá trị giao dịch trên HOSE đạt hơn 19.176 tỷ đồng.

Diễn biến này nối dài nhịp điều chỉnh trong tuần. VN-Index giảm tổng cộng 47,40 điểm, tương đương 2,66% so với tuần trước, sau khi từng lên mức cao nhất 1.788 điểm rồi lùi nhanh về khu vực 1.731 điểm. Thanh khoản tăng trong quá trình giảm cho thấy áp lực bán đang chiếm ưu thế hơn, thay vì chỉ là trạng thái điều chỉnh nhẹ do thiếu cầu.

Áp lực không chỉ đến từ một vài cổ phiếu vốn hóa lớn mà lan khá rộng trên thị trường. VN30-Index giảm 0,77%, với 22 mã giảm và chỉ 5 mã tăng. Trong đó LPB giảm 4,3%, SSB và GAS cùng giảm 3,9%, BSR giảm 2,9% và STB giảm 2,7%. Ngược lại, VIC tăng 1,8%, HDB tăng 1,6% và MWG tăng 0,8% nhưng chưa đủ cân bằng áp lực giảm từ phần còn lại của nhóm vốn hóa lớn.

Xét theo nhóm ngành, ngân hàng, chứng khoán và dầu khí đều chịu áp lực điều chỉnh. Đây là những nhóm có ảnh hưởng khá lớn đến chỉ số, vì vậy khi dòng tiền chưa quay lại các nhóm dẫn dắt, khả năng thị trường hình thành một nhịp phục hồi bền vững vẫn cần thêm thời gian để xác nhận.

Một yếu tố đáng chú ý khác là hoạt động của khối ngoại. Riêng phiên 02/10, nhà đầu tư nước ngoài bán ròng hơn 3.361 tỷ đồng trên HOSE. Áp lực tập trung lớn tại PNJ với hơn 1.270 tỷ đồng và HDB hơn 1.034 tỷ đồng, bên cạnh VIC, TCB và VHM. Trong khi đó, giá trị mua ròng tại các mã như DGW, FRT hay VPL khá nhỏ so với quy mô bán ra.

Việc khối ngoại liên tục bán ròng là yếu tố cần theo dõi vì nó vừa tạo nguồn cung trực tiếp lên một số cổ phiếu vốn hóa lớn, vừa ảnh hưởng đến tâm lý dòng tiền trong nước. Trong bối cảnh thị trường vừa trải qua giai đoạn được hỗ trợ bởi câu chuyện nâng hạng FTSE, dòng tiền hiện đang cần một động lực mới để hấp thụ lượng cung này.

Về kỹ thuật, điểm đáng chú ý nhất hiện nay là VN-Index đã lùi về gần vùng hỗ trợ 1.715–1.730 điểm, khu vực hình thành từ vùng đáy gần nhất trong tháng 8/2026. Đồng thời, chỉ số đang đóng cửa dưới MA10 tuần tại 1.782 điểm, MA20 tuần tại 1.803 điểm và MA50 tuần tại 1.776 điểm. Cấu trúc này cho thấy xu hướng ngắn hạn vẫn chưa thực sự tích cực và nguồn cung đang giữ ưu thế.

Do đó, vùng 1.715–1.730 điểm sẽ là khu vực quan trọng cần quan sát trong những phiên tới. Nếu VN-Index giữ được vùng hỗ trợ này và lực cầu cải thiện rõ rệt, thị trường có thể hình thành một nhịp hồi kỹ thuật để kiểm định trở lại khu vực 1.770–1.790 điểm. Ngược lại, nếu vùng hỗ trợ tiếp tục bị xuyên thủng với thanh khoản cao, rủi ro điều chỉnh sẽ tăng lên và chiến lược quản trị danh mục cần được đặt lên ưu tiên cao hơn.

Ở thời điểm hiện tại, điều quan trọng chưa phải là cố dự đoán chính xác đáy của thị trường mà là theo dõi phản ứng cung cầu tại vùng hỗ trợ. Các vị thế giải ngân mới phù hợp hơn với cách tiếp cận thăm dò, ưu tiên những cổ phiếu vẫn giữ được cấu trúc giá tốt, kiểm định hỗ trợ thành công hoặc đã có mức chiết khấu đủ hấp dẫn so với nền tảng cơ bản.

Trong ngắn hạn, ba yếu tố đáng chú ý nhất là khả năng giữ vùng 1.715–1.730 điểm của VN-Index, sự trở lại của dòng tiền tại các nhóm dẫn dắt và diễn biến mua bán của khối ngoại. Nếu các yếu tố này cùng cải thiện, xác suất xuất hiện một nhịp hồi sẽ tích cực hơn. Ngược lại, khi áp lực bán vẫn duy trì và thanh khoản tiếp tục tăng trong những phiên giảm, nhà đầu tư nên giữ sự thận trọng và ưu tiên kiểm soát rủi ro danh mục.

Nhà đầu tư quan tâm đến chiến lược thị trường và cổ phiếu cụ thể có thể liên hệ với mình qua thông tin tại trang tiểu sử để được tư vấn đầu tư trực tiếp.

VN-Index đầu tháng 10: Áp lực còn lớn, vùng 1.715–1.730 điểm trở thành mốc quan trọng

VN-Index bước vào tháng 10 trong trạng thái thận trọng hơn khi áp lực bán gia tăng và dòng tiền chưa cho thấy sự đồng thuận đủ mạnh để đưa thị trường trở lại xu hướng tăng. Chỉ số đóng cửa tại 1.737,71 điểm, trong khi vùng hỗ trợ quan trọng phía dưới nằm quanh 1.715–1.730 điểm và vùng kháng cự đáng chú ý ở khu vực 1.770–1.790 điểm.

Diễn biến kỹ thuật hiện tại cho thấy cán cân ngắn hạn đang nghiêng về phía thận trọng. VN-Index đã rơi xuống dưới các đường trung bình MA10 quanh 1.782 điểm, MA20 quanh 1.803 điểm và MA50 quanh 1.776 điểm. Điều này đồng nghĩa thị trường cần thêm thời gian để hấp thụ nguồn cung trước khi có thể xác nhận một nhịp hồi phục bền vững hơn. Trong bối cảnh đó, vùng 1.715–1.730 điểm đóng vai trò quan trọng bởi đây có thể là khu vực kiểm định lại lực cầu và khả năng tạo nền của chỉ số.

Một trong những lực cản đáng chú ý vẫn đến từ khối ngoại. Nhà đầu tư nước ngoài bán ròng khoảng 3.561 tỷ đồng trên toàn thị trường, tập trung mạnh tại PNJ với khoảng 1.459 tỷ đồng, TCB khoảng 418 tỷ đồng, VPB khoảng 405 tỷ đồng và VIC khoảng 331 tỷ đồng. Ở chiều ngược lại, FRT được mua ròng khoảng 121 tỷ đồng, nhưng quy mô này chưa đủ bù đắp áp lực bán ở các cổ phiếu vốn hóa lớn.

Dòng vốn ngoại vì vậy vẫn là biến số cần theo dõi trong tháng 10. Khi khối ngoại liên tục bán ròng, áp lực không chỉ nằm ở lượng cổ phiếu được đưa ra thị trường mà còn ảnh hưởng đến tâm lý của dòng tiền trong nước, đặc biệt khi hoạt động bán tập trung vào nhóm ngân hàng và các cổ phiếu vốn hóa lớn có ảnh hưởng mạnh tới chỉ số.

Bối cảnh quốc tế cũng chưa thực sự thuận lợi. Kỳ vọng lãi suất toàn cầu duy trì ở mặt bằng cao lâu hơn tiếp tục tạo sức ép lên dòng vốn tại các thị trường mới nổi. Trong môi trường này, đồng USD, lợi suất trái phiếu Chính phủ Mỹ và chính sách tiền tệ của các ngân hàng trung ương lớn vẫn có khả năng tác động đáng kể đến khẩu vị rủi ro của nhà đầu tư. Đây là lý do thị trường dù có những yếu tố hỗ trợ trong nước vẫn khó hoàn toàn tách khỏi biến động bên ngoài.

Điểm tích cực nằm ở chỗ câu chuyện của thị trường những tháng cuối năm không chỉ phụ thuộc vào dòng tiền ngắn hạn. Nền tảng quan trọng hơn vẫn là triển vọng tăng trưởng lợi nhuận doanh nghiệp quý III và quý IV/2026. Nếu tăng trưởng lợi nhuận tiếp tục được duy trì, đây sẽ là yếu tố giúp thị trường hình thành vùng đệm cơ bản, đặc biệt tại những cổ phiếu có bảng cân đối tài chính lành mạnh và kết quả kinh doanh thực sự cải thiện.

Điều này cũng cho thấy thị trường có thể bước vào giai đoạn phân hóa mạnh hơn. Khi dòng tiền không còn lan tỏa rộng, cổ phiếu chỉ tăng dựa trên kỳ vọng hoặc câu chuyện ngắn hạn sẽ khó duy trì sức mạnh như trước. Ngược lại, những doanh nghiệp có tăng trưởng lợi nhuận rõ ràng, nền tảng tài chính tốt và đã trải qua mức chiết khấu đáng kể có khả năng thu hút dòng tiền tốt hơn khi thị trường ổn định trở lại.

Về chiến lược, giai đoạn hiện tại chưa phù hợp để đẩy tỷ trọng lên quá nhanh. Khi VN-Index đang tiến gần vùng hỗ trợ 1.715–1.730 điểm, việc quan sát phản ứng của lực cầu tại khu vực này quan trọng hơn việc cố dự đoán chính xác đáy thị trường. Nếu vùng hỗ trợ được giữ vững và thanh khoản cải thiện trong các nhịp hồi, cơ hội giải ngân từng phần sẽ trở nên rõ ràng hơn. Ngược lại, việc đánh mất vùng này với áp lực bán lớn sẽ làm rủi ro điều chỉnh tăng lên.

Các vị thế ngắn hạn vì vậy cần duy trì tỷ trọng hợp lý và tránh mua đuổi trong những nhịp hồi mạnh. Với danh mục trung hạn, trọng tâm nên chuyển dần từ câu chuyện thị trường sang chất lượng từng doanh nghiệp: tăng trưởng lợi nhuận có thực chất hay không, bảng cân đối tài chính có đủ khỏe và mức giá hiện tại đã phản ánh bao nhiêu kỳ vọng.

Nhìn tổng thể, áp lực đầu tháng 10 chưa đồng nghĩa câu chuyện trung hạn của thị trường đã đảo chiều. Rủi ro chính vẫn nằm ở dòng vốn ngoại, môi trường lãi suất quốc tế và khả năng VN-Index giữ được vùng 1.715–1.730 điểm. Trong khi đó, tăng trưởng lợi nhuận doanh nghiệp sẽ là yếu tố quan trọng quyết định mức độ bền vững của thị trường trong những tháng cuối năm.

Nhà đầu tư muốn theo dõi sâu hơn các cổ phiếu có triển vọng lợi nhuận tốt trong giai đoạn cuối năm có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết và định giá cổ phiếu.

VN-Index giữ vùng 1.740–1.745 điểm, nhưng xu hướng ngắn hạn vẫn yếu

Phiên 07/10/2026 cho thấy thị trường đang bước vào giai đoạn phân hóa mạnh hơn thay vì giảm đồng loạt. VN-Index có thời điểm lùi xuống 1.743,24 điểm nhưng lực cầu xuất hiện ở vùng giá thấp đã giúp chỉ số thu hẹp đáng kể mức giảm, đóng cửa tại 1.753,39 điểm, giảm 0,32%. Điểm tích cực là vùng hỗ trợ 1.740–1.745 điểm tiếp tục phát huy tác dụng, nhưng tín hiệu này mới đủ để tạo trạng thái cân bằng ngắn hạn chứ chưa cho thấy xu hướng giảm đã kết thúc.

Diễn biến trong phiên phản ánh khá rõ sự giằng co giữa lực bán và dòng tiền bắt đáy. VN-Index mở cửa tại 1.760,54 điểm, cũng là mức cao nhất trong ngày, sau đó chịu áp lực bán mạnh trong phiên sáng. Khi chỉ số tiến gần vùng 1.740 điểm, cầu bắt đáy xuất hiện và giúp thị trường rút chân về cuối phiên. Mẫu hình này cho thấy nhà đầu tư vẫn sẵn sàng giải ngân khi mức chiết khấu đủ hấp dẫn, nhưng bên mua chưa chủ động đến mức có thể kéo chỉ số vượt lên khỏi vùng cản phía trên.

Thanh khoản cũng chưa tạo được tín hiệu xác nhận cho một nhịp hồi phục bền vững. Giá trị giao dịch trên HOSE đạt khoảng 15.226 tỷ đồng, trong khi thanh khoản khớp lệnh giảm hơn 14% so với phiên trước. Khi chỉ số hồi từ đáy trong điều kiện dòng tiền chưa gia tăng rõ rệt, có thể xem đây là phản ứng cân bằng cung cầu nhiều hơn là sự trở lại mạnh mẽ của dòng tiền mới.

Áp lực từ nhà đầu tư nước ngoài vẫn là một biến số đáng chú ý. Khối ngoại tiếp tục bán ròng khoảng 923 tỷ đồng trên HOSE, tập trung nhiều tại PNJ, TCB, HDB, FPT và VIX. Ngược lại, MSN, BSR, VIB, MCH và FRT vẫn ghi nhận lực mua ròng. Việc khối ngoại tiếp tục bán ra khiến quá trình hồi phục của thị trường gặp thêm lực cản, đặc biệt trong bối cảnh thanh khoản nội chưa đủ mạnh để hấp thụ hoàn toàn nguồn cung.

Một điểm đáng chú ý khác là thị trường đang phân hóa khá rõ theo từng nhóm cổ phiếu. VN30-Index chỉ giảm 0,24%, trong đó MSN tăng 4,4%, GVR tăng 3,7%, VIB tăng 3,0% và MWG tăng 2,5%. Trong khi đó, LPB giảm 4,3%, VRE giảm 2,3%, VPL giảm 1,9% và VHM giảm 1,5%. Các nhóm bán lẻ, thực phẩm và hóa chất vẫn xuất hiện những cổ phiếu duy trì được sức mạnh tương đối.

Sự phân hóa này có ý nghĩa quan trọng đối với chiến lược giao dịch hiện tại. Khi chỉ số chung chưa hình thành xu hướng tăng rõ ràng, cơ hội nhiều khả năng sẽ không xuất hiện đồng đều trên toàn thị trường mà tập trung ở những cổ phiếu giữ được nền giá, có dòng tiền riêng hoặc đã chiết khấu đủ sâu so với yếu tố cơ bản. Vì vậy, việc lựa chọn cổ phiếu đang trở nên quan trọng hơn so với việc dự đoán chính xác từng nhịp tăng giảm của VN-Index.

Ở góc độ kỹ thuật, rủi ro lớn nhất hiện nay là VN-Index vẫn nằm dưới các đường trung bình động quan trọng. MA20 đang quanh 1.787 điểm, MA50 quanh 1.777 điểm và MA200 quanh 1.797 điểm. Điều này cho thấy vùng 1.775–1.800 điểm đang hình thành một cụm cản đáng kể. Chừng nào VN-Index chưa lấy lại được khu vực này với thanh khoản cải thiện, các nhịp tăng vẫn nên được xem là hồi phục kỹ thuật hơn là xác nhận một xu hướng tăng mới.

Trong kịch bản tích cực, vùng 1.740–1.745 điểm tiếp tục được bảo vệ và dòng tiền lan tỏa tốt hơn có thể giúp VN-Index hình thành nền cân bằng trước khi thử thách lại vùng 1.775–1.800 điểm. Ngược lại, nếu vùng hỗ trợ này bị xuyên thủng với thanh khoản tăng, áp lực giảm có thể mở rộng và rủi ro đối với các cổ phiếu yếu sẽ gia tăng đáng kể.

Vì vậy, giai đoạn hiện tại phù hợp hơn với chiến lược thăm dò và chọn lọc thay vì mua đuổi. Những cổ phiếu đã kiểm định hỗ trợ thành công, duy trì sức mạnh tương đối tốt hơn thị trường hoặc có mức chiết khấu hấp dẫn so với nền tảng cơ bản có thể được ưu tiên theo dõi. Ngược lại, các mã đã tăng nhanh nhưng thiếu sự hỗ trợ của dòng tiền cần được quản trị thận trọng hơn.

Điều quan trọng nhất trong các phiên tới không chỉ là VN-Index có tăng hay giảm, mà là vùng 1.740–1.745 điểm có tiếp tục giữ được hay không, thanh khoản có cải thiện khi thị trường hồi phục hay không và áp lực bán ròng của khối ngoại có hạ nhiệt hay không. Đây sẽ là ba tín hiệu quan trọng để đánh giá liệu thị trường đang thực sự tạo nền hay mới chỉ có một nhịp cân bằng tạm thời.

Nhà đầu tư muốn theo dõi sâu hơn kịch bản VN-Index và những nhóm cổ phiếu đang có sức mạnh tương đối tốt có thể vào trang tiểu sử để nhận các phân tích chi tiết và chiến lược đầu tư cập nhật.