Kết quả kinh doanh tăng trưởng tích cực
Techcombank ghi nhận lợi nhuận trước thuế quý III/2026 đạt 10.375 tỷ, tăng 25,8% svck. Lũy kế 9T2026, lợi nhuận đạt 28.900 tỷ, tăng 23,7%. Động lực đến từ thu nhập lãi thuần tăng 16,9%, thu nhập ngoài lãi tăng 40% và chi phí dự phòng giảm 30%. Kết quả này cho thấy TCB đang duy trì khả năng sinh lời tốt nhờ tăng trưởng tín dụng và đa dạng hóa nguồn thu.
Cho vay bất động sản lớn nhưng không đồng nghĩa rủi ro cao
Tỷ trọng cho vay bất động sản và xây dựng của TCB giảm từ 35,07% trong Q1/2025 xuống 29,93% trong Q2/2026, trước khi tăng lên 31,22% trong Q3/2026. Dư nợ nhóm này đạt 271.131 tỷ, tăng 6,92% svqt. Quy mô cho vay lớn khiến TCB nhạy cảm với chu kỳ bất động sản, nhưng mức độ rủi ro còn phụ thuộc vào chất lượng khách hàng, pháp lý dự án, khả năng tiêu thụ và dòng tiền trả nợ.
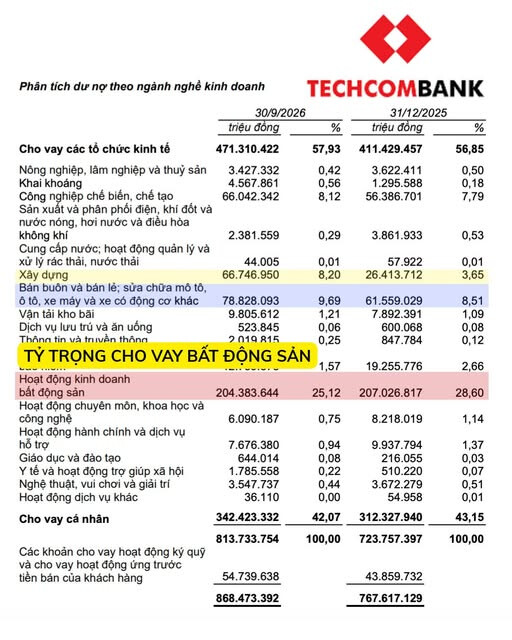
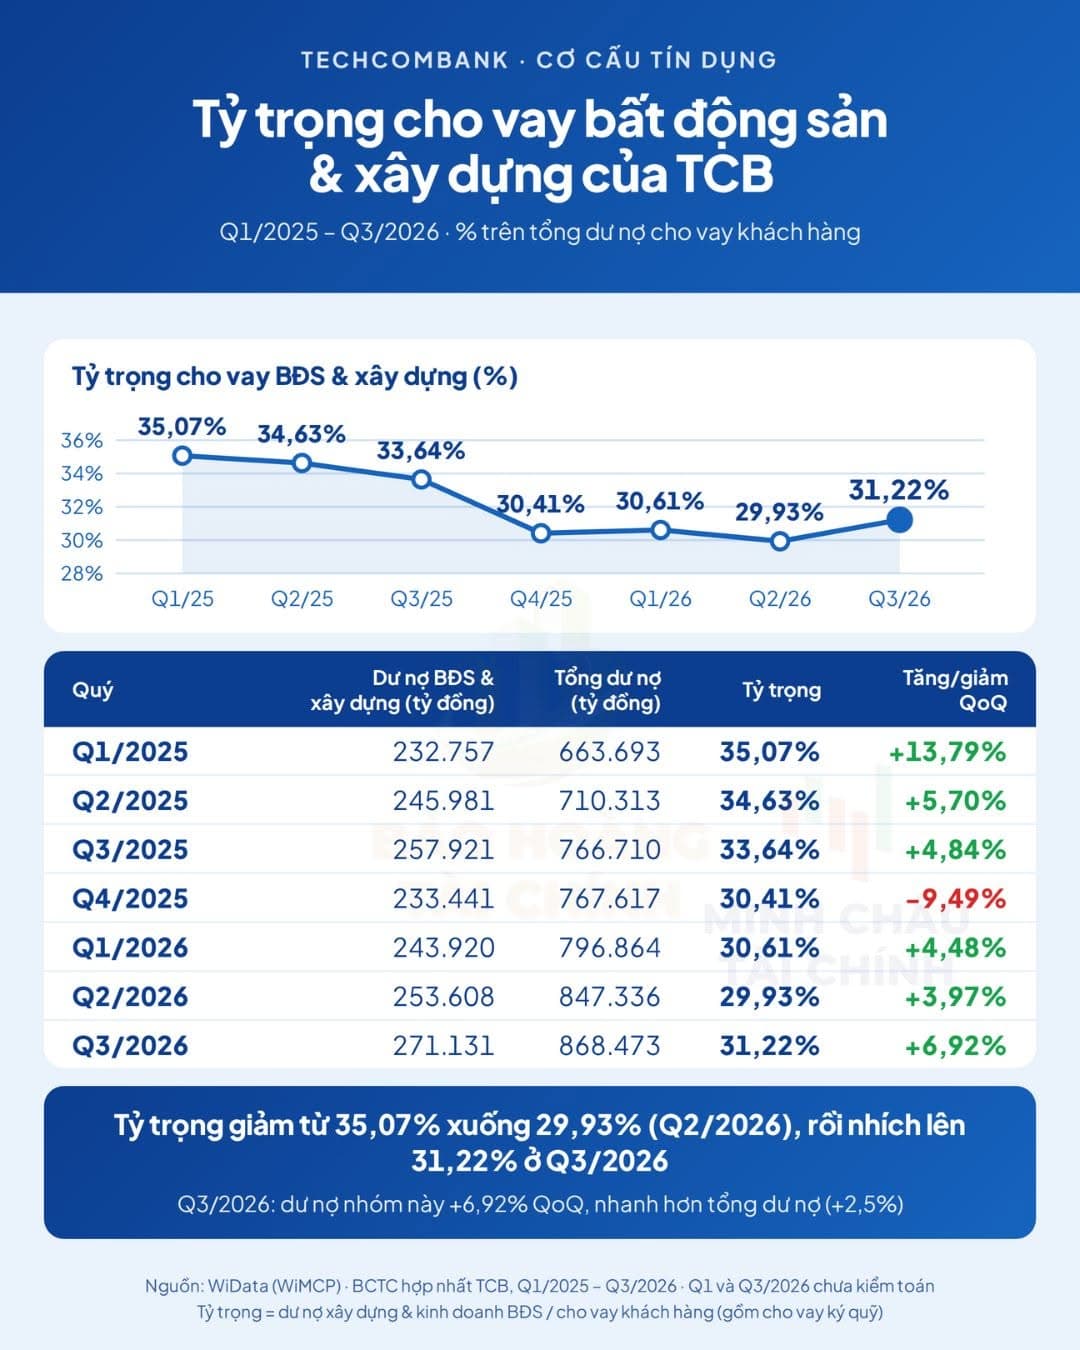
TCB tập trung tài trợ các chủ đầu tư lớn như Vinhomes, Masterise Homes và Sun Group. Nếu các khoản vay được bảo đảm bằng tài sản có tính thanh khoản tốt, đi kèm pháp lý rõ ràng và phương án kinh doanh khả thi, ngân hàng có thể kiểm soát rủi ro hiệu quả hơn.
Lợi thế từ hệ sinh thái và khả năng kiểm soát dòng tiền
TCB không chỉ cấp vốn cho chủ đầu tư mà còn tài trợ nhà thầu, cho vay người mua nhà và cung cấp các dịch vụ thanh toán, bảo lãnh, ngoại hối. Mô hình này giúp ngân hàng mở rộng nguồn thu từ nhiều khâu trong chuỗi giá trị, đồng thời tăng khả năng giám sát dòng tiền và thu hồi nợ.
Tín dụng hạ tầng mở ra động lực tăng trưởng mới
Tín dụng hợp nhất của TCB tăng 17% từ đầu năm 2026, trong khi tỷ trọng cho vay xây dựng và hạ tầng trong danh mục doanh nghiệp tăng từ 8% lên 12%. Việc tài trợ các dự án trọng điểm quốc gia tạo cơ hội mở rộng tín dụng và thu phí từ bảo lãnh, L/C, ngoại hối. Đây là hướng đi giúp TCB đa dạng hóa danh mục, giảm sự phụ thuộc tương đối vào bất động sản.
Hiệu quả hoạt động và chất lượng tài sản
NIM của TCB phục hồi lên khoảng 3,5% trong Q3/2026, nhưng CASA giảm còn 35,5% và chi phí vốn tăng lên 5,2%, cho thấy áp lực huy động vẫn hiện hữu. Tỷ lệ nợ xấu nội bảng ở mức 1,26%, trong khi tỷ lệ bao phủ nợ xấu giảm còn 107%. Vì vậy, dù lợi nhuận tăng trưởng tích cực, vẫn cần theo dõi sát diễn biến nợ xấu, chi phí dự phòng và khả năng duy trì biên lãi ròng.