BCTC Hợp nhất Q3/26 của Ngân hàng Thương mại Cổ phần Kỹ thương Việt Nam (HoSE: TCB ) ghi nhận Lợi nhuận sau thuế 9T26 đạt 23,014 tỷ đồng (+23.5% yoy) và Lợi nhuận trước thuế đạt 28,915 tỷ đồng (+23.6% yoy) . Tuy nhiên, khi bóc tách chi tiết các cấu phần thu nhập và chất lượng tài sản trên P&L, động lực hỗ trợ tăng trưởng lợi nhuận xuất phát từ việc ngân hàng chủ động cắt giảm Chi phí dự phòng rủi ro tín dụng. Cụ thể, Chi phí dự phòng rủi ro tín dụng 9T26 giảm 30.5% yoy xuống mức 2,504 tỷ đồng (so với 3,603 tỷ đồng tại 9T25) .
Tổng Hợp 135 Bài Hướng Dẫn Đọc Báo Cáo Tài Chính Từ Cơ Bản Đến Siêu Nâng Cao
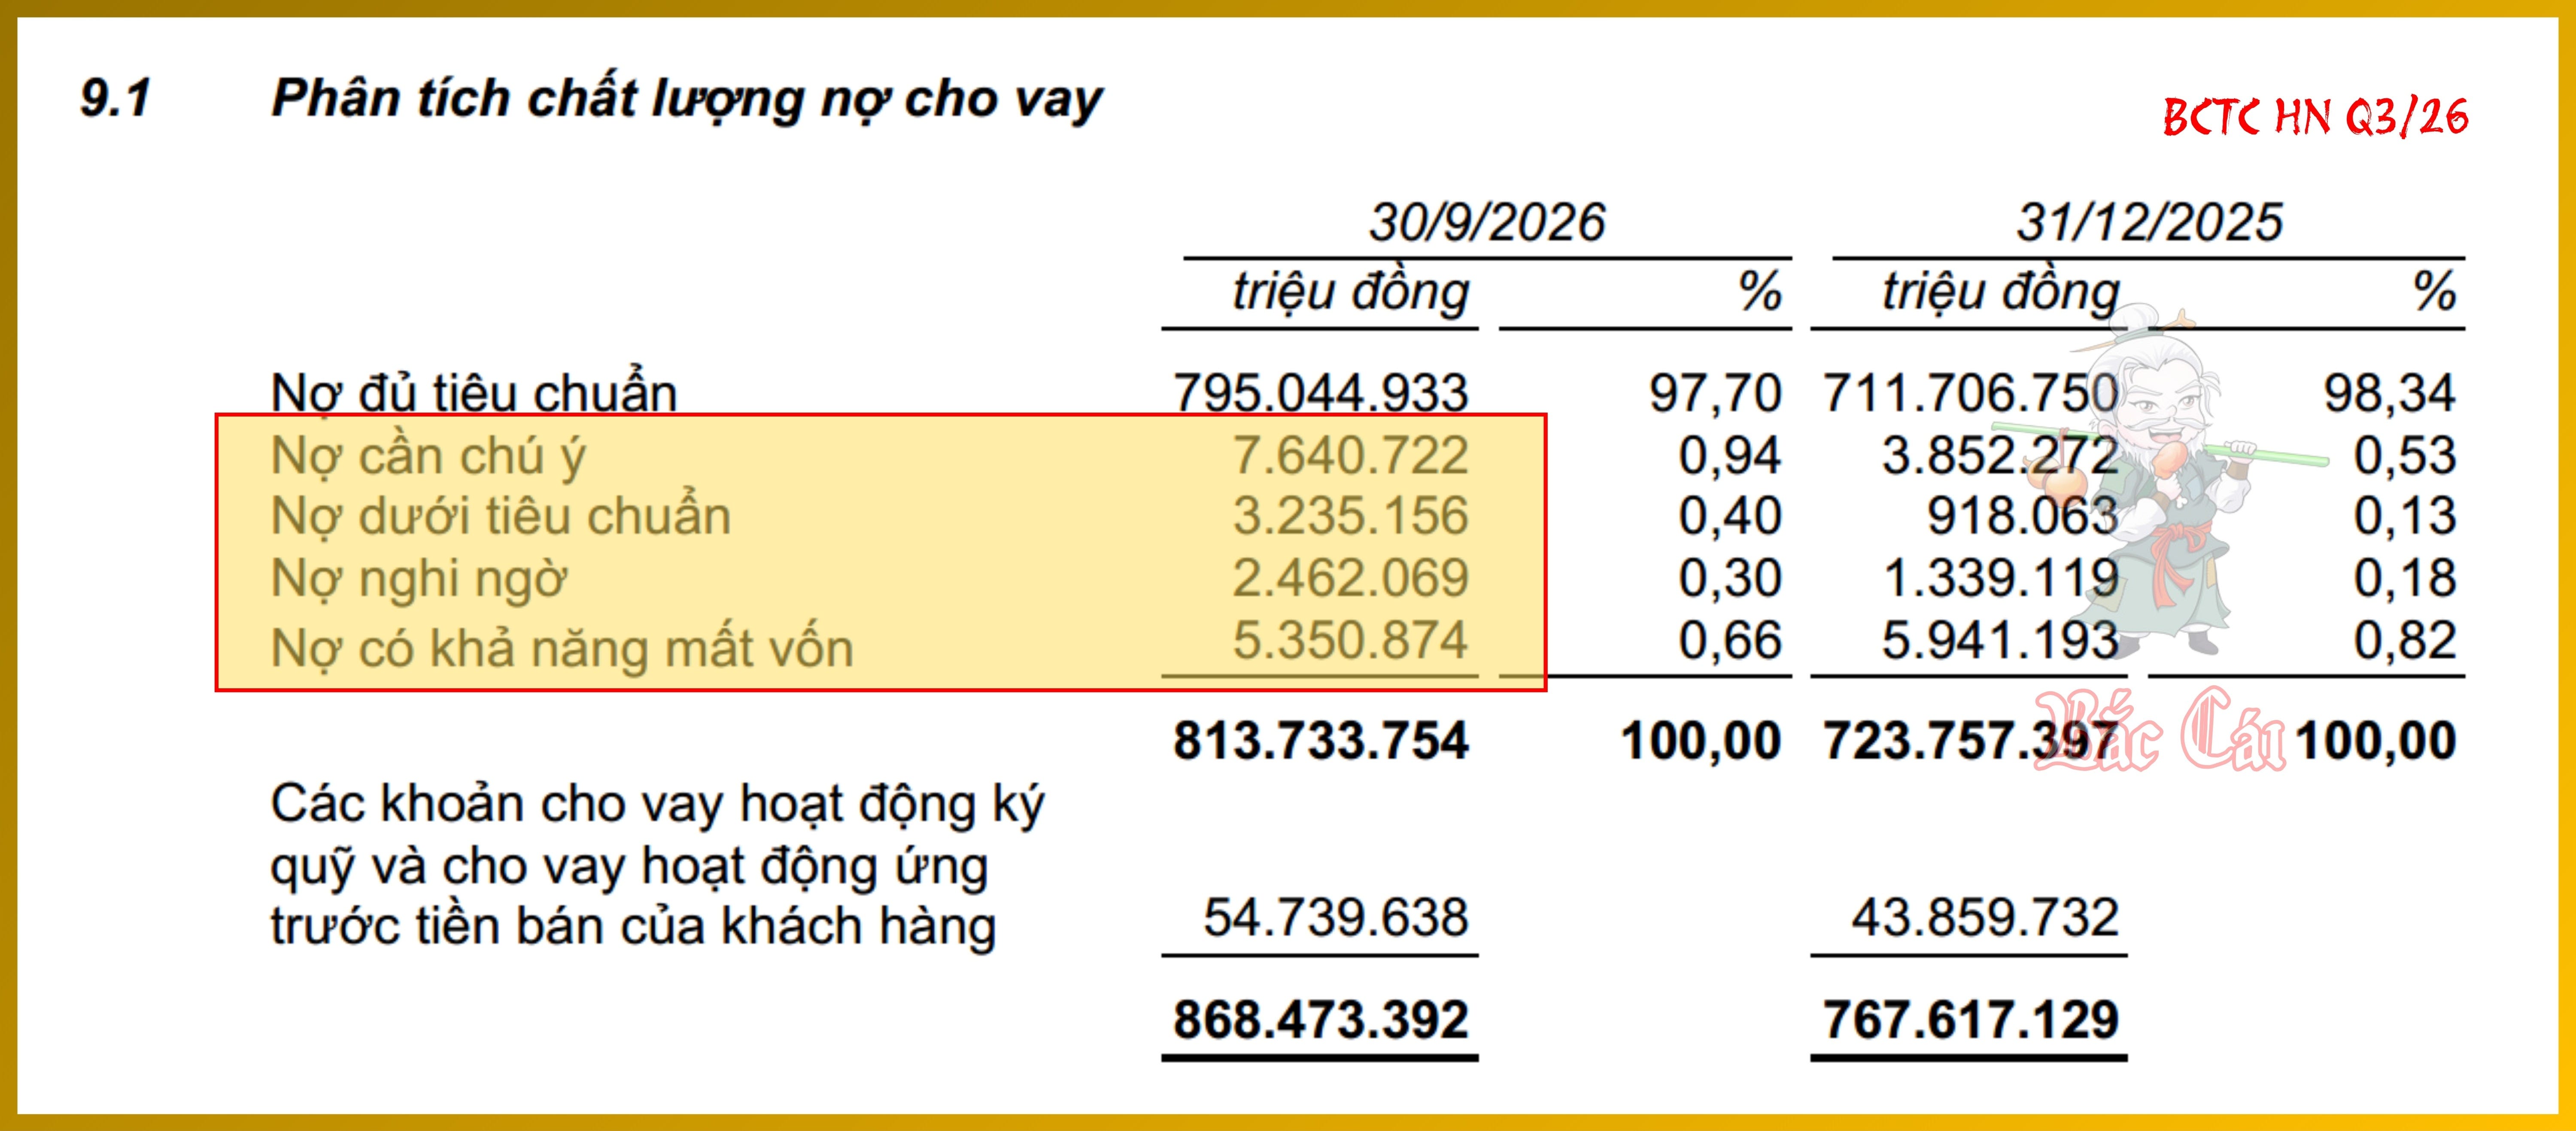
Động thái thu hẹp bộ đệm dự phòng này diễn ra trong bối cảnh chất lượng dư nợ cho vay xuất hiện xu hướng dịch chuyển nhóm nợ xấu rõ rệt: Nợ nhóm 2 (Nợ cần chú ý) vọt tăng 98.3% ytd từ 3,852 tỷ đồng lên 7,641 tỷ đồng; Nợ nhóm 3 (Nợ dưới tiêu chuẩn) tăng 252.4% ytd từ 918 tỷ đồng lên 3,235 tỷ đồng; Nợ nhóm 4 (Nợ nghi ngờ) tăng 83.9% ytd lên 2,462 tỷ đồng. Tổng nợ xấu nội bảng (Nhóm 3 đến Nhóm 5) tăng 29.2% ytd lên 11,049 tỷ đồng, đẩy tỷ lệ NPL tăng từ 1.11% lên 1.27%.
Sự gia tăng của nhóm Nợ cần chú ý và Nợ dưới tiêu chuẩn phản ánh áp lực trích lập dự phòng bổ sung tiềm ẩn trong các kỳ kế toán tiếp theo nếu đà phục hồi thanh khoản của nhóm khách hàng doanh nghiệp diễn ra chậm.
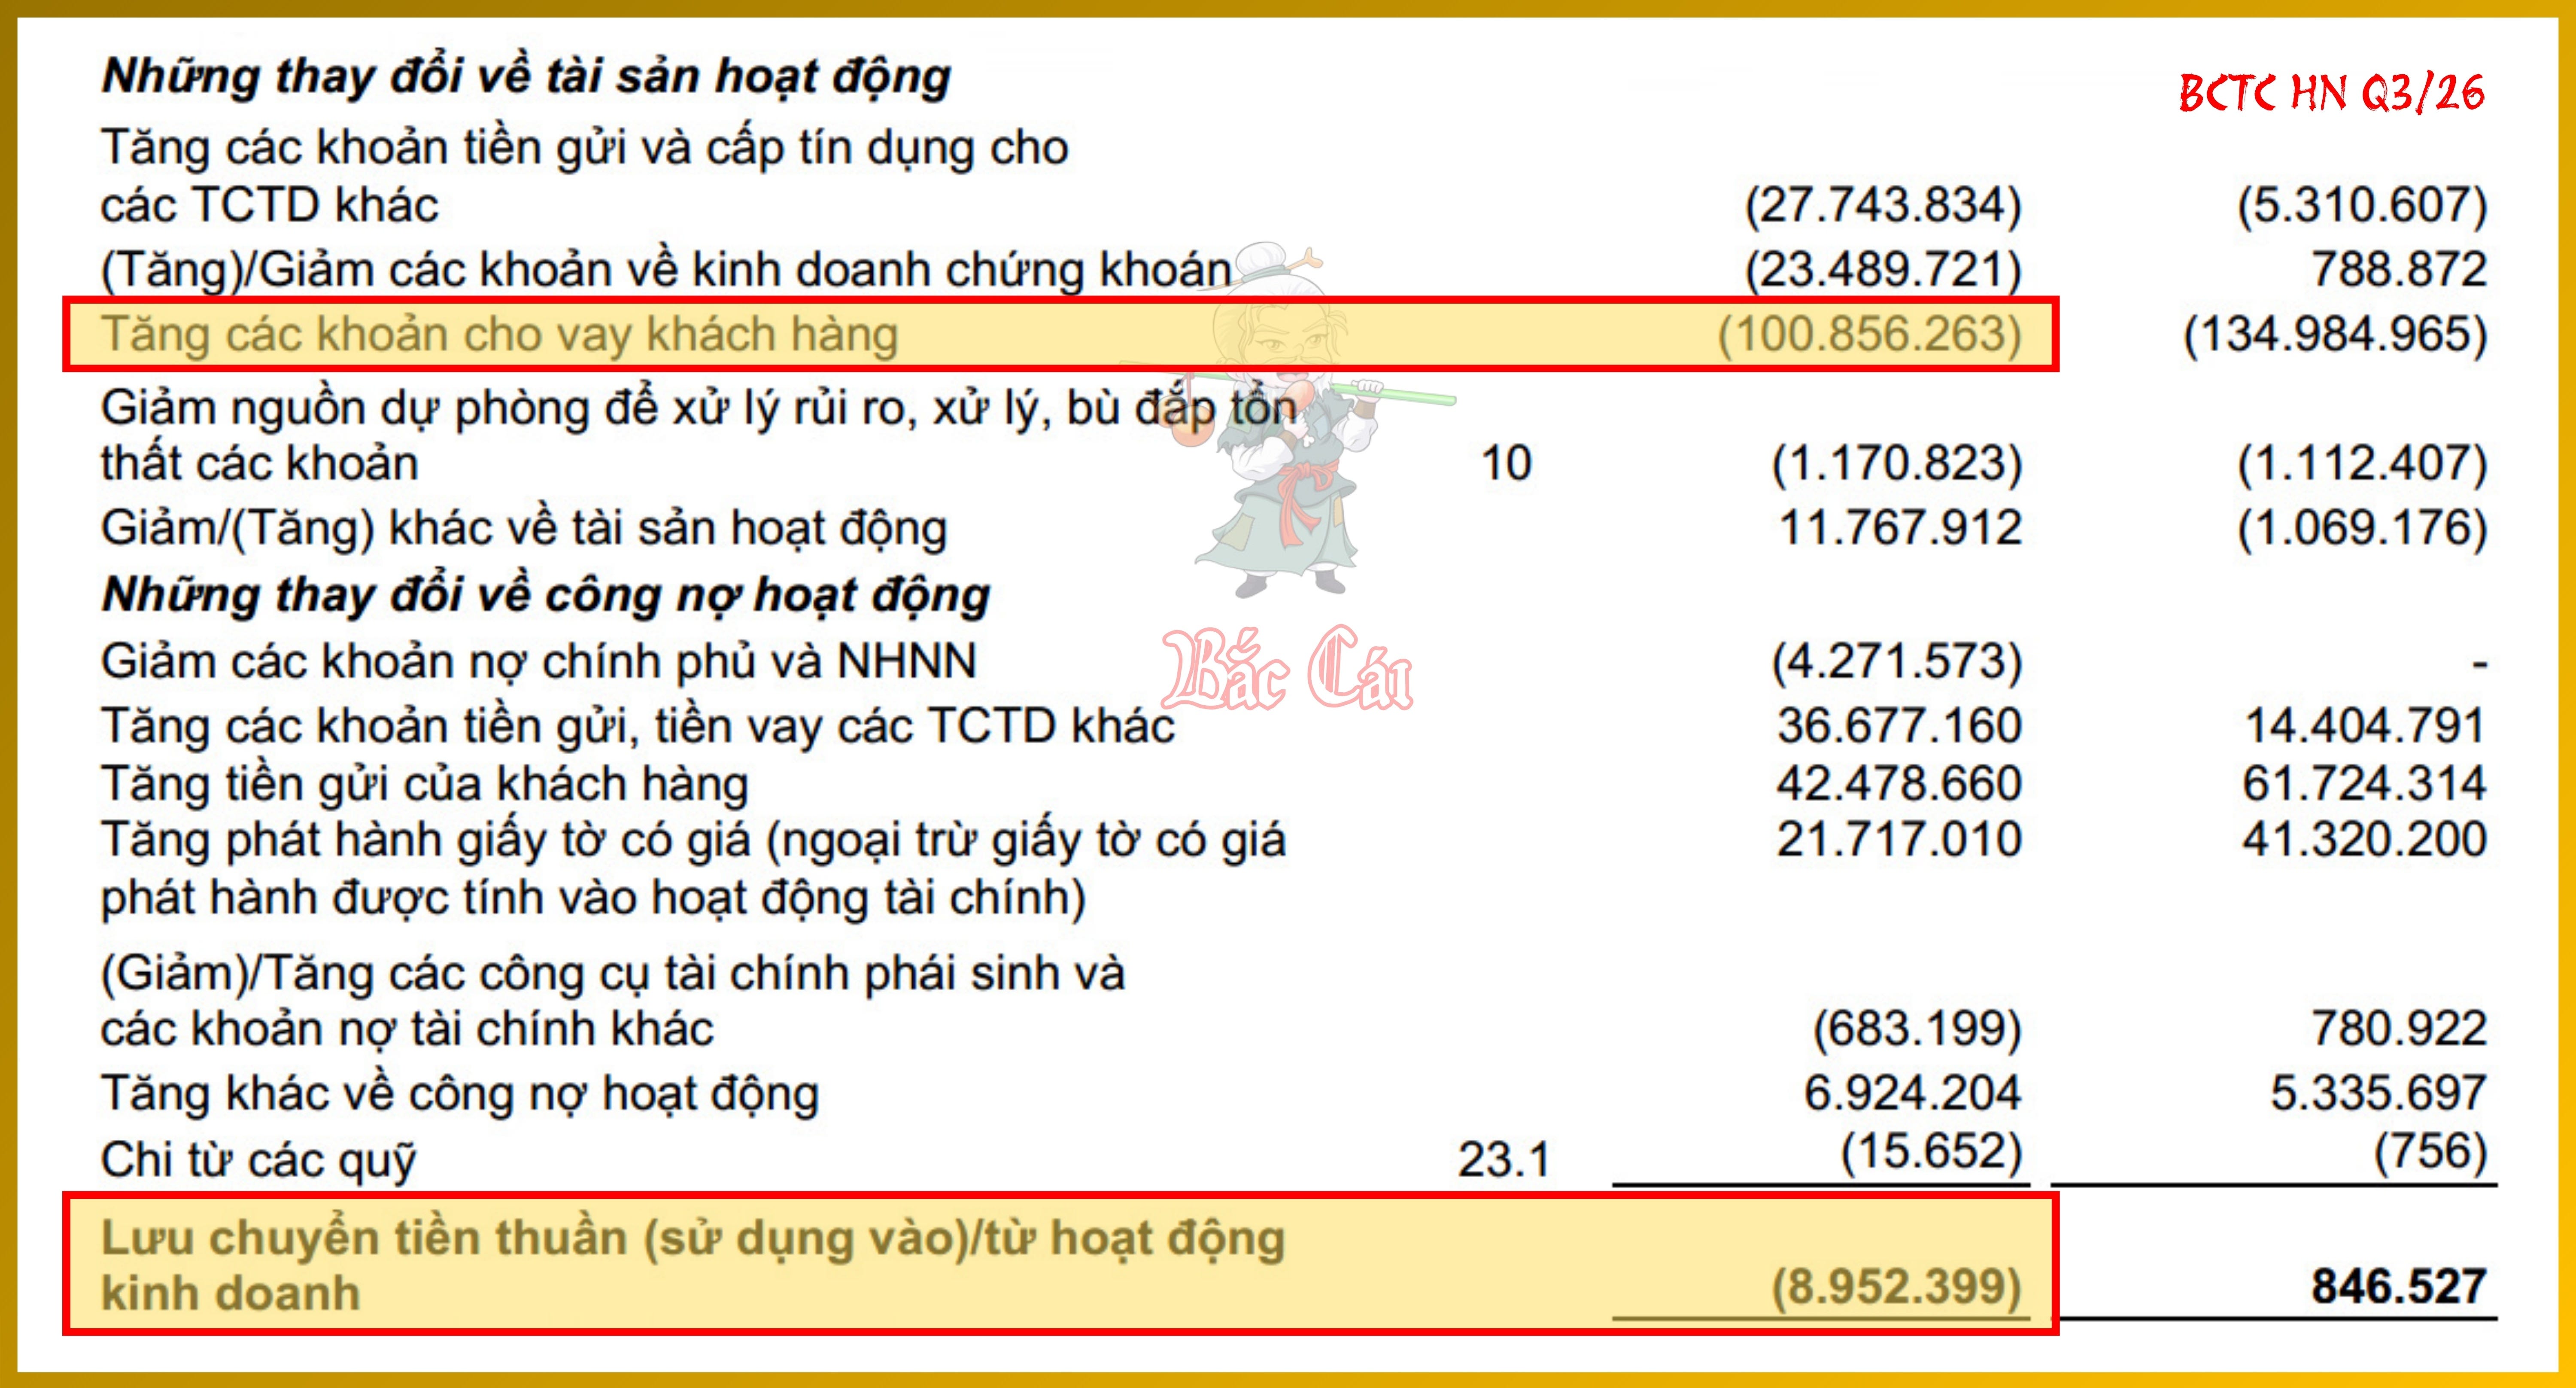
Sự tương phản giữa con số lợi nhuận kế toán và dòng tiền thực tế tiếp tục thể hiện rõ trên CFS. Mặc dù báo lãi sau thuế 23,014 tỷ đồng, Dòng tiền thuần từ hoạt động kinh doanh (CFO) của TCB lại ghi nhận mức âm 8,952 tỷ đồng (so với mức dương 2,267 tỷ đồng tại 9T25) . Nguyên nhân chủ yếu khiến CFO bị thâm hụt xuất phát từ chiến lược mở rộng quy mô tín dụng, khi Dư nợ cho vay khách hàng đạt 868,473 tỷ đồng (+13.1% ytd) , tương ứng với dòng tiền chi ra cho vay lên tới 100,856 tỷ đồng (bao gồm 89,976 tỷ đồng cho vay thông thường và 10,880 tỷ đồng cấp margin cho TCBS) .
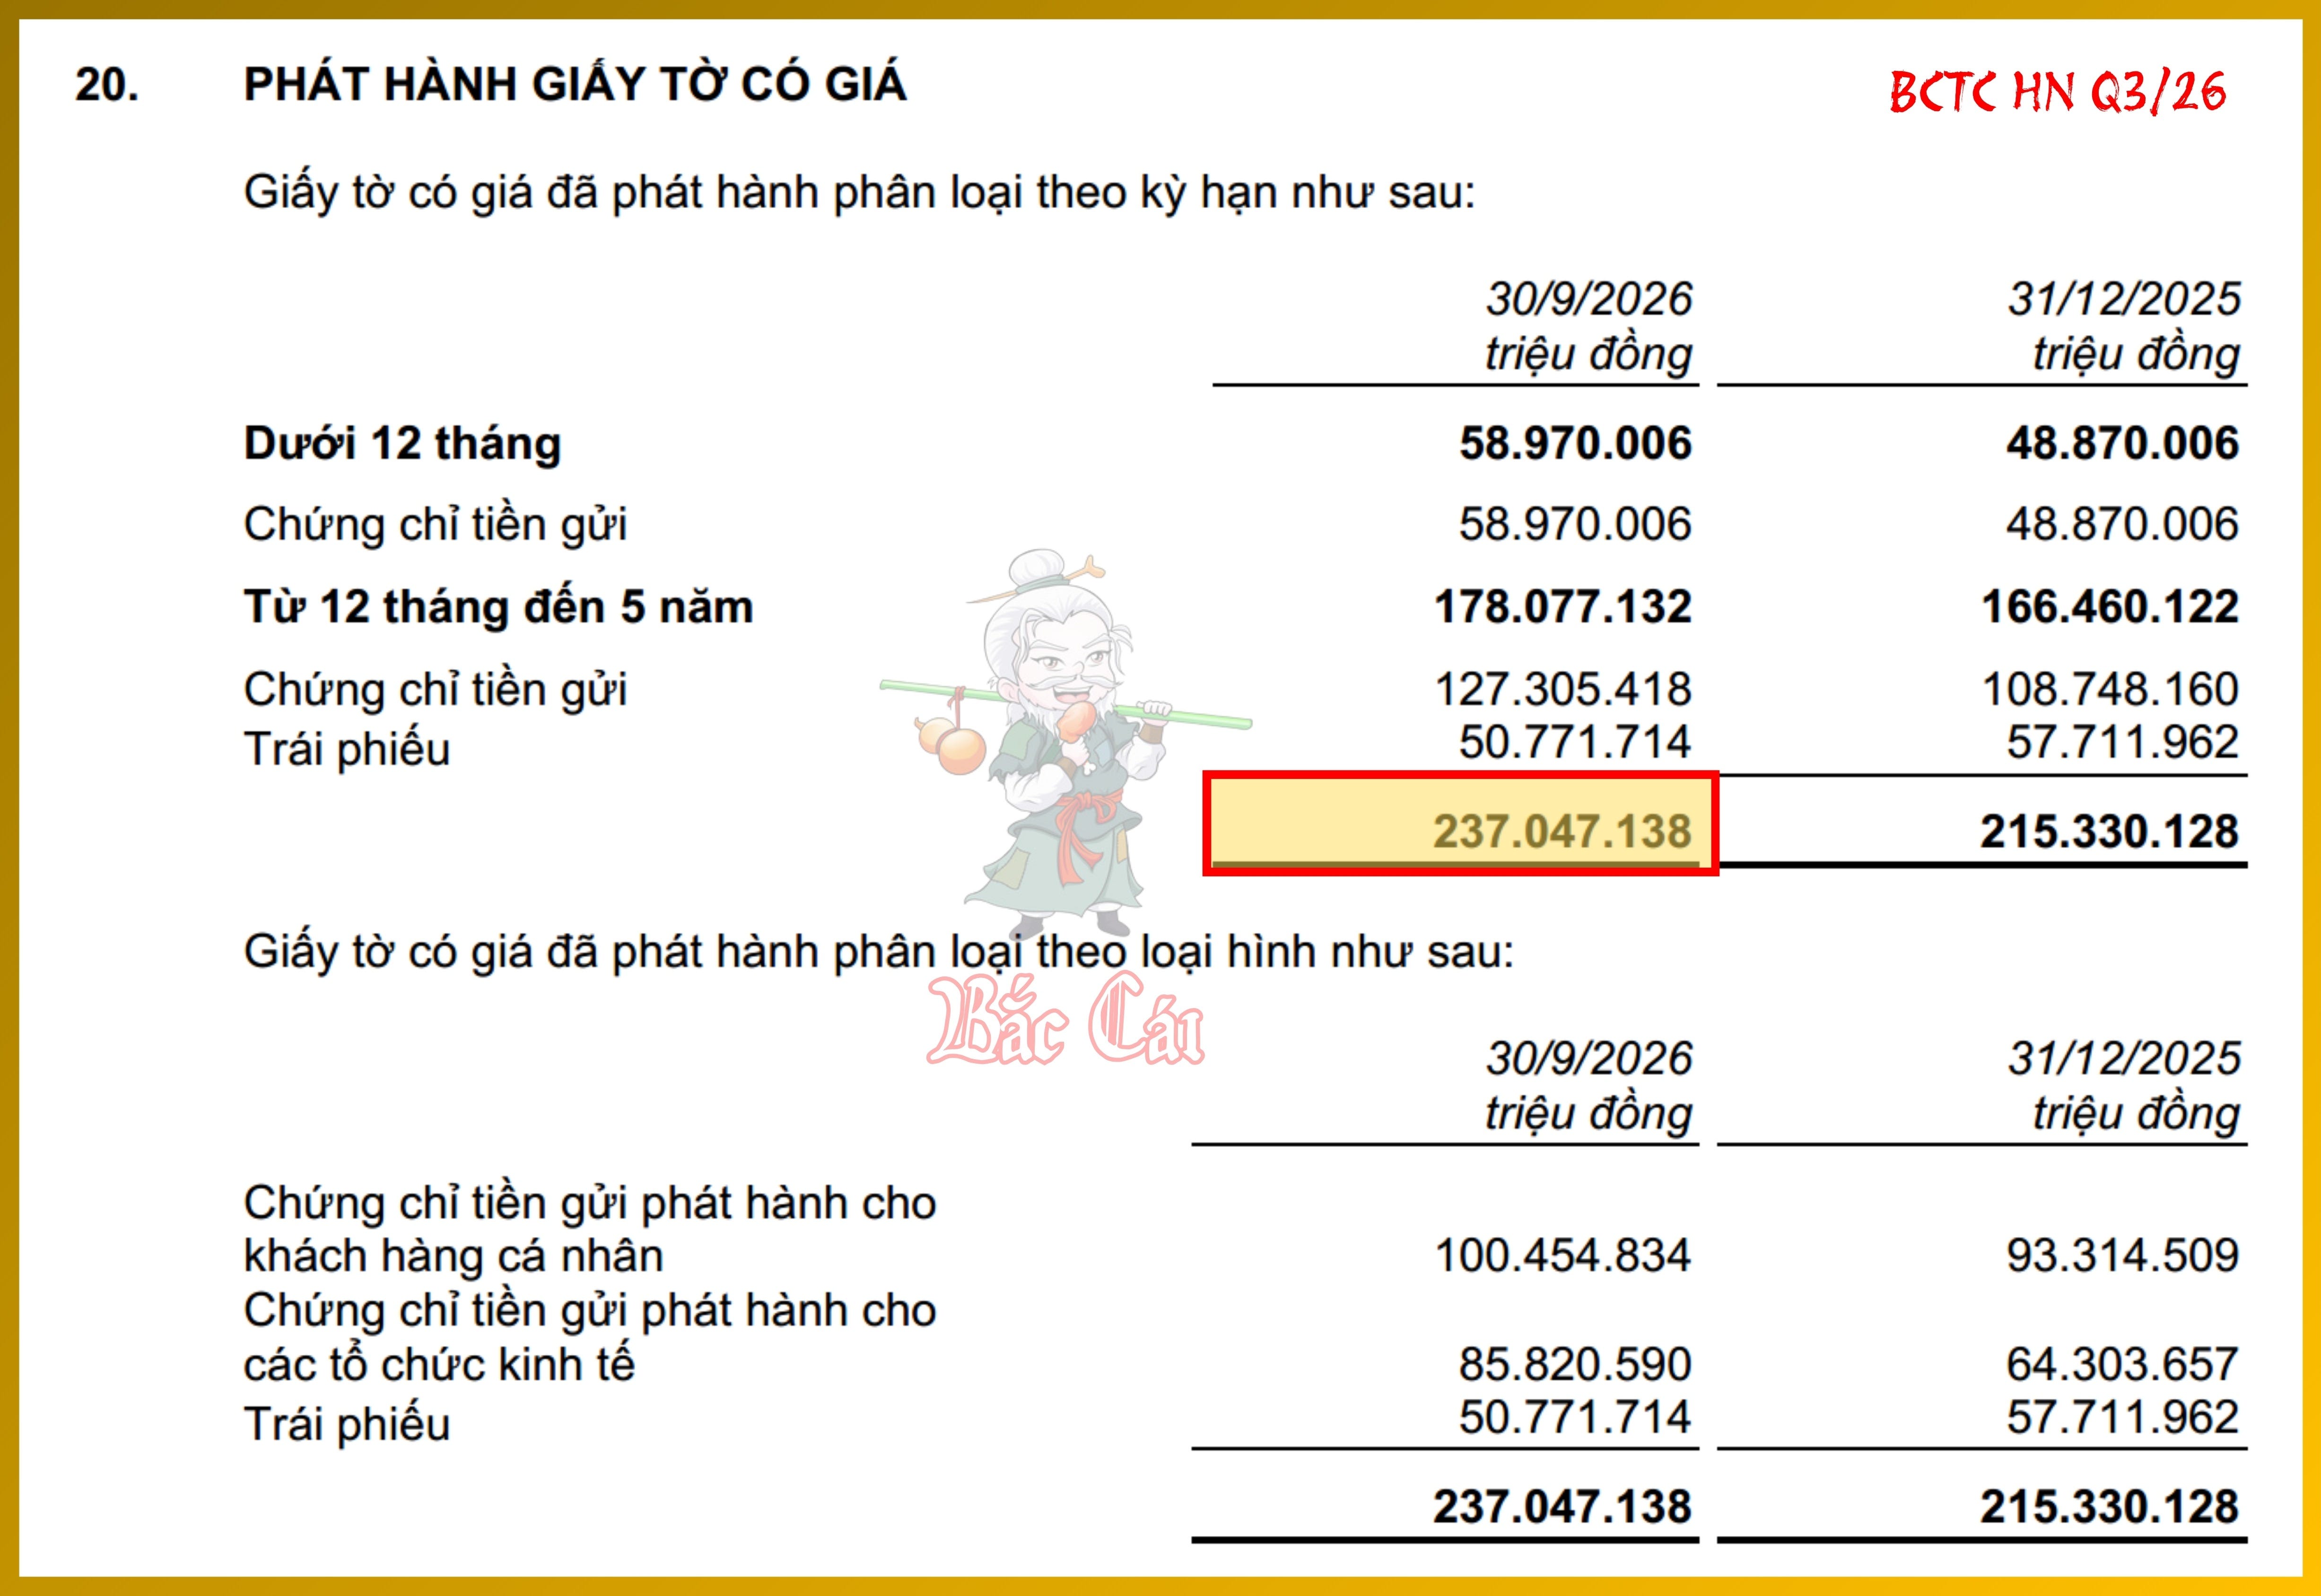
Để bù đắp thiếu hụt dòng tiền từ hoạt động cho vay và duy trì thanh khoản cho hệ thống, TCB đã gia tăng huy động nguồn vốn thông qua kênh Phát hành giấy tờ có giá (chứng chỉ tiền gửi và trái phiếu) với tổng số dư đạt 237,047 tỷ đồng (+10.1% ytd) , tạo ra dòng tiền phát hành ròng 21,717 tỷ đồng trong 9T26.
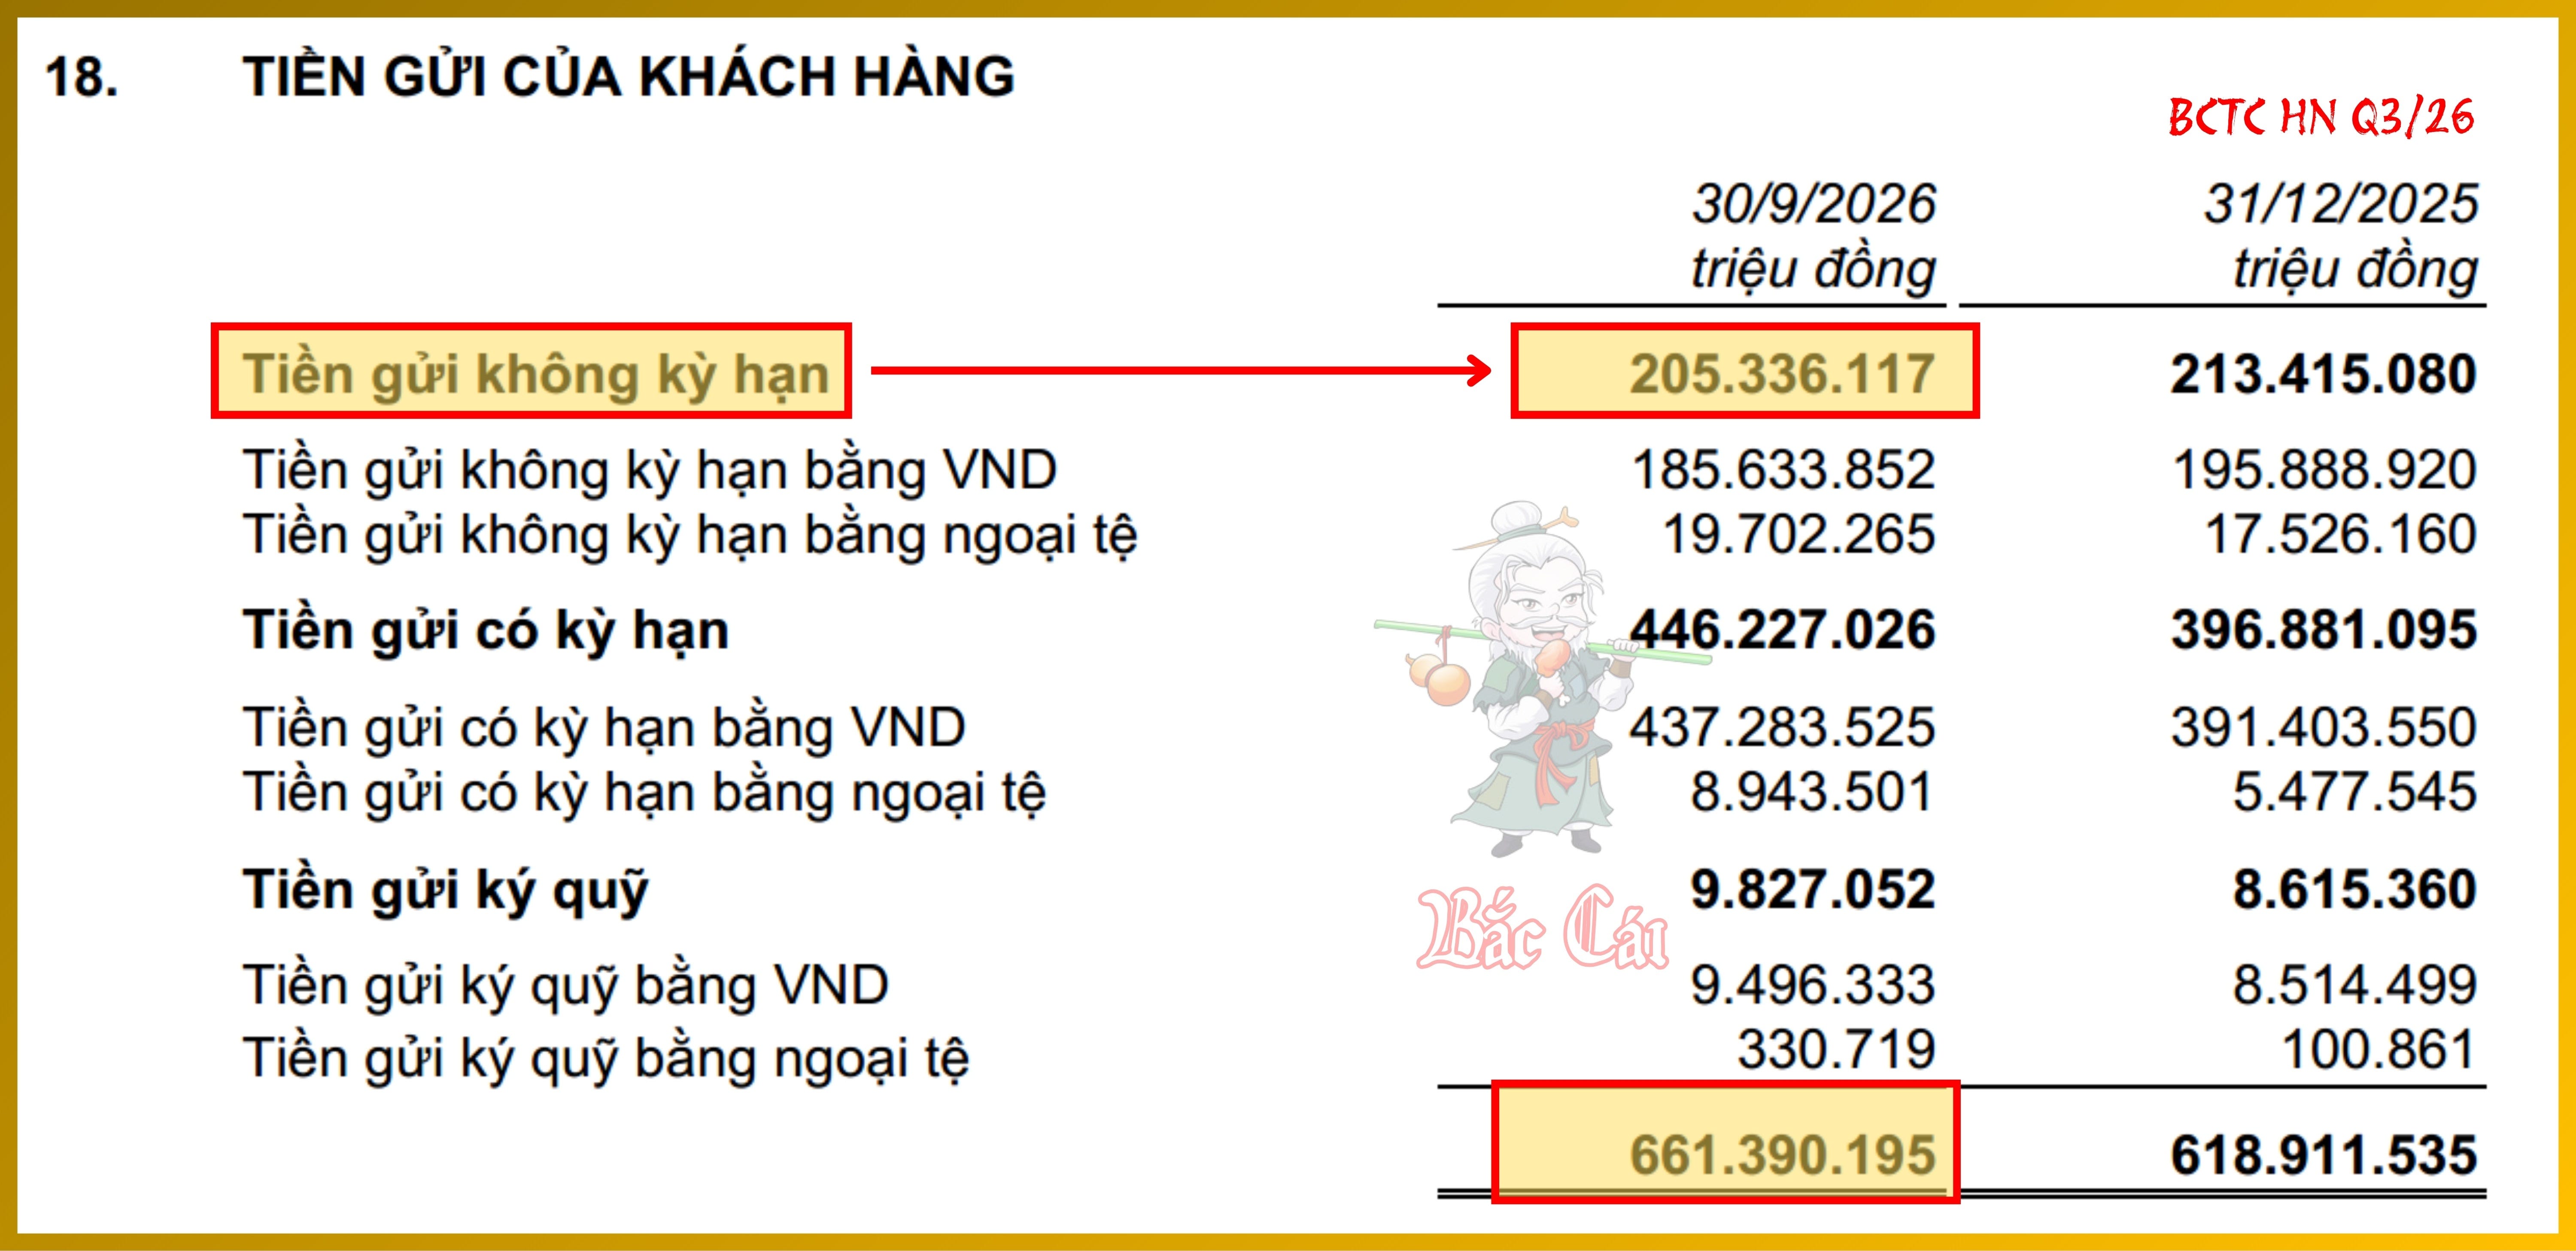
Tốc độ mở rộng danh mục cho vay cùng áp lực huy động vốn càng gia tăng khi lợi thế chi phí vốn rẻ từ nguồn tiền gửi không kỳ hạn (CASA) có dấu hiệu thu hẹp. Số dư Tiền gửi không kỳ hạn của khách hàng tại ngày 30/09/2026 giảm 3.8% ytd xuống 205,336 tỷ đồng, kéo Tỷ lệ CASA sụt giảm 3.43 pts từ 34.48% tại thời điểm đầu năm xuống 31.05%. Sự sụt giảm tỷ trọng tiền gửi giá rẻ kết hợp với mặt bằng lãi suất huy động cạnh tranh đã khiến Chi phí trả lãi 9T26 vọt tăng 68.2% yoy lên 36,150 tỷ đồng, vượt tốc độ tăng của Thu nhập lãi (+39.5% yoy đạt 68,135 tỷ đồng) . Trong khi đó, dòng tiền thực tế đã trả cho chi phí lãi trên CFS ghi nhận 29,380 tỷ đồng (+44.1% yoy). Mặc dù vậy, nhờ đà bứt phá của Lãi thuần từ hoạt động dịch vụ (+68.1% yoy đạt 10,425 tỷ đồng, chủ yếu đến từ mảng thanh toán, bảo lãnh và dịch vụ forfaiting L/C) nên Thu nhập lãi thuần vẫn duy trì mức tăng +16.9% yoy đạt 31,985 tỷ đồng, hỗ trợ Tổng thu nhập hoạt động (TOI) đạt 45,204 tỷ đồng (+17.1% yoy) và giúp Tỷ lệ Chi phí trên Thu nhập (CIR) duy trì ở mức tối ưu 30.50% (Chi phí hoạt động đạt 13,784 tỷ đồng, +18.7% yoy) .
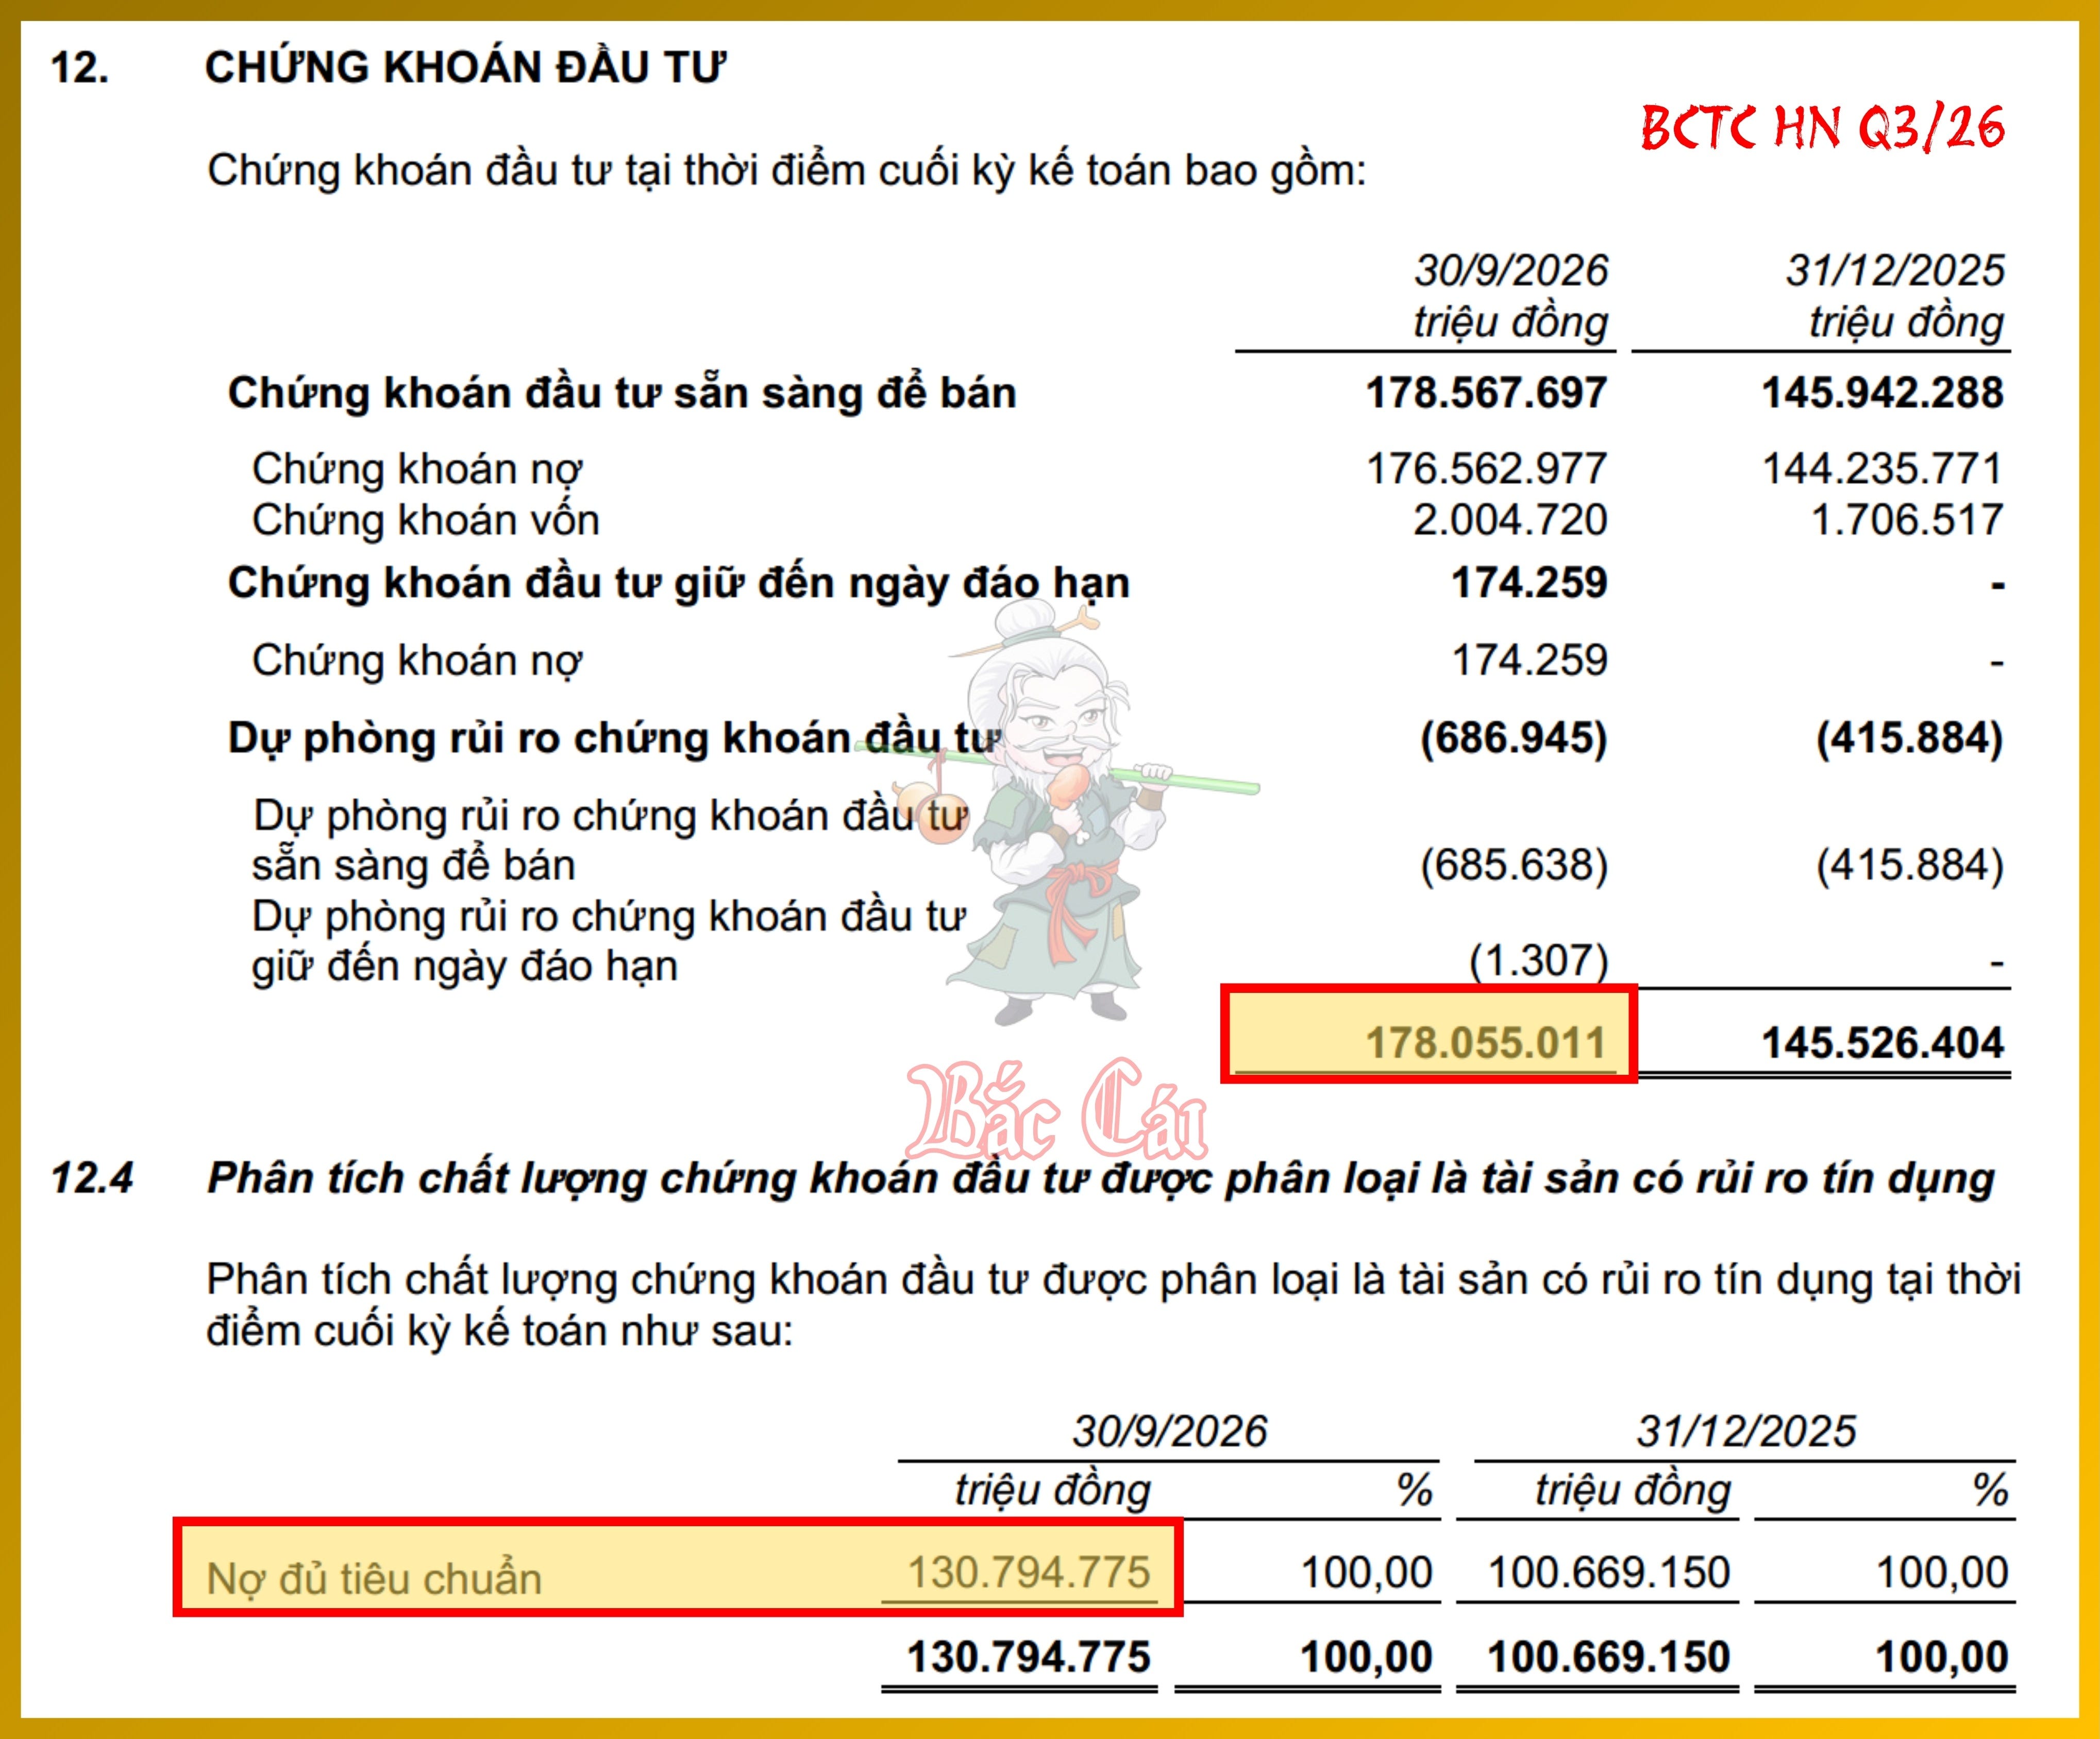
Bên cạnh với mảng bán buôn và cho vay bán lẻ truyền thống, Techcombank vận hành một cỗ máy với đòn bẩy tài chính rất lớn thông qua hệ sinh thái công ty con và các đối tác chiến lược. Tại công ty con CTCP Chứng khoán Kỹ thương (HoSE: TCX) , Techcombank sở hữu 79.80%, dư nợ cho vay hoạt động ký quỹ và ứng trước tiền bán đạt 54,740 tỷ đồng (+24.8% ytd) . Danh mục Chứng khoán đầu tư sẵn sàng để bán đạt 178,055 tỷ đồng (+22.4% ytd) , trong đó Trái phiếu doanh nghiệp chưa niêm yết chiếm tỷ trọng lớn với 130,795 tỷ đồng (+29.9% ytd) .
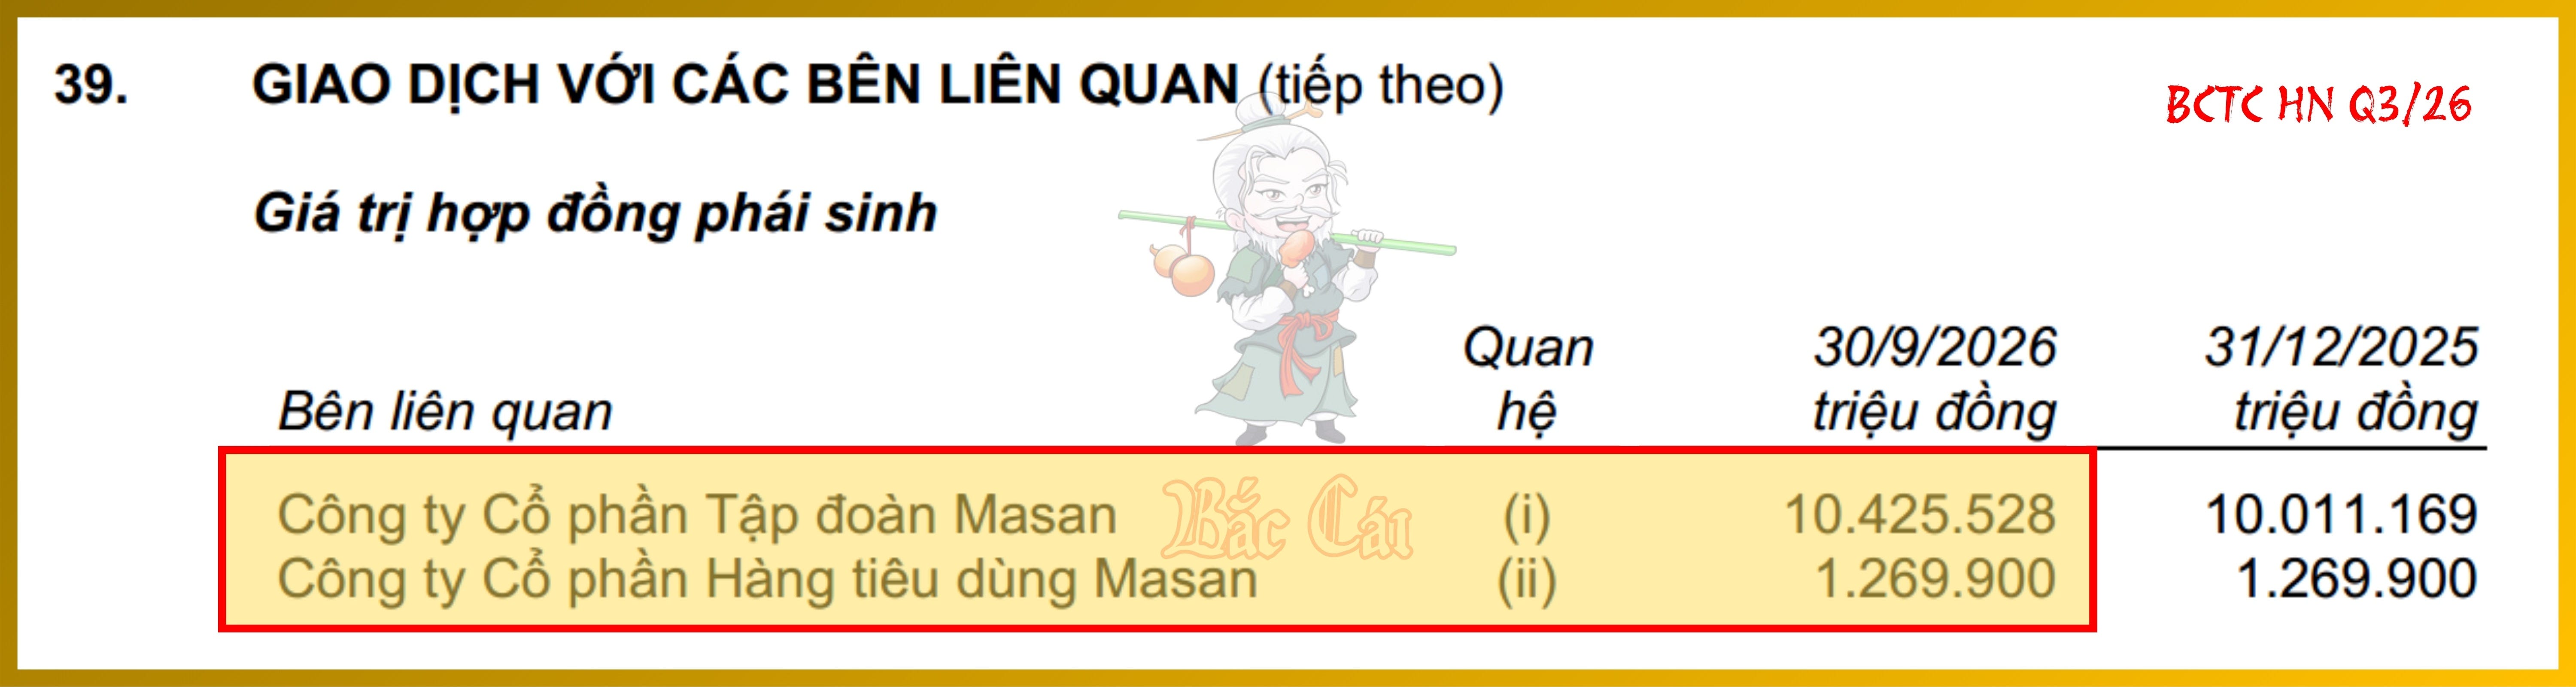
Khối lượng hợp đồng phái sinh cam kết với các bên liên quan duy trì ở mức cao với giá trị danh nghĩa hợp đồng phái sinh tại Tập đoàn Masan (HoSE: MSN) đạt 10,426 tỷ đồng và Công ty Cổ phần Hàng tiêu dùng Masan (HoSE: MCH) đạt 1,270 tỷ đồng.
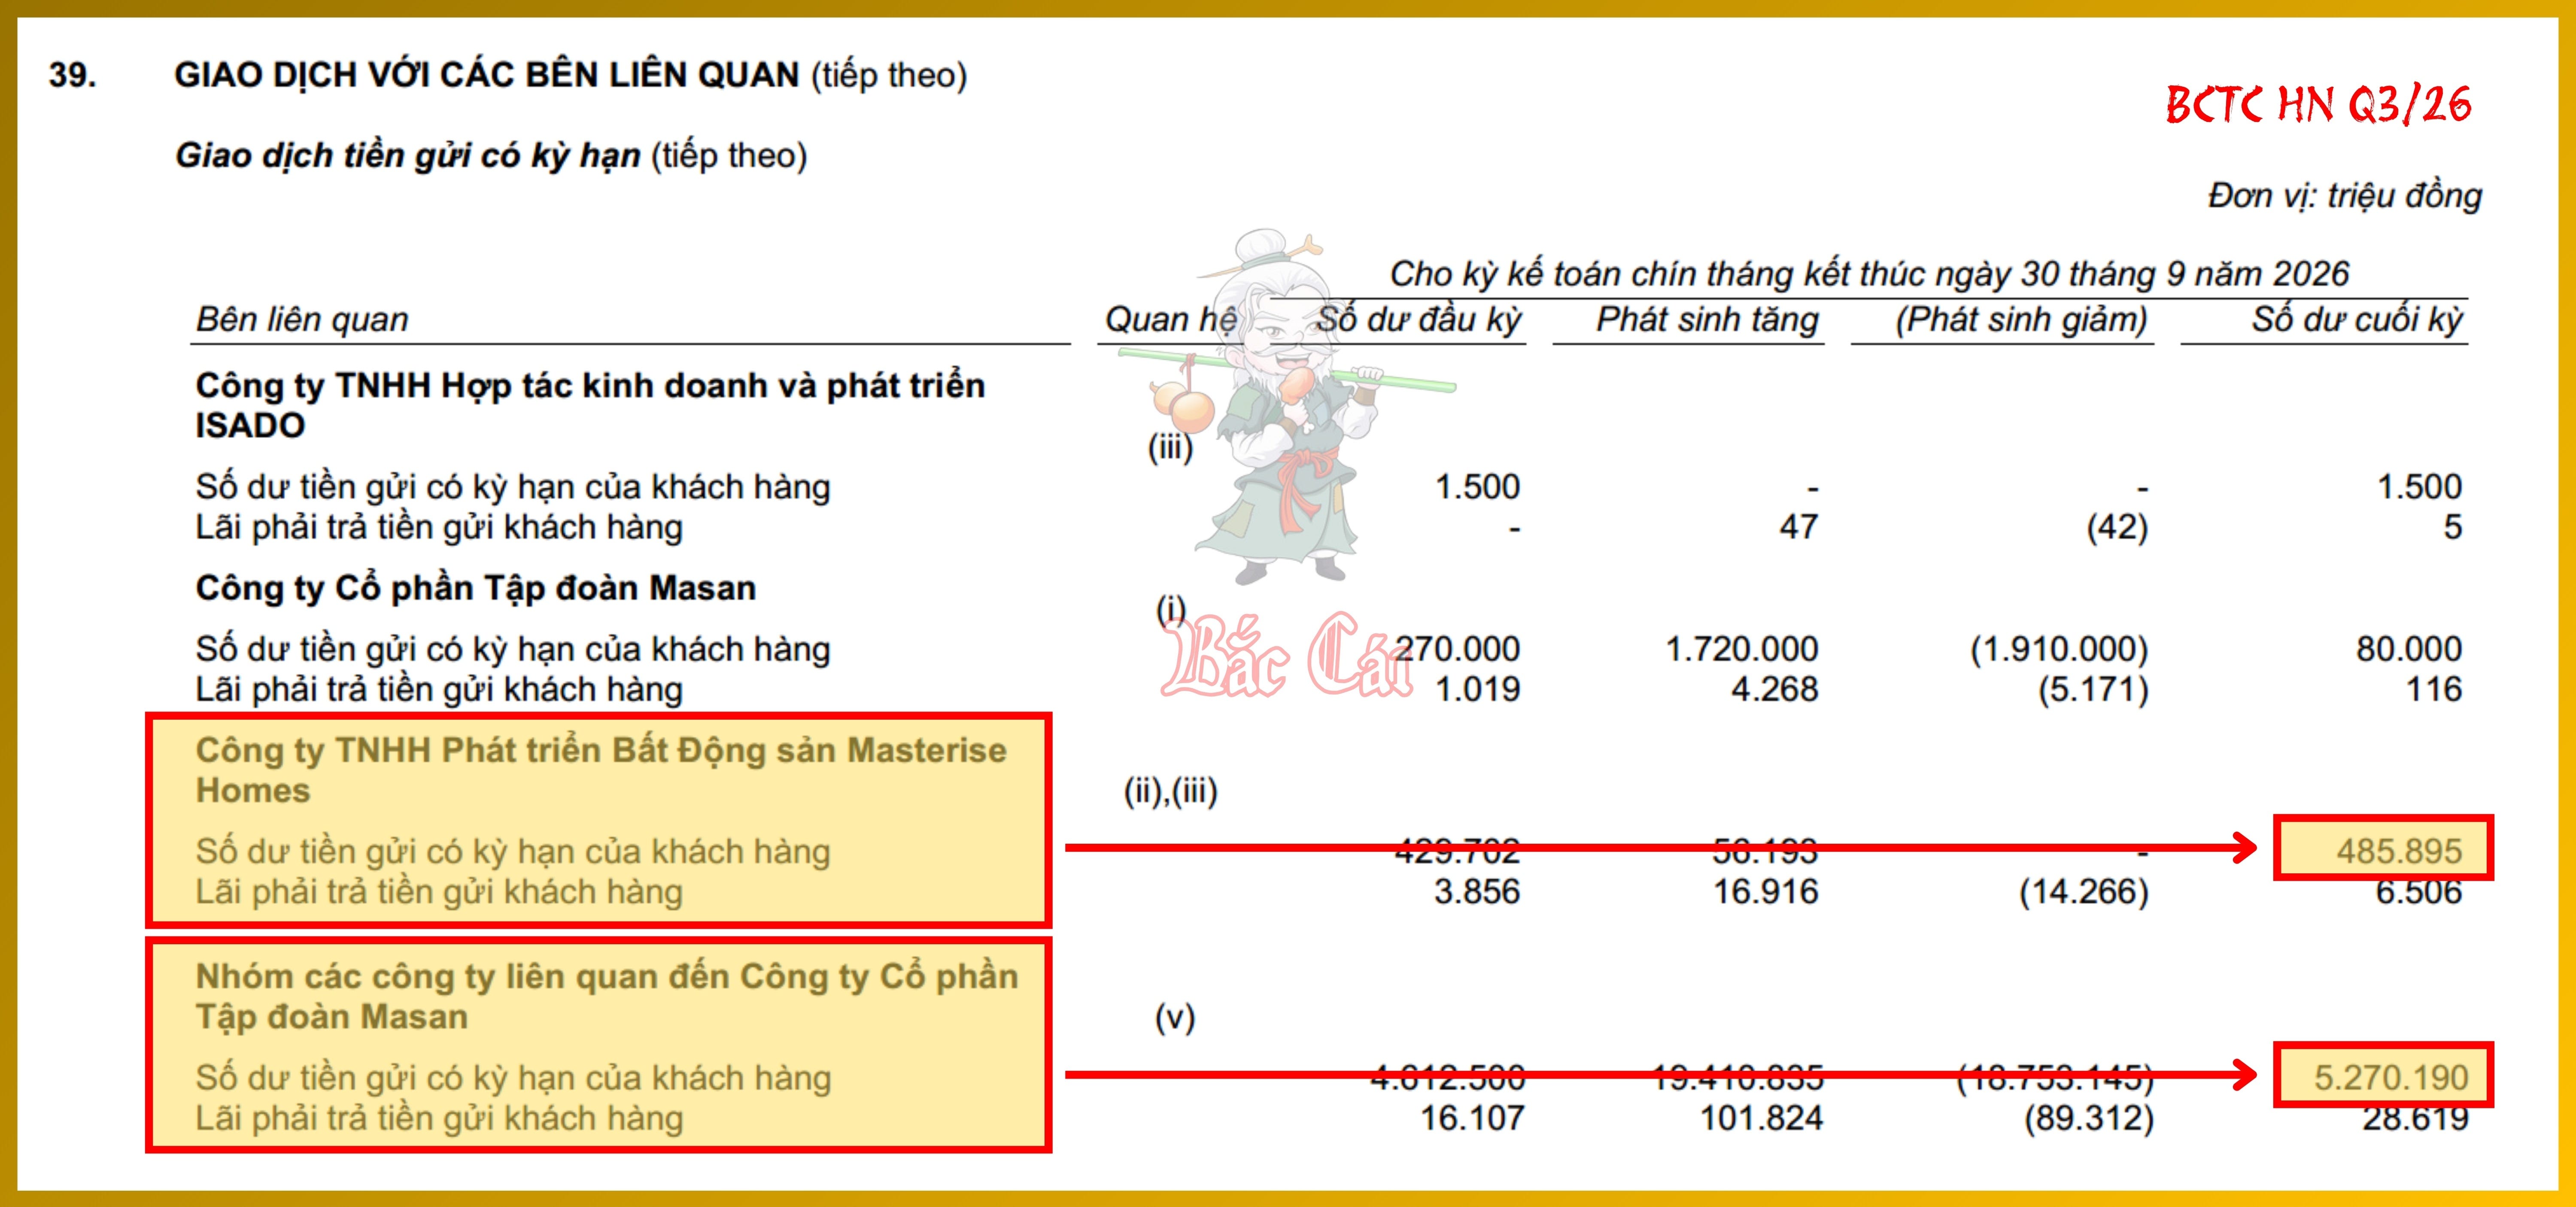
Các giao dịch nội bộ và dòng vốn tài trợ còn thể hiện qua số dư Tiền gửi có kỳ hạn từ bên liên quan như Nhóm công ty liên quan Tập đoàn Masan đạt 5,270 tỷ đồng, Công ty TNHH Phát triển Bất động sản Masterise Homes đạt 486 tỷ đồng, Công ty Cổ phần Hạ tầng Hàng không Masterise đạt 864 tỷ đồng tiền gửi không kỳ hạn và 22.5 tỷ đồng tiền gửi có kỳ hạn. Chiều ngược lại, Techcombank phát hành giấy tờ có giá cho các đơn vị liên quan gồm Masterise Aviation (3,068 tỷ đồng) , Nhóm công ty Masan (2,300 tỷ đồng) và nhóm cá nhân HĐQT/Ban Điều hành (2,076 tỷ đồng) . (các thông tin này tác giả trích dẫn từ Thuyết minh V.39 BCTC hợp nhất Q3/26)
Như vậy, chúng ta có thể thấy, khác với mô hình ngân hàng thương mại truyền thống (chủ yếu huy động tiền gửi từ thị trường dân cư và cho vay), bảng cân đối kế toán của TCB vận hành theo mô hình của một ngân hàng bán buôn kết hợp hệ sinh thái tài chính. Điều này sẽ tạo nên hai tầng đòn bẩy:
- Tầng đòn bẩy bên Nợ phải trả: Khi Tỷ lệ CASA sụt giảm từ 34.48% xuống 31.05%, ngân hàng không chỉ thay thế bằng tiền gửi có kỳ hạn truyền thống mà còn gia tăng tỷ trọng đòn bẩy huy động bán buôn thông qua Phát hành giấy tờ có giá (237,047 tỷ đồng) và Vay các TCTD khác (93,296 tỷ đồng) . Đây là nguồn vốn có tính nhạy cảm lãi suất và áp lực tái tài trợ ngắn hạn cao hơn tiền gửi dân cư.
- Tầng đòn bẩy bên Tài sản và Hệ sinh thái: Dòng vốn sau khi huy động được phân bổ vào các công cụ tài chính có độ lệch kỳ hạn và tính rủi ro cao như:
- Cho vay khách hàng 868,473 tỷ đồng, trong đó danh mục cho vay trung và dài hạn chiếm tới 64.78%.
- Đầu tư Trái phiếu doanh nghiệp chưa niêm yết 130,795 tỷ đồng (chiếm 9.92% Tổng tài sản) .
- Tài trợ đòn bẩy kinh doanh chứng khoán thông qua dư nợ cho vay ký quỹ và ứng trước tiền bán tại công ty con TCBS đạt 54,740 tỷ đồng.
- Cam kết công cụ tài chính phái sinh quy mô lớn với các bên liên quan trong hệ sinh thái (giá trị danh nghĩa phái sinh với TCX đạt 23,442 tỷ đồng và với Tập đoàn Masan đạt 10,426 tỷ đồng) .
Sự kết hợp giữa đòn bẩy huy động ngắn hạn và đòn bẩy tài sản trung - dài hạn cùng với hệ sinh thái công ty mẹ - con đã đặt ra 3 rủi ro lớn đối với TCB:
1) Rủi ro Lãi suất trên Sổ ngân hàng (IRRBB)
Rủi ro lãi suất phát sinh từ Sự lệch pha về thời gian định lại lãi suất (Repricing Mismatch) giữa tài sản Có nhạy cảm lãi suất và Nợ phải trả nhạy cảm lãi suất. Mô hình Khe hở lãi suất (Interest Rate Gap) cho thấy trạng thái định lại lãi suất nội bảng của TCB phân bổ qua các kỳ hạn như sau:
- Kỳ hạn dưới 1 tháng: +58,175 tỷ đồng.
- Kỳ hạn từ 1-3 tháng: −62,387 tỷ đồng.
- Kỳ hạn từ 3-6 tháng: −40,331 tỷ đồng.
- Kỳ hạn từ 6-12 tháng: +48,800 tỷ đồng.
- Kỳ hạn từ 1-5 năm: +91,797 tỷ đồng.
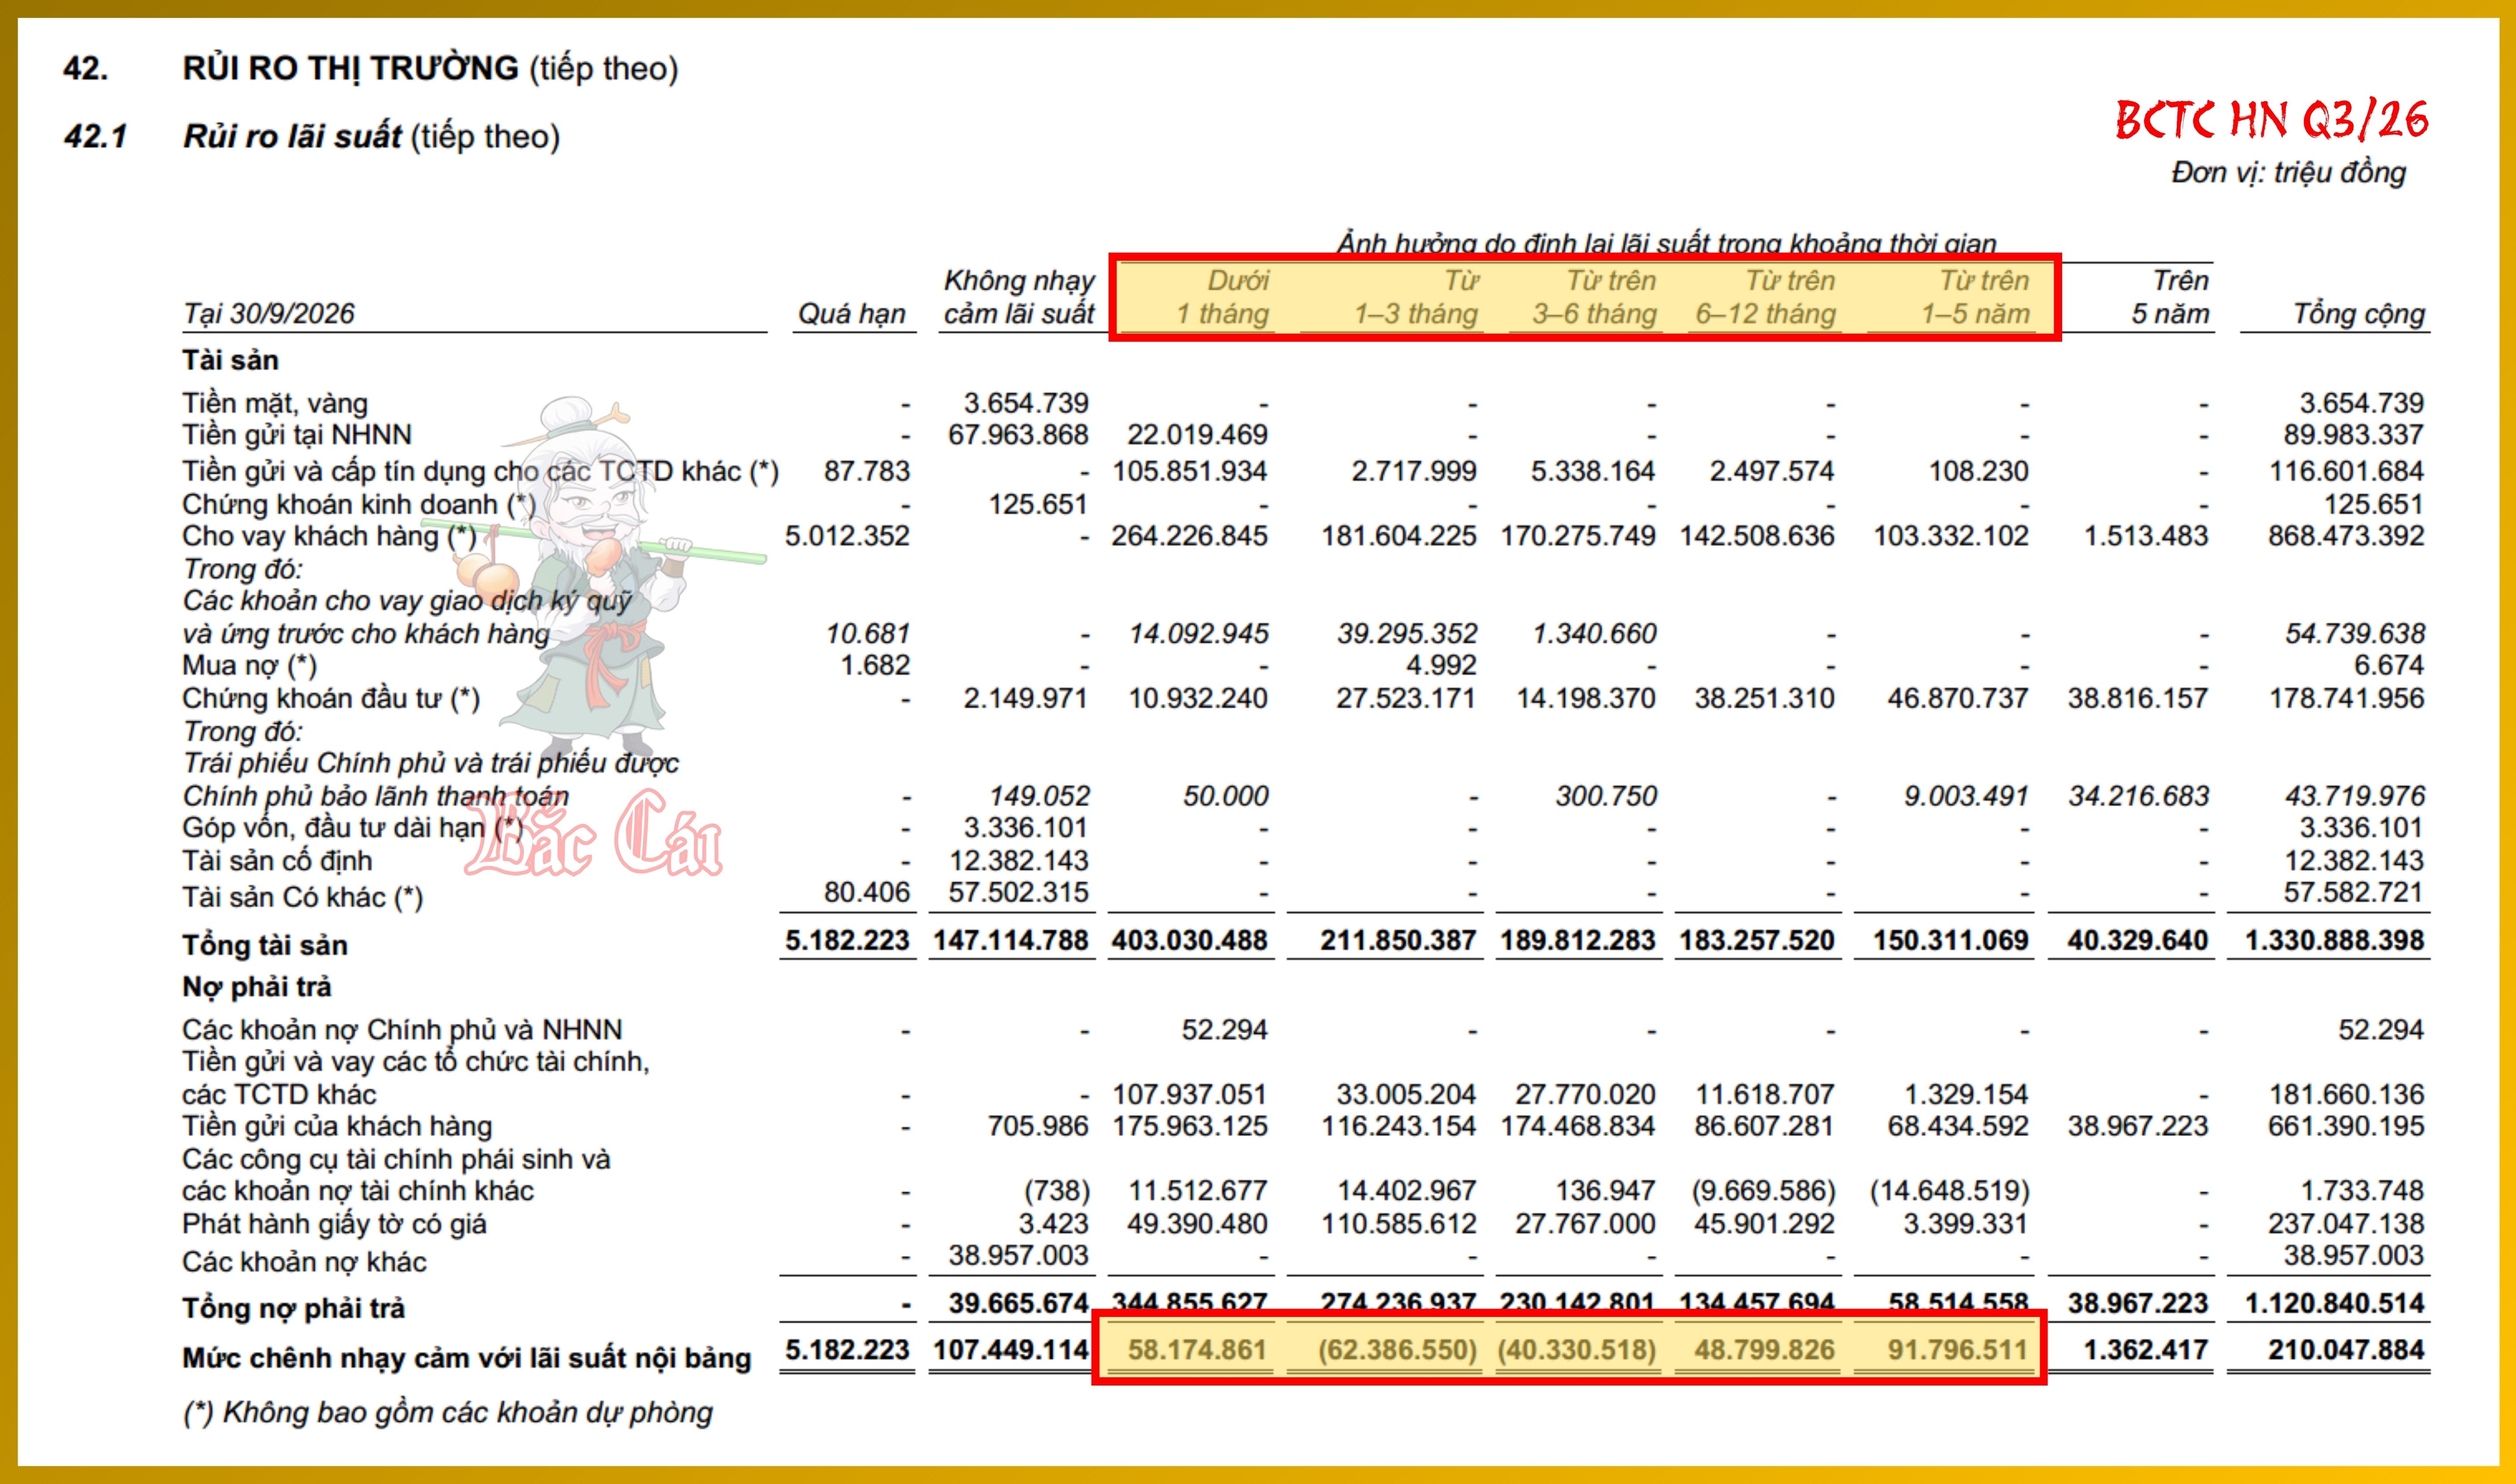
Kể từ Q3/26, Techcombank bắt đầu áp dụng mô hình hành vi đối với danh mục tiền gửi không kỳ hạn (NMDs) để xác định phần tiền gửi không kỳ hạn lõi (core deposits) theo Phụ lục V Thông tư 83/2026/TT-NHNN và chuẩn mực Basel, giúp giảm độ nhạy cảm lãi suất tức thì trên sổ sách của khoản mục tiền gửi không kỳ hạn.
Repricing Gapt = RSAt − RSL
Trong đó:
- Khe hở lãi suất (Repricing Gapt): Khe hở định lại lãi suất tại kỳ hạn t (ví dụ: < 1 tháng, 1-3 tháng, 3-6 tháng) .
- Tài sản nhạy cảm với lãi suất (Rate-Sensitive Assetst - RSAt): Tổng giá trị các tài sản Có sinh lời sẽ đáo hạn hoặc được định lại lãi suất trong khung kỳ hạn t (ví dụ: các khoản cho vay lãi suất thả nổi, trái phiếu sắp đáo hạn, tiền gửi liên ngân hàng ngắn hạn) .
- Nợ phải trả nhạy cảm lãi suất (Rate-Sensitive Liabilitiest - RSLt): Tổng giá trị các nguồn vốn hoặc các nghĩa vụ nợ sẽ đáo hạn hoặc được định lại lãi suất trong cùng khung kỳ hạn t (ví dụ: tiền gửi tiết kiệm lãi suất thả nổi, chứng chỉ tiền gửi ngắn hạn, khoản vay liên ngân hàng) .
Mô hình tác động đến Thu nhập lãi thuần (NII).
Trong phân tích tài chính ngân hàng,Khe hở lãi suất là biến số đầu vào để xác định mức độ biến động của Thu nhập lãi thuần (Net Interest Income - NII) khi lãi suất thị trường (Δr) thay đổi:
ΔNII = Repricing Gap × Δr
Từ công thức chúng ta có thể thấy được nguyên nhân khiến cho Biên lãi thuần (NIM) của TCB chịu áp lực thu hẹp khi mặt bằng lãi suất huy động tăng. Nếu chỉ nói “NIM giảm do lãi suất tăng” thì đó là nhận định mang tính định tính. Công thức này cho thấy rằng vì Techcombank có Khe hở lãi suất âm −102,717 tỷ đồng ở kỳ hạn ngắn (1-6 tháng) , quy mô Nợ phải trả nhạy cảm lãi suất (RSL) lớn hơn nhiều so với Tài sản nhạy cảm lãi suất (RSA) . Khi lãi suất thị trường tăng (Δr > 0), Chi phí vốn sẽ bị định giá lại tăng nhanh hơn tốc độ tái định giá của tài sản cho vay, trực tiếp làm giảm Thu nhập lãi thuần.
Tại thời điểm 30/09/2026, Techcombank chịu trạng thái khe hở lãi suất âm tổng cộng −102,718 tỷ đồng ở kỳ hạn ngắn từ 1 đến 6 tháng (1-3 tháng âm 62,387 tỷ đồng; 3-6 tháng âm 40,331 tỷ đồng) . Điều này đồng nghĩa với việc quy mô Nợ phải trả đến hạn định lại lãi suất trong vòng 6 tháng tới lớn hơn nhiều so với quy mô Tài sản sinh lãi được định lại lãi suất trong cùng kỳ hạn. Trạng thái khe hở âm sâu ở kỳ hạn 1-6 tháng đặt NIM của TCB trước rủi ro suy giảm nghiêm trọng khi mặt bằng lãi suất huy động trên Thị trường 1 (tiền gửi dân cư và tổ chức) có xu hướng tăng nhanh. Các khoản tiền gửi và giấy tờ có giá ngắn hạn sẽ bị tái định giá theo mặt bằng lãi suất cao hơn và nhanh hơn tốc độ ngân hàng có thể điều chỉnh tăng lãi suất cho vay trung và dài hạn (chiếm đến 64.78% tổng dư nợ cho vay) .
Dù ngân hàng áp dụng mô hình NMDs lõi để “làm mềm” độ nhạy cảm của tiền gửi không kỳ hạn trên lý thuyết, nhưng sự sụt giảm thực tế của Tỷ lệ CASA buộc TCB phải gia tăng các nguồn vốn huy động có kỳ hạn với chi phí cao hơn. Sự kết hợp giữa CASA giảm và khe hở lãi suất âm ở kỳ hạn 1-6 tháng sẽ đe dọa trực tiếp đà tăng trưởng thu nhập lãi thuần trong Q4/26 và nửa đầu năm 2027.
2) Rủi ro Thanh khoản và Lệch kỳ hạn (Maturity Mismatch)
Rủi ro thanh khoản đo lường khả năng đáp ứng nghĩa vụ chi trả khi đến hạn của ngân hàng. Chúng ta có thể thấy chênh lệch dòng tiền theo kỳ hạn đáo hạn của TCB như sau:
- Khe hở thanh khoản ròng dưới 1 tháng: +76,765 tỷ đồng.
- Khe hở thanh khoản ròng từ 1-3 tháng: −51,290 tỷ đồng.
- Khe hở thanh khoản ròng từ 3-12 tháng: −81,880 tỷ đồng.
- Khe hở thanh khoản ròng từ 1-5 năm: +52,253 tỷ đồng.
- Khe hở thanh khoản ròng trên 5 năm: +209,018 tỷ đồng.
- Tài sản thanh khoản cao bao gồm: Tiền mặt (3,655 tỷ đồng) , Tiền gửi NHNN (89,983 tỷ đồng) , Tiền gửi & Cấp tín dụng TCTD khác (116,602 tỷ đồng) , Trái phiếu Chính phủ & được Chính phủ bảo lãnh (43,720 tỷ đồng) .
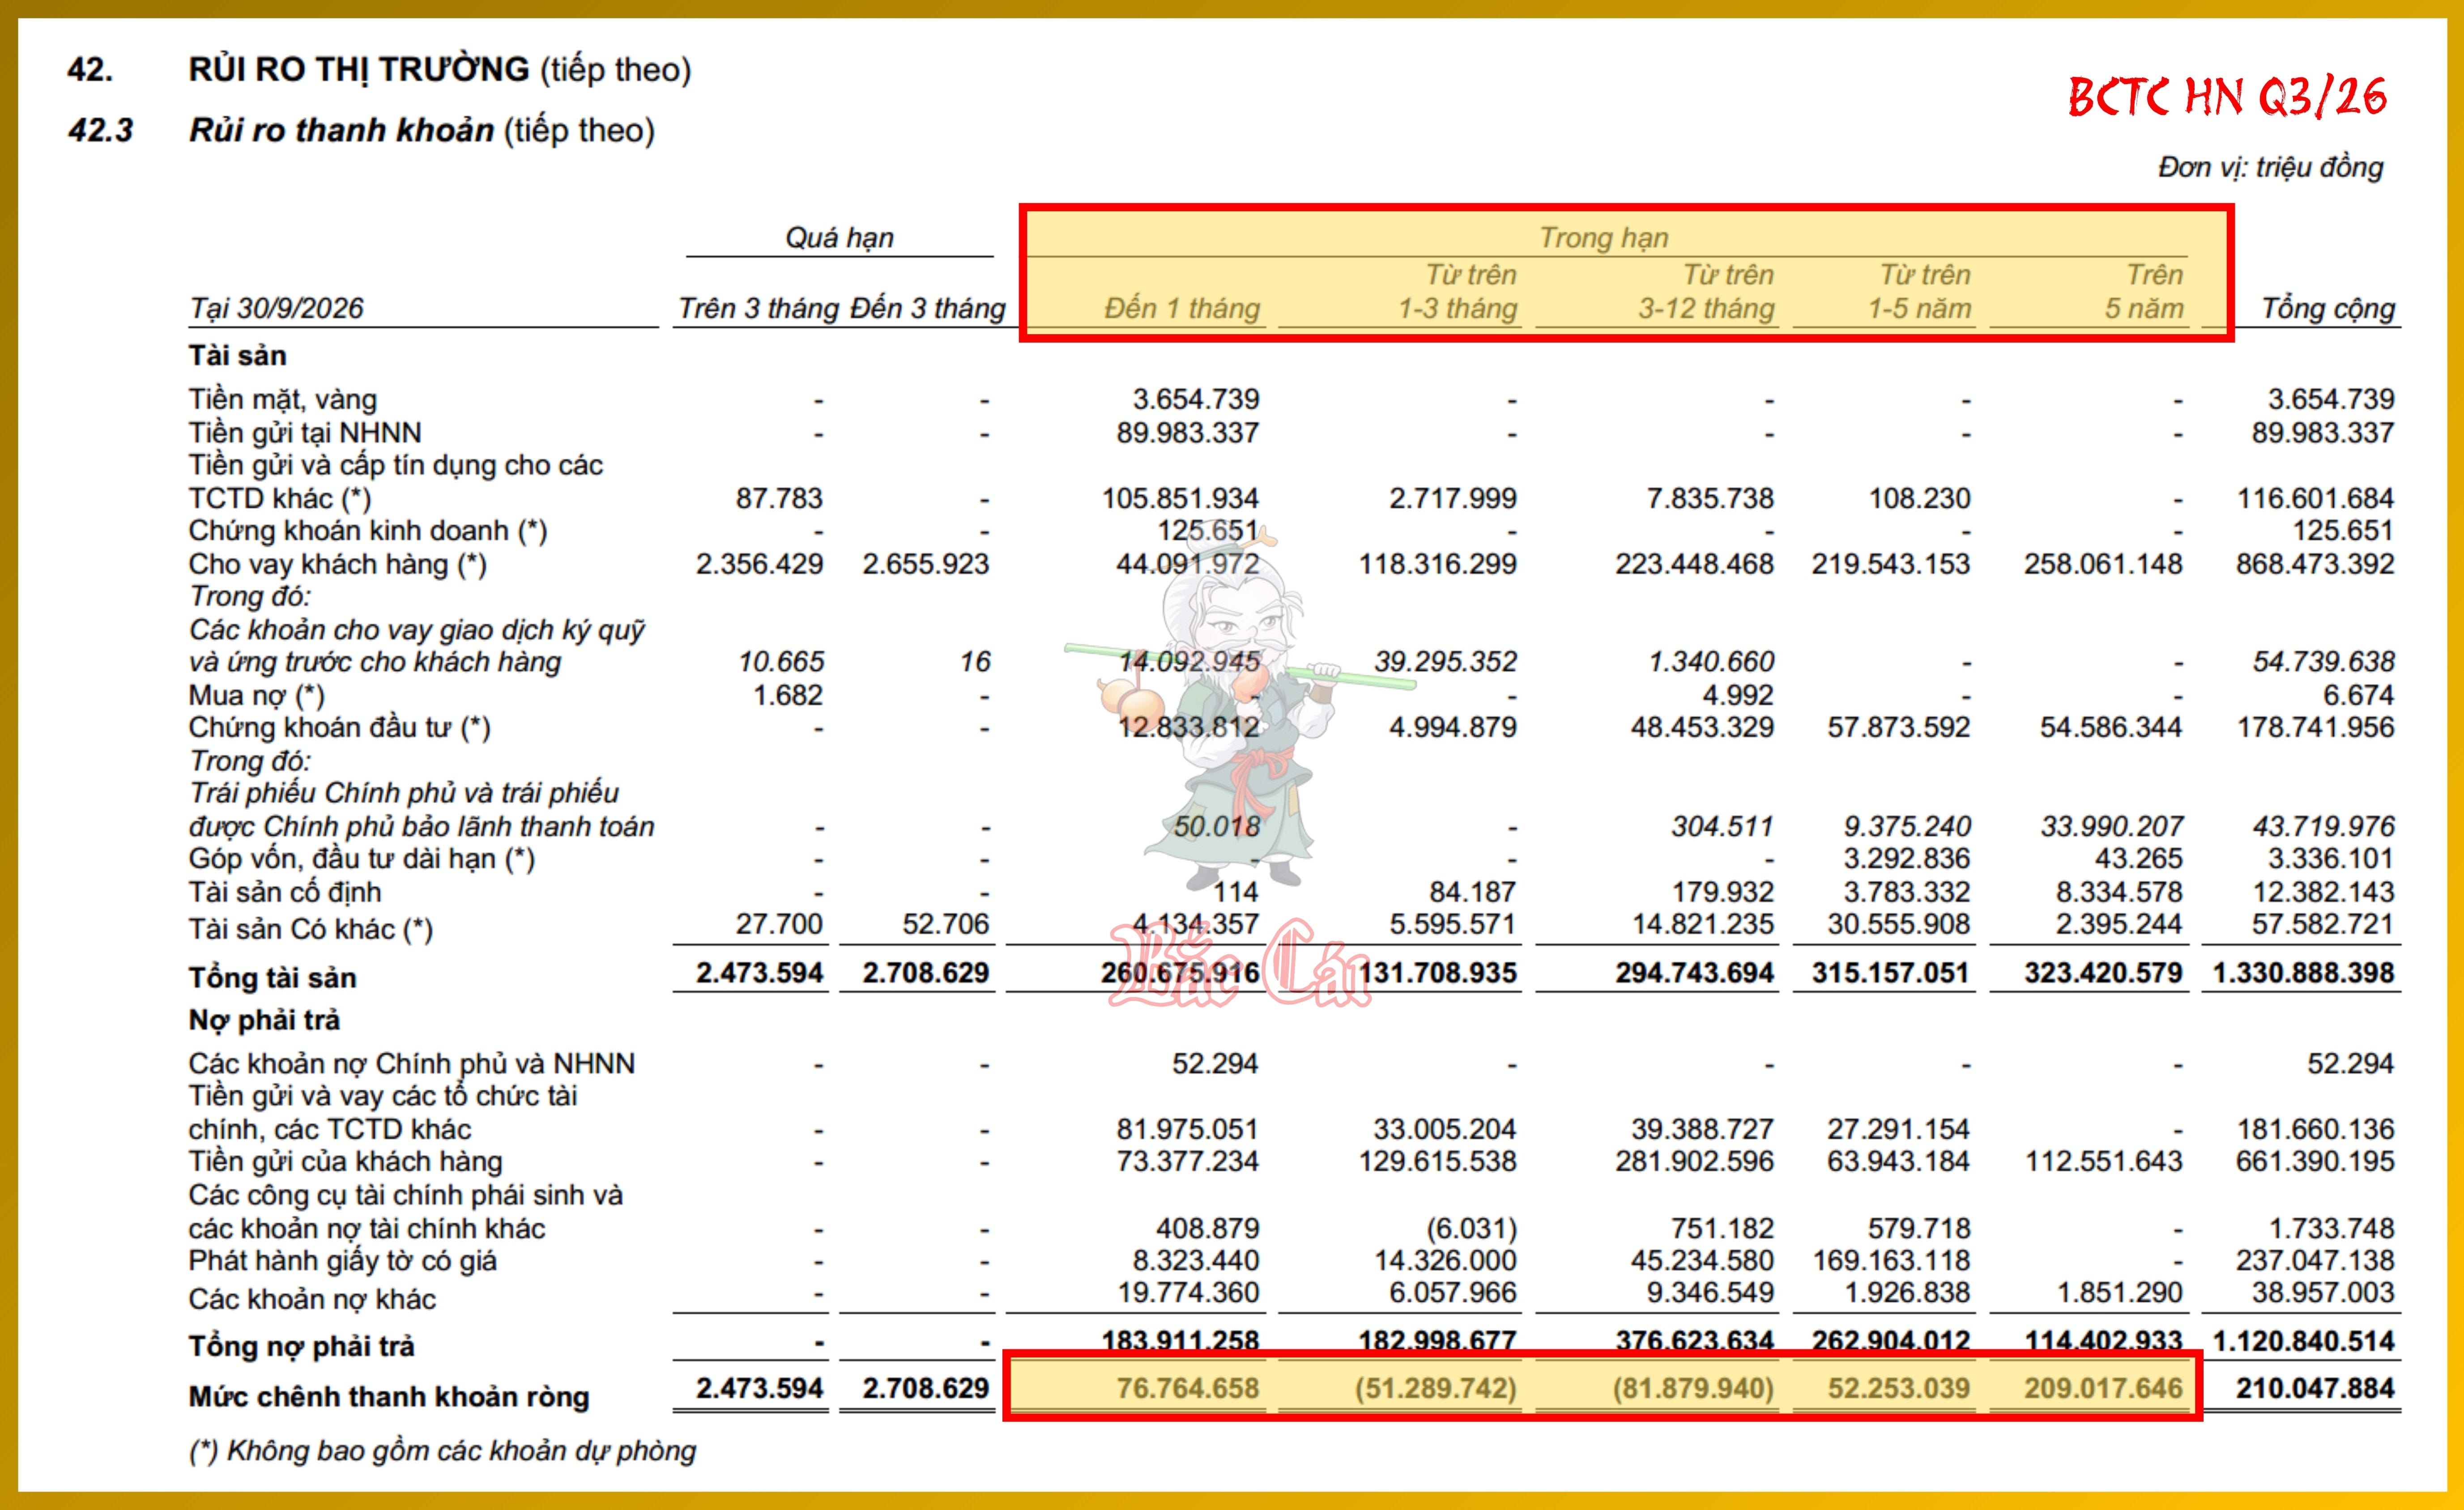
Bảng cân đối kế toán của TCB thể hiện cấu trúc lệch kỳ hạn điển hình của một ngân hàng thương mại (gọi là Maturity Transformation ), sử dụng các nguồn vốn huy động ngắn hạn từ khách hàng và TCTD để tài trợ cho danh mục cho vay trung và dài hạn. Tổng mức âm thanh khoản ròng ở khung kỳ hạn 1-12 tháng lên tới −133,170 tỷ đồng. Để đo lường mức độ lệch pha thanh khoản chúng ta sử dụng công thức sau:
Liquidity Gapt = MAt − MLt
Trong đó:
- Khe hở thanh khoản ròng tại kỳ hạn đáo hạn t (Liquidity Gapt / Maturity Gapt / Net Liquidity Gapt).
- Tài sản đáo hạn (Matured Assetst - MAt / Contractual Cash Inflowst): Tổng các dòng tiền mặt dự kiến thu về từ các tài sản đáo hạn hoặc các khoản thu gốc và lãi từ khách hàng hoặc đối tác trong khung kỳ hạn t.
- Nợ phải trả đáo hạn (Matured Liabilitiest - MLt / Contractual Cash Outflowst): Tổng các dòng tiền mặt nghĩa vụ phải chi trả gốc và lãi đến hạn thanh toán cho khách hàng gửi tiền, chủ nợ, hoặc đối tác giao dịch trong cùng khung kỳ hạn t.
Công thức trên đã làm rõ bản chất của Chuyển đổi kỳ hạn (Maturity Transformation) và mức độ lệch pha dòng tiền của ngân hàng. Chúng ta có thể thấy công thức thể hiện sự thâm hụt ròng giữa dòng tiền mặt thu về hợp đồng và nghĩa vụ chi trả hợp đồng tại các kỳ hạn đáo hạn cụ thể. Việc đo lường mức âm thanh khoản ròng ở khung kỳ hạn 1-12 tháng giúp chúng ta hiểu được tại sao TCB bắt buộc phải đẩy mạnh phát hành ròng 21,717 tỷ đồng giấy tờ có giá ngắn hạn trong 9T26 để đảo nợ và duy trì thanh khoản cho hệ thống.
Ở kỳ hạn dưới 1 tháng, ngân hàng duy trì thặng dư thanh khoản dương +76,765 tỷ đồng. Lượng tài sản thanh khoản cao (tiền gửi NHNN, tiền gửi liên ngân hàng và trái phiếu Chính phủ) đạt khoảng 253,960 tỷ đồng, tạo đệm chống sốc thanh khoản tức thì tốt.
Ngoài ra, áp lực thanh khoản tập trung ở kỳ hạn 1-12 tháng (−133,170 tỷ đồng) buộc Techcombank phải dựa nhiều vào việc đảo nợ các khoản giấy tờ có giá như Phát hành giấy tờ có giá (237,047 tỷ đồng, trong đó 58,970 tỷ đồng đáo hạn dưới 12 tháng) và Vay các TCTD khác (93,296 tỷ đồng) . Nếu thanh khoản Thị trường 2 gặp căng thẳng cục bộ hoặc lãi suất interbank tăng vọt vào cuối năm, chi phí tái tài trợ của Techcombank sẽ bị đẩy lên cao, gây áp lực ngược lại cho thanh khoản hệ thống.
Mức thâm hụt −133,170 tỷ đồng ở khung kỳ hạn 1-12 tháng thể hiện rằng trong vòng 1 năm tới, tổng các khoản Nợ phải trả đến hạn thanh toán của Techcombank lớn hơn tổng các khoản Tài sản đáo hạn thu hồi được là 133,170 tỷ đồng. Ngân hàng bù đắp khoảng hụt thanh khoản này bằng các tài sản thanh khoản cao ở kỳ hạn dưới 1 tháng (+76,765 tỷ đồng) kết hợp với khả năng quay vòng vốn trên thị trường liên ngân hàng và phát hành giấy tờ có giá mới.
3) Rủi ro Tập trung Tín dụng - Thị trường
Nằm ở ranh giới giữa Rủi ro tín dụng và Rủi ro thị trường là các khoản đầu tư và cam kết quy mô lớn đối với danh mục trái phiếu doanh nghiệp và hệ sinh thái liên kết:
- Danh mục Trái phiếu doanh nghiệp chưa niêm yết: 130,795 tỷ đồng (+29.9% ytd) , chiếm 9.92% Tổng tài sản.
- Dư nợ margin/ứng trước tiền bán tại TCX: 54,740 tỷ đồng (+24.8% ytd) .
- Giá trị hợp đồng phái sinh với bên liên quan: 23,442 tỷ đồng với TCBS và 10,425 tỷ đồng với Tập đoàn Masan.
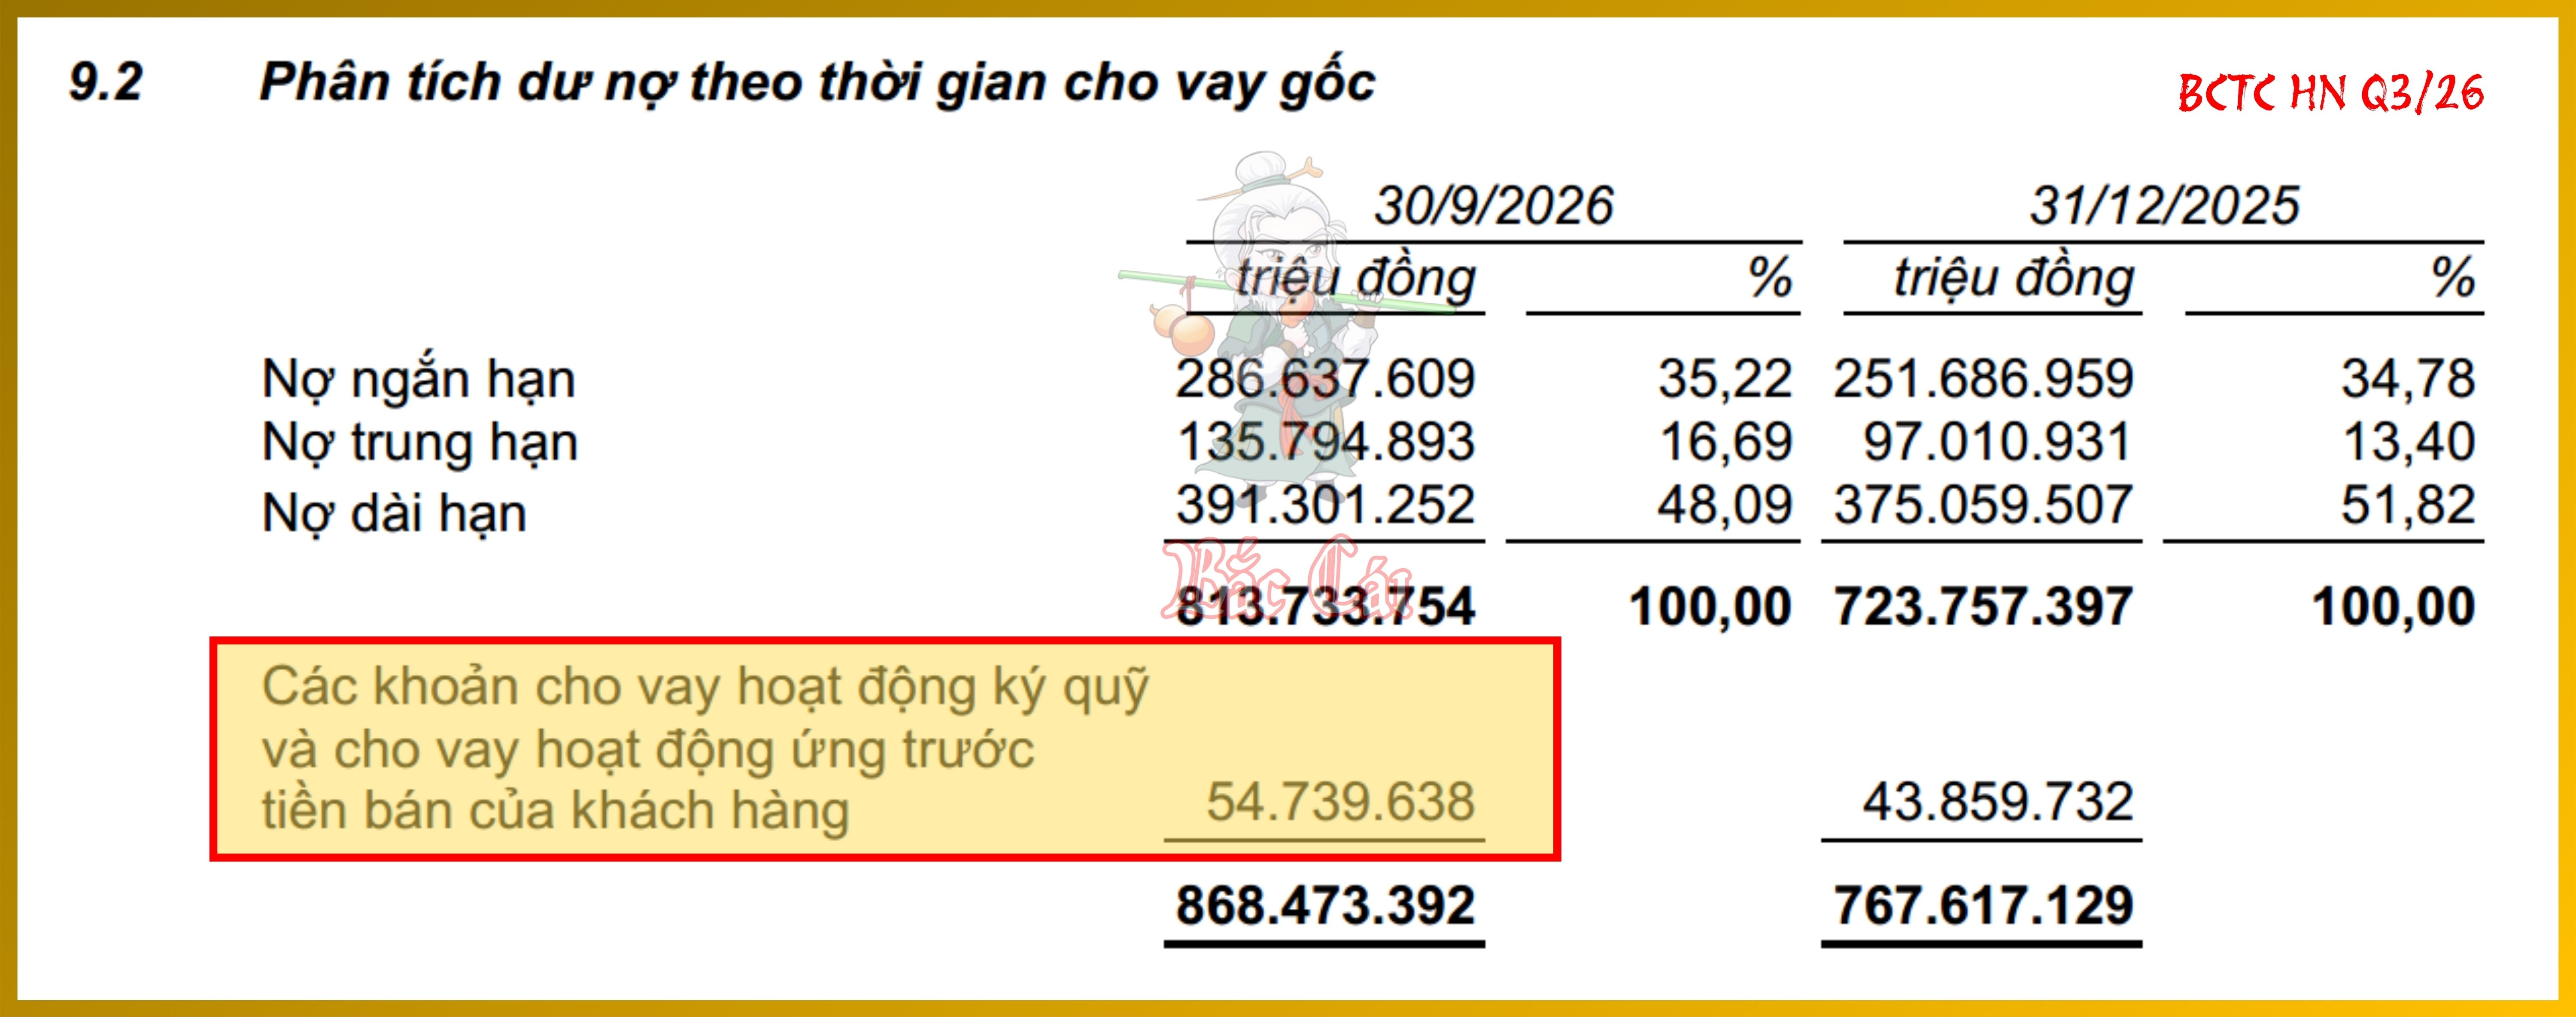
Khi đòn bẩy tài chính nội bảng liên kết chặt chẽ với dư nợ margin 54,740 tỷ đồng tại TCX và 130,795 tỷ đồng trái phiếu doanh nghiệp, rủi ro tín dụng của ngân hàng sẽ biến thành rủi ro thị trường. Mặc dù 100% danh mục trái phiếu doanh nghiệp được phân loại là Nợ nhóm 1 (Nợ đủ tiêu chuẩn) nhưng mức độ tập trung vốn vào thị trường bất động sản và các tập đoàn đối tác lớn (Masan, Masterise) khiến rủi ro thị trường của TCB nhạy cảm cao với biến động của thị trường trái phiếu doanh nghiệp và chứng khoán. Sự biến động bất lợi từ thị trường bất động sản hay đợt điều chỉnh sâu của thị trường chứng khoán sẽ tạo ra tác động cộng hưởng, ảnh hưởng đồng thời đến khả năng thu hồi nợ cho vay, năng lực thực hiện hợp đồng phái sinh và giá trị tài sản ròng của danh mục trái phiếu.
Nếu thị trường bất động sản phục hồi chậm hoặc thị trường chứng khoán giảm mạnh, rủi ro không chỉ dừng ở dư nợ margin tại TCX mà sẽ lan sang khả năng thực hiện nghĩa vụ của các hợp đồng phái sinh và chất lượng danh mục trái phiếu, tạo ra đòn bẩy rủi ro kép lên BCTC của TCB trong các quý tới.
Một điểm sáng hiếm hoi trong BCTC Q3/26 này là tác giả thấy TCB quản trị rủi ro tỷ giá khá tốt.
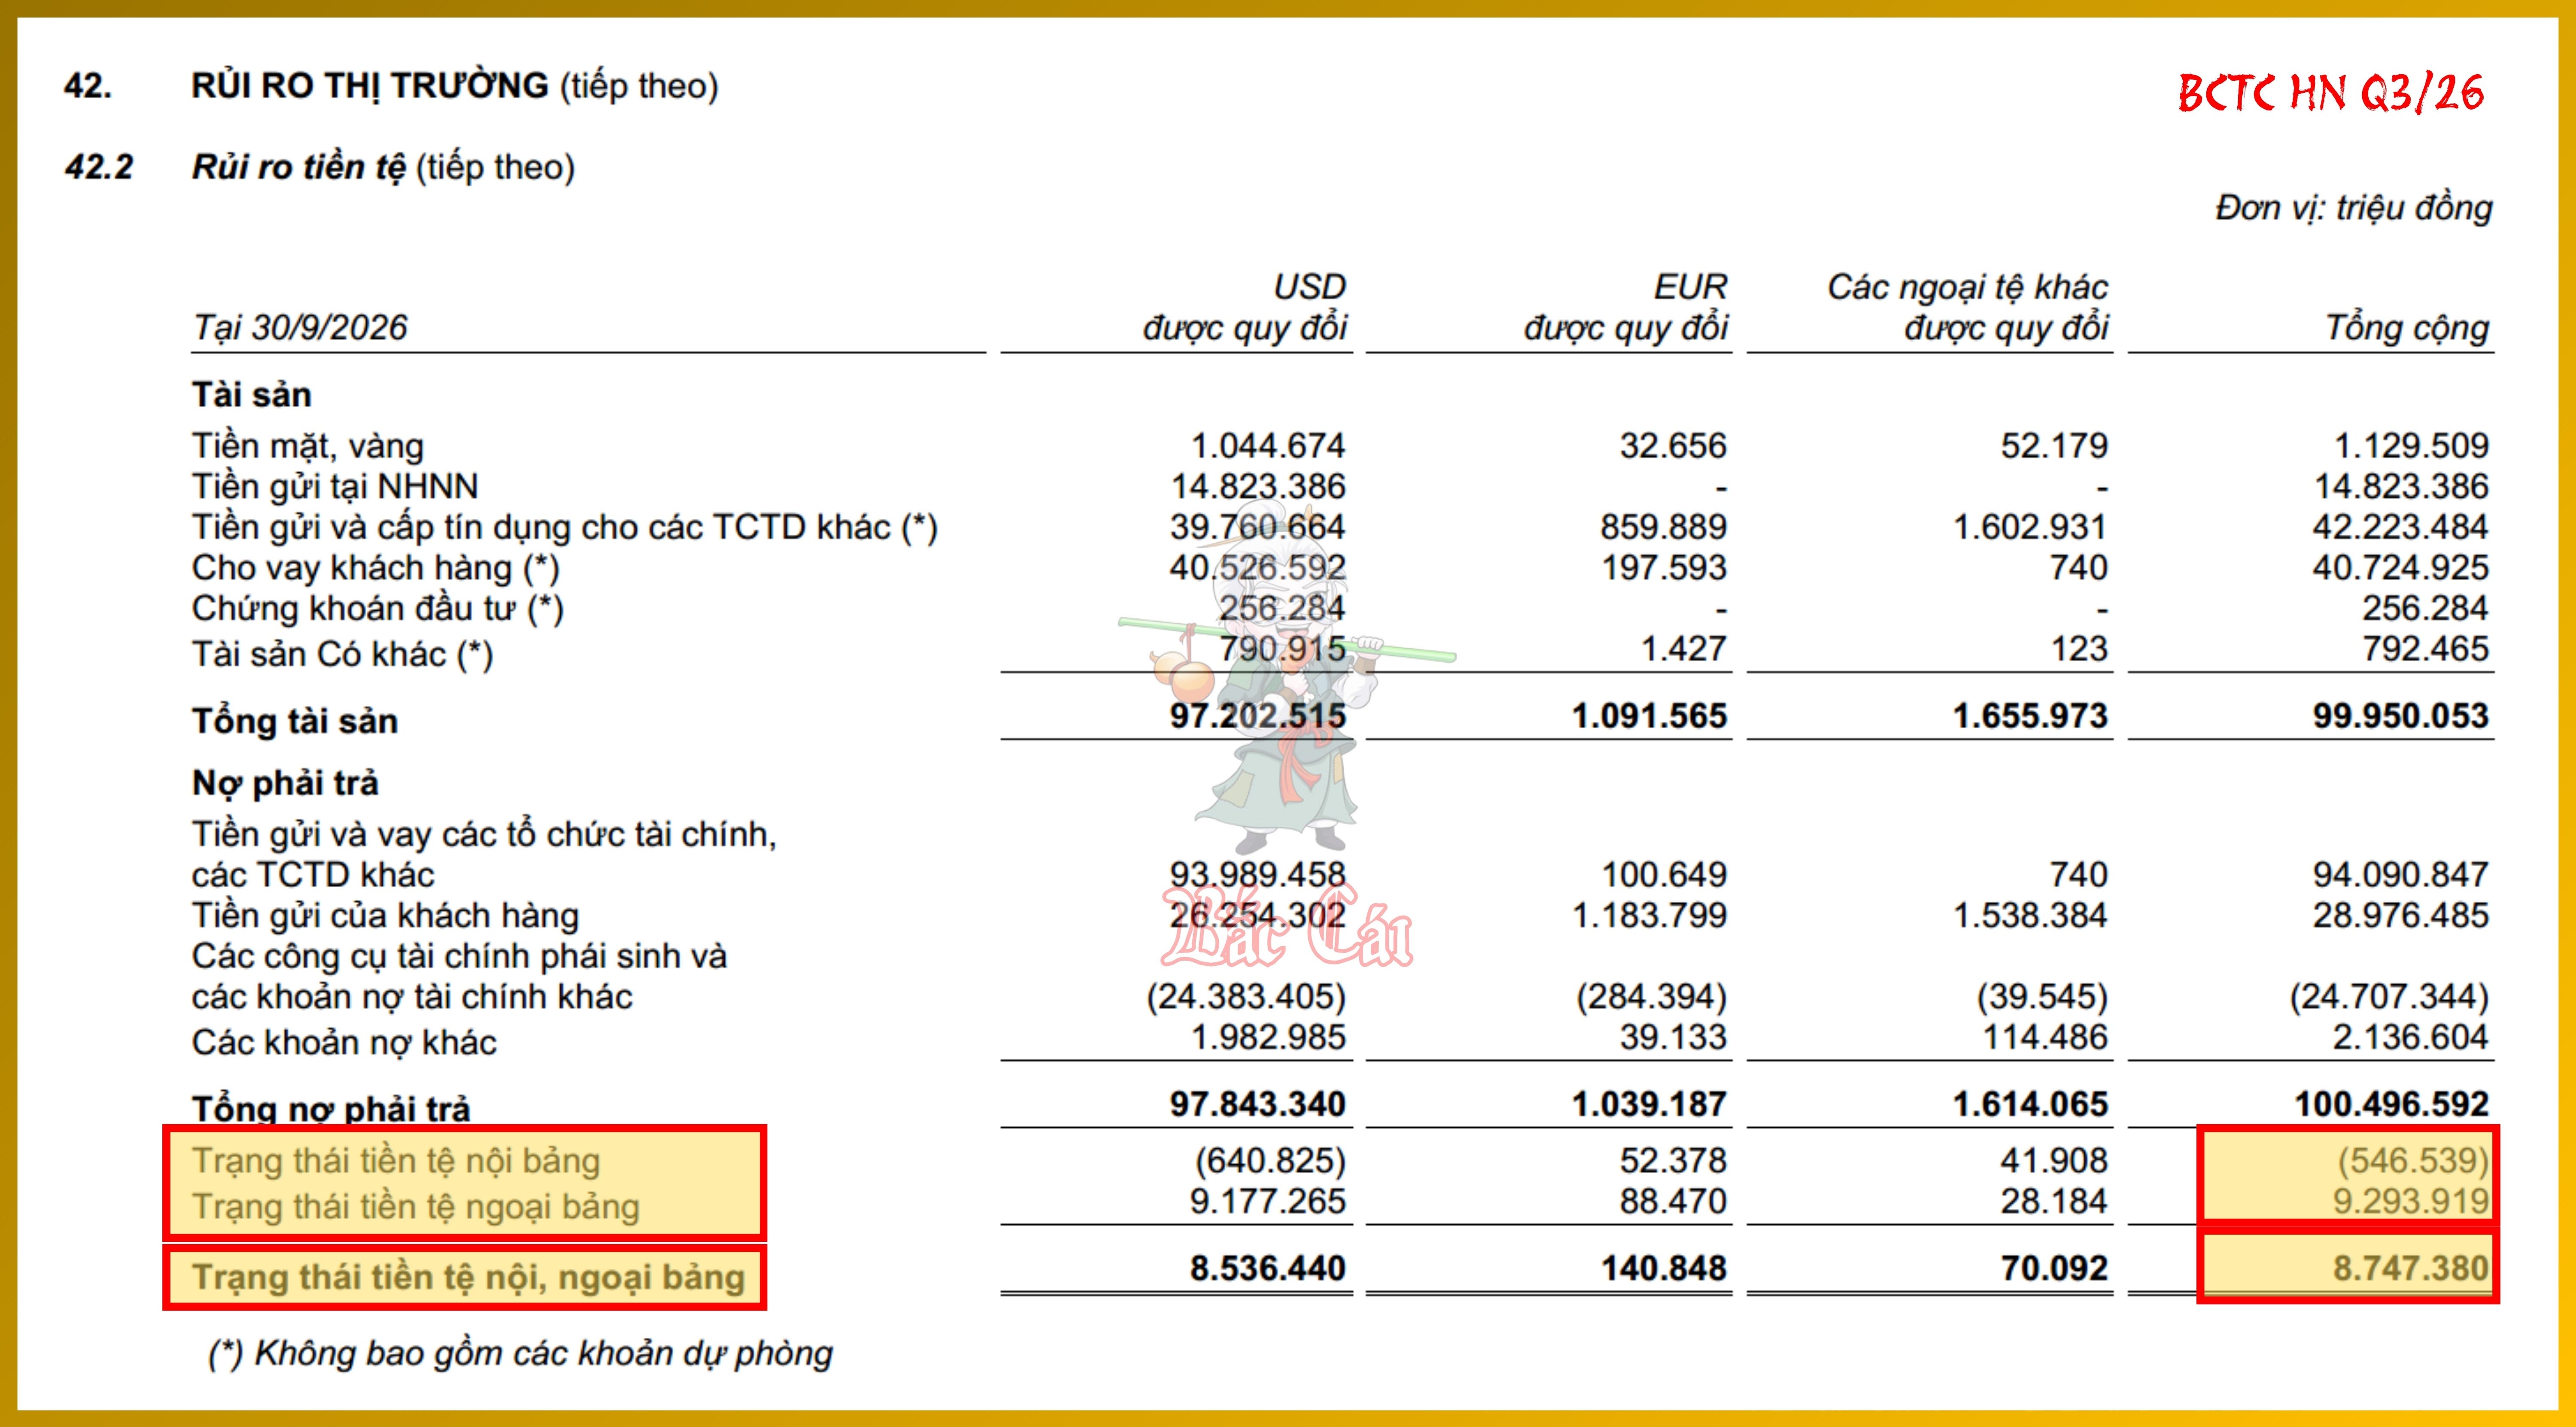
Rủi ro tỷ giá phát sinh từ chênh lệch giữa giá trị tài sản Có và Nợ phải trả định danh bằng ngoại tệ (chủ yếu là USD) . Cấu trúc trạng thái ngoại tệ quy đổi sang VND của TCB tại ngày 30/09/2026 như sau:
- Trạng thái tiền tệ nội bảng: −547 tỷ đồng (Tài sản ngoại tệ 99,021 tỷ đồng < Nợ phải trả ngoại tệ 99,568 tỷ đồng) .
- Trạng thái tiền tệ ngoại bảng: +9,294 tỷ đồng (thông qua các giao dịch hoán đổi tiền tệ FX Swaps với cam kết mua 263,432 tỷ đồng và cam kết bán 262,799 tỷ đồng) .
- Trạng thái tiền tệ ròng (Nội + Ngoại bảng) : +8,747 tỷ đồng (trong đó trạng thái ròng USD đạt +8,536 tỷ đồng) .
Dù bị thâm hụt nhẹ ở tài sản nội bảng nhưng TCB cũng đã chủ động sử dụng công cụ phái sinh hoán đổi ngoại tệ (FX Swaps) để đảo ngược vị thế, duy trì trạng thái trường ngoại tệ (Net Long USD) với quy mô +8,536 tỷ đồng. Trạng thái trường USD ròng +8,536 tỷ đồng chỉ tương đương khoảng 4.7% Vốn chủ sở hữu, nằm hoàn toàn trong hạn mức an toàn theo quy định của SBV (tối đa ± 20% Vốn tự có) . Việc duy trì trạng thái mua ròng USD giúp TCB ghi nhận lãi thuần từ kinh doanh ngoại hối và phái sinh tiền tệ đạt 873 tỷ đồng trong 9T26 khi tỷ giá USD/VND có biến động tăng.
Tuy nhiên tác giả cũng lưu ý việc phụ thuộc vào các hợp đồng hoán đổi ngoại tệ quy mô lớn (263,432 tỷ đồng) khiến chi phí phái sinh tiền tệ vọt tăng (+3,346 tỷ đồng chi phí trong 9T26) . Khi chênh lệch lãi suất USD - VND trên thị trường liên ngân hàng nới rộng, chi phí hoán đổi ngoại tệ sẽ bào mòn một phần doanh thu từ hoạt động kinh doanh ngoại hối trong tương lai.
Tóm lại, bức tranh tài chính 9T26 của TCB phản ánh sự đánh đổi giữa lợi nhuận ngắn hạn và an toàn bảng cân đối dài hạn. Dù Lợi nhuận sau thuế tăng hơn 20% nhưng đà tăng trưởng này đóng góp đáng kể từ việc giảm trích lập dự phòng trong bối cảnh Nợ nhóm 2 vọt tăng gần 100%, nợ xấu NPL nhích lên 1.27%, tạo áp lực trích lập lớn trong các kỳ tới. Đồng thời, 3 loại rủi ro thị trường (rủi ro lãi suất, rủi ro thanh khoản và rủi ro tập trung) đóng vai trò như một “con dao” luôn chực chờ sẵn sàng cắt phăng đi miếng bánh lợi nhuận của cổ đông ngân hàng trong các quý tới.