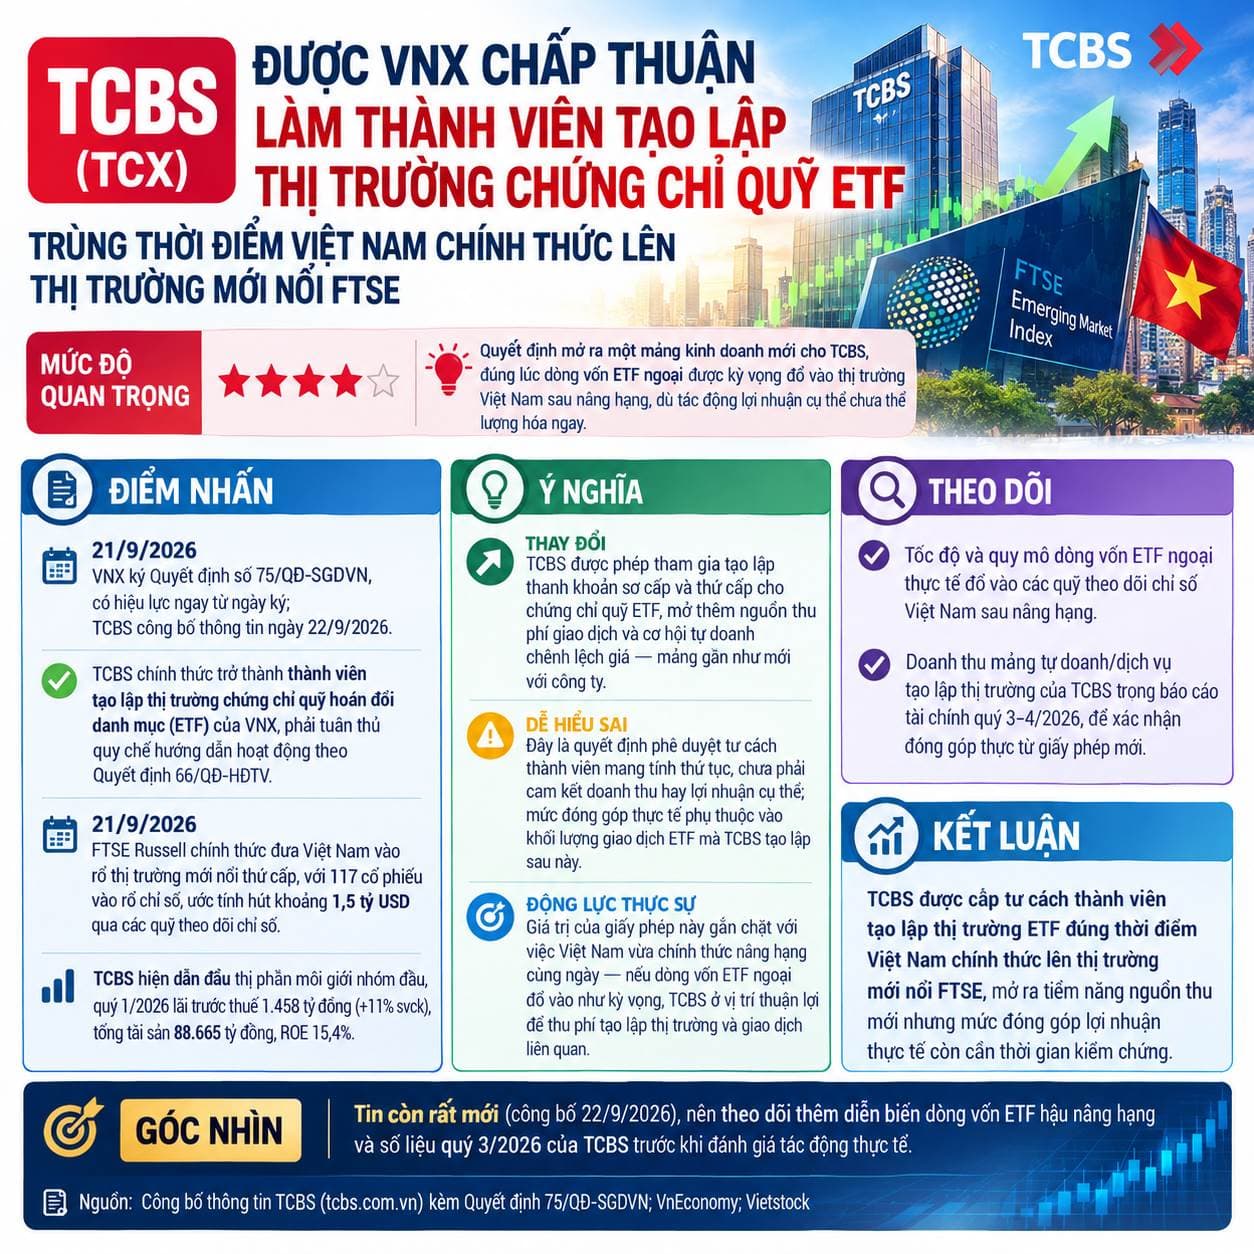
Ngày 22/9/2026, Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS, mã cổ phiếu TCX) công bố thông tin bất thường gửi Ủy ban Chứng khoán Nhà nước, Sở Giao dịch Chứng khoán Việt Nam (VNX), HOSE và HNX về việc VNX vừa ban hành Quyết định số 75/QĐ-SGDVN, chấp thuận TCBS là thành viên tạo lập thị trường chứng chỉ quỹ hoán đổi danh mục (ETF). Đây là một vai trò mới trong hoạt động của công ty, được bổ sung vào đúng thời điểm TCBS vừa công bố quý lãi kỷ lục nhờ cho vay margin và tư vấn phát hành trái phiếu. Bài viết này tách bạch nội dung quyết định, ý nghĩa của vai trò tạo lập thị trường ETF, và vị trí của nó trong cơ cấu lợi nhuận hiện tại của TCBS - vốn vẫn đang phụ thuộc chủ yếu vào hai mảng khác.
1. Nội Dung Quyết Định Số 75/QĐ-SGDVN
Theo văn bản đính kèm công bố thông tin, Quyết định số 75/QĐ-SGDVN do Tổng Giám đốc VNX Lê Xuân Hải ký ngày 21/9/2026, căn cứ Luật Chứng khoán số 54/2019/QH14 (sửa đổi, bổ sung bởi Luật số 56/2024/QH15), Nghị định 155/2020/NĐ-CP (sửa đổi bởi Nghị định 245/2025/NĐ-CP) và Quy chế hướng dẫn hoạt động thành viên tạo lập thị trường chứng chỉ quỹ hoán đổi danh mục ban hành theo Quyết định số 66/QĐ-HĐTV ngày 12/12/2025 của Hội đồng thành viên VNX.
Nội dung quyết định gồm ba điều: chấp thuận TCBS là thành viên tạo lập thị trường chứng chỉ quỹ hoán đổi danh mục của VNX (Điều 1); yêu cầu TCBS tuân thủ các quy định pháp luật về chứng khoán, thị trường chứng khoán, giao dịch tạo lập thị trường chứng chỉ quỹ hoán đổi danh mục và quy chế của VNX (Điều 2); quyết định có hiệu lực kể từ ngày ký, tức 21/9/2026 (Điều 3). Văn bản không nêu TCBS sẽ tạo lập thị trường cho chứng chỉ quỹ ETF cụ thể nào, cũng không kèm số liệu tài chính hay mốc thời gian bắt đầu triển khai hoạt động.
2. “Tạo Lập Thị Trường ETF” Nghĩa Là Phải Làm Gì
Về bản chất, thành viên tạo lập thị trường (market maker) cho chứng chỉ quỹ ETF là công ty chứng khoán cam kết liên tục đặt lệnh mua và bán chứng chỉ quỹ trên thị trường, nhằm giữ giá giao dịch trên sàn không lệch quá xa so với giá trị tài sản ròng (NAV) của quỹ, đồng thời tạo thanh khoản cho nhà đầu tư mua/bán mà không phải chờ có người đối ứng.
Theo Quy chế ban hành kèm Quyết định 66/QĐ-HĐTV, thành viên tạo lập thị trường phải yết giá hai chiều (mua và bán) hoặc yết giá một chiều trong vòng 5 phút khi thị trường chỉ có lệnh một bên hoặc khi chênh lệch giá mua - bán vượt 5%; khối lượng chào tối thiểu mỗi lần yết là 100 chứng chỉ quỹ; lệnh phải duy trì tối thiểu 1 phút trên hệ thống; và phải dùng tài khoản, mã lệnh riêng cho hoạt động tạo lập thị trường. Hiệu quả thực hiện được đánh giá theo tháng. Quy chế cũng quy định thành viên phải cung cấp dịch vụ tạo lập thị trường cho tối thiểu một chứng chỉ quỹ ETF trong mỗi giai đoạn 12 tháng, đổi lại được hưởng ưu đãi giảm phí giao dịch theo Thông tư 83/2024/TT-BTC, và được miễn nghĩa vụ yết giá trong các trường hợp bất khả kháng, tạm ngừng giao dịch hoặc biến động giá cực đoan.
3. TCBS Đã Có Sẵn Một Chứng Chỉ Quỹ ETF Trong “Nhà”
Trong hệ sinh thái Techcombank, TCBS không phải là bên duy nhất liên quan đến sản phẩm ETF. Techcom Capital - công ty quản lý quỹ cùng tập đoàn - hiện quản lý Quỹ ETF Techcom Capital VNX50 (mã chứng chỉ quỹ FUETCC50), mô phỏng chỉ số VNX50, được niêm yết và giao dịch trên HOSE. TCBS là bên phân phối chứng chỉ quỹ này cho nhà đầu tư cá nhân qua nền tảng Fundmart trong hệ thống TCInvest.
Việc TCBS được chấp thuận làm thành viên tạo lập thị trường ETF, xét theo cơ cấu nhóm công ty, có thể tạo điều kiện để TCBS trực tiếp hỗ trợ thanh khoản cho chứng chỉ quỹ FUETCC50 - quỹ ETF duy nhất trong hệ sinh thái Techcombank hiện nay. Tuy nhiên, đây là suy luận dựa trên bối cảnh, không phải nội dung được nêu trong quyết định hay công bố thông tin của TCBS; công ty hoàn toàn có thể tạo lập thị trường cho một hoặc nhiều chứng chỉ quỹ ETF khác đang niêm yết trên HOSE. Đến thời điểm bài viết, chưa có công bố chính thức nào của TCBS xác nhận chứng chỉ quỹ cụ thể mà công ty sẽ tạo lập thị trường.
4. Đặt Cạnh Bức Tranh Lợi Nhuận Hiện Tại: Vẫn Là Chuyện Của Margin Và Trái Phiếu
Vai trò tạo lập thị trường ETF xuất hiện ngay sau khi TCBS công bố kết quả kinh doanh quý 2/2026 với lợi nhuận trước thuế kỷ lục 2.097 tỷ đồng, tăng 21% so với cùng kỳ; doanh thu đạt 3.745 tỷ đồng, tăng 41%. Lũy kế 6 tháng đầu năm, lợi nhuận trước thuế đạt 3.555 tỷ đồng, tương đương khoảng 47% kế hoạch lợi nhuận cả năm 2026 - ngụ ý mục tiêu cả năm vào khoảng 7.560 tỷ đồng (số tròn, do người viết tính ngược từ tỷ lệ hoàn thành được công bố).
Nhìn vào cơ cấu doanh thu thuần quý 2/2026 theo các nguồn được trích dẫn, hai mảng đóng góp lớn nhất tiếp tục là cho vay margin và ngân hàng đầu tư (tư vấn phát hành trái phiếu), trong khi mảng môi giới truyền thống lại đi xuống:
| Mảng kinh doanh | Quý 2/2025 (ước tính từ % tăng trưởng) | Quý 2/2026 | % thay đổi YoY |
|---|---|---|---|
| Cho vay margin & tài trợ CK | ~831 tỷ đồng | 1.380 tỷ đồng | +66% |
| Ngân hàng đầu tư (trái phiếu) | ~629 tỷ đồng | 837 tỷ đồng | +33% |
| Phân phối sản phẩm & nguồn vốn | ~901 tỷ đồng | 964 tỷ đồng | +7% |
| Môi giới & phí | ~87 tỷ đồng | 69 tỷ đồng | -21% |
Cột “Quý 2/2025” do người viết tính ngược từ tỷ lệ % tăng trưởng được công bố, mang tính tham khảo, có thể chênh lệch nhỏ do làm tròn số; số liệu gốc nên đối chiếu báo cáo tài chính hoặc thông cáo báo chí chính thức của TCBS.
Dư nợ cho vay margin của TCBS tại cuối quý 2/2026 vượt 51.500 tỷ đồng, mức cao nhất trong lịch sử hoạt động của công ty theo các nguồn được trích dẫn. Mảng môi giới - vốn có thể là nơi hoạt động tạo lập thị trường ETF được ghi nhận doanh thu trong tương lai - chỉ đóng góp 69 tỷ đồng trong quý, giảm 21% so với cùng kỳ, dù số lượng tài khoản mở mới vẫn tăng 19%. Điều này cho thấy vai trò tạo lập thị trường ETF, nếu được triển khai và tạo ra doanh thu, nhiều khả năng vẫn là một khoản mục quy mô nhỏ so với hai động lực lợi nhuận chính hiện tại, chứ chưa phải yếu tố có thể làm thay đổi đáng kể cấu trúc doanh thu của công ty trong ngắn hạn.
5. Những Điểm Chưa Rõ Và Cần Theo Dõi Tiếp
Thứ nhất, chưa có thông tin về thời điểm TCBS chính thức bắt đầu yết giá tạo lập thị trường, cũng như chứng chỉ quỹ ETF cụ thể được lựa chọn. Thứ hai, quyết định của VNX không kèm ước tính về mức phí ưu đãi hay đóng góp doanh thu dự kiến từ hoạt động này - mọi con số về tác động tài chính tại thời điểm này đều chưa có cơ sở. Thứ ba, việc mở rộng dư nợ margin lên mức kỷ lục (51.500 tỷ đồng) đi kèm với tăng trưởng lợi nhuận, nhưng cũng đồng nghĩa TCBS đang gia tăng mức độ sử dụng đòn bẩy trong hoạt động kinh doanh - đây là đặc điểm cần lưu ý riêng, không nằm trong phạm vi quyết định tạo lập thị trường ETF nói trên, nhưng là một phần bối cảnh tài chính tổng thể của công ty tại cùng thời điểm.
Tổng Hợp
Quyết định số 75/QĐ-SGDVN bản thân không đi kèm số liệu tài chính hay tác động ngay lập tức - nó chỉ trao cho TCBS một vai trò mới trong hạ tầng vận hành thị trường ETF, đi kèm nghĩa vụ yết giá hai chiều theo quy chế của VNX. Điều đáng chú ý hơn là thời điểm: vai trò này xuất hiện khi cơ cấu lợi nhuận của TCBS vẫn đang nghiêng mạnh về cho vay margin (dư nợ kỷ lục 51.500 tỷ đồng) và tư vấn phát hành trái phiếu, trong khi mảng môi giới truyền thống - nơi một hoạt động như tạo lập thị trường thường được ghi nhận - lại đang thu hẹp. Nói cách khác, đây nhiều khả năng là một bước mở rộng mang tính hạ tầng và vị thế dài hạn trên thị trường vốn, hơn là một động lực lợi nhuận có thể đo lường ngay trong các quý tới. Người đọc quan tâm đến TCX nên chờ các công bố tiếp theo - đặc biệt là báo cáo tài chính quý sau, nếu có tách bạch riêng doanh thu từ hoạt động tạo lập thị trường - để đánh giá quy mô thực tế của mảng này, thay vì suy đoán trước khi có số liệu.
Bài viết mang tính phân tích dựa trên thông tin công khai từ công bố thông tin của doanh nghiệp, quyết định của Sở Giao dịch Chứng khoán Việt Nam, báo cáo tài chính và các nguồn báo chí được trích dẫn dưới đây. Đây không phải khuyến nghị mua/bán/nắm giữ bất kỳ cổ phiếu nào, không phải báo cáo nghiên cứu hay quan điểm chính thức của bất kỳ công ty chứng khoán nào; các phép tính ước tính trong bài là của người viết dựa trên tỷ lệ tăng trưởng được công bố, có thể chênh lệch so với số liệu gốc. Người đọc cần đối chiếu công bố chính thức của doanh nghiệp và tự chịu trách nhiệm với quyết định đầu tư của mình.
Nguồn tham khảo:
- Công bố thông tin bất thường số 022209/26/CV-TCBS ngày 22/9/2026 và Quyết định số 75/QĐ-SGDVN ngày 21/9/2026 (tài liệu do người dùng cung cấp)
- Quyết định 66/QĐ-HĐTV 2025 - Quy chế hoạt động thành viên tạo lập chứng chỉ quỹ hoán đổi danh mục - Thư Viện Pháp Luật
- Quỹ ETF Techcom Capital VNX50 (FUETCC50) - TCBS
- ETF Fund - Techcom Capital VNX50 - Techcom Capital
- FUETCC50: Thông báo về việc niêm yết và giao dịch chứng chỉ quỹ ETF thay đổi niêm yết - Vietstock
- [TCBC] TCBS lập kỷ lục lợi nhuận quý 2/2026 với 2.097 tỷ đồng trước thuế - TCBS
- TCBS báo lãi quý 2/2026 cao nhất lịch sử, lợi nhuận vượt 2.000 tỷ đồng - Vietstock
- Chứng khoán TCBS (TCX) tự tin hoàn thành kế hoạch năm 2026 - Nhịp Sống Kinh Doanh
- TCBS (TCX) lãi hơn 2.000 tỷ đồng trong quý II, dư nợ margin vượt 51.500 tỷ đồng - Thương Trường
- TCBS: lợi nhuận vẫn lập kỷ lục, đòn bẩy trở thành động lực tăng trưởng - Đại Biểu Nhân Dân
- Hơn 2,31 tỷ cổ phiếu TCX chính thức giao dịch, TCBS mở chương mới tăng trưởng - Báo Chính Phủ
- TCX: CTCP Chứng khoán Kỹ Thương - Techcom Securities - VietstockFinance