TCH Q2-2026: Chậm lại từ thị trường

Trong 2026 TCH vẫn đang gia tăng tài sản tồn kho của mình nhưng những khó khăn từ thị trường chung đã dần thể hiện trên báo cáo khi dòng tiền bắt đầu chậm lại. Chi tiết hơn như thế nào chúng ta sẽ cập nhật trong bài viết này.

I. KQKD Q2-2026: Tăng trưởng trên nền thấp

TCH đã ghi nhận tăng trưởng tốt về KQKD trong Q2-2026 trên mức nền thấp cùng kỳ. Dù tăng trưởng nhưng KQKD trong Q2 cũng đang ở nền thấp và chưa tiến tới giai đoạn hạch toán dự án lớn. Cụ thể, trong Q2 TCH ghi nhận doanh thu đạt 451 tỷ đồng, tăng 15.6% yoy. Lợi nhuận sau thuế đạt 125 tỷ đồng, tăng mạnh 229% yoy. (Hình 1)
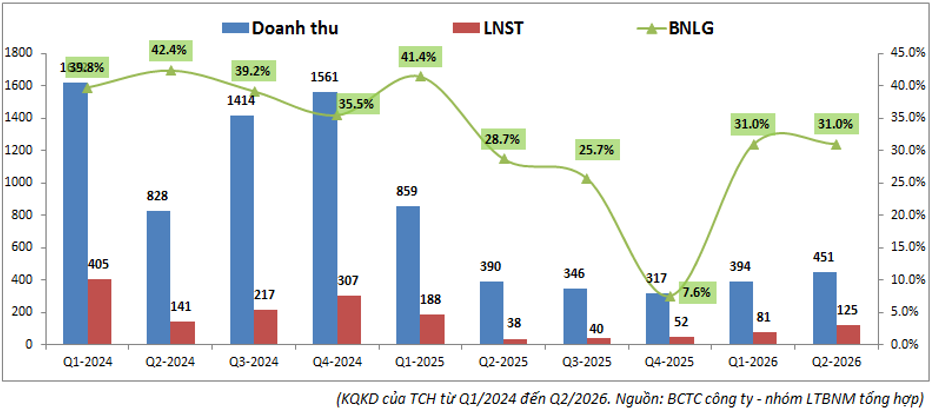
Dù vậy mức nền kinh doanh vẫn đang ở vùng thấp và còn cách khá xa so với mức nền trong giai đoạn 2024 khi công ty hạch toán dự án lớn. Hiện các dự án lớn của công ty đang trong giai đoạn triển khai, mở bán và chờ hạch toán. Tuy nhiên do thị trường BĐS đang chững lại khá nhiều khi lãi suất tăng cao, ngân hàng siết tín dụng vào BĐS khiến cho quá trình triển khai cũng như tiến độ thu tiền có phần bị chậm lại theo. Từ đó khiến cho thời gian hạch toán dự kiến cũng bị chậm lại hơn so với ban đầu.

Cụ thể tồn kho công ty đang tăng khá tốt từ đầu 2025 tới nay, khoản người mua trả trước cũng tăng lên khi người mua hàng vào tiền theo tiến độ, tuy nhiên trong 2 quý gần đây có phần chậm lại khi khoản người mua tăng lên không nhiều. Phần nào phản ánh tiến độ triển khai có phần chậm lại. (Hình 2)
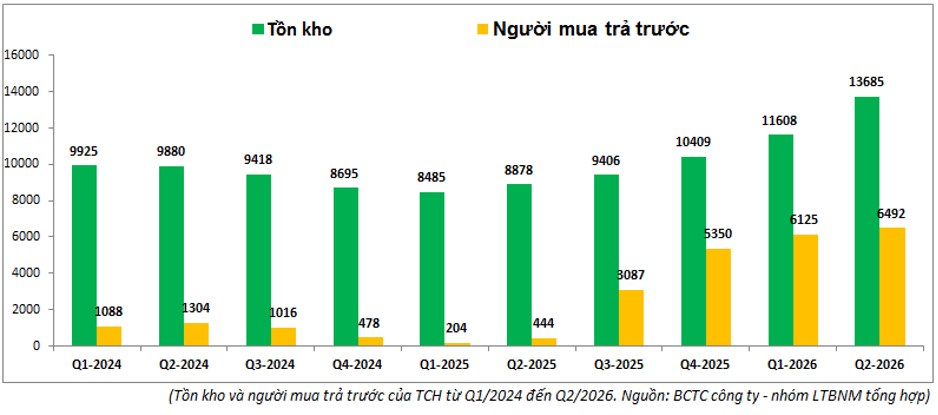
Tồn kho dự án tăng lên chủ yếu tới từ quỹ đất mới, BĐS dở dang tăng gần 2k tỷ đồng, trong đó dự án khác tăng 1,334 tỷ đồng. Phần tăng này gần tương đương với giá trúng đấu giá dự án L14 là 1,322 tỷ đồng. Vì vậy nhiều khả năng phần tăng tồn kho này là tiền đất L14. Chi tiết hơn về tồn kho và dự án chúng ta sẽ cập nhật rõ hơn trong phần dưới.

Về tài chính, TCH vẫn duy trì tài chính rất lành mạnh khi gần như không có nợ vay khi đã giảm nợ vay từ gần 400 tỷ cuối 2025 về không nợ vay tới cuối Q2-2026. Điều này cho thấy sức mạnh tài chính của công ty cũng như không chịu áp lực lãi vay trong bối cảnh lãi suất tăng cao như hiện nay.

II. Chi tiết các dự án

Chúng ta sẽ cập nhật nhanh tình trạng các dự án chính của TCH:

  • New City II: Dự án đang có tồn kho 7,818 tỷ đồng trên bctc, tăng khoảng 587 tỷ đồng trong Q2-2026. Đây là dự án lớn và là kỳ vọng chính để đóng góp vào KQKD của công ty trong thời gian tới. Hiện phần thấp tầng đã được triển khai xây thô hầu hết các phân khu, một số block đã cất nóc và có thể bàn giao vào cuối 2026. Với phần chung cư từ HH1-HH4 (khoảng 2,494 căn hộ) đang xây dựng phần hầm, dự kiến có thể mở bán từ cuối 2026. Tiếp theo với 495 căn NOXH dự kiến cũng có thể đủ điều kiện mở bán từ Q4-2026 hoặc đầu 2027. Như vậy phần thấp tầng có thể bắt đầu được hạch toán từ cuối 2026 và trọng điểm hạch toán sẽ là giai đoạn 2027-2028.
  • Green River: Dự án có tồn kho lớn thứ 2 với 2,438 tỷ đồng cuối Q2-2026, tăng nhẹ 74 tỷ đồng trong Q2 vừa qua. Hiện dự án đã bắt đầu được bàn giao một số sản phẩm và thành phẩm dự án đạt 702 tỷ đồng. Dự án kỳ vọng cũng bắt đầu hạch toán trong giai đoạn cuối 2026 sang 2027 trở đi để đóng góp vào KQKD của công ty. Hiện khoản người mua trả trước của dự án cũng tăng lên 1,780 tỷ đồng. (Hình 3)
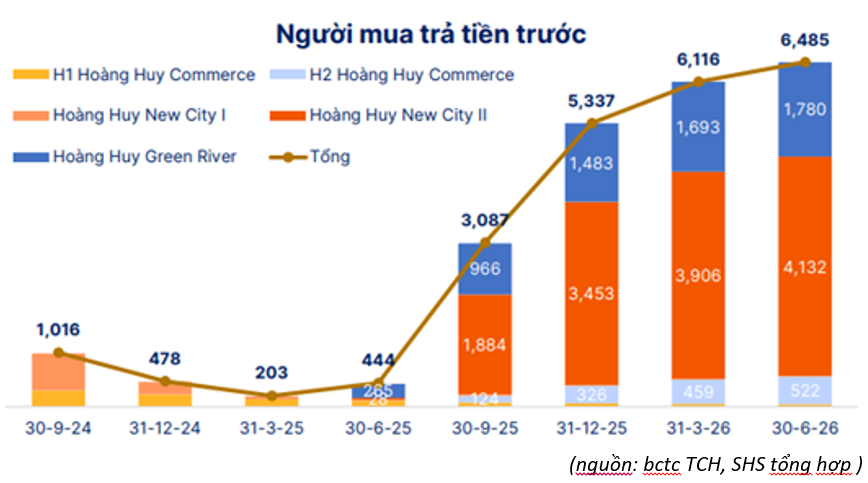
Như vậy 2 dự án lớn trên dự kiến sẽ được chuyển hóa thành doanh thu trong giai đoạn cuối 2026 và sang 2027 tới.

  • **H2 Commerce:**Dự án đang có tồn kho 517 tỷ đồng và khoản người mua trả trước cuối Q2-2026 cũng đạt 522 tỷ đồng. Hiện dự án đang xây đến phần thân và kỳ vọng hạch toán trong giai đoạn 2027 tới.
  • 150 Tô Hiệu: Dự án đã hoàn tất GPMB, đang chờ bàn giao đất, hoàn thành nghĩa vụ tài chính và xin giấy phép xây dựng. Dự án có quy mô hơn 1.6ha với khoảng 998 căn hộ và 11 căn liền kề. Dự kiến sẽ đưa vào kinh doanh từ 2028 và trở thành dự án gối đầu cho TCH.
  • L14 – Bắc Sông Cấm: Dự án được Đại Lộc trúng đấu giá với 1,322 tỷ đồng và được giao đất vào 7/2026. Tồn kho của TCH cũng tăng thêm 1,334 tỷ đồng tại dự án khác cho thấy khả năng cao công ty đã nộp phần lớn tiền đất trước thời điểm bàn giao đất. Dự án tại Thủy Nguyên, Hải Phòng có quy mô 3.25ha, hiện chưa có quy hoạch chi tiết và dự kiến được kỳ vọng là dự án gối đầu cho công ty trong các năm tới.

Như vậy với 5 dự án chính trên chúng ta có thể thấy chu kỳ hạch toán 3 dự án lớn đã sắp tới và hứa hẹn sẽ hỗ trợ tốt cho KQKD của công ty. Tuy nhiên tiến độ có phần chậm lại chút do tình hình kinh doanh chung của thị trường khi kỳ vọng hấp thụ dự án sẽ chậm lại do lãi suất tăng lên và các sản phẩm của TCH nằm tại Hải Phòng nên sức hấp thụ có thể kém hơn so với các khu vực trung tâm như Hà Nội hay HCM. 2 dự án còn lại sẽ là gối đầu cho công ty sau 2-3 năm tiếp theo.

III. Tổng kết

Với những cập nhật trên chúng ta có thể thấy chu kỳ hái quả của TCH đang tới gần nhưng lại bị chậm lại phần nào từ vĩ mô chung của ngành BĐS khi lãi suất tăng cao, thanh khoản sụt giảm khiến tiến độ triển khai và sức hấp thụ sản phẩm có phần chậm lại. Tuy nhiên với tài chính lành mạnh thì TCH sẽ không quá khó khăn về dòng tiền trong bối cảnh hiện tại và quá trình hạch toán sẽ sớm muộn tới với công ty.

Hiện TCH đang giao dịch trong vùng giá 12 k/cp sau khi chia thưởng 10% bằng cổ phiếu, tương ứng mức định giá theo P/B là khoảng 1.03 lần. Đây là mức định giá khá thấp so với lịch sử cổ phiếu nhưng cũng là phù hợp với tình trạng chung của ngành BĐS hiện nay. Vì vậy mức giá hiện tại chúng tôi cho rằng là phù hợp với thị trường hiện tại còn trong các quý cuối năm chúng tôi kỳ vọng sẽ tích cực hơn với TCH khi tiến gần hơn giai đoạn hạch toán dự án. Vì vậy mức định giá phù hợp với TCH là khoảng 13-14k/cp.

———-Team LTBNM tổng hợp và phân tích ————-

TCH: Lợi nhuận quý 1 tăng mạnh nhờ thu nhập tài chính, doanh thu bàn giao dự án Thủy Nguyên còn khiêm tốn

CTCP Đầu tư Dịch vụ Tài chính Hoàng Huy (TCH) ghi nhận kết quả kinh doanh quý 1 niên độ tài chính 2026 (từ 1/4 đến 30/6/2026) với doanh thu thuần đạt 453 tỷ đồng, tăng 16% so với cùng kỳ và tăng 15% so với quý trước. Lợi nhuận sau thuế cổ đông công ty mẹ đạt 125 tỷ đồng, tăng 231% so với cùng kỳ và tăng 96% so với quý trước. Mức tăng trưởng lợi nhuận ấn tượng này cần được nhìn nhận kỹ hơn về cơ cấu đóng góp, bởi doanh thu từ bàn giao dự án bất động sản trọng điểm HH Green River vẫn chưa được đẩy mạnh như tiến độ ban đầu doanh nghiệp đặt ra.

Trong cơ cấu doanh thu, mảng bất động sản chỉ đóng góp 203 tỷ đồng, tăng 14% so với cùng kỳ nhưng gần như đi ngang so với quý trước, dù TCH đã bắt đầu bàn giao những sản phẩm đầu tiên tại dự án HH Green River từ tháng 4. Nguyên nhân nằm ở chỗ giai đoạn mở bán mạnh của dự án này diễn ra từ đầu quý 3/2025, nên phần lớn khách hàng đang lựa chọn nhận bàn giao theo đúng tiến độ hợp đồng, thường kéo dài 12 đến 18 tháng, thay vì nhận nhà sớm hơn – một hành vi có thể liên quan đến việc lãi suất vay mua nhà vẫn đang neo ở mức cao, khiến người mua không vội giải ngân dòng tiền. Mảng phân phối xe tải tăng trưởng khá tốt, đạt 202 tỷ đồng doanh thu, tăng 18% so với cùng kỳ, nhưng do biên lợi nhuận gộp của mảng này chỉ khoảng 14% nên chỉ đóng góp 28 tỷ đồng lợi nhuận gộp, tương đương 20% tổng lợi nhuận gộp toàn công ty. Bất động sản thương mại là điểm sáng phụ với doanh thu 47 tỷ đồng và lợi nhuận gộp 19 tỷ đồng, tăng 56% so với cùng kỳ nhờ diện tích sàn thương mại đưa vào khai thác tại các dự án đã triển khai được mở rộng.

Nhờ tỷ trọng đóng góp cao từ sản phẩm bất động sản thấp tầng có biên lợi nhuận gộp khoảng 55%, lợi nhuận gộp toàn công ty đạt 140 tỷ đồng, tăng 24% so với cùng kỳ. Cùng với việc chi phí bán hàng và quản lý doanh nghiệp giảm 16% so với cùng kỳ, lợi nhuận thuần từ hoạt động kinh doanh cốt lõi đạt 92 tỷ đồng, tăng 66%. Đây là phần tăng trưởng phản ánh đúng hoạt động lõi của doanh nghiệp. Tuy nhiên, một cấu phần quan trọng khác trong lợi nhuận trước thuế quý này là thu nhập tài chính, đạt tới 101 tỷ đồng, tăng 179% so với cùng kỳ, đến từ số dư tiền gửi lớn lên tới gần 4.000 tỷ đồng. Đáng chú ý, khoản thu nhập tài chính này gần tương đương với lợi nhuận từ hoạt động kinh doanh chính, cho thấy phần tăng trưởng đột biến của lợi nhuận sau thuế trong quý không chỉ đến từ việc bàn giao bất động sản mà còn phụ thuộc đáng kể vào nguồn thu tài chính từ tiền nhàn rỗi. Đây là loại thu nhập có tính ổn định tương đối cao trong ngắn hạn nhờ số dư tiền lớn, nhưng về bản chất vẫn khác với lợi nhuận tạo ra từ hoạt động bán và bàn giao bất động sản – mảng kinh doanh cốt lõi quyết định giá trị dài hạn của doanh nghiệp.

Về sức khỏe tài chính, số dư người mua trả tiền trước tiếp tục tăng lên 6,5 nghìn tỷ đồng, tăng 7% so với quý trước, với giá trị bán hàng ước tính khoảng 11,5 nghìn tỷ đồng – đây là phần doanh thu đã được xác nhận từ khách hàng và sẽ được ghi nhận dần trong các kỳ tới khi hoàn tất bàn giao. Hàng tồn kho tăng mạnh lên 13,7 nghìn tỷ đồng, tăng 16% so với quý trước, chủ yếu do doanh nghiệp vừa hoàn tất đấu giá lô đất I.14 tại Thủy Nguyên, mở rộng thêm quỹ đất cho các giai đoạn phát triển sau. Điểm đáng lưu ý là TCH duy trì cơ cấu tài chính không sử dụng nợ vay, trong khi vẫn nắm giữ lượng tiền và các khoản đầu tư tài chính ngắn hạn lớn, giúp doanh nghiệp chủ động trong việc phát triển dự án mà không chịu áp lực chi phí lãi vay, đặc biệt trong bối cảnh mặt bằng lãi suất hiện vẫn neo ở mức cao.

Về triển vọng quý 2 niên độ tài chính 2026, hoạt động bàn giao tại HH Green River được kỳ vọng sẽ được đẩy mạnh hơn đáng kể so với quý 1, khi các phân khu mở bán từ quý 2 niên độ tài chính 2025 đã đến hạn bàn giao theo hợp đồng và hạ tầng tại nhiều phân khu đã hoàn thiện. Nếu tiến độ bàn giao diễn ra như kỳ vọng, doanh thu từ bất động sản trong quý có thể tăng mạnh so với nền thấp cùng kỳ, khi cùng kỳ năm trước doanh nghiệp gần như chưa ghi nhận doanh thu bàn giao dự án này. Biên lợi nhuận gộp của mảng bất động sản dự kiến duy trì ở mức cao nhờ giá bán ghi nhận trong giai đoạn thị trường có tín hiệu tích cực năm 2025. Cần lưu ý đây vẫn là kỳ vọng dựa trên tiến độ dự án và hành vi nhận nhà của khách hàng, có thể tiếp tục bị ảnh hưởng bởi diễn biến lãi suất cho vay mua nhà.

Về phát triển dự án mới, trong tháng 8/2026 TCH được giao 16.177 m2 đất tại phường Lê Chân, thành phố Hải Phòng để triển khai dự án 150 Tô Hiệu, chủ yếu là đất ở kết hợp thương mại dịch vụ. Đây là kết quả của việc doanh nghiệp hoàn thành giải phóng mặt bằng, mở đường cho việc xin cấp phép xây dựng trong năm 2026. Tuy vậy, trong bối cảnh lãi suất vẫn ở mức cao, doanh nghiệp nhiều khả năng chưa đẩy mạnh xây dựng và bán hàng tại dự án này trong niên độ tài chính hiện tại, mà tập trung nguồn lực hoàn thiện và bàn giao tại hai dự án đang triển khai ở Thủy Nguyên là HH Green River và HH New City II. Đây cũng là rủi ro cần theo dõi, bởi hoạt động bán hàng mới của TCH trong các giai đoạn tới sẽ phụ thuộc phần lớn vào diễn biến lãi suất và mức độ phục hồi của thị trường bất động sản, thay vì hoàn toàn nằm trong tầm kiểm soát của doanh nghiệp.

Nhìn chung, kết quả quý 1 của TCH cho thấy nền tảng tài chính vững, quỹ đất tập trung tại khu vực đô thị mới Thủy Nguyên và lượng người mua trả tiền trước lớn tạo cơ sở cho doanh thu các quý tới, nhưng tốc độ tăng trưởng lợi nhuận quý 1 phần nào được hỗ trợ bởi thu nhập tài chính hơn là hoạt động bàn giao bất động sản cốt lõi. Nhà đầu tư theo dõi cổ phiếu này nên chú ý đến tiến độ bàn giao thực tế tại HH Green River trong quý 2, diễn biến lãi suất cho vay mua nhà ảnh hưởng đến quyết định nhận bàn giao của khách hàng, cũng như tốc độ triển khai dự án mới tại Tô Hiệu khi điều kiện thị trường thuận lợi hơn. Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.