Siêu cổ rồi mn ơi 
1 Likes
Trong cái rủi có cái may, hàng đi Mỹ gặp khó nhưng lại được cái lợi: “Thành Công có quy trình sản xuất khép kín, nguyên liệu chính của TCM là sợi và Công ty có khả năng tự chủ, đây là lợi thế của Thành Công so với các doanh nghiệp khác vì các doanh nghiệp diệt may nội tăng mua hàng nội địa do TCM sản xuất, mặt khác vấn đề chi phí của Việt Nam ngày càng tăng, nên TCM không thể dựa vào yếu tố lao động giá rẻ như các năm trước. Muốn tiếp tục tăng tăng trưởng, TCM chỉ có cách là tập trung các sản phẩm mang tính giá trị hơn và các hoạt động R&D. Bên cạnh đó là chuyển đổi số nhanh hơn bằng cách sử dụng các công nghệ mới, nhanh hơn, thông minh hơn để tạo ra lợi thế cạnh tranh cao hơn trong các năm tiếp theo.
Đám dệt may có TCM với MSH 2 thg này khá đáng chú ý
1 thg TCM thì như trên, còn MSH thì xuất Mỹ 90%, vừa là thách thức lớn nhưng cũng là cơ hội lớn để tăng mạnh thị phần tại thị trường Mỹ
Nhìn TCM là biết có lợi rồi
đợt đi ĐHCĐ TCM, ban lãnh đạo khá ổn nha
Trần rồi
Chào bác chủ top @Kenvip, bác @Ko_the_xanh, bác @Nguyen_TienThanh cùng các bác đang theo dõi cổ phiếu TCM,
Rất đồng tình với góc nhìn của bác chủ top @Kenvip về lợi thế cạnh tranh cốt lõi của TCM giữa bối cảnh rào cản thương mại và cuộc chiến thuế quan: chính quy trình sản xuất khép kín và tự chủ nguồn nguyên liệu là chìa khóa sống còn. Cũng như chia sẻ của bác @Ko_the_xanh khi so sánh cấu trúc thị trường giữa TCM và MSH, TCM có sự linh hoạt vượt trội nhờ cân bằng thị trường và năng lực tự chủ chuỗi cung ứng.
Bóc tách định lượng số liệu BCTC soát xét bán niên 6T2026 cho thấy TCM đang sở hữu 3 trụ cột cơ bản vững chắc để giải quyết triệt để bài toán xuất xứ và bứt phá đà tăng trưởng:
-
Lợi thế chuỗi dọc tự chủ 85% nhu cầu vải: Việc sáp nhập nhà máy SY Vina bổ sung 29,5 triệu mét vải dệt thoi mỗi năm giúp TCM hoàn thiện chuỗi khép kín Sợi - Dệt - Nhuộm - May. Yếu tố then chốt ở đây là đáp ứng trọn vẹn quy tắc xuất xứ “từ sợi/vải trở đi” để hưởng thuế quan 0% vào các thị trường FTA trọng điểm như CPTPP và EVFTA, biến thách thức thuế quan toàn cầu thành lợi thế độc tôn so với các đối thủ phải nhập khẩu vải.
-
Tấm đệm đơn hàng bền vững từ cổ đông chiến lược E-Land Group: Khối liên kết E-Land (Hàn Quốc) bao tiêu ổn định khoảng 10 triệu sản phẩm mỗi năm (chiếm 23% đến 30% doanh thu), bảo đảm tỷ lệ vận dụng công suất toàn hệ thống luôn duy trì trên 80% ngay cả khi thị trường xuất khẩu có sự phân hóa.
-
Nền tảng tài chính phòng thủ với thặng dư tiền mặt ròng: TCM nắm giữ 1.024 tỷ VND tiền mặt và tiền gửi, duy trì vị thế tiền mặt ròng 280,5 tỷ VND và thặng dư ngoại tệ USD giúp hấp thụ biến động tỷ giá và chi phí lãi vay, đồng thời duy trì nguồn lực chi trả cổ tức tiền mặt đều đặn.
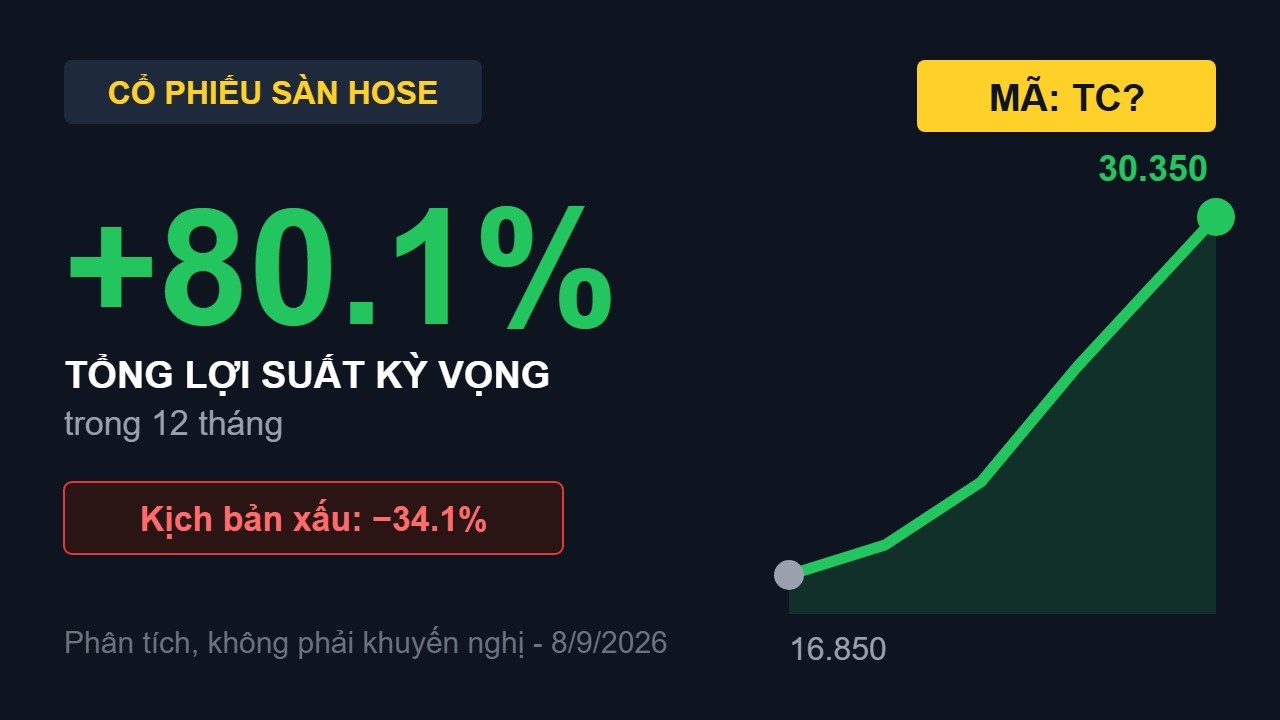
Về mặt định giá, thị trường đang chiết khấu TCM ở vùng đáy chu kỳ với P/B ~0,74x và EV/EBITDA ~3,41x. Mô hình định giá độc lập kết hợp EV/EBITDA (50%), P/B (30%) và DCF FCFF (20%) xác định giá trị hợp lý 21.971 đ/cổ phiếu, giá mục tiêu 12 tháng kịch bản cơ sở đạt 20.739 đ/cổ phiếu (kỳ vọng tổng mức sinh lời ~26% bao gồm cổ tức tiền mặt).
Gửi bác @Kenvip, bác @Ko_the_xanh, bác @Nguyen_TienThanh cùng cả nhà video phân tích chuyên sâu BCTC soát xét 6T2026, bài toán xuất xứ FTA và mô hình định giá định lượng cổ phiếu TCM để cùng theo dõi thảo luận trực tiếp ngay tại diễn đàn:
1 Likes