Viconship dự kiến chào bán 187 triệu cổ phiếu, có thể thu về 1.870 tỷ đồng để phục vụ kế hoạch mở rộng đội tàu, logistics và hạ tầng cảng biển. Vietcap dự báo lợi nhuận sau thuế năm 2026 của doanh nghiệp đạt 440 tỷ đồng, tăng 29%.
Theo báo cáo cập nhật của Chứng khoán Vietcap, Công ty CP Container Việt Nam (Viconship, mã chứng khoán: VSC) đang từng bước mở rộng hoạt động từ khai thác cảng sang vận tải biển và logistics. Kế hoạch huy động vốn quy mô lớn được đặt trong bối cảnh doanh nghiệp tìm kiếm động lực tăng trưởng mới, khi công suất tại một số cảng hiện hữu dần tiến gần giới hạn.
Một nguồn đóng góp đáng kể đến từ các công ty liên doanh, liên kết, với lợi nhuận 184 tỷ đồng trong nửa đầu năm, tương đương gần một nửa lợi nhuận trước thuế của doanh nghiệp. Trong đó, khoản đóng góp từ Công ty CP Vận tải và Xếp dỡ Hải An (mã chứng khoán: HAH) đạt 72 tỷ đồng trong quý I và 112 tỷ đồng trong quý II.
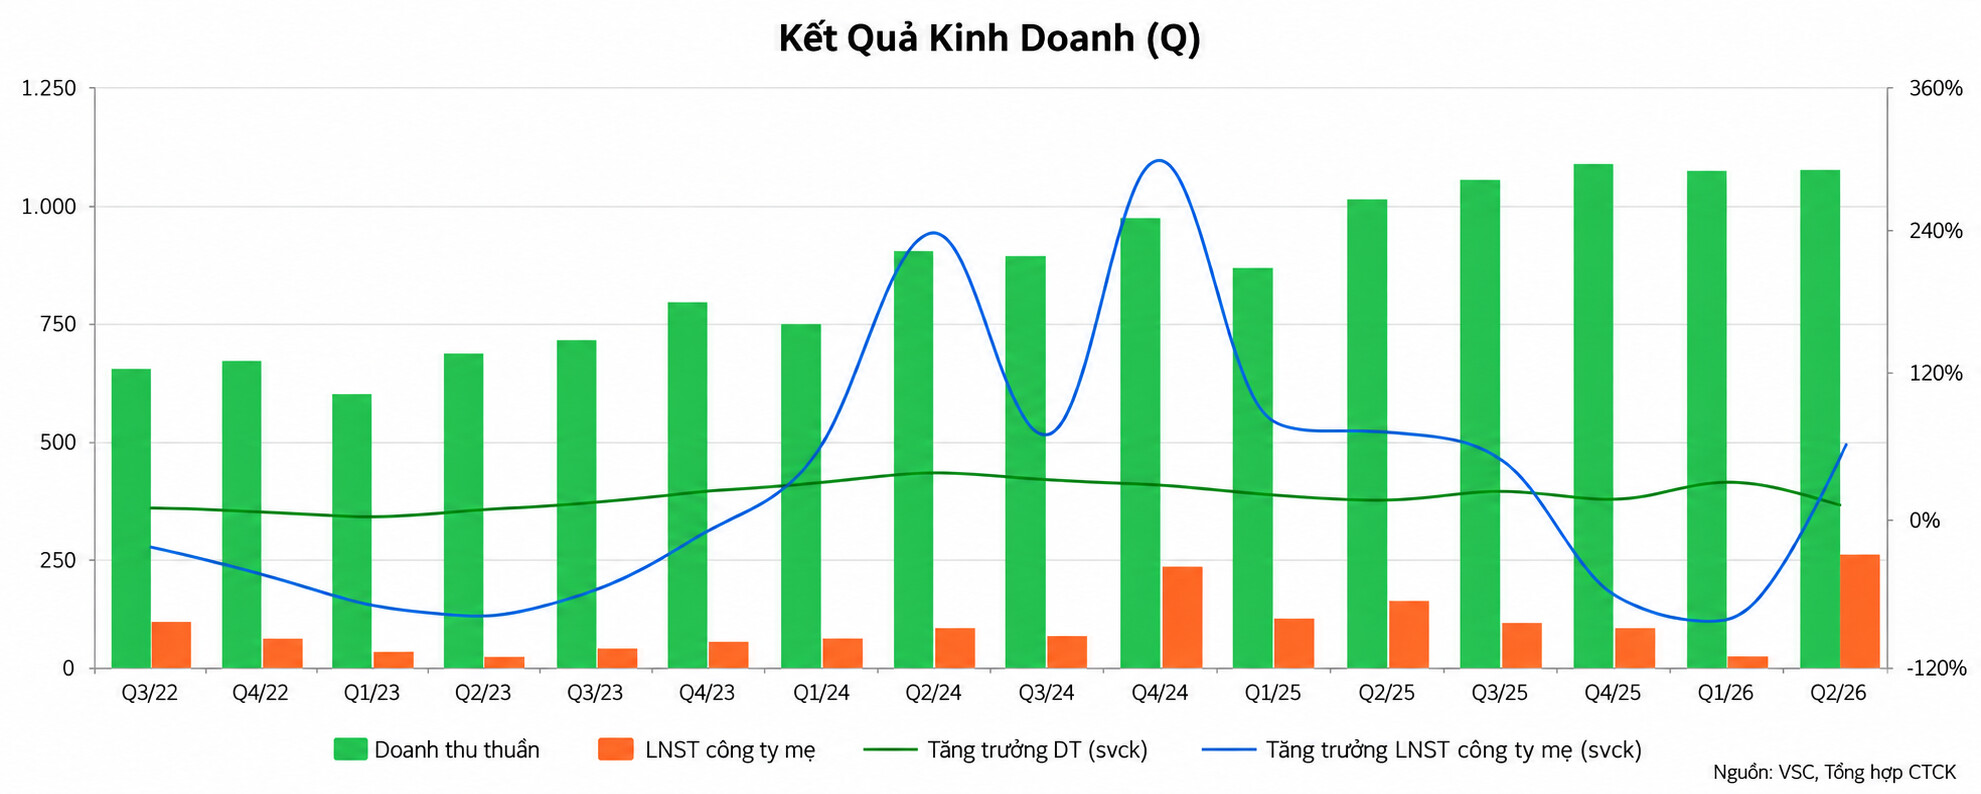
Đáng chú ý, kết quả kinh doanh vẫn tăng trưởng dù VSC ghi nhận khoản lỗ 113 tỷ đồng từ hoạt động kinh doanh chứng khoán. Mối liên kết với Hải An cũng hỗ trợ hoạt động khai thác cảng khi sản lượng container qua cảng Nam Hải Đình Vũ trong 6 tháng đầu năm tăng khoảng 65%, một phần nhờ tiếp nhận thêm các tuyến tàu do Hải An khai thác.
Vietcap dự báo doanh thu VSC năm 2026 đạt 3.583 tỷ đồng, tăng 11,8% so với năm trước; lợi nhuận sau thuế thuộc về cổ đông công ty mẹ có thể đạt 440 tỷ đồng, tăng 29%. Sang năm 2027, doanh thu được dự báo tăng 15,2% lên 4.129 tỷ đồng, còn lợi nhuận sau thuế dự kiến đạt 578 tỷ đồng, tăng hơn 31%.
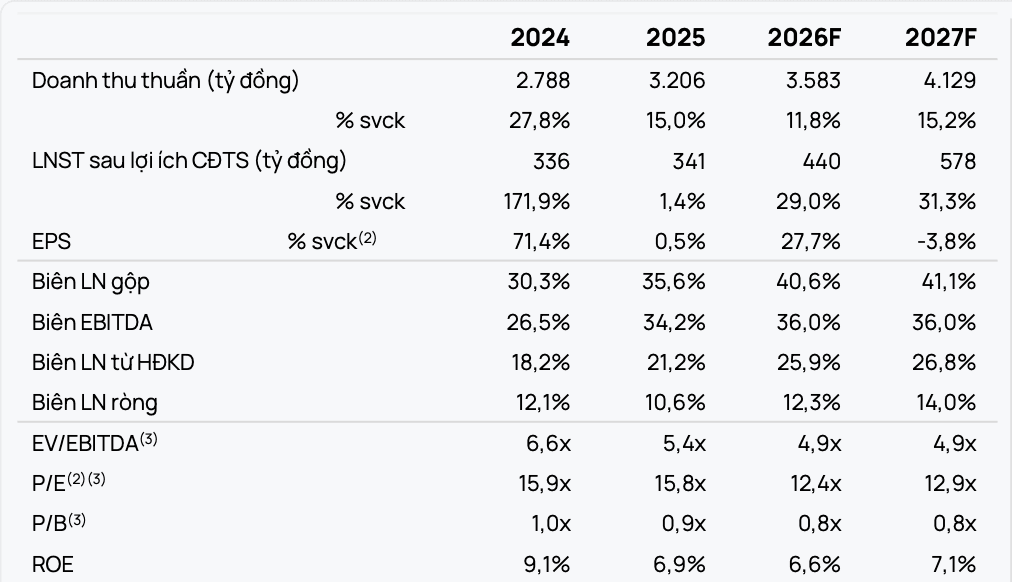
Nguồn: Vietcap
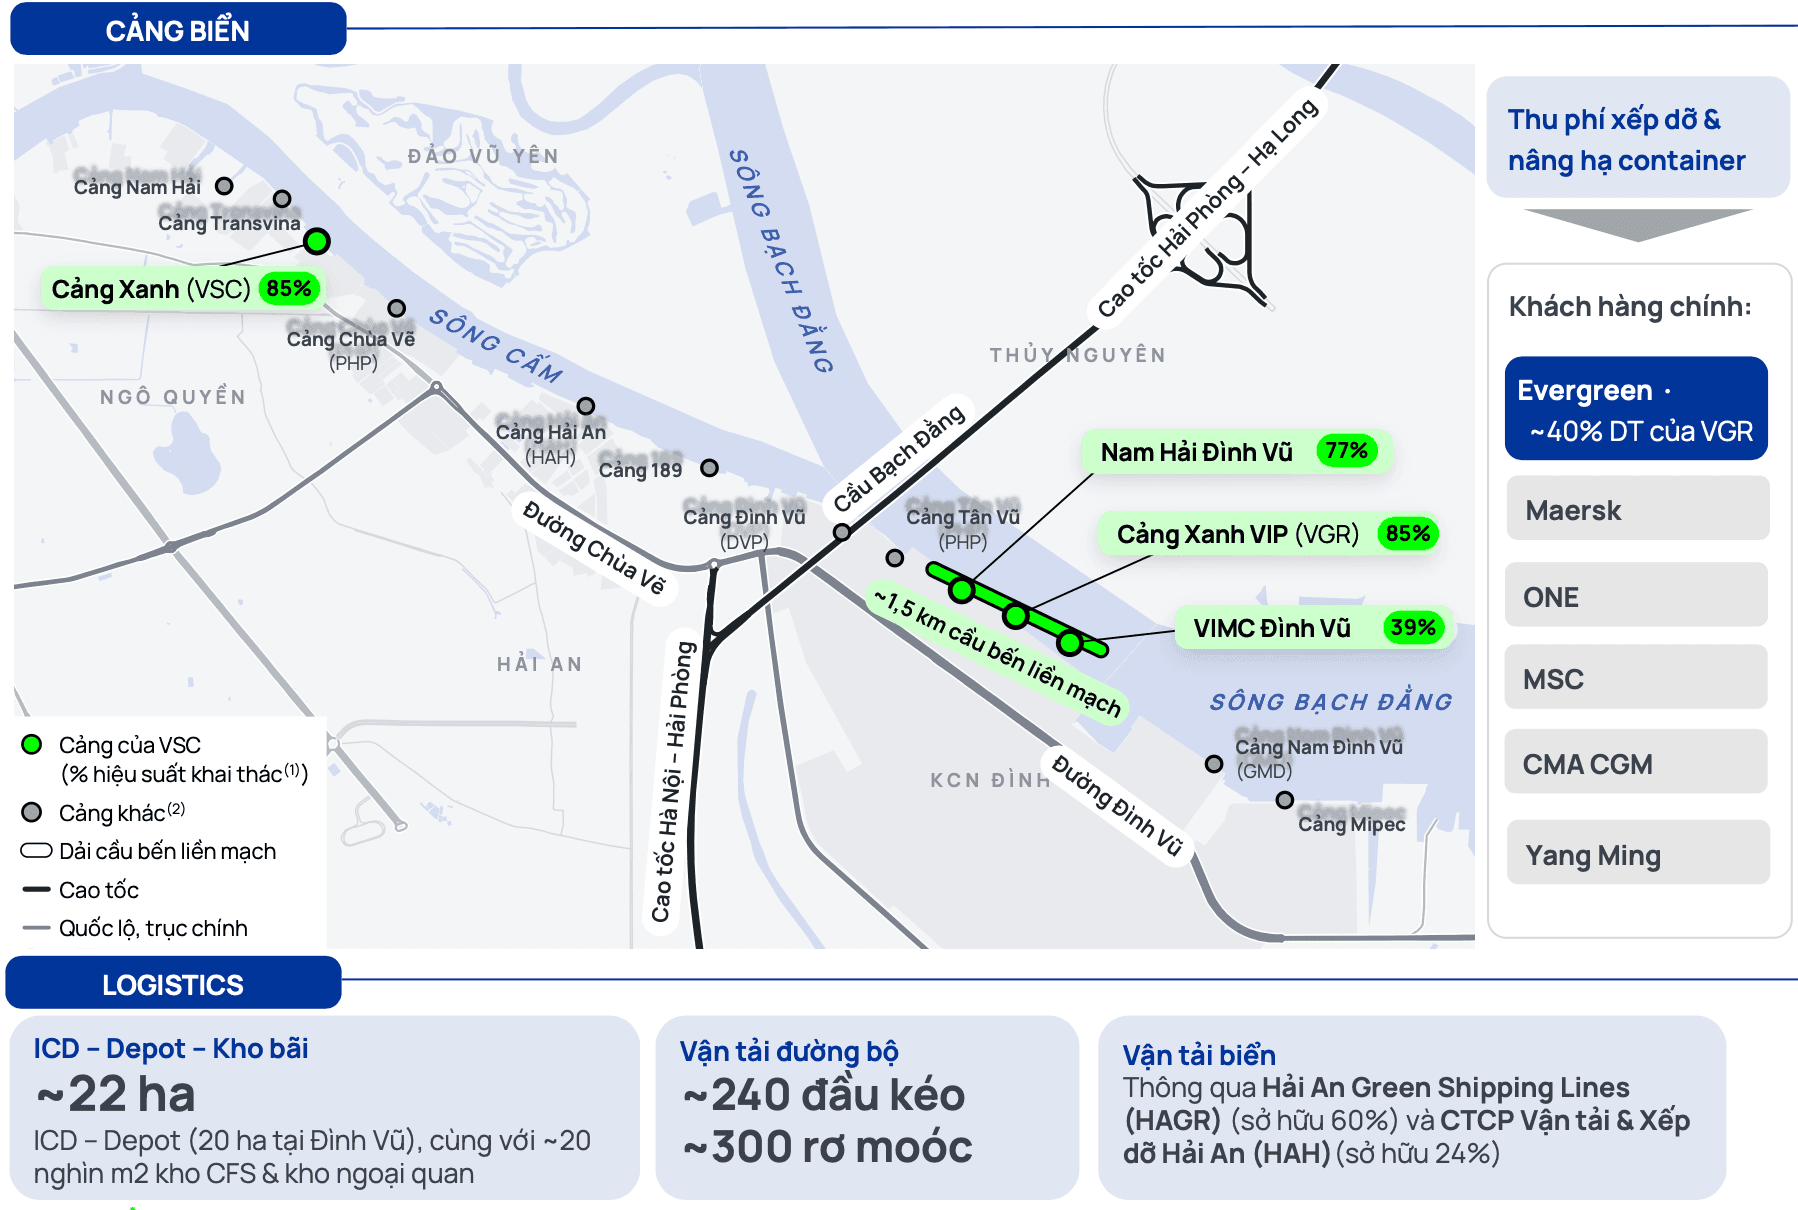
Nền tảng kinh doanh hiện tại của VSC vẫn tập trung tại Hải Phòng, với ba cảng container VIP Green Port, Nam Hải Đình Vũ và VIMC Đình Vũ nằm liền kề nhau ở khu vực hạ lưu sông Cấm. Tổng công suất thiết kế của cụm cảng đạt khoảng 1,65 triệu TEU mỗi năm, tạo điều kiện để doanh nghiệp linh hoạt điều phối tàu, hàng hóa, thiết bị và nhân lực giữa các bến.
Ngoài hệ thống cảng, VSC sở hữu khoảng 22 ha đất phục vụ cảng cạn, kho bãi và depot, đồng thời vận hành 240 xe đầu kéo cùng khoảng 300 rơ-moóc. Mạng lưới này giúp doanh nghiệp tham gia nhiều công đoạn trong chuỗi logistics, thay vì phụ thuộc chủ yếu vào doanh thu từ dịch vụ bốc xếp container.
Theo dự báo của Vietcap, tổng sản lượng hàng hóa qua các cảng của VSC tăng khoảng 11% trong năm 2026 và thêm 5% trong năm 2027. Nam Hải Đình Vũ và VIMC Đình Vũ được kỳ vọng tiếp tục đóng vai trò quan trọng trong tăng trưởng. Tuy nhiên, tốc độ mở rộng sản lượng có thể chậm lại từ năm 2027 khi Nam Hải Đình Vũ tiến gần công suất thiết kế.
Đây cũng là một trong những lý do VSC đẩy mạnh kế hoạch tham gia vận tải container. Doanh nghiệp hiện nắm khoảng 24% vốn tại Hải An, qua đó có điều kiện kết nối hoạt động khai thác cảng với mạng lưới vận tải biển. Tháng 8/2025, hai bên thành lập Công ty TNHH Hải An Green Shipping Lines (HAGR), với vốn điều lệ 1.000 tỷ đồng; trong đó VSC sở hữu 60% và Hải An nắm 40%.
Trong năm 2026, HAGR tiếp nhận hai tàu Green Park có sức chở 1.060 TEU và Green Time có sức chở 2.798 TEU. Hai tàu hiện được cho thuê định hạn, mang lại tổng doanh thu khoảng 1,2 triệu USD mỗi tháng. Đến tháng 8/2026, liên doanh tiếp tục thông qua kế hoạch mua tàu Buxmelody, sức chở 2.702 TEU, với giá trị khoảng 755 tỷ đồng.
Theo lộ trình đầu tư, năm 2028, HAGR dự kiến nhận bàn giao hai tàu đóng mới có sức chở 7.100 TEU mỗi chiếc. Việc bổ sung các tàu cỡ lớn được kỳ vọng mở rộng khả năng khai thác những tuyến vận tải đường dài, bên cạnh các tuyến nội Á hiện có.
Mục tiêu đến năm 2030 của HAGR là sở hữu đội tàu với tổng sức chở khoảng 30.000 TEU, tạo doanh thu 3.500 tỷ đồng và lợi nhuận khoảng 500 tỷ đồng mỗi năm. Vietcap ước tính hoạt động vận tải biển đóng góp khoảng 3% doanh thu VSC trong năm 2026 và 9% trong năm 2027; tỷ trọng này có thể tăng rõ rệt từ năm 2028 khi các tàu đóng mới đi vào khai thác.
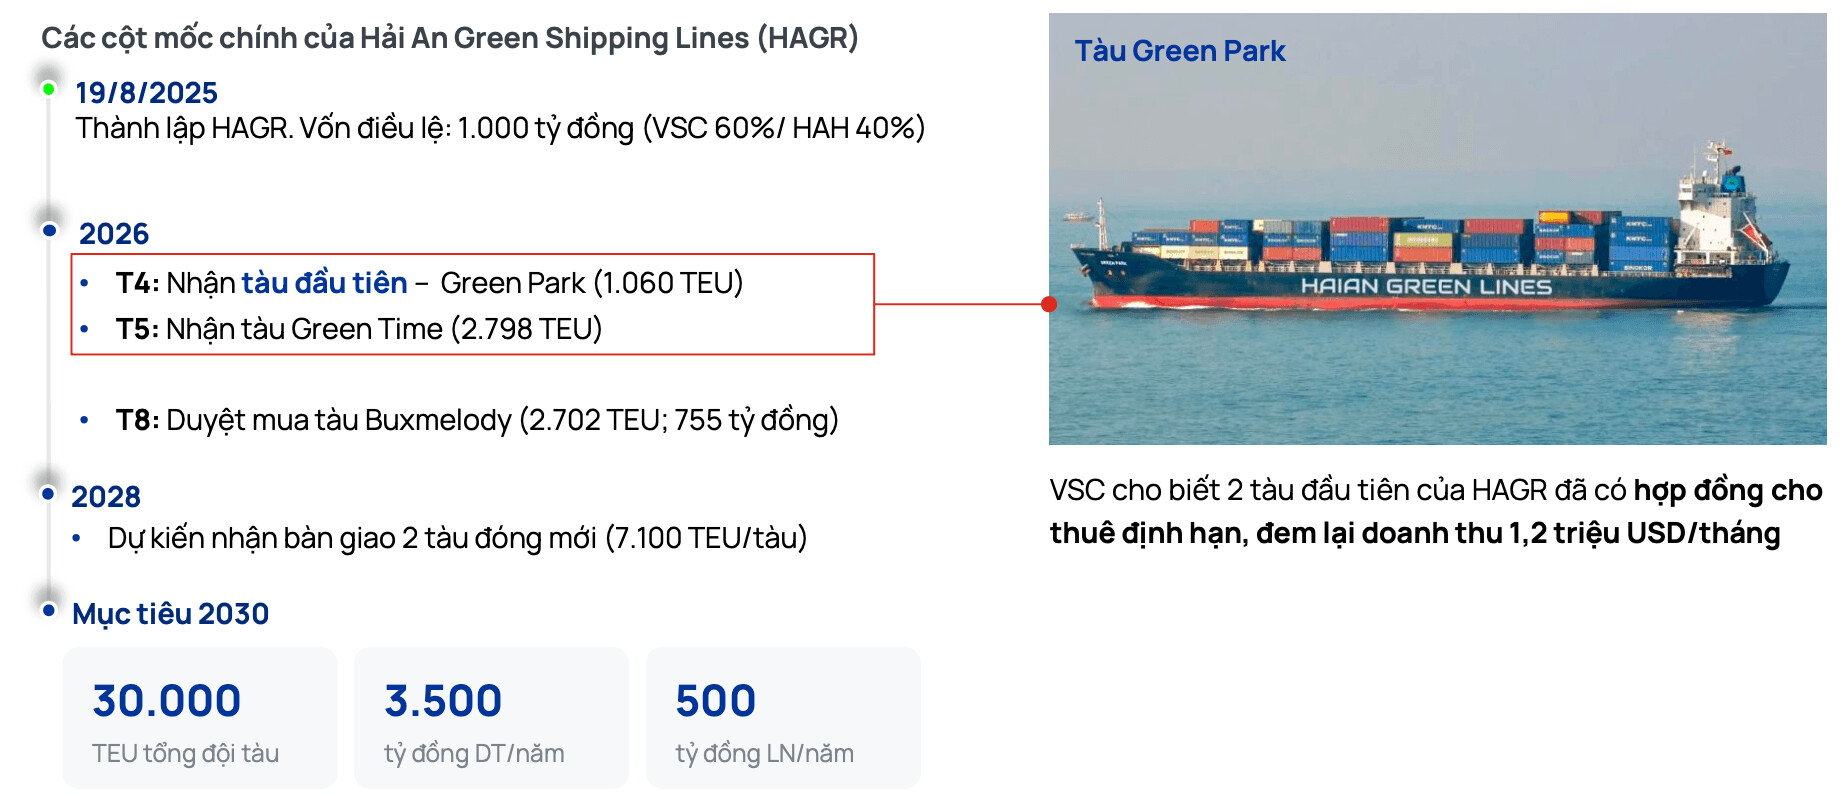
Nguồn: Vietcap.
Để đáp ứng nhu cầu vốn cho chu kỳ đầu tư mới, VSC có thể triển khai phương án phát hành cổ phiếu trong quý IV/2026. Theo dự báo của Vietcap, doanh nghiệp dự kiến phát hành khoảng 18,7 triệu cổ phiếu để trả cổ tức, đồng thời chào bán 187 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu.
Nếu phương án chào bán được thực hiện đầy đủ, số tiền huy động riêng từ đợt phát hành cho cổ đông hiện hữu có thể đạt 1.870 tỷ đồng. Vốn điều lệ của VSC theo đó tăng từ 3.744 tỷ đồng lên khoảng 5.803 tỷ đồng. Nguồn vốn mới có thể giúp doanh nghiệp giảm áp lực vay nợ, đồng thời tạo dư địa tài chính cho kế hoạch đầu tư đội tàu, phát triển logistics và nghiên cứu dự án cảng nước sâu.
Bên cạnh nhu cầu vốn, triển vọng của VSC còn phụ thuộc vào diễn biến cạnh tranh trong ngành cảng biển và chu kỳ vận tải container. Sự mở rộng của hệ thống cảng nước sâu Lạch Huyện có thể khiến một phần hàng hóa dịch chuyển khỏi các cảng sông, trong khi nguồn cung tàu container toàn cầu được dự báo tiếp tục tăng trong giai đoạn 2026–2029, tạo sức ép lên giá cước và giá thuê tàu.