LPBank nửa đầu 2026: Mảng lõi tăng tốc, nhưng lợi nhuận trước thuế chững lại vì trích lập dự phòng tăng vọt
Phân tích dựa trên BCTC hợp nhất Quý II/2026 của Ngân hàng TMCP Lộc Phát Việt Nam (LPBank – mã LPB), số liệu công khai, phục vụ mục đích tham khảo.
1. Bức tranh tổng quan
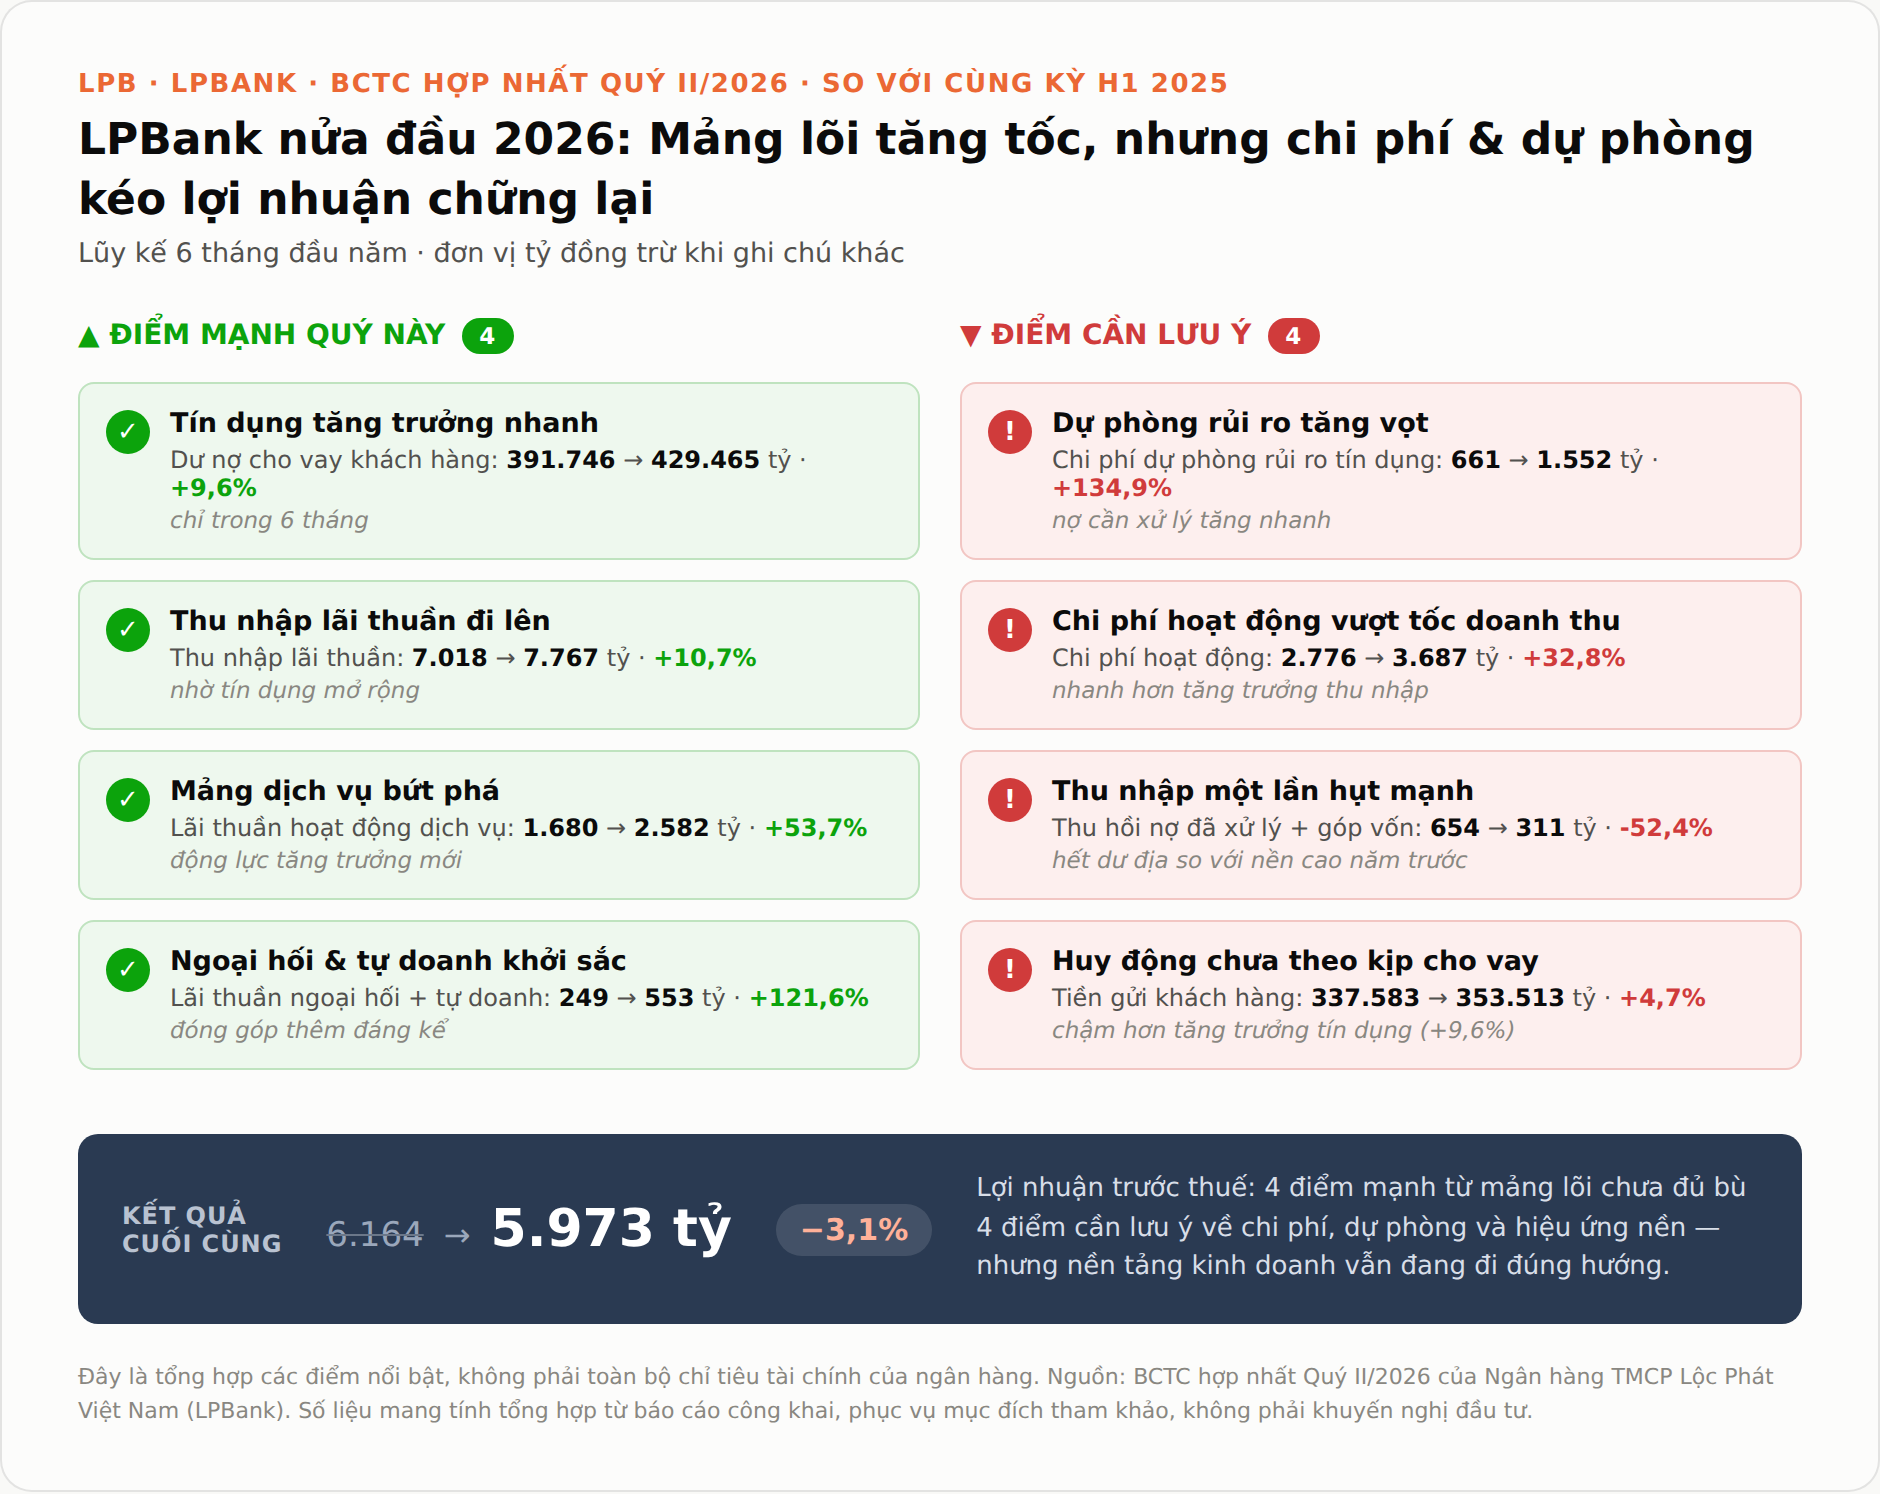
Lũy kế 6 tháng đầu năm 2026, LPBank ghi nhận lợi nhuận trước thuế 5.973 tỷ đồng, giảm nhẹ 3,1% so với cùng kỳ 2025 (6.164 tỷ); lợi nhuận sau thuế đạt 4.800 tỷ, giảm 2,6%. Mức giảm này khá nhỏ và dễ khiến người đọc bỏ qua một điều đáng chú ý hơn: nếu chỉ nhìn vào hoạt động kinh doanh cốt lõi, ngân hàng này đang tăng trưởng khá tốt. Điều kéo lợi nhuận đi ngang, thậm chí giảm nhẹ, nằm ở phần dưới của báo cáo kết quả kinh doanh — chi phí dự phòng rủi ro tín dụng và một khoản thu nhập một lần đã hạ nhiệt so với năm trước.
2. Mảng kinh doanh cốt lõi vẫn đang tăng trưởng vững
Thu nhập lãi thuần — nguồn thu chính của một ngân hàng — đạt 7.767 tỷ đồng, tăng 10,7% so với cùng kỳ, nhờ dư nợ cho vay khách hàng tăng 9,6% chỉ trong 6 tháng (từ 391.746 tỷ lên 429.465 tỷ đồng). Đáng chú ý hơn là mảng dịch vụ: lãi thuần từ hoạt động dịch vụ tăng tới 53,7%, từ 1.680 tỷ lên 2.582 tỷ đồng, chủ yếu đến từ các dịch vụ khác ngoài thanh toán và ngân quỹ (từ 1.448 tỷ lên 2.363 tỷ đồng) — cho thấy ngân hàng đang đa dạng hóa nguồn thu ngoài lãi khá hiệu quả. Lãi thuần từ kinh doanh ngoại hối cũng tăng mạnh, từ 182 tỷ lên 457 tỷ đồng. Tổng hợp lại, lợi nhuận thuần từ hoạt động kinh doanh trước khi trích lập dự phòng đạt 7.525 tỷ đồng, tăng 10,3% — đây là con số phản ánh đúng nhất sức khỏe của hoạt động kinh doanh chính.
3. Áp lực từ trích lập dự phòng đang lớn dần
Điểm khiến lợi nhuận trước thuế đảo chiều nằm ở đây: chi phí dự phòng rủi ro tín dụng lũy kế 6 tháng đạt 1.552 tỷ đồng, tăng 134,9% so với cùng kỳ (660 tỷ). Trong đó, phần trích lập dự phòng cụ thể — khoản gắn trực tiếp với các khoản nợ có dấu hiệu suy giảm chất lượng — tăng tới 228,3%, từ 387 tỷ lên 1.270 tỷ đồng, trong khi dự phòng chung (tính theo công thức cố định trên dư nợ) chỉ tăng tương ứng với tốc độ tăng trưởng tín dụng. Một chi tiết đáng lưu ý khác trong thuyết minh: số dự phòng cụ thể đã sử dụng để xử lý rủi ro trong 6 tháng đầu năm 2026 là 1.115 tỷ đồng, cao hơn cả số đã sử dụng trong toàn bộ năm 2025 (873 tỷ). Điều này cho thấy tốc độ phát sinh nợ cần xử lý trong nửa đầu năm nay nhanh hơn đáng kể so với năm trước, dù báo cáo không công bố chi tiết tỷ lệ nợ xấu theo từng nhóm để có thể lượng hóa chính xác mức độ.
4. Một khoản thu nhập một lần đã không còn lặp lại ở mức cũ
Ở chiều ngược lại, năm 2025 LPBank có một khoản thu nhập đáng kể từ việc thu hồi các khoản nợ đã được xử lý bằng dự phòng rủi ro (633 tỷ đồng trong H1 2025), nhưng sang H1 2026 khoản này chỉ còn 204 tỷ đồng, giảm 67,8%. Đây là khoản thu mang tính không đều đặn giữa các kỳ — phụ thuộc vào tiến độ thu hồi nợ xấu đã xử lý ngoại bảng — nên việc nó giảm so với nền cao của năm trước cũng là một phần nguyên nhân khiến lãi thuần từ hoạt động khác giảm từ 611 tỷ xuống còn 278 tỷ đồng, kéo theo lợi nhuận trước thuế chung.
5. Chi phí hoạt động tăng nhanh hơn tốc độ tăng doanh thu
Chi phí hoạt động 6 tháng đạt 3.687 tỷ đồng, tăng 32,8% so với cùng kỳ — nhanh hơn tốc độ tăng của thu nhập lãi thuần (10,7%) lẫn tổng thu nhập hoạt động trước dự phòng (10,3%). Phần lớn mức tăng đến từ chi phí cho nhân viên, tăng 37,5% (từ 1.557 tỷ lên 2.142 tỷ đồng), trong đó riêng khoản lương và phụ cấp đã chiếm phần lớn mức tăng này. Chi phí liên quan đến tài sản (thuê, khấu hao) cũng tăng gần 24%. Nếu xu hướng chi phí tăng nhanh hơn doanh thu này tiếp diễn trong các quý tới, biên lợi nhuận hoạt động (trước dự phòng) có thể chịu thêm áp lực.
6. Vốn chủ sở hữu giảm do đã chia cổ tức tiền mặt tỷ lệ cao, không phải do thua lỗ
Vốn chủ sở hữu giảm từ 47.192 tỷ xuống 43.030 tỷ đồng (-8,8%), chủ yếu vì khoản lợi nhuận chưa phân phối giảm mạnh từ 9.509 tỷ xuống còn 5.347 tỷ đồng. Nguyên nhân đã được xác định rõ trong thuyết minh: Đại hội đồng cổ đông thường niên 2026 đã thông qua phương án chia cổ tức tiền mặt tỷ lệ 30% cho năm 2025 — một trong những tỷ lệ cao nhất ngành ngân hàng hiện nay — với số tiền đã chi thực tế trong kỳ là 8.962 tỷ đồng. Đây là khoản phân phối lợi nhuận cho cổ đông, không phản ánh sự suy giảm hoạt động kinh doanh, nhưng người đọc cần phân biệt rõ để không nhầm lẫn việc vốn chủ sở hữu giảm với việc ngân hàng “làm ăn kém đi”.
7. So với kế hoạch lợi nhuận năm 2026
Theo tài liệu Đại hội đồng cổ đông 2026, LPBank đặt mục tiêu lợi nhuận trước thuế cả năm là 14.982 tỷ đồng. Với 5.973 tỷ đồng đạt được sau 6 tháng, ngân hàng mới hoàn thành khoảng 39,9% kế hoạch năm. Đây chỉ là một điểm dữ liệu tham khảo về tiến độ, không hàm ý khả năng hoàn thành hay vượt kế hoạch cả năm, vì diễn biến trích lập dự phòng và các khoản thu nhập một lần trong các quý còn lại là yếu tố khó dự đoán trước.
8. Góc nhìn tổng hợp
Nhìn xuyên suốt các con số, LPBank đang cho thấy một bức tranh hai lớp khá rõ ràng. Ở lớp hoạt động kinh doanh thuần túy — cho vay, huy động, dịch vụ, ngoại hối — mọi chỉ số đều tăng trưởng hai chữ số, thậm chí mảng dịch vụ tăng tới hơn 50%. Nhưng ở lớp thứ hai — lớp phản ánh chất lượng tài sản và chi phí vận hành — ngân hàng đang phải trả giá nhiều hơn để duy trì đà tăng trưởng đó: trích lập dự phòng tăng nhanh gấp khoảng 2,3 lần, chi phí nhân sự tăng gần 40%, trong khi một khoản thu nhập một lần từng hỗ trợ lợi nhuận năm ngoái đã không còn ở mức cũ. Lợi nhuận trước thuế giảm 3,1% vì vậy không nên đọc như một dấu hiệu ngân hàng đang “đi xuống”, mà đúng hơn là dấu hiệu cho thấy phần lợi nhuận tăng thêm từ mảng lõi đang được dùng để bù đắp cho chi phí rủi ro tín dụng và chi phí vận hành đang tăng nhanh hơn — một sự đánh đổi giữa tăng trưởng quy mô và chất lượng tài sản mà nhà đầu tư nên tiếp tục theo dõi qua các quý tiếp theo, thay vì chỉ nhìn vào một con số lợi nhuận cuối cùng.
Bài viết mang tính phân tích dựa trên số liệu công khai từ báo cáo tài chính và các nguồn được trích dẫn, không phải khuyến nghị đầu tư, không đại diện cho quan điểm chính thức của bất kỳ công ty chứng khoán nào. Người đọc tự chịu trách nhiệm với quyết định đầu tư của mình.
Nguồn:
- Năm 2026, LPBank (LPB) đặt kế hoạch lợi nhuận trước thuế 14.982 tỷ đồng, chi trả cổ tức tiền mặt 30%
- ĐHĐCĐ LPBank 2026: Thông qua chiến lược lập ngân hàng con và chia cổ tức 30% tiền mặt
- BCTC hợp nhất Quý II/2026, Ngân hàng TMCP Lộc Phát Việt Nam (file đính kèm của anh)