Nhận định thị trường và xu hướng Vnindex tuần tới 21-25 tháng 9 2026
Thị trường chứng khoán Việt Nam đang ở vị thế giao thoa giữa hai lực kéo vĩ mô đối lập: áp lực thắt chặt chính sách từ Fed và lực đẩy lịch sử từ việc nâng hạng FTSE Russell.
- Phân tích Xu hướng VN-Index (Cập nhật Tháng 9/2026)
Chỉ số VN-Index đã khép lại tuần giao dịch quanh mức 1.815,66 điểm (+1,14%), thành công khôi phục lại mốc tâm lý 1.800 điểm sau các nhịp rung lắc.
Động lực kỹ thuật:
Xu hướng chủ đạo: Kênh tăng giá (Uptrend) trung hạn vẫn nguyên vẹn. Chỉ số duy trì nằm trên các đường trung bình động quan trọng (MA20/MA50/MA200).
Thanh khoản & Dòng tiền: Thanh khoản tuần vừa qua tăng hơn 24%, đặc biệt là khối ngoại đảo chiều mua ròng mạnh hơn 2.600 tỷ đồng để chuẩn bị cho cột mốc cơ cấu danh mục của các quỹ chỉ số.
Vùng kháng cự & Hỗ trợ:
Hỗ trợ ngắn hạn: 1.788 - 1.800 điểm.
Kháng cự trước mắt: 1.840 - 1.850 điểm (đỉnh cũ gần nhất).
Mục tiêu sóng tiếp theo: $1.880 - 1.900$ điểm.
- Tác động của Đợt Tăng Lãi suất từ Fed
Cục Dự trữ Liên bang Mỹ (Fed) vừa chính thức nâng lãi suất thêm 0,25% (lên mức 3,75% – 4,00%).
Sức ép Tỷ giá & Lãi suất trong nước: USD Index (DXY) vượt mốc 100 điểm khiến áp lực lên tỷ giá USD/VND gia tăng. Ngân hàng Nhà nước Việt Nam (NHNN) sẽ phải duy trì sự thận trọng trong chính sách tiền tệ, hạn chế dư địa hạ thêm lãi suất điều hành.
Tác động tới Chứng khoán: Dù gây tâm lý phòng thủ trên thị trường toàn cầu (S&P 500, Dow Jones điều chỉnh nhẹ), đối với VN-Index, tác động này đã phần nào được phản ánh (discount) vào giá và bị triệt tiêu bớt bởi thông tin nâng hạng thị trường.
- Cú Huých Nâng Hạng FTSE Russell (Chính thức từ 21/9/2026)
Trạng thái Thị trường Mới nổi Thứ cấp (Secondary Emerging Market) của Việt Nam chính thức có hiệu lực từ phiên 21/09/2026.
Dòng vốn ngoại kích hoạt: Việc FTSE Russell đưa Việt Nam vào rổ FTSE Emerging All Cap Index dự kiến thu hút từ 1,5 - 3 tỷ USD dòng vốn từ các quỹ ETF thụ động lẫn các quỹ chủ động (Active Funds).
Nhóm ngành hưởng lợi trực tiếp:
Ngân hàng & VN30: (VCB, CTG, BID, VHM, VIC, SSI…) hưởng lợi nhiều nhất nhờ đáp ứng tiêu chí về vốn hóa và thanh khoản cho khối ngoại.
Chứng khoán: Hưởng lợi từ sự bùng nổ thanh khoản chung và các nghiệp vụ môi giới/cho vay cho nhà đầu tư tổ chức quốc tế.
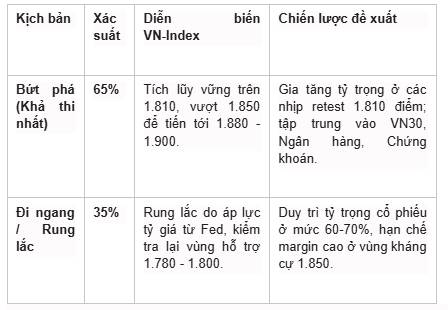
- Kịch bản & Chiến lược Đầu tư
- Nguyên nhân Nhóm Ngân hàng Nhỏ Tăng giá Mạnh
Định giá thấp & Dòng tiền xoay vòng (Rotation): Sau khi các ngân hàng Big 4 (VCB, BID, CTG) hay nhóm ngân hàng tư nhân top đầu (TCB, MBB) đã bứt phá đạt định giá cao, dòng tiền đầu cơ có xu hướng tìm đến các mã ngân hàng vừa và nhỏ có P/B còn thấp (< 1.2x) và chưa tăng nhiều để tìm kiếm lợi nhuận biên cao hơn.
Câu chuyện tăng vốn & Chuyển sàn (Catalysts): Nhiều ngân hàng quy mô vừa/nhỏ có động lực phát hành riêng lẻ cho cổ đông chiến lược, tăng vốn điều lệ hoặc chuyển sàn từ UPCoM/HNX sang HOSE (như BVB, VBB, KLB), tạo động lực sóng giá ngắn hạn.
Tăng trưởng tín dụng & Nới room: Trong bối cảnh NHNN chuyển hướng nới lỏng tiền tệ, các ngân hàng nhỏ có quy mô dư nợ linh hoạt dễ đạt tỷ lệ tăng trưởng tín dụng cao vượt trội so với trung bình ngành.
Độ nhạy dòng tiền (Beta cao): Với vốn hóa vừa phải và lượng cổ phiếu trôi nổi (free-float) dễ kiểm soát, cổ phiếu ngân hàng nhỏ tốn ít thanh khoản hơn để kéo trần/tăng mạnh so với nhóm Big 4.
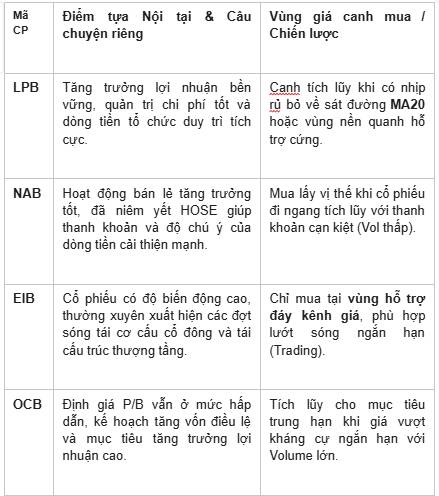
- Danh mục tham khảo