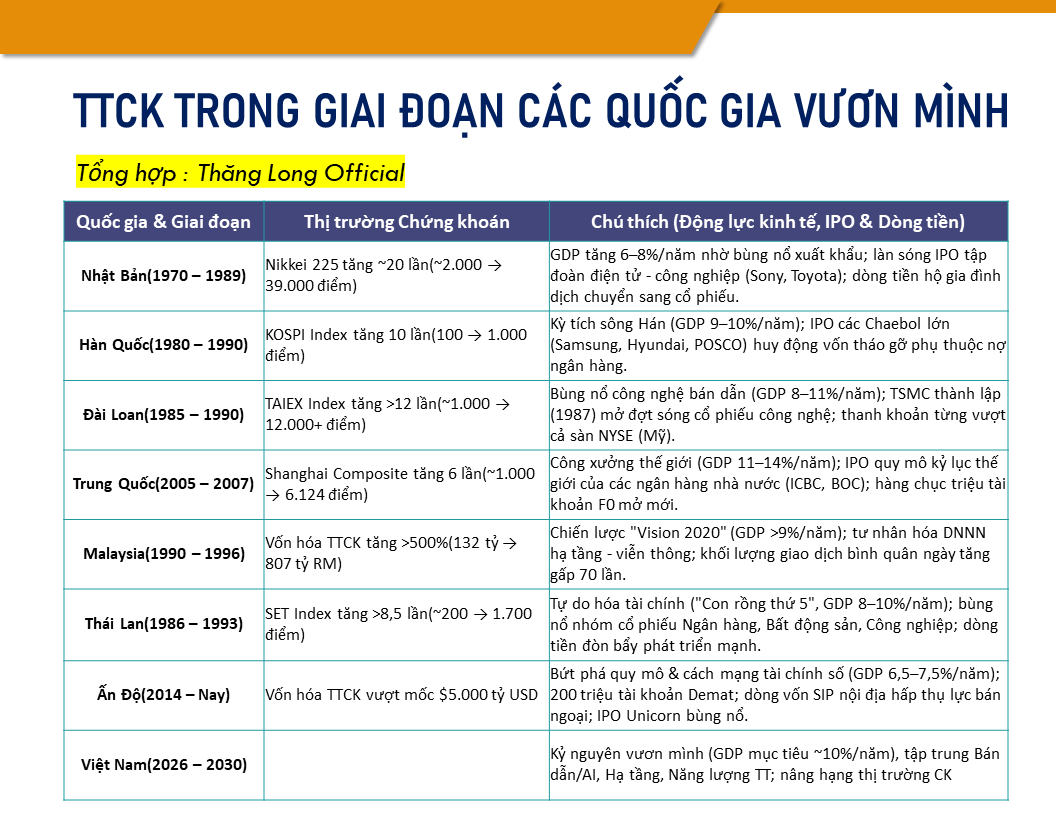
Thống kê : Các quốc gia vươn mình – liệu chứng khoán có vươn mình?
Nhìn lại các bài học lịch sử toàn cầu, mọi giai đoạn bứt phá vĩ mô thần kỳ của các quốc gia đều không thể thiếu một TTCK phát triển tương xứng để làm động lực huy động vốn.
Lịch sử ghi nhận các cột mốc VN bứt phá gia nhập WTO (2006–2007): GDP tăng trưởng cao ~8,2%–8,5%. VN-Index tăng gần 4 lần (300 lên 1.170 điểm), kích hoạt đợt cổ phần hóa & IPO kỷ lục của các DNNN lớn (Vietcombank, Bao Viet, PV Drilling).
Quan sát các nền kinh tế châu Á trong giai đoạn “cất cánh”, quy luật cũng diên ra tương tự với quy mô vượt trội:
Nhật Bản (1970–1989) – Thần kỳ kinh tế & Xuất khẩu: GDP tăng trưởng bình quân 6–8%/năm. Nikkei 225 tăng gần 20 lần (~2.000 lên sát 39.000 điểm) cùng làn sóng niêm yết của các tập đoàn công nghiệp, điện tử toàn cầu (Sony, Toyota, Panasonic).
Hàn Quốc (1980–1990) – Kỳ tích sông Hán: GDP tăng trưởng 9–10%/năm. KOSPI Index tăng gấp 10 lần (100 lên 1.000 điểm), mở đường cho các Chaebol (Samsung, Hyundai, POSCO) IPO huy động vốn tháo gỡ phụ thuộc nợ ngân hàng.
Đài Loan (1985–1990) – Bùng nổ công nghệ bán dẫn: GDP duy trì mức 8–11%/năm. TAIEX Index bứt phá từ ~1.000 lên hơn 12.000 điểm nhờ sự trỗi dậy của ngành bán dẫn (tiêu biểu là TSMC thành lập 1987), đưa thanh khoản hàng ngày có lúc vượt cả sàn NYSE (Mỹ).
Trung Quốc (2005–2007) – Công xưởng thế giới: GDP tăng bùng nổ 11–14%/năm. Shanghai Composite vọt 6 lần (~1.000 lên 6.124 điểm), chứng kiến đợt cải cách cổ phiếu phân quyền và IPO quy mô kỷ lục thế giới của các ngân hàng, tập đoàn năng lượng nhà nước.
Malaysia (1990–1996) – Tầm nhìn Vision 2020: GDP tăng tốc >9%/năm. Chính sách tư nhân hóa hạ tầng – viễn thông đưa vốn hóa TTCK tăng hơn 500%, trở thành trung tâm tài chính lớn thứ 3 khu vực.
Thái Lan (1986–1993) : GDP đạt đỉnh 8–10%/năm. SET Index tăng gấp 8,5 lần (~200 lên ~1.700 điểm) gắn liền với đợt tự do hóa tài chính và bùng nổ nhóm cổ phiếu ngân hàng, bất động sản, công nghiệp.
Ấn Độ (2014–nay) – Bứt phá quy mô & Tài chính số: GDP duy trì top đầu thế giới (6,5–7,5%/năm). Vốn hóa vượt 5.000 tỷ USD nhờ cách mạng môi giới số và dòng vốn tích lũy SIP từ 200 triệu tài khoản cá nhân, hấp thụ hoàn toàn lực bán ròng ngoại khối.
Chiếu theo các bài học quốc tế, sự trầm lắng hiện tại của TTCK Việt Nam phản ánh đúng giai đoạn “nén tích lũy” trước một chu kỳ bùng nổ mới. Nền tảng vĩ mô đang hội tụ trọn vẹn từ mục tiêu tăng trưởng GDP hai chữ số (~10%/năm), cải cách thể chế quyết liệt, đầu tư vượt trội vào hạ tầng - năng lượng, cho đến làn sóng FDI thế hệ mới trong lĩnh vực bán dẫn và AI. Dù thanh khoản ngắn hạn cạn kiệt, các điểm tựa kích hoạt như lộ trình nâng hạng thị trường MSCI và làn sóng IPO chất lượng cao sẽ sớm giải phóng dòng tiền nội địa khổng lồ sang kênh đầu tư tích sản. Sự sàng lọc này chính là bước đệm bắt buộc để TTCK Việt Nam bứt phá vượt bậc về quy mô, thanh khoản và điểm số trong kỷ nguyên vươn mình 2026–2030.