Tin tức thị trường crypto | Update hàng ngày | Phương Lê


Tôi Từng Nghĩ Phải Có Vốn Lớn Mới Bắt Đầu Đầu Tư Được — Số Tiền Đầu Tiên Tôi Bỏ Vào Nhỏ Hơn Nhiều Người Tưởng

“Chờ khi nào có vốn kha khá rồi hẵng bắt đầu” — tôi từng nghĩ vậy suốt một thời gian dài trước khi thực sự bước vào thị trường.

Suy nghĩ đó dễ hiểu — nhìn những người đã có danh mục lớn, dễ mặc định họ phải bắt đầu với một số vốn đáng kể mới đi đến được đó.

Nhưng số tiền đầu tiên tôi thực sự bỏ vào thị trường nhỏ hơn nhiều so với những gì tôi tưởng tượng — chỉ bằng một khoản tiết kiệm vài tháng, không phải một gia tài. Điều khiến danh mục của tôi lớn dần không phải số vốn ban đầu, mà là việc tôi bắt đầu sớm và duy trì đều đặn qua nhiều năm.

Tôi nhận ra: chờ đợi “đủ vốn” là một cái bẫy vô hình — vì khái niệm “đủ” luôn dịch chuyển theo kỳ vọng, không bao giờ thực sự đến. Trong khi đó, thời gian mới là yếu tố không thể mua lại được.

Từ đó tôi không còn khuyên người mới chờ có nhiều tiền mới bắt đầu — tôi khuyên họ bắt đầu với số tiền họ có, dù nhỏ, và để thời gian làm phần việc còn lại.

Bạn có đang chờ một số vốn “đủ lớn” mới cho phép mình bắt đầu, hay đã sẵn sàng bắt đầu với những gì mình đang có?

Phương Lê


Tôi Từng Kiểm Tra Danh Mục Hàng Chục Lần Một Ngày — Giờ Tôi Chỉ Nhìn Một Lần Một Tuần

“Sao có thể yên tâm mà không kiểm tra thường xuyên?” — nhiều người hỏi tôi vậy khi biết tôi chỉ xem danh mục một lần một tuần.

Câu hỏi đó hợp lý — cảm giác kiểm soát được điều gì đó thường đến từ việc theo dõi nó liên tục, đầu tư cũng không ngoại lệ.

Nhưng có một giai đoạn tôi mở ứng dụng kiểm tra giá hàng chục lần một ngày, và tôi nhận ra việc đó không giúp tôi ra quyết định tốt hơn — nó chỉ khiến tôi phản ứng theo từng biến động nhỏ, dẫn đến những lần mua bán vội vàng mà sau này tôi hối tiếc.

Tôi nhận ra: tần suất kiểm tra không tỷ lệ thuận với chất lượng quyết định — thậm chí ngược lại. Càng nhìn nhiều, tôi càng dễ bị cuốn vào những biến động không có ý nghĩa dài hạn, và càng khó giữ được kế hoạch đã đặt ra từ đầu.

Từ đó tôi đặt ra một quy tắc cho riêng mình: chỉ xem danh mục vào một ngày cố định trong tuần, trừ khi có sự kiện thực sự cần xử lý. Danh mục của tôi không thay đổi gì khi tôi giảm tần suất nhìn — chỉ có tâm trạng của tôi ổn định hơn.

Bạn có đang kiểm tra danh mục nhiều hơn mức cần thiết để đưa ra một quyết định tốt?

:books: Nếu bạn muốn đọc sâu hơn về chủ đề kỷ luật trong đầu tư — tôi có bài viết chi tiết tại Academy.PhuongLe.top

Phương Lê


Tôi Từng Nghĩ Đa Dạng Hóa Là Càng Nhiều Mã Càng An Toàn — Đến Khi Nhận Ra Mình Chỉ Đang Phân Tán Sự Chú Ý

“Nắm càng nhiều mã thì rủi ro càng được trải đều, càng an toàn” — tôi từng tin điều này gần như tuyệt đối trong những năm đầu.

Niềm tin đó dễ hiểu — về lý thuyết, đa dạng hóa đúng là một cách giảm rủi ro, và con số càng nhiều nghe có vẻ càng “đa dạng”.

Nhưng có giai đoạn danh mục của tôi có đến hơn hai mươi mã khác nhau, và khi nhìn lại tôi nhận ra mình không thực sự hiểu rõ phần lớn trong số đó — tôi chỉ đơn giản là mua vì sợ bỏ lỡ, rồi gọi đó là “đa dạng hóa”. Kết quả là tôi không đủ thời gian theo dõi kỹ bất kỳ mã nào, và danh mục trở thành một tập hợp những quyết định hời hợt thay vì một chiến lược thật sự.

Tôi nhận ra: đa dạng hóa đúng nghĩa là nắm giữ những tài sản mình hiểu rõ và có lý do rõ ràng để nắm giữ, không phải cứ thêm số lượng vào cho có cảm giác an toàn. Nắm ít mã hơn nhưng hiểu sâu hơn thực tế lại giúp tôi ra quyết định tốt hơn nhiều so với giai đoạn dàn trải.

Từ đó tôi thu gọn danh mục lại còn một số ít tài sản cốt lõi mà tôi thực sự hiểu, và xem việc thêm một mã mới là một quyết định cần cân nhắc kỹ, không phải một phản xạ.

Bạn đang đa dạng hóa vì hiểu rõ từng khoản đầu tư, hay chỉ đang thêm số lượng để có cảm giác an toàn?

Phương Lê


Tôi Từng Cố Đoán Đáy Của Thị Trường — Giờ Tôi Không Còn Cố Làm Điều Đó Nữa

“Đáy chưa nhỉ, hay còn giảm nữa?” — câu hỏi này từng chiếm phần lớn thời gian tôi suy nghĩ mỗi khi thị trường đi xuống.

Câu hỏi đó hợp lý — nếu đoán đúng đáy, phần thưởng rõ ràng là mua được ở mức giá tốt nhất có thể.

Nhưng sau nhiều lần cố đoán và nhiều lần đoán sai — có lần tôi mua vào vì nghĩ đã chạm đáy, rồi thị trường tiếp tục giảm thêm một khoảng đáng kể — tôi nhận ra không có cách nào để biết chắc một điểm nào đó là đáy cho đến khi nó đã đi qua từ rất lâu. Ngay cả những người dày dạn kinh nghiệm nhất tôi từng gặp cũng không đoán đúng đáy một cách nhất quán.

Tôi nhận ra: mục tiêu thực tế không phải là bắt trúng điểm thấp nhất, mà là mua đều đặn trong suốt vùng giá thấp, chấp nhận có thể còn giảm thêm sau khi mình đã mua. Cách tiếp cận này không tối ưu tuyệt đối, nhưng nó không phụ thuộc vào việc đoán đúng một thời điểm duy nhất — điều gần như không thể làm được một cách đáng tin cậy.

Từ đó tôi bỏ hẳn việc cố đoán đáy, và thay vào đó xây dựng một kế hoạch mua đều đặn cho những giai đoạn thị trường giảm sâu — không cần biết chính xác đáy ở đâu, chỉ cần biết mình đang mua trong vùng giá hợp lý.

Bạn có đang chờ đoán trúng đáy trước khi hành động, hay đã có một kế hoạch không phụ thuộc vào việc đoán đúng thời điểm đó?

Phương Lê

“Đầu tư nhiều năm chắc anh phải giỏi phân tích lắm” — nhiều người mặc định như vậy khi biết tôi gắn bó với thị trường lâu năm.

Suy nghĩ đó hợp lý — kỹ năng dễ thấy nhất khi nói về đầu tư thường là khả năng đọc biểu đồ hay phân tích số liệu.

Nhưng khi nhìn lại, kỹ năng lớn nhất mà đầu tư dạy tôi lại không nằm trong bất kỳ cuốn sách tài chính nào — đó là khả năng ngồi yên với sự không chắc chắn mà không cần phải làm gì đó ngay lập tức để cảm thấy dễ chịu hơn. Rất nhiều quyết định tệ nhất của tôi trong những năm đầu đến từ việc không chịu nổi cảm giác chưa biết chuyện gì sẽ xảy ra, nên tôi hành động chỉ để bớt khó chịu, không phải vì đó là quyết định đúng.

Tôi nhận ra: kỹ năng này áp dụng được ở rất nhiều khía cạnh khác ngoài đầu tư — trong công việc, trong các mối quan hệ, trong những quyết định lớn của cuộc sống, khả năng chịu đựng sự không chắc chắn mà không vội vàng phản ứng luôn là một lợi thế.

Từ đó tôi xem thị trường không chỉ là nơi để kiếm lợi nhuận, mà còn là một môi trường luyện tập cho một kỹ năng sống quan trọng hơn nhiều so với bất kỳ chỉ số tài chính nào.

Kỹ năng lớn nhất mà đầu tư dạy bạn đến giờ là gì — và nó có nằm ngoài phạm vi tài chính không?

Phương Lê


Tôi Từng Ghen Tị Khi Bạn Bè Khoe Lãi — Cho Đến Khi Tôi Hiểu Họ Không Kể Phần Còn Lại

“Sao người ta lãi nhanh vậy mà mình vẫn chậm thế này” — cảm giác ghen tị này từng xuất hiện mỗi lần tôi thấy bạn bè khoe một khoản lãi lớn.

Cảm giác đó dễ hiểu — khi chỉ nhìn thấy kết quả tốt của người khác, dễ tự so sánh và cảm thấy mình đang làm sai điều gì đó.

Nhưng có lần tôi hỏi thẳng một người bạn về toàn bộ hành trình của họ, không chỉ khoản lãi họ vừa khoe — tôi mới biết trước khoản lãi đó, họ đã có nhiều lần lỗ nặng không hề kể ra, và khoản lãi lớn kia thực chất chỉ giúp họ hòa vốn sau một chuỗi dài thua lỗ trước đó. Bức tranh đầy đủ khác xa hoàn toàn so với những gì được khoe ra.

Tôi nhận ra: những gì được chia sẻ công khai gần như luôn là phần được chọn lọc kỹ — không ai khoe những lần lỗ, chỉ khoe những lần thắng. So sánh bản thân với một bức tranh không đầy đủ như vậy là một phép so sánh sai ngay từ đầu.

Từ đó tôi ngừng dùng những gì người khác khoe làm thước đo cho hành trình của chính mình, và thay vào đó chỉ so sánh tôi của hiện tại với tôi của quá khứ — thước đo duy nhất thực sự công bằng.

Bạn có đang so sánh hành trình của mình với một bức tranh không đầy đủ mà người khác chọn chia sẻ không?

Phương Lê


Đầu Tư Dạy Tôi Cách Nhận Lỗi Nhanh Hơn — Kỹ Năng Tôi Không Ngờ Lại Giúp Ích Cả Trong Hôn Nhân

“Đầu tư thì liên quan gì đến chuyện gia đình” — tôi từng nghĩ hai lĩnh vực này hoàn toàn tách biệt, không có gì để học chéo giữa chúng.

Suy nghĩ đó dễ hiểu — một bên là những con số và chiến lược, một bên là cảm xúc và mối quan hệ, nhìn bề ngoài chẳng có điểm chung nào.

Nhưng qua nhiều năm rèn thói quen nhận lỗi nhanh trong đầu tư — thừa nhận một lệnh sai và điều chỉnh ngay thay vì bào chữa — tôi nhận ra mình cũng bắt đầu áp dụng phản xạ đó trong những cuộc tranh luận với vợ. Thay vì cố chứng minh mình đúng đến cùng, tôi học được cách nhận ra và nói thẳng phần mình sai nhanh hơn nhiều so với trước đây.

Tôi nhận ra: kỹ năng nhận lỗi nhanh mà thị trường rèn cho tôi — vì cái giá của việc chần chừ thừa nhận sai trong đầu tư quá rõ ràng và cụ thể — hóa ra lại là một kỹ năng có thể chuyển hóa sang những mối quan hệ, nơi cái giá của việc chần chừ thừa nhận sai thường mơ hồ hơn nhưng không kém phần thực tế.

Từ đó tôi không còn xem đầu tư chỉ là một hoạt động tài chính tách biệt — nó là một môi trường luyện tập những phản xạ tư duy mà tôi mang theo vào mọi khía cạnh khác của cuộc sống.

Có kỹ năng nào bạn học được từ đầu tư mà bất ngờ lại giúp ích ở một lĩnh vực hoàn toàn khác không?

Phương Lê


:sunflower: TẠI SAO NGƯỜI DÂN LẠI ĐI BÁN VÀNG LÚC GIÁ VÀNG GIẢM SÂU VẬY ?

Đáp: dễ hiểu rằng những ai đánh đu rượt đuổi bon chen mua lúc giá tăng vọt lúc trước thì ngay bây giờ đang bị lỗ vốn.

Nhưng tại sao họ vẫn chấp nhận bán lỗ vậy ???

Đơn giản vì niềm tin đã bị rạn nứt.
Đám đông này e ngại lỡ bể ra đống vàng họ đang giữ không đủ tuổi, tạp chất , tiệm vàng chỗ mua lúc trước dẹp tiệm, đem bán không được thu mua lại … Rốt cuộc vàng còn tệ hơn ve chai đồng nát. Thế nên nỗi lo này thúc đẩy thành hành động tự vệ , 1 cách phản xạ tự nhiên của con người trước mối nguy hiểm. Giống cái cách phản xạ của con người khi gặp con rắn :snake:, phải chạy, phải lấy cây tự vệ hoặc làm mọi thứ để tự vệ.

Hành vi này sẽ mãi mãi tồn tại trong con người.
Dù sau này 100 năm,nghìn năm nữa thì con người vẫn luôn phản ứng như vậy mỗi khi giá giảm sâu.

Vậy phải hành động ra sao mới khôn ngoan?

  1. Thế độc quyền của vàng lâu nay khiến giá cao hơn giá thế giới, muốn giảm thì phải có biến cố, có cú sốc tâm lý thì mới có cớ hợp lệ để mà giảm. Do đó, tạo game nghe hợp lý thì mới giảm được

  2. Trong tiền lệ lịch sử của mọi quốc gia, tiền mặt có thể thành giấy lộn nhưng tài sản thì chưa từng có.

  3. Hủy diệt toàn bộ một ngành có chỗ đứng trong xã hội, một chỗ luân chuyển dòng tiền giữa các kênh đầu tư là 1 điều khá vô lý. Giống một ngày thức dậy bước ra khỏi nhà và không còn nhìn thấy cái ngân hàng nào, không còn thấy ai mua,bán,xây dựng nhà nữa

Do đó, kim cương :gem: có thể lung lay vì bản chất nó không phải hàng thiết yếu nhưng vàng thì khác.

Kết luận. Bán thứ được bảo kê bởi trùm cuối là hành động dại dột.


Minh Triết của Phương Lê


Quan điểm cá nhân: Một trong các câu nói đùa mà Phương hay nghe nhất là: phải chi được quay ngược về quá khứ, vào chục năm, hai chục năm trước thì sẽ mua thật nhiều vàng, bạc, đất đai hay bitcoin đồ để giờ giàu bể tay.

Nhưng sự thật là gì !?

Nếu cho phép trở về quá khứ thì vẫn không dám mua đấy, tại sao !?

Hãy nhớ lại vào thời dịch bệnh cô vít.

Đó là thời điểm gần nhất mà hầu như ai cũng còn nhớ.

Thời đó ai cũng lo giữ mạng sống chứ còn tâm trí gì mà nghĩ tới làm giàu làm có gì đâu.

Cũng như ngay lúc này 2026.

Tầm 5 năm nữa, vào năm 2031.

Thế nào cũng có người ước 2026 mua tài sản thì giờ hốt bạc.

Nhưng 2026 xảy ra chuyện gì ?

Nào là đủ thứ drama dẹp tiệm, rồi sàn sập, ví lạnh rò rỉ … Mùa tăm tối luôn như thế.

Sự khác biệt của dân biết nắm bắt thời cơ là biết chuẩn bị từ trước để đớp cơ hội. Còn số đông thì đợi thời gian trôi qua và bắt đầu ước gì hồi đó…

Từ ngữ đổi đời kỳ này: BIẾT CHUẨN BỊ ĐÓN KÈO THƠM.


Quan điểm cá nhân: Cách áp dụng toán, logic vào đầu tư chứng khoán

Thời đại học,

Phương đã từng rớt 2 lần môn xác suất thống kê,

phải tới lần 3 mới qua được môn này.

Lý do tại sao?

Vì môn này quá nhàm chán, nhức đầu

và không nhìn thấy lợi ích gì,

áp dụng được gì ngoài đời thực.

Suy nghĩ này cũng giống như nhiều người nói

họ không thấy giá trị của tiền mã hóa, chứng khoán là gì.

Điều này cũng dễ hiểu

vì hầu hết đều muốn thấy những thứ thực tế,

cầm được trên tay.

Tuy nhiên,

ở cái độ tuổi chưa trải đời

thì dĩ nhiên làm gì mà biết bộ môn học này làm được gì.

Cũng như môn toán, lịch sử, địa lí.

Ngay thời điểm học,

học sinh hầu như học để lên lớp.

Còn đối với người trưởng thành, trên 25 tuổi,

góc nhìn khác hoàn toàn.

Bộ môn đã từng học trên ghế nhà trường

có thể thành nghề kiếm cơm nhờ làm giáo viên.

Và có một nghịch lý là

không thể giải thích cho một đứa 10 tuổi tới 18 tuổi –

độ tuổi ăn và học –

hiểu được xài kiến thức trên sách vở như nào

vào việc làm ăn, kinh doanh, đầu tư.

Tuổi đó thì làm gì quan tâm tới mưu sinh đâu.

Quay lại với bộ môn xác suất thống kê.

Thời sinh viên làm gì biết xài môn này vào việc gì đâu.

Phải trải qua một thời gian dài

mới biết ứng dụng nó để tiền đẻ ra tiền trong thị trường.

Nói thẳng ra là môn này giúp không ngáo ngơ,

đi lựa chọn mua cổ phiếu, coin và phí thời gian.

Nhờ hiểu về toán, logic

mới đặt tiền vô đúng chỗ

thì mới ăn lời ngon được.

Tóm lại,

muốn biết giá trị của một thứ

phải tự lăn lộn, ăn dầm nằm dề với nó

hoặc may mắn gặp được người từng trải,

họ biết cách xài ra sao.


CÂU HỎI QUAN TRỌNG NHẤT TRƯỚC KHI BẠN NGHE LỜI KHUYÊN CỦA 1 NGƯỜI NÓI VỀ CHỨNG KHOÁN VÀ TIỀN MÃ HÓA💰

ĐỪNG có mắc cỡ,ngại ngùng. Cứ hỏi thẳng câu này cho cái người mà bạn đang học hỏi về chứng khoán,crypto.

Đó là: " hỏi thật lòng. Anh/chị/em/ bạn có thành công trong mảng chứng khoán crypto hay chưa?"

Khi bạn hỏi câu này thì chắc danh sách bạn bè sẽ giảm thêm vài người bạn nhưng không sao. Đỡ phải phí thời gian công sức vô bổ khi nghe và làm theo mấy người chưa thành công.

1 trong những lí do ở Việt Nam khiến cho bao người dễ tin người là quá lịch sự . Lịch sự,tế nhị tới mức ngại ko dám hỏi thẳng.

Minh Triết của Phương.


Quan điểm cá nhân: Dân thường quan tâm gì, dân nhà nghề quan tâm gì?

Chào anh em,

Trung bình, nhiều người thường thắc mắc kiểu:

  • Mua cổ phiếu nào để tăng vèo vèo?
  • Chừng nào mới tăng?
  • Sắp tới giá sẽ lên hay xuống?
  • Có kèo nào lướt sóng ăn 5%–10% không?

Còn dân nhà nghề thì không hề quan tâm đến những chuyện đó. Họ chỉ tập trung vào hiệu quả sinh lời trên mỗi đồng vốn bỏ ra.

ROI – Return on Investment

Nghĩa là bỏ vào 1 đồng vốn thì tạo ra bao nhiêu đồng tiền lời.

Thời mới đi làm, ông sếp từng nói với Phương: “Em học cách sử dụng tiền hiệu quả đi.” Lúc đó chưa hiểu sử dụng tiền hiệu quả là như thế nào. Mãi sau thời gian lăn lộn trên thương trường mới có góc nhìn của người làm ăn.

Một mô hình kinh doanh cuối cùng đều chỉ về con số:

  • Tổng tiền vốn bỏ ra
  • Tổng lợi nhuận thu về

Ông sếp nhìn thấy bài toán: Bỏ ra 1 đồng lãi 0,2 đồng → bỏ ra 10 đồng lãi 2 đồng. Đó gọi là scale – mở rộng quy mô.

Trong đầu tư chứng khoán và tiền mã hóa cũng vậy

Mỗi mùa tăng trưởng đều tạo ra cả rổ đại gia mới. Nhưng chỉ những ai biết cách đo lường hiệu quả thực tế mà bản thân tạo ra mới đủ tự tin gia tăng vốn lớn hơn. Để cùng một khoảng thời gian làm ra thành quả lớn hơn, xứng đáng với công sức và nỗ lực đã bỏ ra.

Cùng chờ đợi 1–2 năm:

  • Người vốn 10 triệu, hiệu suất lời gấp đôi → lãi 10 triệu.
  • Người hiệu suất y như vậy nhưng vốn 1 tỷ → lãi 1 tỷ.

Bài học rút ra

Trước khi chơi lớn, bắt buộc phải thành thạo hệ thống quản lý danh mục đầu tư để chắc chắn mùa nào cũng ăn đều đều. Không phải quan tâm đến chuyện mua mã nào tăng vèo, mà quan tâm đến việc mỗi đồng vốn của mình sinh lời hiệu quả đến mức nào.

Đó mới là tư duy của người làm nghề.


Lưu ý quan trọng: Toàn bộ nội dung trên chỉ là quan điểm cá nhân và góc nhìn riêng của Phương dựa trên kinh nghiệm thực tế. Đây không phải là lời khuyên đầu tư. Anh em hãy tự nghiên cứu kỹ lưỡng và đánh giá tình hình tài chính cá nhân trước khi hành động. Đầu tư luôn có rủi ro.

Anh em có câu hỏi gì thì comment bên dưới nhé. Chúng ta sẽ cùng trao đổi thêm.

Cảm ơn anh em đã theo dõi!

Minh Triết của Phương


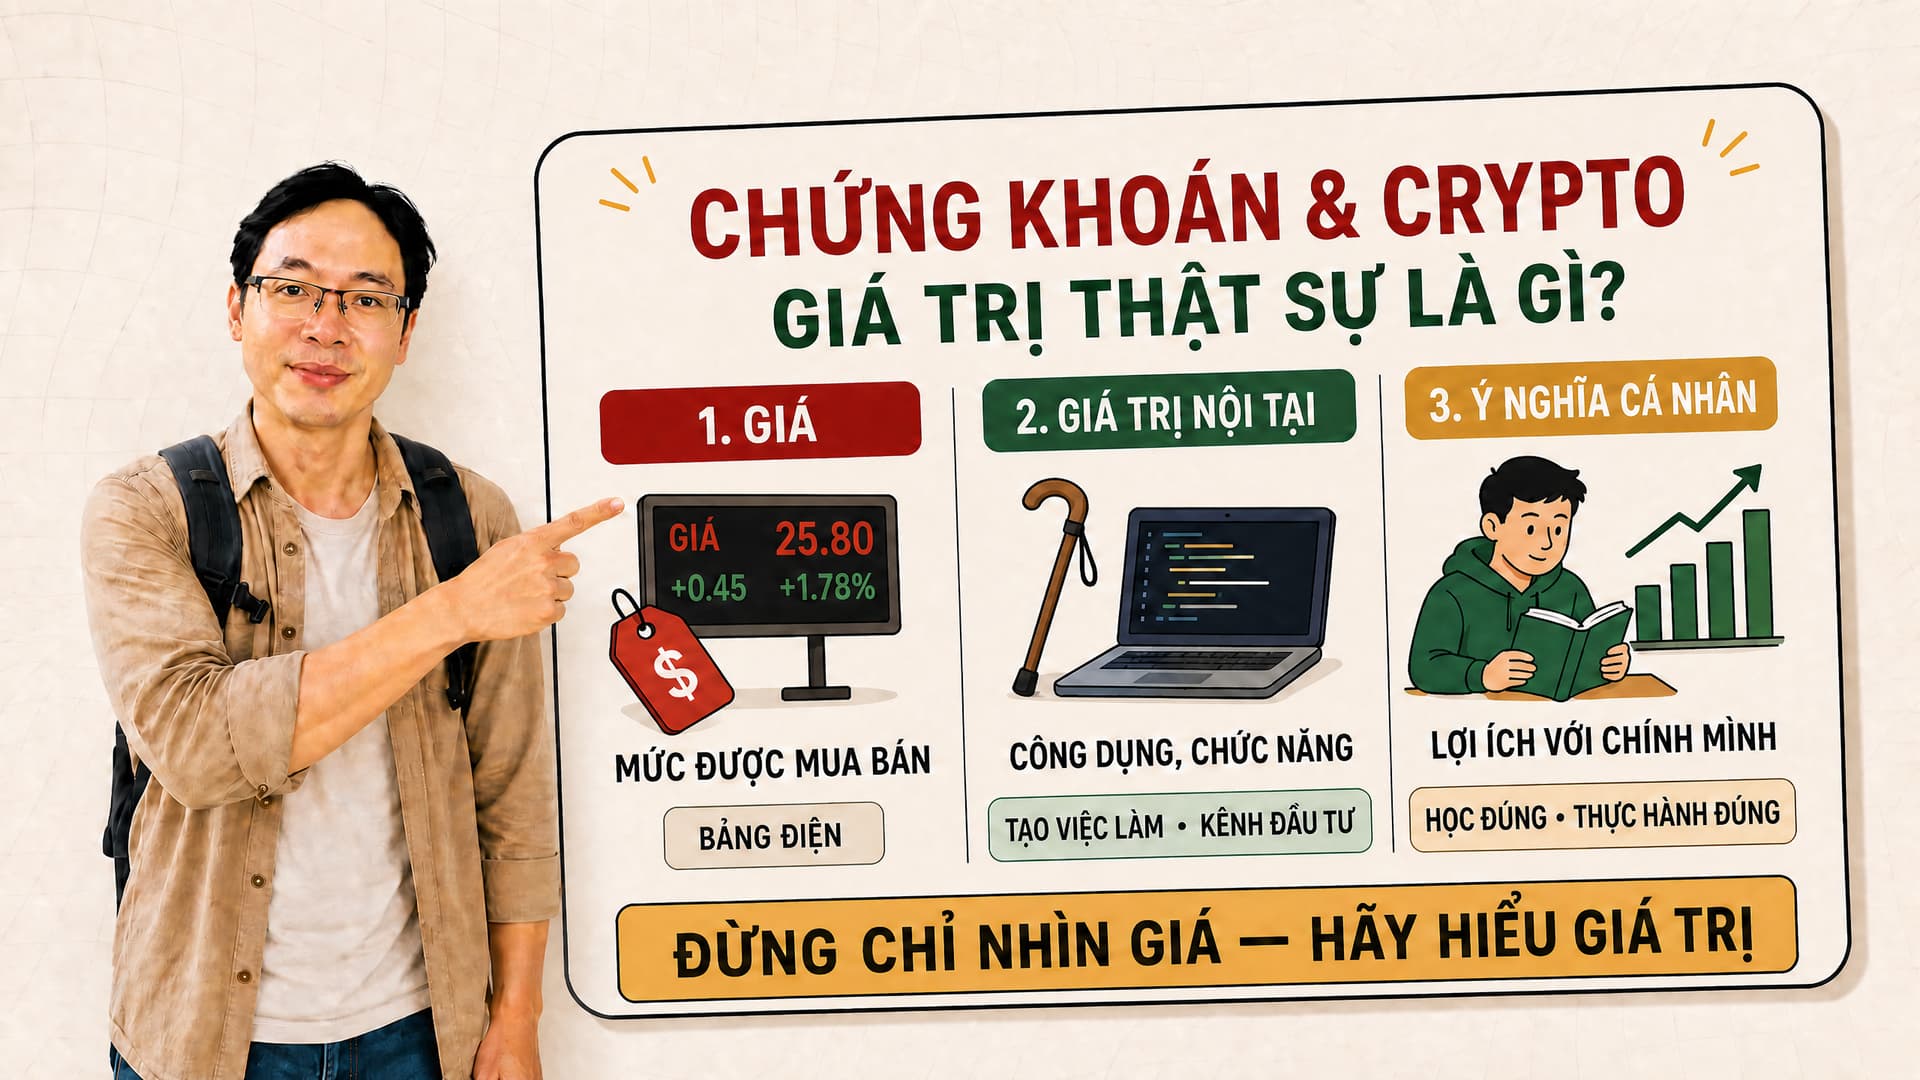
RỐT CUỘC THÌ GIÁ TRỊ CỦA CHỨNG KHOÁN,TIỀN MÃ HÓA LÀ GÌ VẬY !

Đầu tiên, cần phân biệt rõ ràng 3 khái niệm sau.

  1. Giá

  2. Giá trị nội tại, hay còn gọi là công dụng, tiện ích, chức năng cốt lõi

  3. Giá trị mang tính ý nghĩa, đem lại lợi ích trực tiếp cho cá nhân của mỗi người.

  4. Giá là gì ?
    Giá là giá cả được công khai mua bán giữa khách hàng với người bán.
    Ví dụ: giá vàng, giá hiện tại của chứng khoán, giá bó rau muống, giá 1 chục trứng gà…

  5. Giá trị nội tại là gì ?

Là công dụng của cái sản phẩm đó. Được mua về để làm gì.
Ví dụ: cây gậy dò đường dành cho người mù.
Thì công dụng của cây gậy là giúp người mù lần đường đi.

  1. Giá trị mang tính ý nghĩa đối với cá nhân của từng người là gì ?
    Một người sáng mắt thì dĩ nhiên họ đâu thấy cây gậy dành cho người mù có ý nghĩa lớn lao như thế nào được. Một tài xế lái xe lương bổng ngon lành thì chỉ có ông đó biết nghề này ngon vì lành nghề rồi, chứ tay mơ chưa từng biết lái xe đời nào hiểu được việc học và làm nghề lái ngon ra sao được.

Trở lại chứng khoán và crypto.

  1. Giá
    Giá đc niêm yết trên bảng điện hàng phiên giao dịch.

  2. Giá trị nội tại
    Cả 2 thị trường này đều tạo ra công ăn việc làm cho người lao động.ví dụ kỹ sư lập trình. Làm nghề lập trình , kiếm sống trực tiếp bằng lương.
    Và thứ hai là vai trò làm kênh đầu tư sinh lời ngon hơn so với gửi tiết kiệm trong ngân hàng.

  3. Ý nghĩa cá nhân
    Chỉ ai học và thực hành phương pháp quản lý tiền bạc để đầu tư chuẩn mực mới ăn lâu dài mà thôi . Còn kiểu hóng hớt nay múc cổ phiếu này. Mai bán ăn lãi ngắn hạn thì phế thôi rồi.

Do đó, phải được học và thực hành đúng chuẩn kỹ năng thì mới biết chứng khoán và tiền mã hóa ngon ăn , ăn cả đời.


Minh Triết của Phương.


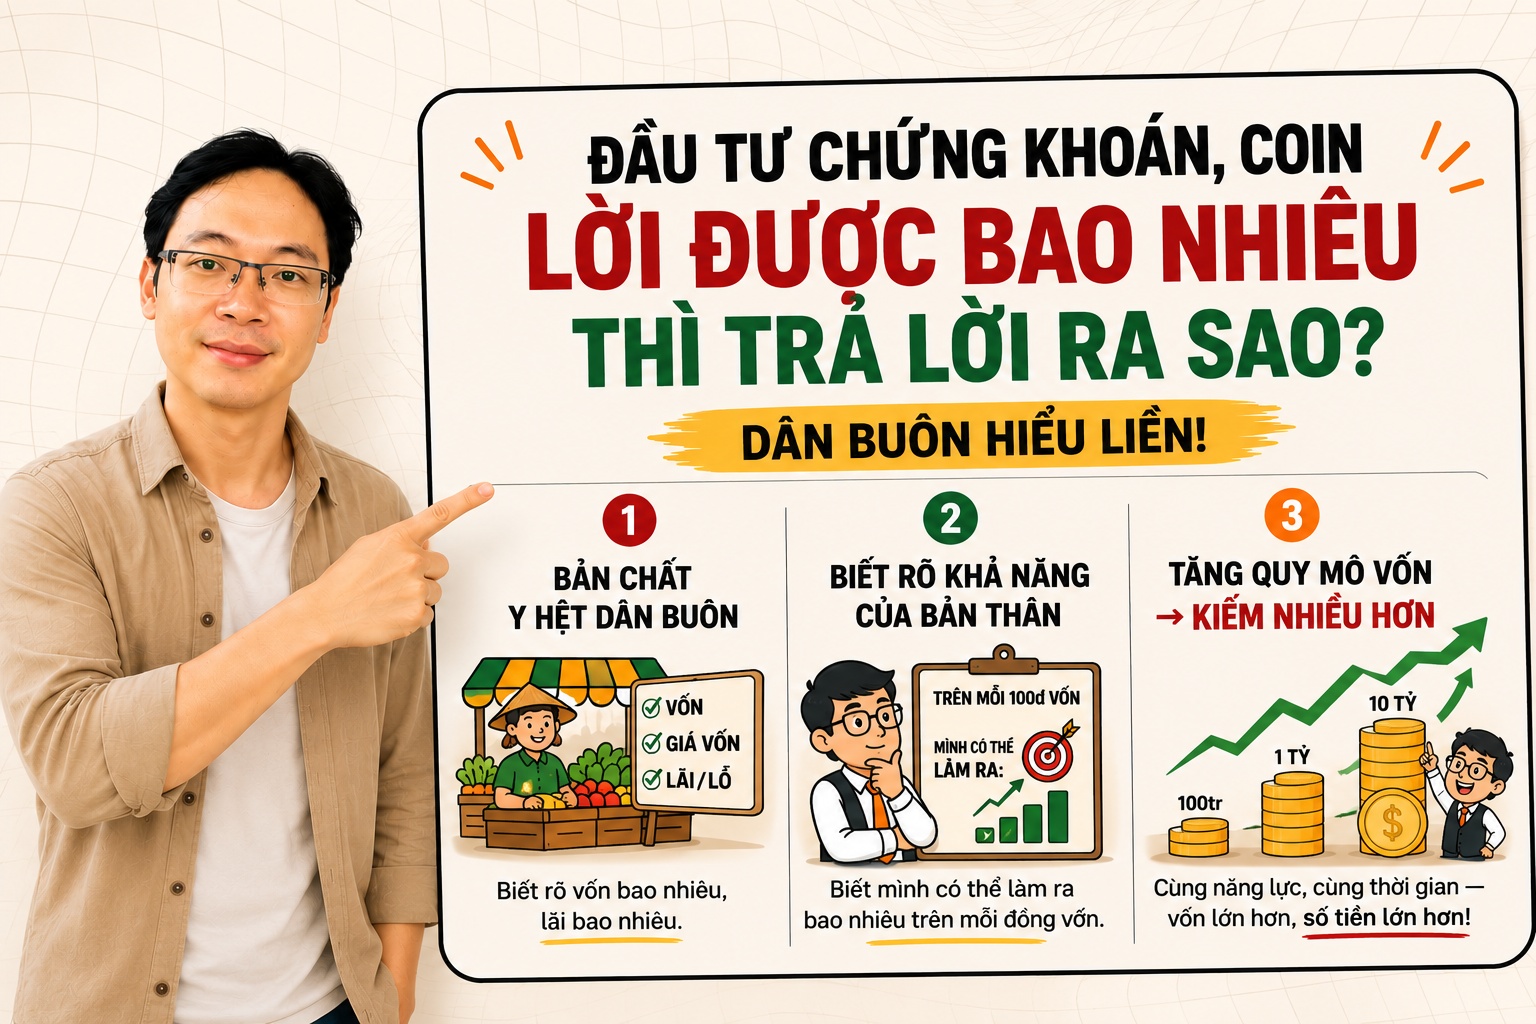
Quan điểm cá nhân: Người nhà hỏi đầu tư chứng khoán, coin lời được bao nhiêu thì trả lời ra sao?

Chào anh em,

Trung bình dân miền Tây khi nói về trồng trọt, đào ao thả cá, làm thợ thầu thì nghe cái là hiểu liền. Nhưng khi bảo vợ đưa vài chục củ hay vài trăm củ đi mua chứng khoán, coin thì chắc chắn sẽ nghe những câu kiểu:

Đó là cái gì?

Lời lãi được nhiêu?

Có cụt mất vốn luôn không?

Bao giờ mới có ăn?

Bài này Phương nói rõ bản chất nghề đầu tư chứng khoán và coin để anh em hiểu đúng và trả lời cho chính xác.

  1. Đầu tư chứng khoán, coin bản chất y hệt dân buôn

Dân đi buôn luôn biết rõ bản thân đã bỏ vốn bao nhiêu, lãi bao nhiêu. Kiểu 1 vốn 4 lời. Dân buôn chứng khoán, coin nhà nghề cũng y chang như vậy.

Họ biết giá vốn đang nắm giữ bao nhiêu. Khi thu hoạch thì lời bao nhiêu. Ví dụ:

Vốn 100 củ

Chốt lời 50 củ

Như vậy 1 đồng vốn đẻ ra 0,5 đồng lời.

Khác nhau ở chỗ nào?

Khác ở khả năng tăng quy mô dễ dàng hơn rất nhiều.

Một người làm nông đủ sức làm 1–2 ha. Muốn tăng lên 10 ha, 100 ha thì không đơn giản. Còn dân buôn chứng khoán, coin có thể tăng quy mô dễ dàng hơn.

Vốn 100 củ làm gốc ban đầu. Mùa vụ sau tăng lên 1 tỷ. Vì có nghề nên biết chính xác năng lực, khả năng làm ra bao nhiêu % lãi trên vốn trong mỗi mùa. Do đó dù bỏ thêm vốn vẫn ăn ngon ngủ yên.

Ví dụ:

Biết rõ mỗi mùa chứng khoán đớp ít nhất 30%, coin ít nhất 1 lần (100%).

Cầm 100 triệu → ăn 30 triệu chứng hoặc 100 triệu coin.

Cầm 1 tỷ → ăn 300 triệu chứng hoặc 1 tỷ coin.

Tóm lại

Phải học và hành bài bản. Làm tới nơi tới chốn để gặt hái thành quả trọn vẹn một mùa, biết rõ năng lực làm lời được bao nhiêu % trên vốn đều đều. Khi đó mới tự tin gia tăng số vốn lớn.

Đó mới là cách trả lời đúng bản chất nghề này.

Lưu ý quan trọng: Toàn bộ nội dung trên chỉ là quan điểm cá nhân và góc nhìn riêng của Phương dựa trên kinh nghiệm thực tế. Đây không phải là lời khuyên đầu tư. Anh em hãy tự nghiên cứu kỹ lưỡng và đánh giá tình hình tài chính cá nhân trước khi hành động. Đầu tư luôn có rủi ro.

Anh em có câu hỏi gì thì comment bên dưới nhé. Chúng ta sẽ cùng trao đổi thêm.

Cảm ơn anh em đã theo dõi!

Tư duy của Phương


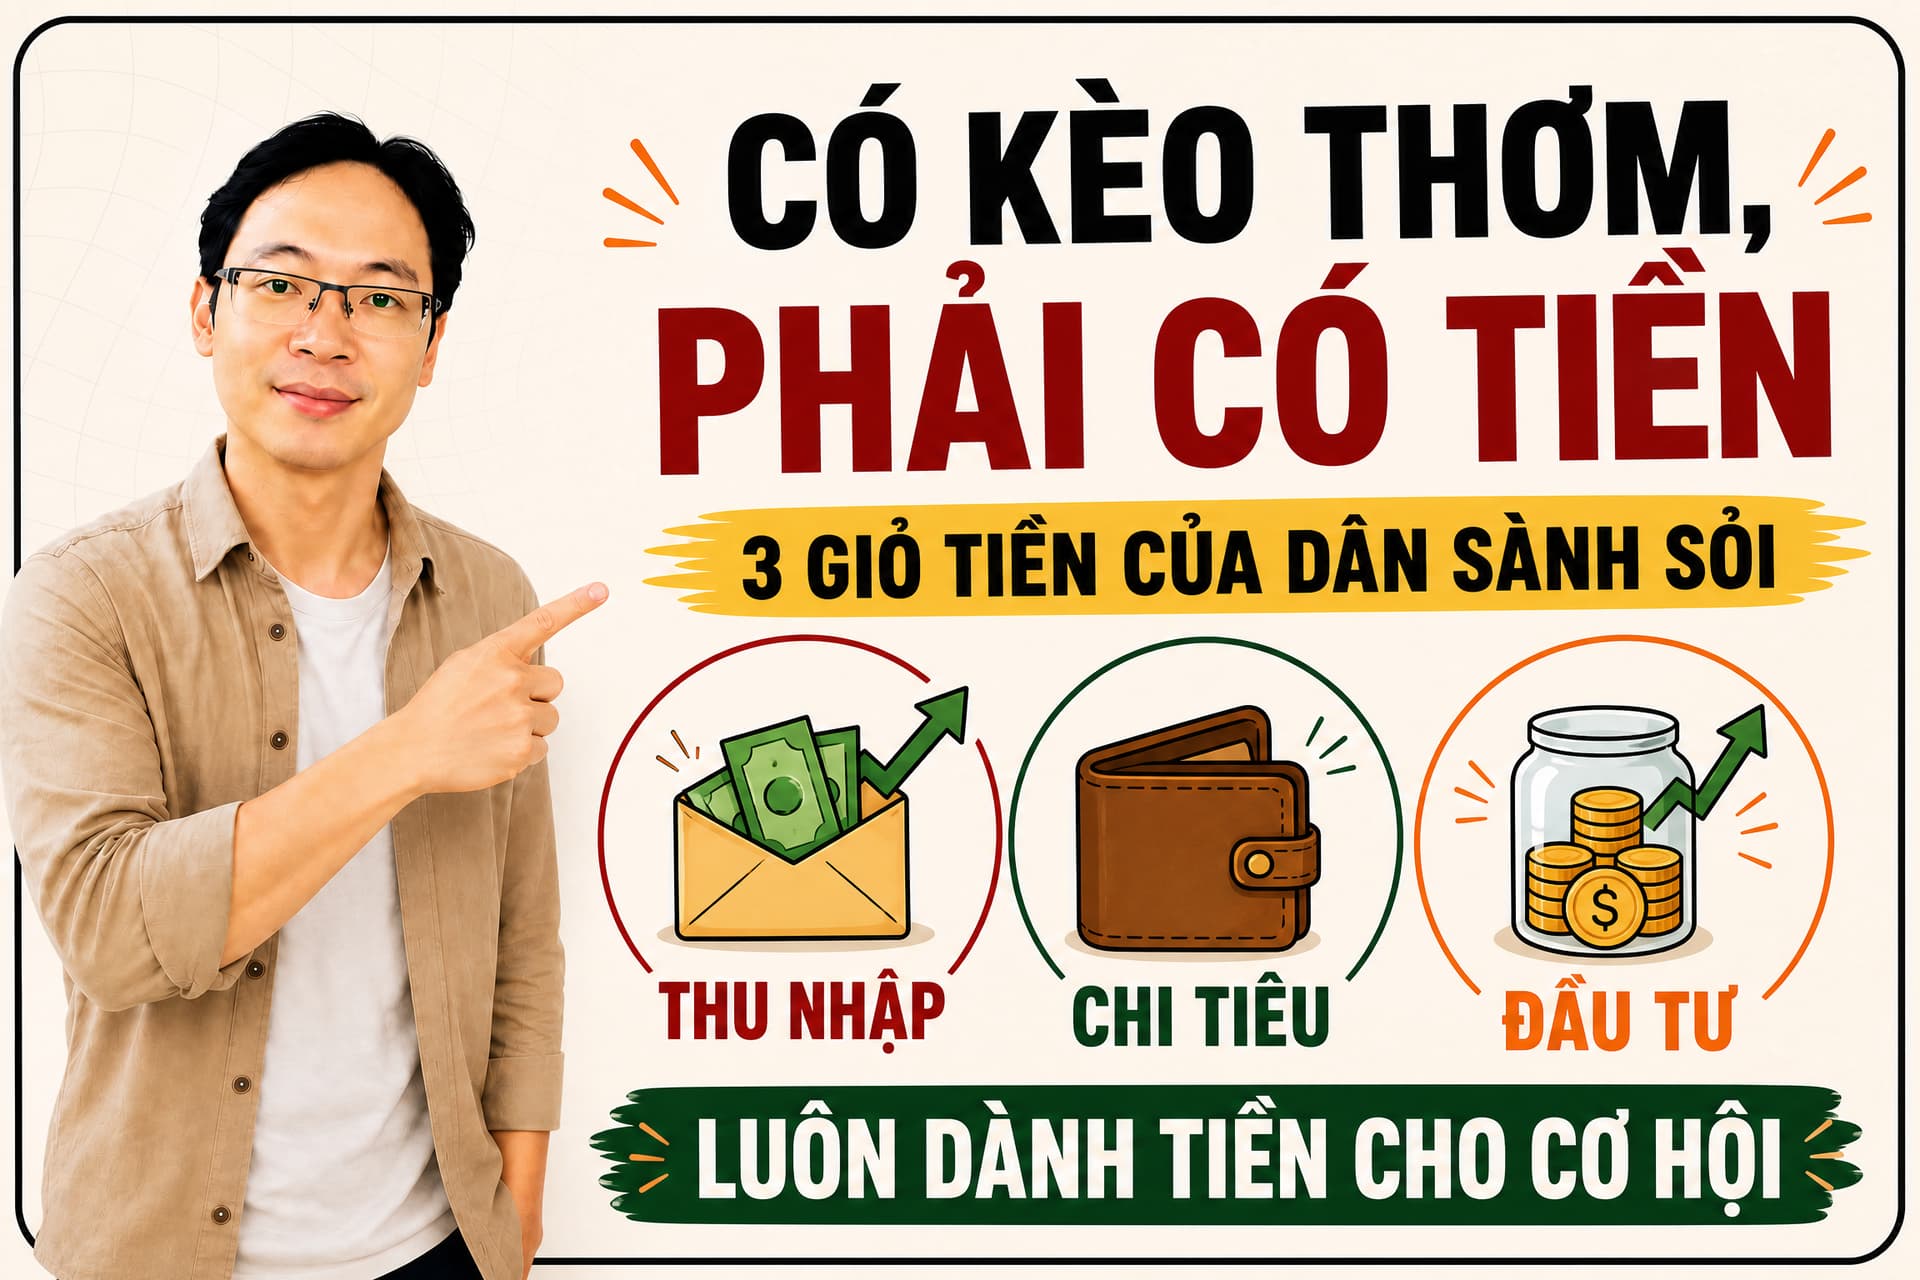
Quan điểm cá nhân: Được mùa mất giá – Có kèo thơm thì hết tiền

Chào anh em,

Trong làm nông dân có câu muôn thuở: “Được mùa thì mất giá, được giá thì mất mùa.”

Nghĩa là lúc bội thu thì bán với giá rẻ, còn lúc bán được giá cao thì lại không có nhiều hàng để bán.

Trong giới đầu tư chứng khoán và tiền mã hóa cũng có câu tương tự:

Khi có kèo thơm thì không có sẵn tiền để đầu tư. Còn lúc có tiền thì lại không có cơ hội nào ngon ăn.

Khác biệt nằm ở kế hoạch quản lý tiền bạc

Dân đầu tư nhà nghề luôn có 3 giỏ:

  1. Giỏ thu nhập – tiền kiếm được từ công việc chính
  2. Giỏ chi tiêu – tiền dùng cho sinh hoạt hàng ngày
  3. Giỏ đầu tư cho tương lai – tiền dành riêng để chờ cơ hội

Thói quen của người làm nghề là trích một phần thu nhập bỏ vào giỏ tích lũy. Khi có kèo thơm thì đớp ngay, không bị động vì hết tiền.

Sống thực tế và hành động khác số đông

Dân đầu tư lành nghề sống thực tế. Họ tư duy và hành động khác với số đông. Họ không bao giờ tốn thời gian làm những thứ vô bổ như vẽ vời phân tích kỹ thuật rồi đoán giá sắp lên hay xuống, hay mua đại một cổ phiếu rồi cầu nguyện.

Họ tập trung vào việc quản lý vốn rõ ràng, chuẩn bị sẵn đạn, và hành động khi cơ hội thật sự xuất hiện.

Đó mới là cách làm bền vững.

Anh em có câu hỏi gì thì comment bên dưới nhé. Chúng ta sẽ cùng trao đổi thêm.

Cảm ơn anh em đã theo dõi!

Tư duy của Phương


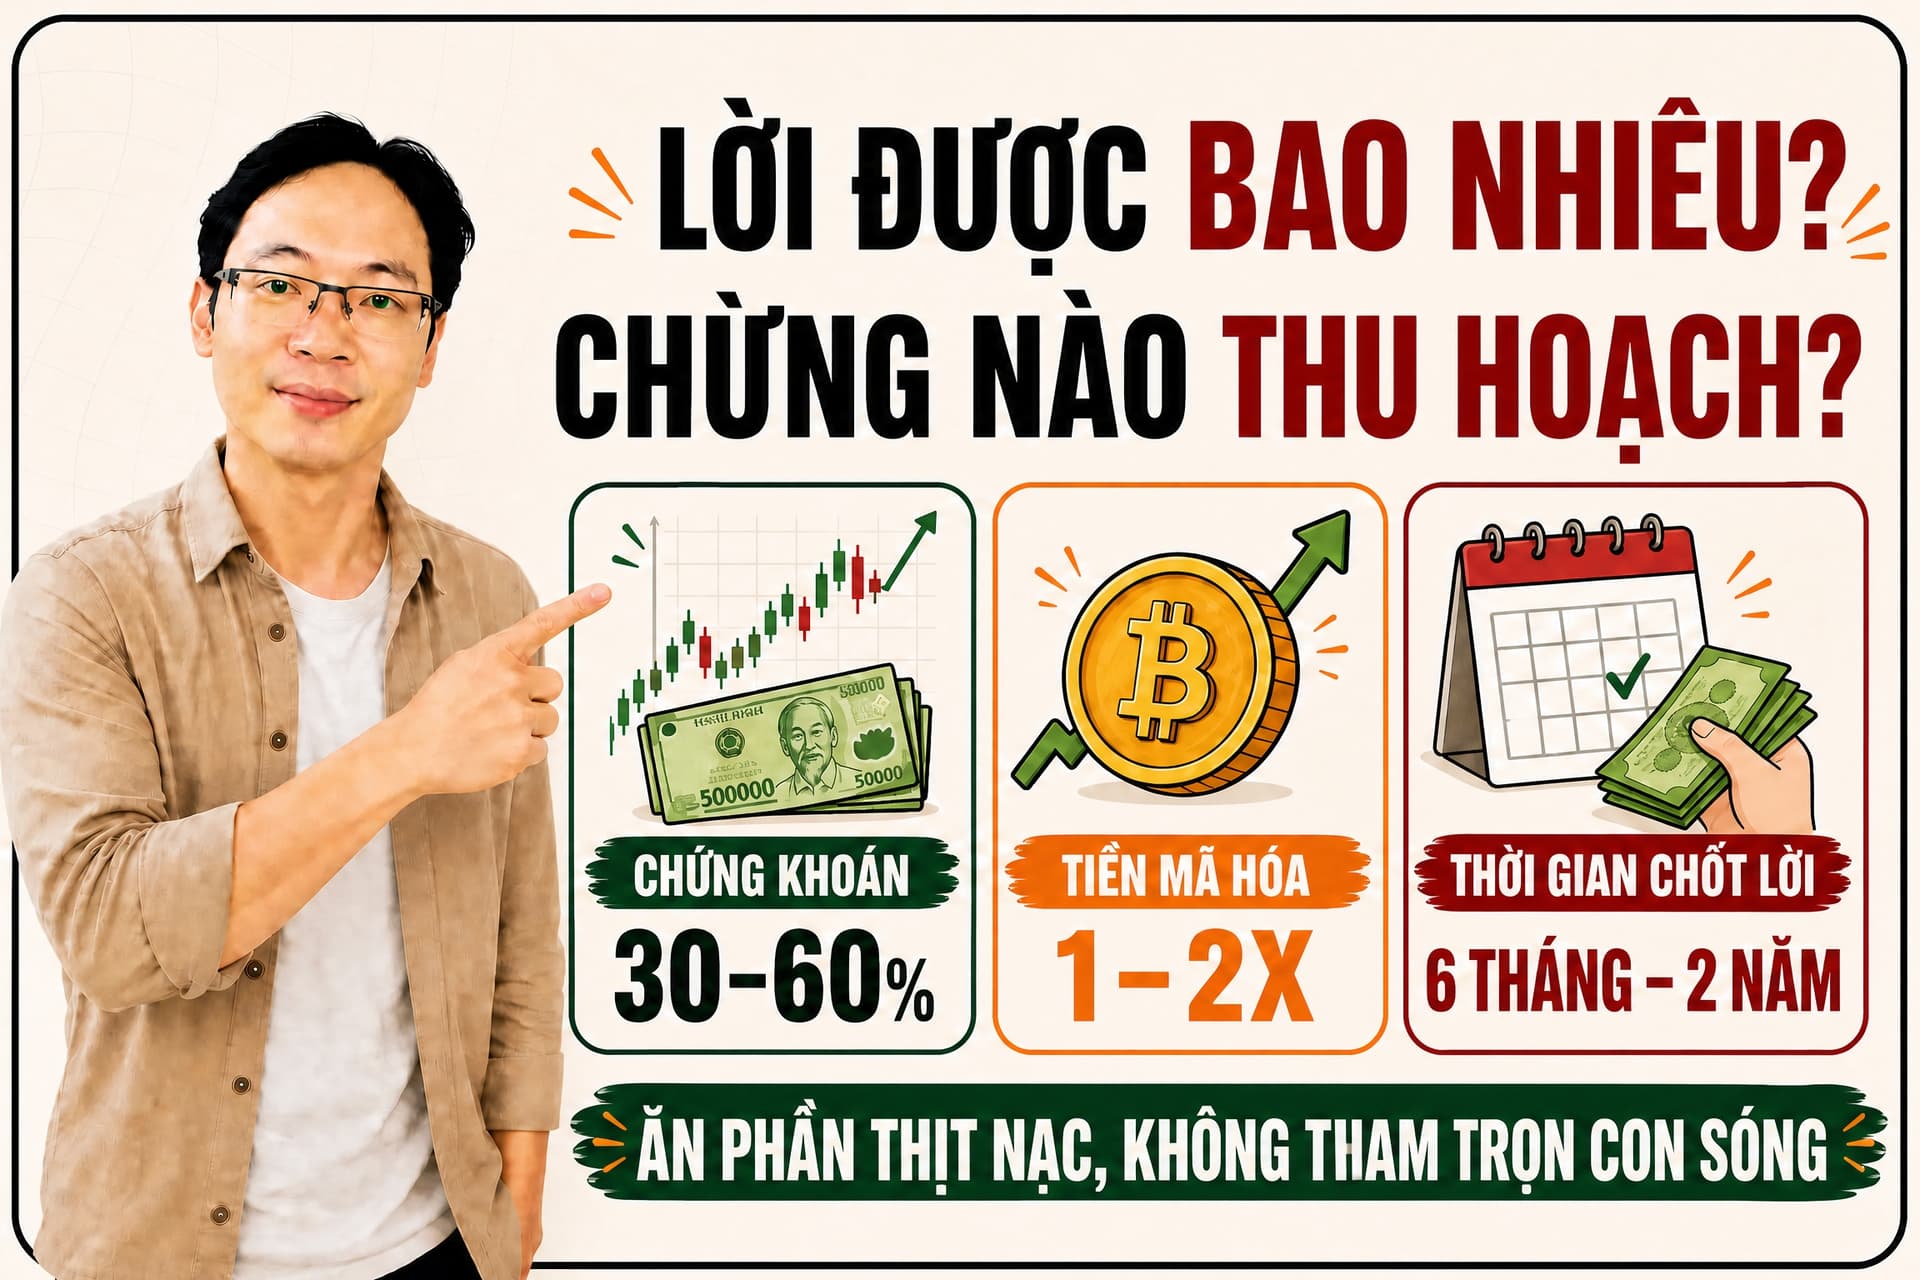
Quan điểm cá nhân: Hai câu hỏi hầu hết người mới đều thắc mắc

Chào anh em,

Có hai câu hỏi mà hầu hết người mới đều thắc mắc khi tìm hiểu về chứng khoán và tiền mã hóa:

1. Lời được bao nhiêu?

Trong cuộc sống đời thường, khi hỏi về được bao nhiêu tiền và chính xác lúc nào lãnh tiền thì có hai nhóm trả lời được rõ ràng:

  • Nơi chi lương hàng tháng cho nhân viên (biết chính xác ngày lãnh và số tiền).
  • Nhân viên ngân hàng (ví dụ: gửi 1 tỷ tiết kiệm 3 tháng thì biết chính xác ngày đáo hạn sẽ nhận bao nhiêu lãi).

Còn trong giới này thì chỉ có thể ước lượng dựa theo toàn bộ lịch sử thị trường.

Với chứng khoán Việt Nam, trung bình một chu kỳ thị trường tăng trên 100%. Nhưng thực tế không ai ăn từ gốc đến ngọn được cả.

Con số thực tế mà người làm nghề lành nghề thường đạt được là 30% đến tối đa 60%.

Còn với tiền mã hóa, vì đặc thù hoang dã, không bị áp đặt giới hạn trần – sàn, nên không tính bằng %, mà tính bằng lần:

  • Tối thiểu: 1 lần (1x)
  • Trung bình: 2 lần (2x)

Đó là năng lực trung bình để lập đi lập lại suốt đời mỗi khi thị trường cho kèo thơm.

Khoai thì ăn phần gốc,

Bắp thì ăn phần giữa,

Lúa thì ăn phần đầu.

Tạo hóa cho ăn một phần là đủ. Không tham lam ăn trọn.

2. Chừng nào mới thu hoạch thành quả kể từ ngày bỏ vốn?

  • Nhanh: 6 tháng
  • Trung bình: 1 đến 1,5 năm
  • Chậm nhất: 2 năm

Đây là ước lượng để biết năng lực. Còn thực tế trong một đời người, chúng ta sẽ trải qua vài lần thiên thời – giai đoạn tiền rẻ rúng, tài sản rẻ mạt, sau đó là giai đoạn tăng mạnh. Điển hình như bất động sản giai đoạn 2007–2008, hay đợt bơm tiền thời COVID. Lúc đó hiệu suất sẽ đạt mức cảm giác như trúng độc đắc.

Tóm lại

Chứng khoán và tiền mã hóa không phải là nghề biết chính xác ngày lãnh và số tiền như lương hay tiết kiệm. Nhưng nếu làm đúng phương pháp, chúng ta hoàn toàn có thể ước lượng được khoảng lợi nhuận và khung thời gian hợp lý. Quan trọng là biết ăn phần đủ, không tham, và chuẩn bị sẵn sàng cho những lần thiên thời.

Lưu ý quan trọng: Toàn bộ nội dung trên chỉ là quan điểm cá nhân và góc nhìn riêng của Phương dựa trên kinh nghiệm thực tế. Đây không phải là lời khuyên mua bán. Anh em hãy tự nghiên cứu kỹ lưỡng và đánh giá tình hình tài chính cá nhân trước khi hành động. Luôn có rủi ro.

Anh em có câu hỏi gì thì comment bên dưới nhé. Chúng ta sẽ cùng trao đổi thêm.

Cảm ơn anh em đã theo dõi!

Tư duy của Phương


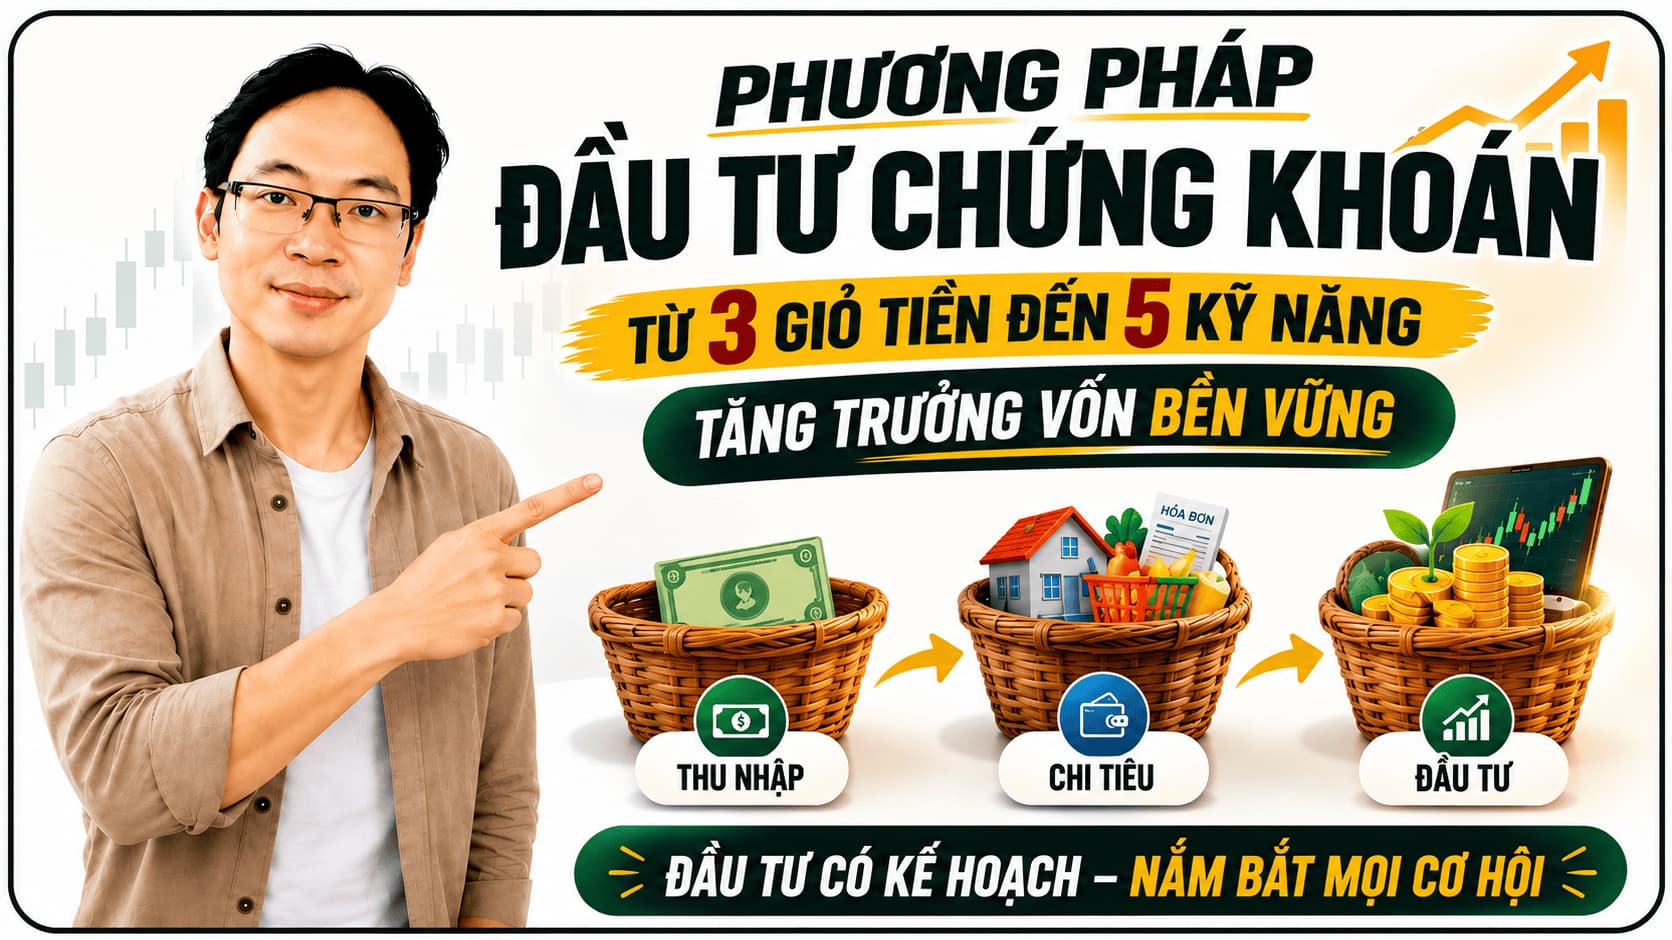
Phương Pháp Đầu Tư Chứng Khoán Bài Bản: Từ Quản Lý Dòng Tiền Đến 5 Kỹ Năng Tăng Trưởng Vốn

Chào anh em,

Nói thật, câu hỏi “đầu tư để làm gì?” nghe tưởng dễ, nhưng phần lớn nhà đầu tư cá nhân mình gặp lại chưa bao giờ trả lời rõ ràng và đầy đủ. Và đó chính là lý do họ cứ loay hoay năm này qua năm khác mà không có một hệ thống nào để dựa vào — mua theo cảm hứng, bán theo cảm xúc, rồi tự hỏi sao tài khoản mãi không nhúc nhích.

Những gì mình chia sẻ dưới đây không phải công thức làm giàu nhanh, càng không phải “bí kíp” gì cao siêu. Đây là những gì mình đúc kết được từ chính kinh nghiệm quản lý dòng tiền và đầu tư của bản thân — một phương pháp bài bản, có thể áp dụng ổn định năm này qua năm khác chứ không phải ăn may một lần rồi thôi.

1. Vai trò thật sự của thị trường chứng khoán

Trước khi nói tới phương pháp, phải định vị đúng vai trò của chứng khoán trong bức tranh tài chính cá nhân đã.

Mình có nhiều kênh để cất giữ và sinh lời cho đồng tiền: bất động sản, vàng, gửi tiết kiệm ngân hàng, đầu tư sản xuất kinh doanh. Thời nay có thêm hai kênh mới: chứng khoán và tài sản số.

Mục đích của đầu tư chứng khoán là tạo hiệu quả sinh lời trên vốn cao hơn so với để tiền nằm im. Người chưa có kế hoạch thường chọn phương án an toàn nhất: gửi ngân hàng, hưởng lãi cố định theo kỳ hạn. Giả sử có 1 tỷ đồng, gửi tiết kiệm lãi 8%/năm, mỗi năm nhận về 80 triệu — một con số biết trước, đều đặn, nhưng cũng chính là cái trần của kênh này.

Khi đã học được nghề, bạn sẽ biết chính xác lúc nào nên để tiền nằm ở kênh thụ động, lúc nào nên chuyển qua kênh chủ động để đạt hiệu quả cao hơn. Điểm khác biệt quan trọng: đầu tư chứng khoán không trả lãi đều đặn theo kỳ hạn như gửi tiết kiệm. Thứ bạn nhận là phần tăng trưởng vốn — và nếu làm đúng phương pháp, phần này gần như luôn nhỉnh hơn hẳn lãi suất tiết kiệm.

Vai trò của chứng khoán không phải là “kênh duy nhất”, mà là kênh giúp bạn chủ động: biết rõ khi nào nên để tiền yên trong ngân hàng, khi nào nên đưa vào tài sản tăng trưởng.

2. Phương pháp đầu tư bài bản, chuẩn mực

Một phương pháp đầu tư rõ ràng không bắt đầu từ việc chọn mã nào để mua. Nó bắt đầu từ cách bạn quản lý dòng tiền cá nhân.

Quản lý dòng tiền theo phương pháp 3 giỏ

Mình chia dòng tiền thành ba giỏ, mỗi giỏ một nhiệm vụ riêng, không trộn lẫn:

  • Giỏ thu nhập — nơi tiếp nhận toàn bộ tiền kiếm được trong tháng.
  • Giỏ chi tiêu — khoản trích ra để trang trải nhu cầu thiết yếu.
  • Giỏ đầu tư — phần dành cho tương lai, và đây mới là giỏ quan trọng nhất.

Trong giỏ đầu tư còn có hai giỏ nhỏ: giỏ tài sảngiỏ đạn. Giỏ đạn là tiền dự phòng, tiền chờ cơ hội — phần vốn chuẩn bị sẵn để khi thị trường xuất hiện cơ hội phù hợp, bạn có ngay nguồn lực để hành động.

Thứ tự thực hiện rất quan trọng: chỉ khi đã chuẩn bị xong khoản dự phòng trung bình 3–6 tháng chi phí, và giỏ đạn đã có một khoản vốn kha khá, bạn mới bắt đầu học và áp dụng năm kỹ năng cốt lõi.

Ví dụ: Thu nhập 20 triệu/tháng, chi phí 10 triệu, dư 10 triệu. Trích 30% (3 triệu) đưa vào giỏ đạn mỗi tháng. Trong lúc thị trường chưa có cơ hội, cứ đều đặn tích lũy. Đến khi cơ hội tới, mới đem toàn bộ số tiền đã tích lũy trong giỏ đạn ra đầu tư — chứ không giải ngân nhỏ giọt, cũng không giải ngân sớm vì sốt ruột.

Năm kỹ năng cốt lõi của đầu tư

  1. Chọn đúng tài sản tăng trưởng — xác định đúng loại tài sản có tiềm năng dài hạn để đưa vào danh mục.
  2. Mua đúng lúc — không mua theo cảm xúc hay theo đám đông, mà mua khi thị trường và kế hoạch cùng cho phép.
  3. Biết nắm giữ — sau khi mua, biết khi nào nên kiên nhẫn giữ thay vì phản ứng thái quá trước từng biến động ngắn hạn.
  4. Biết chốt lời đúng lúc — nhận biết thời điểm nên hiện thực hóa lợi nhuận, thay vì tham lam giữ đến khi thị trường quay đầu.
  5. Biết đứng ở ngoài — sau khi chốt lời, giữ tiền mặt, kiên nhẫn chờ cơ hội kế tiếp thay vì vội vàng tái đầu tư.

Năm kỹ năng này là một chu trình khép kín, lặp lại theo từng con sóng của thị trường. Thiếu một cái là cả hệ thống không hoàn chỉnh.

3. Vì sao phương pháp này thật sự hiệu quả

  • Đo lường được: Mỗi lần giải ngân đến lúc chốt lời, bạn ước lượng được trung bình mỗi mùa mình đạt được bao nhiêu phần trăm — đây chính là ROI (return on investment). Đo lường được thì mới biết phương pháp đang chạy tốt hay cần điều chỉnh.
  • Bảo toàn vốn: Không dùng vay mượn, không dùng margin, không đặt cược toàn bộ vào một mã duy nhất. Mục tiêu xuyên suốt là giữ được vốn gốc.
  • Khả năng nhân vốn: Giai đoạn đầu bỏ vào khoản nhỏ (ví dụ 10 triệu) để học và thực hành trọn chu trình 5 kỹ năng. Khi đã hiểu thấu và tự tin, mới mạnh dạn đưa thêm vốn vào — vẫn giữ nguyên hệ thống đã kiểm chứng. Nếu mỗi mùa đạt được 40%: với 10 triệu lãi 4 triệu; với 1 tỷ lãi 400 triệu.
  • Khả năng lặp lại lâu dài: Đây là phương pháp áp dụng đều đặn mỗi khi thị trường mở ra cơ hội mới — không phải một lần ăn may, mà một quy trình lặp đi lặp lại năm này qua năm khác.

Những lợi ích và quyền lợi thêm

  • Thuế giao dịch chứng khoán hiện chỉ 0,1% trên giá trị bán, không tính theo % lợi nhuận như kinh doanh truyền thống. Đây là lợi thế rõ ràng về chi phí.
  • Làm đúng phương pháp giúp tinh thần nhẹ nhõm hơn, vì mọi hành động đều có tiêu chí rõ ràng để dựa vào.
  • Đây không phải trò cầu may. Làm đúng hệ thống, hiệu suất sẽ xứng đáng với thời gian kiên nhẫn bỏ ra.
  • Một chu kỳ đầu tư đúng phương pháp thường diễn ra nhanh hơn nhiều người nghĩ: nhanh nhất khoảng 6 tháng, trung bình 1–2 năm.

Lời kết

Trên đây là toàn bộ phương pháp mình áp dụng để quản lý dòng tiền cá nhân và đầu tư chứng khoán một cách chủ động, bài bản — không màu mè, không hứa hẹn trên trời.

Nếu anh em muốn đi sâu hơn vào từng kỹ năng, mình có khóa học đầu tư chứng chỉ quỹ ETF hoàn toàn miễn phí, tổng hợp toàn bộ hệ thống này thành từng bước cụ thể, dễ áp dụng.

Cùng Phương đón sóng tăng trưởng 2026 – 2029 trên thị trường chứng khoán Việt Nam.

Cảm ơn anh em đã theo dõi!

Tư duy của Phương

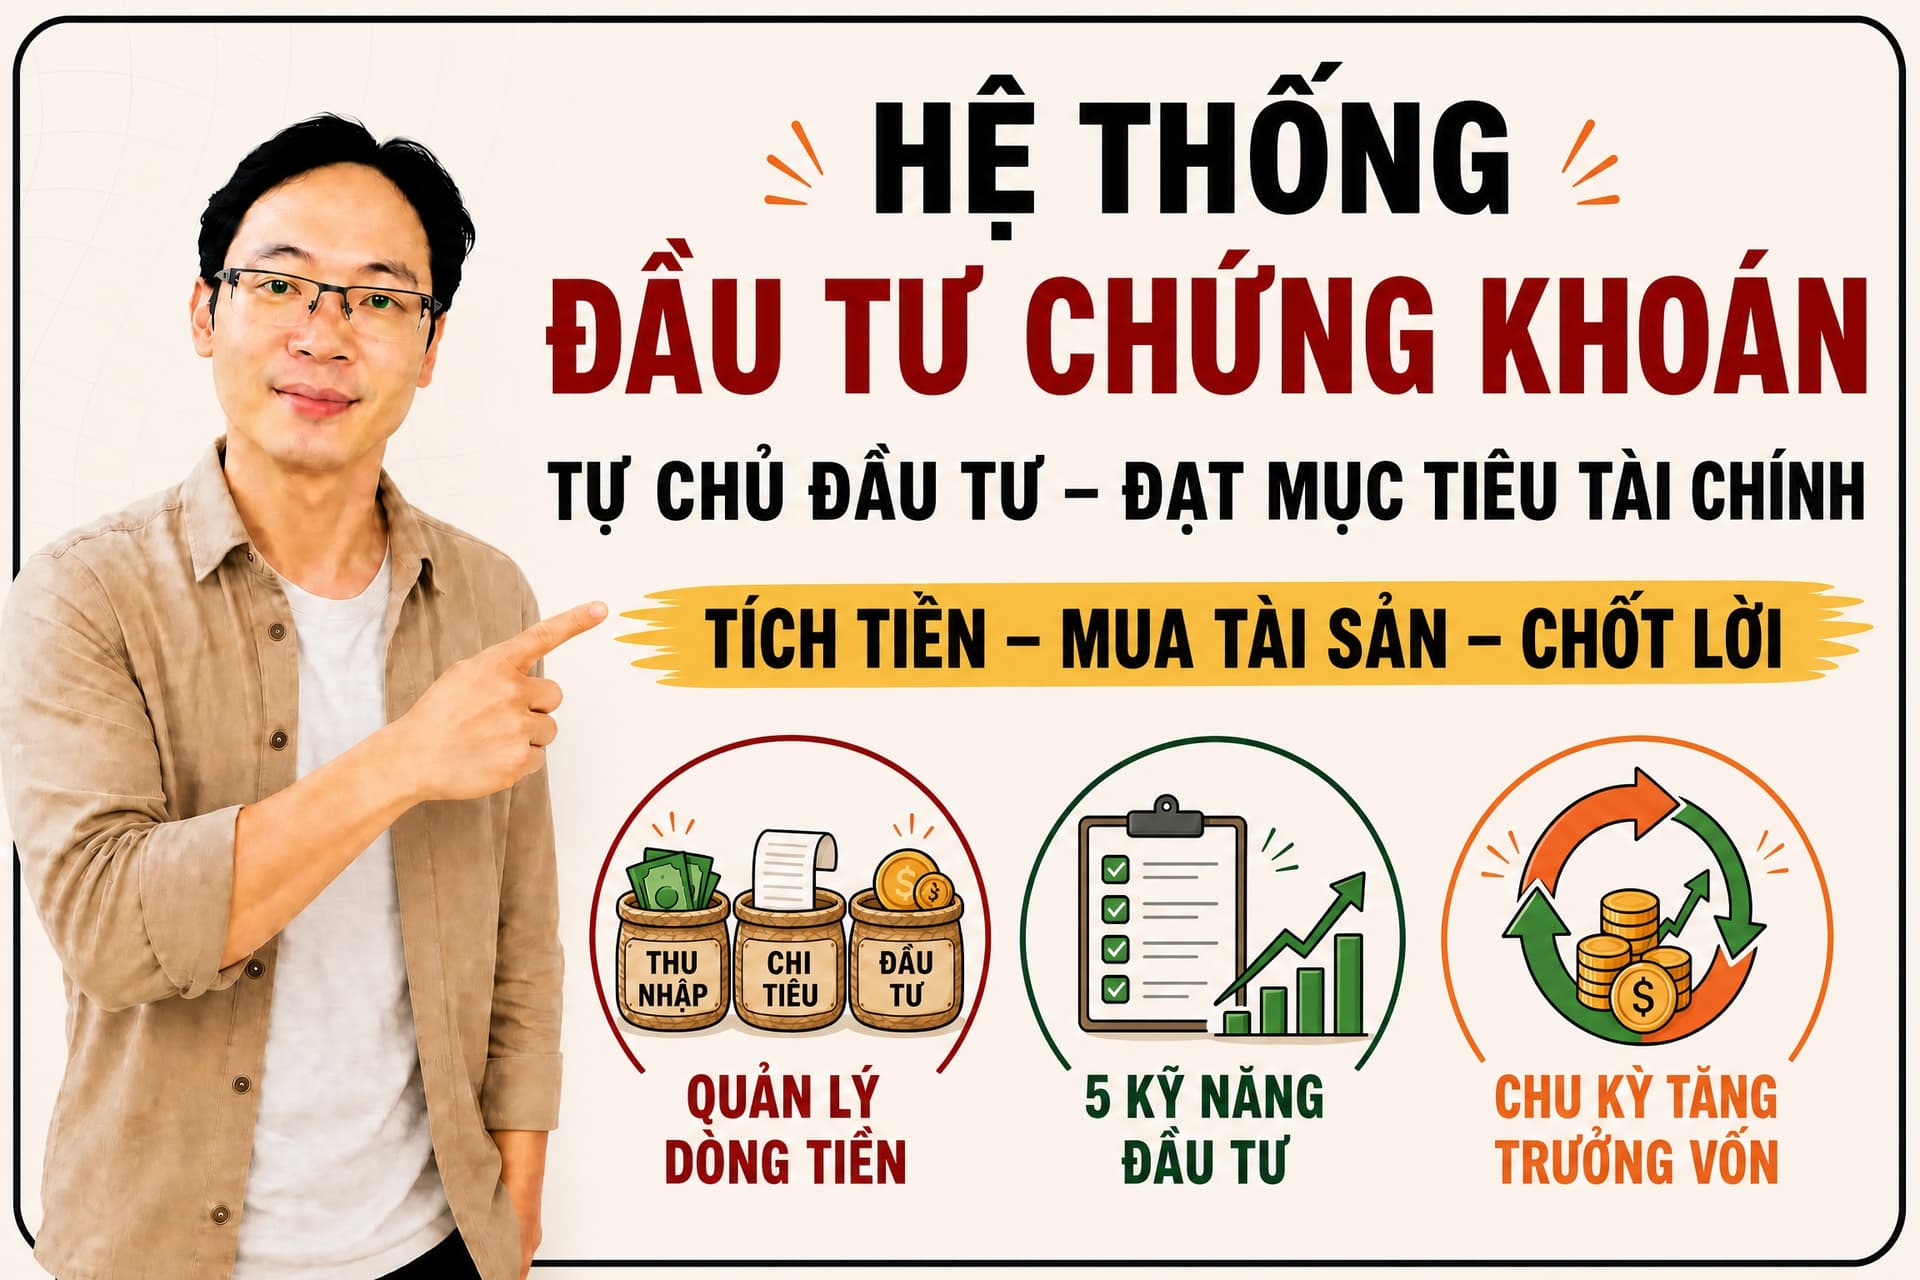
Hệ Thống Đầu Tư Chứng Khoán: Tự Chủ Đầu Tư Và Đạt Mục Tiêu Tài Chính

Chào anh em,

Nói thật, đầu tư chứng khoán không nhất thiết phải là chuyện ngày nào cũng ngắm bảng điện, hóng tin tức hay cố gắng đoán đúng đỉnh đáy.

Phương pháp của mình tập trung vào 2 kế hoạch chính:

Một là quản lý dòng tiền — luôn chuẩn bị sẵn tiền để không bỏ lỡ cơ hội, đồng thời không dùng tiền đầu tư cho chi tiêu sinh hoạt.

Hai là gia tăng vốn đầu tư — tiếp tục tích lũy và đưa thêm vốn vào danh mục khi thị trường xuất hiện cơ hội phù hợp.

Đây là nền tảng để có thể đầu tư một cách chủ động và hướng đến mục tiêu tài chính dài hạn.

1. Quản Lý Dòng Tiền: Chia Thành 3 Giỏ

Mình chia dòng tiền thành 3 giỏ: Thu Nhập – Chi Tiêu – Đầu Tư.

Giỏ Thu Nhập

Đây là nơi tiếp nhận toàn bộ tiền kiếm được.

Ví dụ thu nhập 20 triệu/tháng:

40% dành cho chi tiêu = 8 triệu.

60% dành cho đầu tư = 12 triệu.

Tỷ lệ có thể điều chỉnh tùy hoàn cảnh, nhưng điều quan trọng là phải có nguyên tắc phân bổ rõ ràng.

Giỏ Chi Tiêu

Đây là tiền dành cho sinh hoạt thiết yếu.

Nguyên tắc rất quan trọng:

Không dùng tiền trong Giỏ Chi Tiêu để đầu tư.

Đồng thời nên có quỹ dự phòng ít nhất khoảng 3 tháng chi phí sinh hoạt, để khi cuộc sống phát sinh vấn đề, bạn không phải bán tài sản vào thời điểm bất lợi.

Giỏ Đầu Tư

60% dòng tiền còn lại được dành cho việc tích lũy và đầu tư.

Giỏ Đầu Tư tiếp tục chia thành:

Giỏ Đạn — tích tiền.

Giỏ Tài Sản — tích sản.

Giỏ Đạn là tiền luôn sẵn sàng để mua tài sản khi cơ hội xuất hiện.

Giỏ Tài Sản là những tài sản đã mua và đang nắm giữ trong quá trình chờ tăng trưởng.

2. Khi Chưa Có Cơ Hội: Tích Tiền

Đây là điểm rất quan trọng trong phương pháp.

Ví dụ thu nhập 20 triệu/tháng, sau khi chi tiêu còn 12 triệu dành cho đầu tư.

Nếu giá tài sản chưa xuống mức hấp dẫn, không nhất thiết phải mua ngay.

12 triệu đó tiếp tục được tích lũy trong Giỏ Đạn.

Tháng sau lại tích thêm.

Tháng tiếp theo lại tích thêm.

Đến khi thị trường xuất hiện cơ hội phù hợp, bạn đã có sẵn nguồn vốn để mua.

Như vậy, thay vì chạy theo cơ hội, bạn chuẩn bị tiền trước để chờ cơ hội.

3. Khi Có Cơ Hội: Thực Hiện 5 Kỹ Năng

Một chu kỳ đầu tư bắt đầu khi bạn sử dụng tiền trong Giỏ Đạn để mua tài sản.

Từ đó thực hiện lần lượt 5 kỹ năng:

1. Chọn đúng tài sản

Ưu tiên những tài sản có khả năng tăng trưởng dài hạn.

2. Mua ở mức giá hợp lý

Không mua theo cảm xúc hay đám đông, mà chờ mức giá đủ hấp dẫn để tạo lợi nhuận khi tài sản phục hồi.

3. Kiên nhẫn

Sau khi mua, nắm giữ trong quá trình tài sản phục hồi thay vì phản ứng trước những biến động ngắn hạn.

4. Dứt khoát chốt lời

Khi danh mục đạt số tiền mục tiêu, hiện thực hóa lợi nhuận theo kế hoạch.

5. Giữ tiền trong Giỏ Đạn

Sau khi chốt lời, đưa toàn bộ tiền trở lại Giỏ Đạn và chờ cơ hội tiếp theo.

Đây là một chu trình khép kín:

Tích tiền → Mua tài sản → Kiên nhẫn → Chốt lời → Tích tiền → Mua lại.

4. Gia Tăng Vốn Đầu Tư Như Thế Nào?

Vốn không tự nhiên tăng lên.

Muốn quy mô vốn ngày càng lớn, bạn phải chủ động tích lũy thêm tiền vào Giỏ Đạn trong thời gian chưa có cơ hội.

Ví dụ có thể bắt đầu từ:

10 triệu → 30 triệu → 80 triệu → 300 triệu → 600 triệu.

Những con số này không có nghĩa tiền tự sinh ra từ thị trường.

Mà là kết quả của việc:

tiếp tục tích lũy vốn + tận dụng các chu kỳ tăng trưởng + đưa tiền chốt lời trở lại Giỏ Đạn + tiếp tục đầu tư khi cơ hội mới xuất hiện.

Càng tích lũy được nhiều vốn và càng thành thạo 5 kỹ năng, quy mô danh mục càng có khả năng được mở rộng.

Lời Kết

Đầu tư bài bản không nhất thiết phải là việc dự đoán chính xác từng đỉnh và từng đáy.

Điều quan trọng hơn là xây dựng được một hệ thống:

Có tiền khi cơ hội xuất hiện.

Biết tài sản nào đáng mua.

Biết mua ở mức giá hợp lý.

Biết kiên nhẫn nắm giữ.

Biết chốt lời khi đạt mục tiêu.

Và quan trọng nhất, biết đứng ngoài khi chưa có cơ hội.

Khi hệ thống này được lặp lại qua nhiều chu kỳ, mục tiêu không chỉ là kiếm lợi nhuận từ một lần đầu tư, mà là từng bước gia tăng quy mô vốn và tiến gần hơn đến mục tiêu tài chính.

Đó chính là tinh thần của:

HỆ THỐNG ĐẦU TƯ CHỨNG KHOÁN

Tự Chủ Đầu Tư Và Đạt Mục Tiêu Tài Chính

Cảm ơn anh em đã theo dõi!

Tư duy của Phương


Quan điểm cá nhân: Điều người mới cần làm trước khi bắt đầu đầu tư

Chào anh em,

Trước khi bắt đầu đầu tư chứng khoán hay tiền mã hóa, có một việc cực kỳ quan trọng mà hầu hết người mới thường bỏ qua. Họ lao vào tìm kiếm thông tin trên mạng, học phân tích kỹ thuật, đọc báo cáo tài chính, theo dõi kinh tế vĩ mô, vi mô… và cuối cùng mất rất nhiều thời gian vào những thứ gần như không áp dụng được ngay.

Theo góc nhìn của Phương, những thông tin đó phần lớn đến từ người chưa thành công thật sự trên thị trường, hoặc chỉ mang tính lý thuyết. Kết quả là người mới bị lạc lối, tốn thời gian vô ích mà vẫn không biết bắt đầu từ đâu.

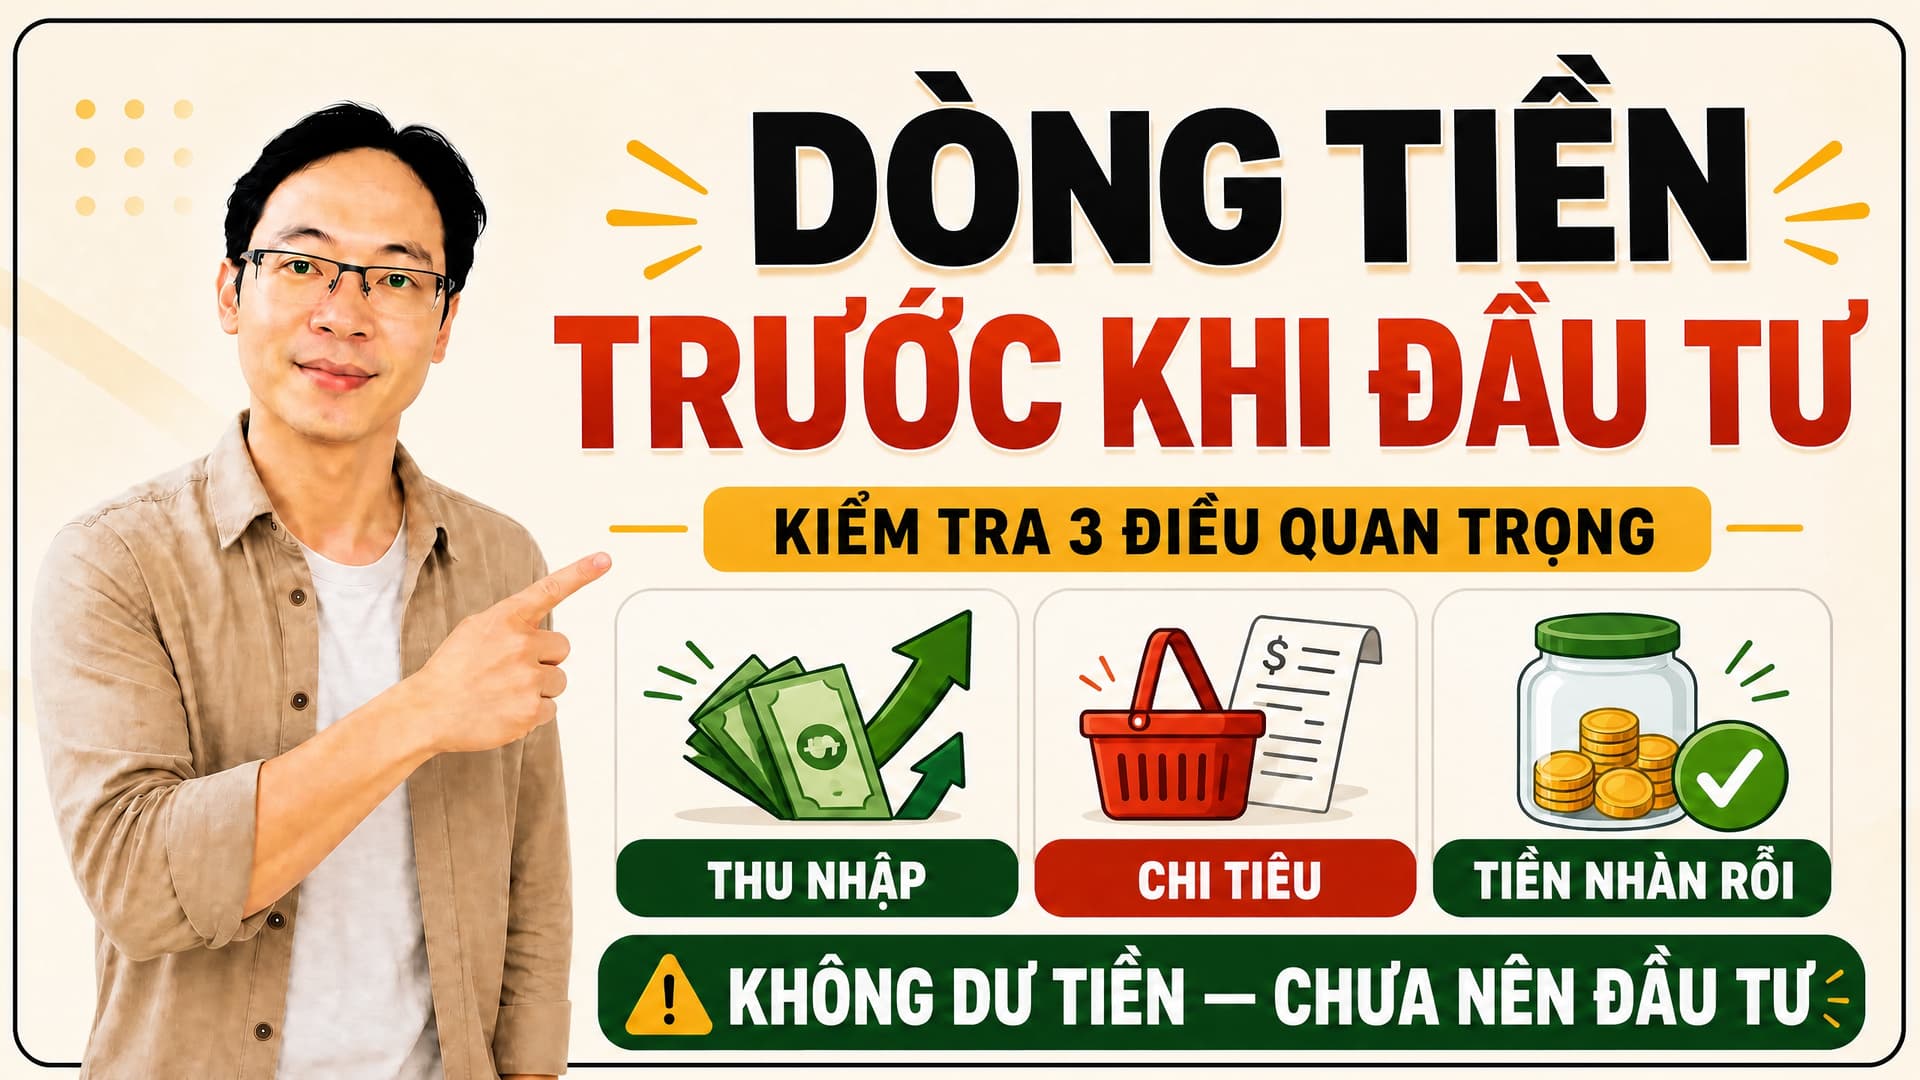
Điều đầu tiên cần làm: Kiểm tra dòng tiền của bản thân

Trước khi nghĩ đến việc mua cổ phiếu hay coin nào, hãy ngồi lại và xem rõ dòng tiền của mình đang luân chuyển như thế nào.

Mục đích cuối cùng của việc kiểm tra này rất đơn giản: Biết mình có dư tiền hay không.

Đầu tư bản chất là chiến lược sử dụng dòng tiền nhàn rỗi, chứ tuyệt đối không phải dùng tiền chi tiêu sinh hoạt hàng ngày. Nếu lấy tiền ăn uống, tiền học cho con, tiền viện phí để đi đầu tư thì đó là đặt cả gia đình vào rủi ro không cần thiết.

Sức khỏe tài chính quyết định kế hoạch đầu tư

Khi đã nắm rõ:

  • Thu nhập hàng tháng bao nhiêu
  • Chi tiêu thiết yếu bao nhiêu
  • Còn dư được bao nhiêu

Thì lúc đó mới biết mình có đủ điều kiện để bắt đầu hay chưa. Đây gần như là bước bắt buộc phải làm trước khi xây dựng bất kỳ kế hoạch đầu tư nào.

Nếu còn trẻ, mới đi làm, chưa có khoản dư sau chi tiêu hàng tháng, thì ưu tiên lúc này chưa phải là đầu tư, mà là đầu tư vào chính bản thân: phát triển nghề nghiệp, chuyên môn và kỹ năng làm việc hoặc kinh doanh. Khi đã có thu nhập ổn định, trang trải đủ chi phí và còn dư ra, việc đầu tư mới thực sự phát huy hiệu quả.

Tóm lại

Đừng vội tìm những phương pháp thần thánh, đừng vội học phân tích kỹ thuật hay kinh tế vĩ mô. Hãy bắt đầu từ việc kiểm tra dòng tiền của chính mình. Biết rõ sức khỏe tài chính và khả năng dư tiền là nền tảng quan trọng nhất trước khi bước chân vào thị trường.

Không có dòng tiền nhàn rỗi thì không có đầu tư đúng nghĩa.


Lưu ý quan trọng: Toàn bộ nội dung trên chỉ là quan điểm cá nhân và góc nhìn riêng của Phương dựa trên kinh nghiệm thực tế. Đây không phải là lời khuyên đầu tư. Anh em hãy tự nghiên cứu kỹ lưỡng và đánh giá tình hình tài chính cá nhân trước khi hành động. Đầu tư luôn có rủi ro.

Anh em có câu hỏi gì thì comment bên dưới nhé. Chúng ta sẽ cùng trao đổi thêm.

Cảm ơn anh em đã theo dõi!

Tư duy của Phương


Quan điểm cá nhân: Chỉ cần 2 kỹ năng để kiếm tiền trong thị trường chứng khoán

Chào anh em,

Để kiếm tiền trong thị trường chứng khoán, thực ra chỉ cần thành thạo hai kỹ năng chính:

  1. Kỹ năng quản lý tài chính cá nhân (quản lý dòng tiền).
  2. Kỹ năng quản lý danh mục đầu tư (biết lúc nào mua, nắm giữ, chốt lời và đứng ngoài).

Hôm nay Phương đi sâu vào kỹ năng thứ nhất – quản lý tài chính cá nhân. Đây là lĩnh vực khá nhàm chán và rất ít người muốn nghe, nhưng lại là nền tảng quan trọng nhất.

Tại sao ít người quan tâm đến quản lý tài chính cá nhân?

Phần lớn mọi người đang thuộc hai nhóm chính: làm công ăn lương hoặc làm ăn kinh doanh. Dù ở nhóm nào, cuộc sống cũng xoay quanh hai việc: kiếm tiềntiêu tiền. Hầu như rất ít người nghĩ đến việc xây dựng một “tài khoản đầu tư” riêng biệt và quản lý nó một cách có hệ thống.

Cách nhà đầu tư quản lý dòng tiền: Phương pháp 3 giỏ

Những người làm nghề đầu tư thường chia dòng tiền thành ba giỏ rõ ràng:

  • Giỏ thu nhập: Nơi tập trung toàn bộ tiền kiếm được hàng tháng (lương, kinh doanh, thu nhập ngoài…).
  • Giỏ chi tiêu: Dùng để trang trải toàn bộ chi phí sinh hoạt của bản thân và gia đình.
  • Giỏ đầu tư: Phần tiền còn dư sau chi tiêu, dành riêng để tích lũy và đầu tư.

Mẹo nhỏ nhưng rất quan trọng

Trước khi bước vào hành trình đầu tư, bạn nên chuẩn bị chi phí sinh hoạt dự phòng ít nhất 3 tháng. Trường hợp mất việc hoặc công việc làm ăn không thuận lợi, khoản dự phòng này sẽ giúp bạn không bị kẹt tiền và không phải bán tài sản ở mức giá bất lợi.

Đây chính là tầm quan trọng của khoản tiền chuyên dùng cho chi phí sinh hoạt – nó bảo vệ để bạn không phải động đến tài khoản đầu tư, từ đó duy trì được kế hoạch đầu tư đến khi đạt mục tiêu tài chính.

Ví dụ cụ thể

Một người đi làm lương 30 triệu/tháng, chi phí sinh hoạt gia đình khoảng 20 triệu, còn dư 10 triệu.

  • Tài khoản nhận lương sẽ vào 30 triệu vào ngày cố định trong tháng.
  • Anh ta tách rõ: 20 triệu dùng cho chi tiêu sinh hoạt, 10 triệu đưa vào giỏ đầu tư.
  • Khi thị trường chưa có cơ hội tốt, 10 triệu này được để trong tài khoản riêng (có thể gửi tiết kiệm ngắn hạn 1 tháng) và tiếp tục tích lũy tháng này qua tháng khác.

Sau vài tháng, giỏ đầu tư sẽ có một khoản tiền dư ngày càng lớn hơn. Lúc này mới nên bắt đầu học để nắm vững năm kỹ năng quản lý danh mục đầu tư:

  1. Chọn đúng tài sản có tiềm năng tăng trưởng dài hạn.
  2. Biết thời điểm nào là thời điểm tốt để mua vào.
  3. Biết lúc nào nên kiên nhẫn nắm giữ.
  4. Biết lúc nào nên dứt khoát chốt lời.
  5. Biết lúc nào tuyệt đối không tham gia thị trường, phải đứng ngoài để bảo toàn vốn và chờ cơ hội tiếp theo.

Mọi thứ cần có hệ thống và quy trình chuẩn mực

Đầu tư không phải chuyện làm theo cảm hứng. Cần một quy trình bài bản, rõ ràng để có thể áp dụng thường xuyên và lâu dài. Khi đã thành thạo cả hai kỹ năng – quản lý dòng tiền và quản lý danh mục – thì việc kiếm tiền từ thị trường mới trở nên chủ động và bền vững.


Anh em có câu hỏi gì thì comment bên dưới nhé. Chúng ta sẽ cùng trao đổi thêm.

Cảm ơn anh em đã theo dõi!

Tư duy của Phương