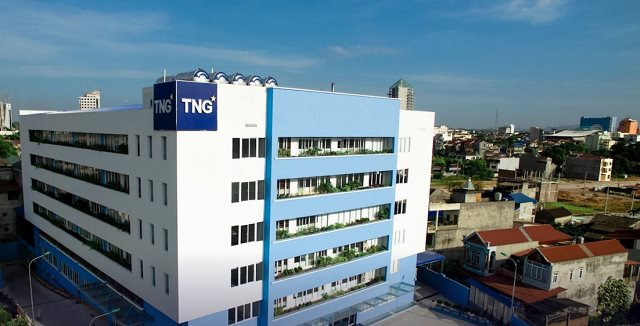
TNG: "Cỗ máy in tiền" ngành dệt may tham vọng cán mốc doanh thu kỷ lục 9.500 tỷ đồng, hé lộ chiến lược "lấn sân" đầy bất ngờ

tng-1168-1637315440
Không dừng lại ở vị thế “ông vua” xuất khẩu dệt may tại Thái Nguyên, TNG đang chuyển mình mạnh mẽ trong năm 2026 với kế hoạch kinh doanh phá vỡ mọi tiền lệ, đi kèm chiến lược đa ngành đầy táo bạo từ năng lượng tái tạo đến hạ tầng xe điện.

Kỷ lục nối tiếp kỷ lục: Mục tiêu 9.500 tỷ đồng doanh thu

Sau một năm 2025 rực rỡ với doanh thu chạm mốc gần 8.700 tỷ đồng, Ban lãnh đạo Công ty Cổ phần Đầu tư và Thương mại TNG (Mã: TNG) vừa chính thức hé lộ mục tiêu đầy tham vọng cho năm 2026. Cụ thể, doanh nghiệp kỳ vọng doanh thu thuần đạt 9.500 tỷ đồng và lợi nhuận sau thuế mục tiêu 450 tỷ đồng, tăng trưởng lần lượt 9,2% và 14,5% so với cùng kỳ.

Động lực chính vẫn đến từ các đối tác chiến lược tại Mỹ và EU vốn đang hồi phục mạnh mẽ. Chỉ riêng 2 tháng đầu năm 2026, TNG đã ghi nhận mức tăng trưởng doanh thu ấn tượng lên tới 32% so với cùng kỳ năm ngoái – một “phát súng” mở màn đầy tự tin cho kế hoạch kinh doanh năm nay.

“Cổ tức tiền mặt” – Thỏi nam châm hút nhà đầu tư

Giữa bối cảnh thị trường chứng khoán có nhiều biến động, TNG tiếp tục khẳng định vị thế của một cổ phiếu “phòng thủ” xuất sắc khi duy trì chính sách cổ tức bằng tiền mặt đều đặn. Hội đồng quản trị dự kiến trình Đại hội đồng cổ đông (ĐHĐCĐ) mức chi trả từ 16% - 20% cho năm 2026.

Việc duy trì dòng tiền trả cổ tức ổn định trong khi vẫn đang mở rộng quy mô sản xuất cho thấy năng lực quản trị tài chính cực kỳ chặt chẽ của doanh nghiệp này.

Cú hích đa ngành: Từ dệt may đến “Hệ sinh thái xanh”

Điểm gây bất ngờ nhất trong báo cáo lần này là việc TNG dự kiến bổ sung tới 19 nhóm ngành nghề mới. Đây là bước đi chiến lược nhằm chuyển đổi mô hình từ một doanh nghiệp gia công truyền thống sang một Tập đoàn đa ngành có hàm lượng công nghệ cao:

Hạ tầng xe điện & Năng lượng: Sản xuất điện mặt trời và vận hành các trạm sạc xe điện – đón đầu xu hướng chuyển đổi xanh tại Việt Nam.

Công nghệ & Linh kiện: Tự chủ sản xuất linh kiện điện tử và phần mềm phục vụ chuỗi cung ứng ngành may.

Bất động sản KCN: Tiếp tục đẩy mạnh lấp đầy KCN Sơn Cẩm 1 và tăng tỷ lệ sở hữu tại TNG Land để khai thác quỹ đất vàng tại Thái Nguyên.

Góc nhìn chuyên gia: “Chiếc lò xo” đang bung sức

Tính đến cuối tháng 3/2026, cổ phiếu TNG đang ghi nhận sự tích lũy tích cực sau khi thiết lập đỉnh lịch sử quanh vùng 26.800 đồng/cp. Với nền tảng kết quả kinh doanh quý 1 khả quan và câu chuyện tăng trưởng từ mảng BĐS Khu công nghiệp, TNG được giới phân tích đánh giá là một trong những mã cổ phiếu dệt may triển vọng nhất trong nửa đầu năm 2026.

Đại hội đồng cổ đông thường niên dự kiến diễn ra vào ngày 19/04/2026 tới đây hứa hẹn sẽ là thời điểm “kích nổ” những thông tin chi tiết hơn về các dự án năng lượng và bất động sản, chính thức đưa TNG bước sang một chương mới của sự phát triển.

nay tăng 7% rồi

Theo dõi sát

TNG: Tăng trưởng nhờ mở rộng thị phần tại châu Âu và Canada

CTCP Đầu tư và Thương mại TNG (TNG) đang lấy lại đà tăng trưởng khá rõ trong năm 2026, với điểm đáng chú ý không chỉ nằm ở doanh thu và lợi nhuận tăng hai chữ số mà còn ở khả năng mở rộng thị phần tại châu Âu và Canada. Đây là yếu tố quan trọng bởi nhu cầu dệt may tại các thị trường lớn chưa thực sự mạnh, đồng nghĩa tăng trưởng của TNG phần nào đến từ việc giành thêm đơn hàng thay vì chỉ hưởng lợi từ sự phục hồi chung của ngành.

Trong Q2-FY26, TNG ghi nhận doanh thu 2.913 tỷ đồng, tăng 15% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 150 tỷ đồng, tăng 25%. Lũy kế 6 tháng đầu năm, doanh thu đạt 4.866 tỷ đồng, tăng 21% và lợi nhuận sau thuế đạt 210 tỷ đồng, tăng 29%. Như vậy, lợi nhuận đang tăng nhanh hơn doanh thu, cho thấy hiệu quả kinh doanh đã cải thiện so với giai đoạn đầu năm.

Động lực đáng chú ý nhất đến từ châu Âu. Trong Q2-FY26, thị trường này đóng góp khoảng 41,4% doanh thu dệt may của TNG, tương đương 1.203 tỷ đồng và tăng 27% so với cùng kỳ. Điều đáng nói là mức tăng trưởng này diễn ra trong bối cảnh giá trị nhập khẩu hàng dệt may của châu Âu cùng kỳ giảm 6%. Nói cách khác, TNG không tăng trưởng nhờ “nước lên thuyền lên”, mà đang mở rộng thị phần ngay trong một thị trường còn tương đối khó khăn.

Một yếu tố hỗ trợ là quan hệ hợp tác với Decathlon. Trung tâm nghiên cứu sản phẩm được hai bên thành lập từ cuối năm 2024 giúp TNG tham gia sâu hơn vào quá trình nghiên cứu, thiết kế và sản xuất, qua đó nâng cao hiệu quả vận hành và khả năng nhận thêm đơn hàng. Sau 6 tháng đầu năm 2026, tỷ trọng đóng góp của TNG trong giá trị xuất khẩu dệt may Việt Nam sang châu Âu đã tăng lên khoảng 3,2%. Đây là tín hiệu tích cực về chất lượng tăng trưởng vì lợi thế đến từ năng lực sản xuất và mối quan hệ với khách hàng thay vì yếu tố ngắn hạn.

Canada cũng đang trở thành động lực mới. Doanh thu tại thị trường này đạt 241 tỷ đồng trong Q2, tăng 52% so với cùng kỳ và đạt 403 tỷ đồng sau 6 tháng, tăng 47%. Sự gia tăng chủ yếu đến từ việc Haddad đẩy mạnh nhập khẩu cho hệ thống cửa hàng tại Canada. Trong khi đó, thị trường Mỹ vẫn chiếm tỷ trọng lớn nhưng doanh thu chỉ tăng khoảng 5%, phản ánh nhu cầu tiêu dùng tại đây chưa cải thiện mạnh.

Một điểm tích cực khác là biên lợi nhuận đã phục hồi sau quý đầu năm khá yếu. Biên gộp Q2-FY26 đạt 14,6%, tăng khoảng 2,47 điểm phần trăm so với mức 12,1% trong Q1 và gần như tương đương cùng kỳ. Chi phí bán hàng và quản lý doanh nghiệp cũng được kiểm soát quanh 6% doanh thu, nằm trong vùng mục tiêu 6%-6,5%. Điều này cho thấy tăng trưởng lợi nhuận trong quý chủ yếu đến từ hoạt động kinh doanh cốt lõi hơn là phụ thuộc vào các khoản thu nhập bất thường.

Triển vọng ngắn hạn vẫn có cơ sở duy trì tích cực khi quý 3 thường là mùa cao điểm của ngành dệt may. Riêng hai tháng 7 và 8/2026, doanh thu TNG đã đạt 2.366 tỷ đồng, tăng 26% so với cùng kỳ. Dự phóng Q3-FY26 cho thấy doanh thu có thể đạt khoảng 3.272 tỷ đồng, tăng 24%, trong khi lợi nhuận sau thuế đạt khoảng 153 tỷ đồng, tăng 32%. TNG cũng đã chốt giá nguyên liệu cho các đơn hàng năm 2026 và tiếp tục đẩy mạnh tự động hóa ở nhiều công đoạn sản xuất, qua đó hỗ trợ năng suất và giảm bớt áp lực từ xu hướng giảm giá bán.

Tuy nhiên, tăng trưởng của TNG không hoàn toàn không có đánh đổi. Số ngày phải thu đã tăng lên 46 ngày, cao hơn 6 ngày so với cùng kỳ do doanh nghiệp chủ động kéo dài thời gian tín dụng cho khách hàng để nhận thêm đơn hàng. Hàng tồn kho cũng tăng lên 1.860 tỷ đồng, chủ yếu phục vụ kế hoạch sản xuất cho mùa cao điểm. Đây là diễn biến hợp lý về mặt kinh doanh, nhưng đồng thời khiến nhu cầu vốn lưu động tăng và cần tiếp tục theo dõi khả năng chuyển hóa doanh thu thành dòng tiền.

Rủi ro đáng chú ý hơn nằm ở đòn bẩy tài chính. Lãi suất bình quân các khoản vay ngắn hạn đã tăng từ khoảng 3% lên 4,5% trong nửa đầu năm 2026, trong khi vốn vay chiếm khoảng 55% tổng nguồn vốn. Chính vì vậy, dù dự báo doanh thu năm 2026 được điều chỉnh tăng đáng kể, mức tăng kỳ vọng của lợi nhuận thấp hơn do chi phí lãi vay tạo thêm áp lực. Biên lợi nhuận gộp cả năm cũng được kỳ vọng quanh 13,6%, thấp hơn mức 14,2% của năm 2025, cho thấy tăng trưởng doanh thu chưa đồng nghĩa với biên lợi nhuận mở rộng.

Nhìn tổng thể, câu chuyện đáng theo dõi ở TNG trong các quý tới là khả năng tiếp tục giành thêm thị phần tại châu Âu và Canada, trong khi duy trì biên lợi nhuận và kiểm soát vốn lưu động. Việc doanh thu tăng mạnh ngay cả khi nhu cầu tại một số thị trường lớn còn yếu cho thấy năng lực cạnh tranh của doanh nghiệp đang được cải thiện. Ngược lại, nếu lãi suất duy trì ở mức cao, các khoản phải thu tiếp tục kéo dài hoặc nhu cầu dệt may toàn cầu suy yếu hơn kỳ vọng, tốc độ tăng lợi nhuận có thể không theo kịp doanh thu.

Nhà đầu tư quan tâm đến cổ phiếu này có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

Theo dõi TNG