TNG: Đón sóng đơn hàng cuối năm, kỳ vọng bứt phá

Trong quý IV/2026, TNG được hỗ trợ bởi đà tăng trưởng doanh thu, khả năng mở rộng thị phần tại các thị trường xuất khẩu trọng điểm và hiệu quả cải thiện năng suất sản xuất. Với đặc thù ngành dệt may bước vào giai đoạn cao điểm giao hàng cuối năm, TNG có cơ sở duy trì quy mô doanh thu lớn, đồng thời tạo nền tảng tăng trưởng cho năm 2027 thông qua việc củng cố quan hệ với các khách hàng quốc tế.

Đà tăng trưởng doanh thu tạo nền tảng cho quý IV:

Lũy kế 9T2026, TNG ghi nhận doanh thu 8.094 tỷ đồng, hoàn thành 85,2% kế hoạch doanh thu cả năm là 9.500 tỷ đồng. Riêng quý III, doanh thu đạt 3.228 tỷ đồng, tăng 22,6% so với cùng kỳ. Trong đó, tháng 9 đóng góp 856 tỷ đồng, tăng 13,9%. Kết quả này cho thấy hoạt động sản xuất và giao hàng của doanh nghiệp duy trì đà tăng trưởng tích cực, tạo nền tảng thuận lợi để bước vào quý kinh doanh cuối năm.

Để hoàn thành kế hoạch doanh thu năm 2026, TNG cần ghi nhận thêm 1.406 tỷ đồng trong quý IV, tương đương khoảng 43,6% doanh thu quý III. Với quy mô doanh thu đã đạt được trong ba quý đầu năm và đặc thù đơn hàng dệt may tập trung giao hàng vào nửa cuối năm, mục tiêu hoàn thành kế hoạch doanh thu có cơ sở khả thi. Nếu duy trì được tốc độ tăng trưởng hiện tại, doanh thu cả năm có thể vượt kế hoạch, qua đó củng cố kỳ vọng về quy mô hoạt động của doanh nghiệp trong chu kỳ tiếp theo.

Thị trường xuất khẩu tiếp tục mở rộng, châu Âu và Canada là động lực chính:

Trong 9T2026, tổng kim ngạch xuất khẩu của Việt Nam đạt 434,30 tỷ USD, tăng 24,5% so với cùng kỳ. Riêng xuất khẩu dệt may đạt khoảng 30,32 tỷ USD, tăng 1,9%, trong đó thị trường Mỹ chiếm khoảng 45,9% với kim ngạch gần 13,92 tỷ USD, tăng 3,2%. Dù tốc độ tăng trưởng của toàn ngành dệt may còn khiêm tốn, sự cải thiện của hoạt động thương mại quốc tế vẫn tạo môi trường thuận lợi cho các doanh nghiệp có khả năng giành đơn hàng và mở rộng thị phần.

Đối với TNG, châu Âu đang là thị trường đóng góp quan trọng vào tăng trưởng. Trong quý II/2026, doanh thu dệt may tại thị trường này đạt 1.203 tỷ đồng, chiếm khoảng 41,4% doanh thu dệt may và tăng 27% so với cùng kỳ. Thị trường Canada cũng ghi nhận diễn biến tích cực khi doanh thu quý II đạt 241 tỷ đồng, tăng 52%, lũy kế 6 tháng đạt 403 tỷ đồng, tăng 47%. Trong khi đó, thị trường Mỹ đóng góp 1.180 tỷ đồng trong quý II, tương đương khoảng 37,6% doanh thu dệt may.

Cơ cấu thị trường cho thấy TNG đang có động lực tăng trưởng từ nhiều khu vực, trong đó châu Âu đóng vai trò chủ lực về quy mô, còn Canada nổi bật về tốc độ tăng trưởng. Việc mở rộng doanh thu tại các thị trường hiện hữu giúp doanh nghiệp tận dụng tốt hơn năng lực sản xuất, đồng thời tạo dư địa gia tăng quy mô đơn hàng trong những quý tiếp theo.

Quan hệ với khách hàng lớn mở ra dư địa tăng trưởng năm 2027

Bên cạnh kết quả kinh doanh hiện tại, việc TNG làm việc với các khách hàng lớn như Haddad và IFG tại Mỹ để trao đổi về đơn hàng và định hướng hợp tác từ năm 2027 là tín hiệu tích cực đối với triển vọng dài hạn.

Nếu các cuộc trao đổi được chuyển hóa thành hợp đồng cụ thể, TNG có thể chủ động hơn trong việc xây dựng kế hoạch sản xuất, bố trí lao động và sử dụng công suất cho năm tiếp theo. Nguồn đơn hàng ổn định cũng tạo điều kiện để doanh nghiệp duy trì quy mô doanh thu sau mùa cao điểm cuối năm, thay vì phụ thuộc quá lớn vào các đơn hàng ngắn hạn.

Biên lợi nhuận cải thiện

Biên lợi nhuận gộp của TNG đã phục hồi lên khoảng 14,6% trong quý II/2026, cải thiện so với mức 12,1% của quý I. Tỷ lệ chi phí bán hàng và quản lý doanh nghiệp trên doanh thu cũng được duy trì trong vùng 6-6,5%. Những diễn biến này tạo nền tảng để doanh nghiệp chuyển hóa tăng trưởng doanh thu thành lợi nhuận tốt hơn trong nửa cuối năm.

Trong bối cảnh ngành dệt may có tính cạnh tranh cao và dư địa tăng giá bán không phải lúc nào cũng lớn, cải thiện năng suất và kiểm soát chi phí sản xuất là hướng đi quan trọng để bảo vệ biên lợi nhuận. Nếu sản lượng tiếp tục tăng cùng với hiệu quả vận hành được duy trì, lợi nhuận của TNG có thể được hỗ trợ đồng thời từ tăng trưởng quy mô và cải thiện hiệu quả sản xuất.

Triển vọng hoàn thành kế hoạch và tăng trưởng trong chu kỳ tiếp theo

Với doanh thu 9 tháng đạt 8.094 tỷ đồng, TNG đang tiến gần mục tiêu doanh thu 9.500 tỷ đồng trong năm 2026. Triển vọng tăng trưởng còn được củng cố bởi diễn biến tích cực tại các thị trường châu Âu và Canada, khả năng mở rộng quan hệ với khách hàng quốc tế và dư địa cải thiện năng suất thông qua tự động hóa.

Ngoài ra, việc TNG được xếp vào Top 50 doanh nghiệp dẫn đầu ESG Việt Nam 2026, đồng thời là đại diện duy nhất của ngành dệt may trong danh sách theo công bố, góp phần củng cố hình ảnh doanh nghiệp trong mắt các đối tác quốc tế. Trong bối cảnh các thương hiệu thời trang ngày càng quan tâm đến tiêu chuẩn môi trường, trách nhiệm xã hội và tính minh bạch trong chuỗi cung ứng, việc đáp ứng các yêu cầu ESG có thể hỗ trợ TNG duy trì quan hệ khách hàng và nâng cao năng lực cạnh tranh trong dài hạn.

Rủi ro cần theo dõi

Rủi ro chính đối với TNG nằm ở khả năng duy trì biên lợi nhuận và kiểm soát nhu cầu vốn lưu động khi quy mô đơn hàng tăng.

Tỷ lệ tổng nợ trên vốn chủ sở hữu ở mức khoảng 219% tại cuối quý II/2026 khiến doanh nghiệp nhạy cảm với biến động lãi suất và chi phí tài chính. Đồng thời, số ngày phải thu bình quân tăng lên 46 ngày, trong khi hàng tồn kho đạt 1.860 tỷ đồng, có thể làm gia tăng áp lực dòng tiền nếu tốc độ thu hồi công nợ không theo kịp tăng trưởng doanh thu.

Bên cạnh đó, xuất khẩu dệt may toàn ngành tăng trưởng chậm hơn đáng kể so với tổng kim ngạch xuất khẩu của Việt Nam, cho thấy nhu cầu từ các thị trường chủ lực vẫn cần được theo dõi.

Góc nhìn đầu tư

Ở góc độ đầu tư, điểm cần tập trung trong thời gian tới là khả năng duy trì tăng trưởng doanh thu đồng thời cải thiện lợi nhuận thực chất. Diễn biến biên lợi nhuận gộp, chi phí tài chính và dòng tiền kinh doanh trong quý IV sẽ là những chỉ báo quan trọng để đánh giá chất lượng tăng trưởng của TNG. Nếu đơn hàng tiếp tục duy trì tích cực và hiệu quả vận hành được cải thiện, doanh nghiệp có cơ sở bước vào năm 2027 với nền tảng kinh doanh thuận lợi hơn.
1 Likes

14/10, Phó Thủ tướng Phạm Gia Túc cho biết rằng Việt Nam và Mỹ gần như đã hoàn tất các cuộc đàm phán về một thỏa thuận thương mại và Việt Nam đã gửi văn bản cuối cùng của thỏa thuận thương mại cho Mỹ.

Một số thông tin cũng cập nhật thêm thông tin tổng bí thư Tô Lâm đã được Mỹ mời tham dự hội nghị thượng đỉnh G20 tại Florida vào tháng 12, qua đó kỳ vọng rằng một thỏa thuận thương mãi song phương có thể được ký kết vào thời điểm đó.

Nếu một hiệp định thương mại song phương giữa Mỹ và Việt Nam chính thức được ký kết sẽ gỡ bỏ được áp lực rất lớn về thuế quan vốn đã đè nặng lên nền kinh tế trong nước từ tháng 4/2025. Qua đó nhiều doanh nghiệp có tỷ trọng suất khẩu sang Mỹ lớn nhiều khả năng được định giá lại khi rủi ro lớn nhất về thuế quan qua đi.

Những ngành có nhiều dư địa được định giá lại là xuất khẩu và bất động sản khu công nghiệp. Một số cổ phiếu có tỷ trọng xuất khẩu sang Mỹ cao nhiều khả năng được hưởng lợi như MSH, TNG, TCM, CSM, VHC.

1 Likes

TNG: Doanh thu tăng mạnh, nhưng điểm đáng chú ý lại nằm ở biên lợi nhuận

CTCP Đầu tư và Thương mại TNG (TNG) đang có một quý kinh doanh khá tích cực khi doanh thu tăng hơn 22% và lợi nhuận sau thuế tăng gần 30%. Tuy nhiên, điểm quan trọng hơn không nằm ở tốc độ tăng doanh thu, mà ở việc biên lợi nhuận đã bắt đầu phục hồi sau giai đoạn chịu sức ép. Đây mới là biến số quyết định TNG có thể duy trì đà tăng lợi nhuận trong những quý tới hay không.

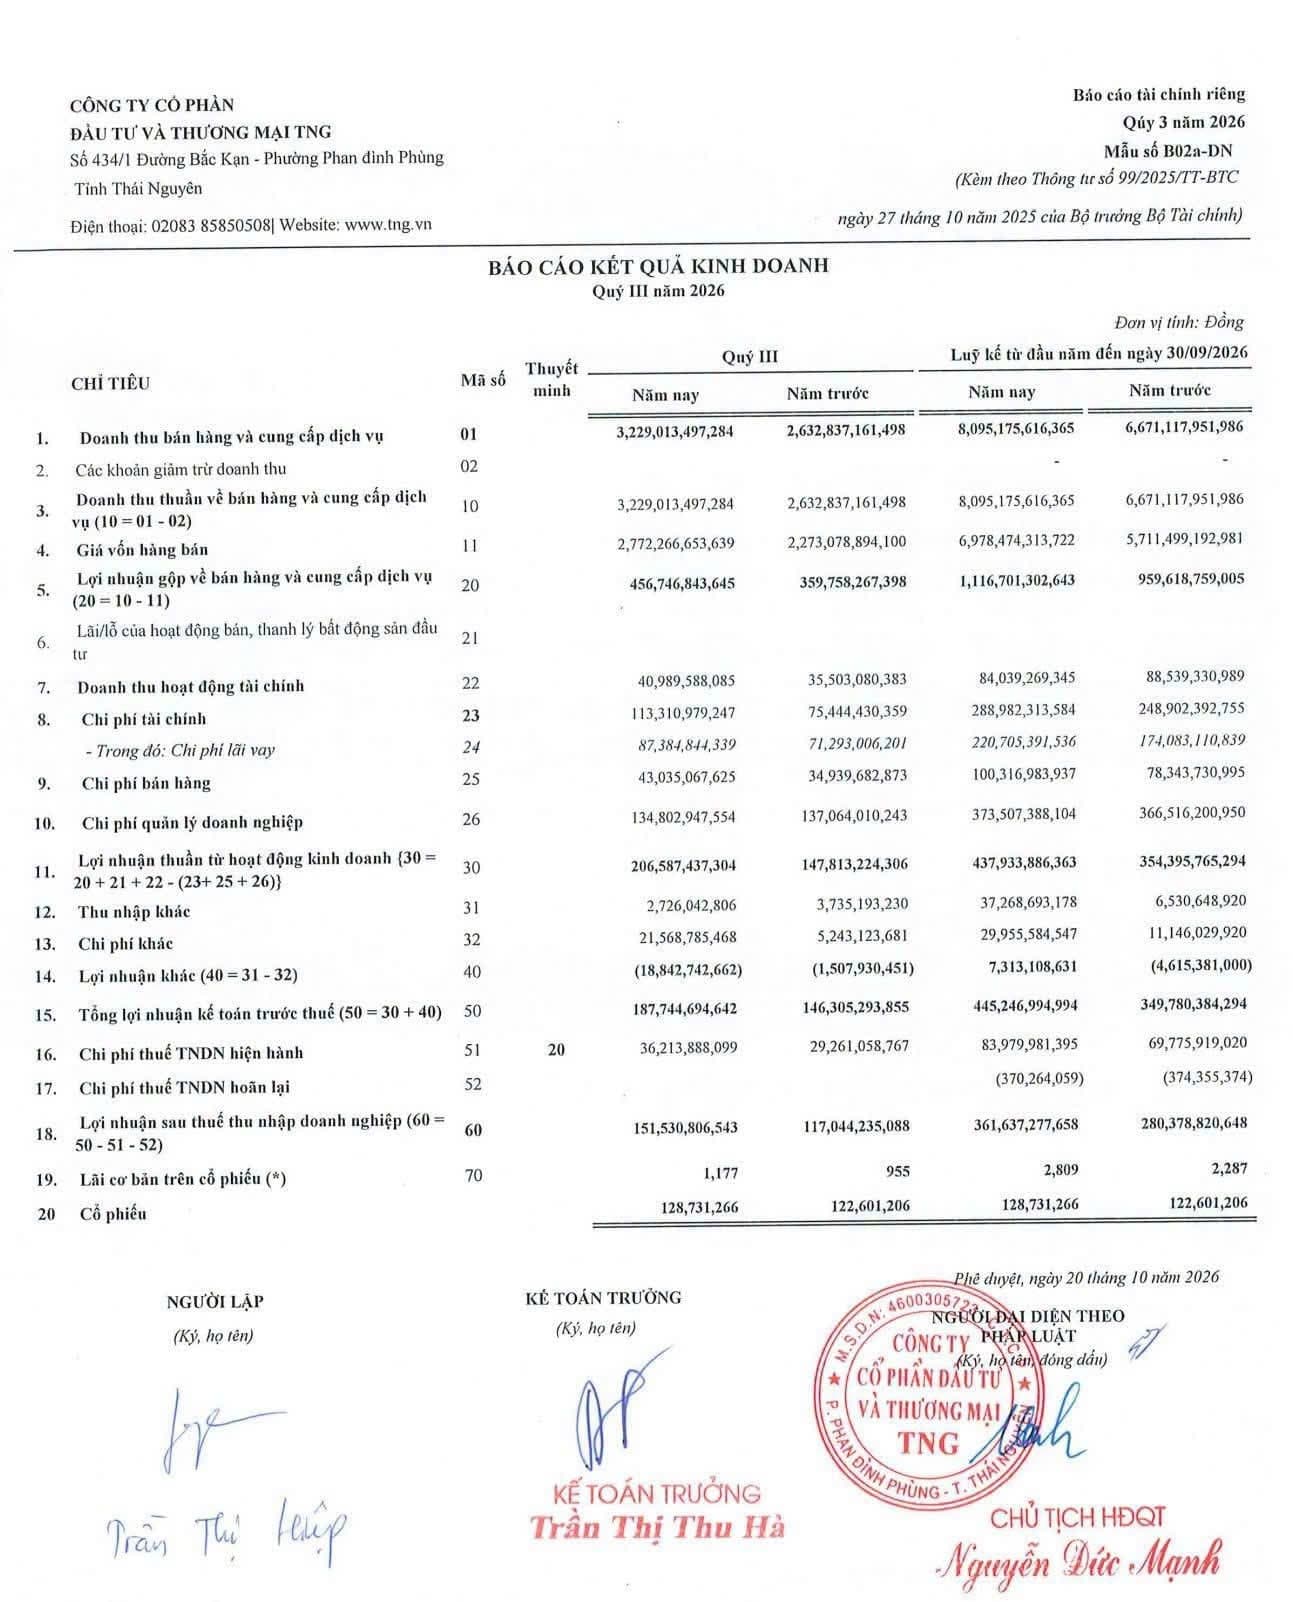
Trong quý 3/2026, doanh thu TNG đạt 3.229 tỷ đồng, tăng 22,6% so với cùng kỳ. Biên lợi nhuận gộp cải thiện từ 13,7% lên 14,1%, giúp lợi nhuận gộp tăng 27%. Đáng chú ý hơn, lợi nhuận từ hoạt động kinh doanh tăng gần 40%, lên 206,6 tỷ đồng, trong khi biên hoạt động tăng từ 5,6% lên 6,4%. Lợi nhuận sau thuế đạt 151,5 tỷ đồng, tăng 29,5%.

Điều này cho thấy tăng trưởng của TNG trong quý 3 không chỉ đến từ việc bán được nhiều hàng hơn. Khi doanh thu tăng 22,6% nhưng lợi nhuận hoạt động tăng gần 40%, phần lợi nhuận tạo ra trên mỗi đồng doanh thu đã tốt hơn. Đây là thay đổi đáng chú ý nhất bởi với doanh nghiệp may mặc, tăng đơn hàng chỉ thực sự có giá trị khi doanh nghiệp giữ được giá bán và kiểm soát tốt chi phí sản xuất.

Tuy nhiên, nếu nhìn rộng ra 9 tháng, bức tranh chưa hoàn toàn thuận lợi. Doanh thu đạt 8.095 tỷ đồng, tăng 21,3% và đã tương đương 87% mức dự kiến cho cả năm. Lợi nhuận sau thuế đạt 361,6 tỷ đồng, tăng 29%. Nhưng biên lợi nhuận gộp 9 tháng vẫn giảm từ 14,4% xuống 13,8%, cho thấy sự cải thiện trong quý 3 mới chỉ là bước đầu chứ chưa đủ để khẳng định biên lợi nhuận đã trở lại mức cao bền vững.

Đây cũng là điểm khiến triển vọng quý 4 cần được nhìn thận trọng hơn. TNG có cơ sở để duy trì mức doanh thu cao khi kết quả 9 tháng đã tiến khá gần kế hoạch cả năm, nhưng quý 4 thường là giai đoạn thấp điểm của ngành may mặc. Vì vậy, câu hỏi lớn không còn là doanh thu có tăng hay không, mà là biên lợi nhuận có giữ được mức cải thiện của quý 3 trong môi trường sản lượng thấp hơn hay không.

Một điểm tích cực khác là hàng tồn kho cuối quý 3 giảm 27,6% so với quý trước, xuống còn khoảng 1.383 tỷ đồng. Điều này giúp giảm áp lực vốn bị giữ trong hàng hóa. Ngược lại, khoản phải thu khách hàng tăng 12% lên gần 1.696 tỷ đồng, cho thấy một phần vốn lưu động đang chuyển từ tồn kho sang các khoản khách hàng chưa thanh toán.

Rủi ro đáng chú ý nhất hiện nay vẫn nằm ở chi phí tài chính. Trong quý 3, chi phí tài chính tăng hơn 50%, trong đó riêng chi phí lãi vay tăng 22,6%. Nếu lãi vay tiếp tục tăng trong khi quý 4 bước vào mùa thấp điểm, phần cải thiện từ hoạt động kinh doanh có thể bị bào mòn.

Nhìn tổng thể, câu chuyện của TNG đang chuyển từ “tăng trưởng đơn hàng” sang “tăng trưởng có đi kèm cải thiện biên lợi nhuận hay không”. Quý 3 đã cho tín hiệu tích cực, nhưng để luận điểm này mạnh hơn, TNG cần giữ được biên lợi nhuận trong quý 4 và kiểm soát tốt chi phí tài chính. Nếu hai yếu tố này duy trì thuận lợi, tăng trưởng lợi nhuận sẽ có chất lượng hơn thay vì chỉ dựa vào mở rộng doanh thu.

Nhà đầu tư muốn tham khảo vùng giá tích sản và mức giá mục tiêu của TNG có thể liên hệ qua thông tin trên trang tiểu sử.

Doanh thu vẫn tăng trưởng tốt, nhưng biên lợi nhuận gộp chưa cải thiện nhiều, trong khi chi phí tài chính và chi phí quản lý đang tạo áp lực đáng kể.

Điểm tích cực là lợi nhuận sau thuế tăng nhanh hơn doanh thu. Tuy nhiên, cần phân biệt tăng trưởng lợi nhuận với sự cải thiện hiệu quả kinh doanh cốt lõi: lợi nhuận còn chịu tác động của chi phí bán hàng, quản lý và tài chính.

P/E hiện tại TNG quanh 5.x trung bình lịch sử 8.x.

TNG: Đơn hàng đã kín đến hết quý I/2027, tăng trưởng 2027 sẽ đến từ đâu?

Điểm đáng chú ý nhất ở Công ty Cổ phần Đầu tư và Thương mại TNG (TNG) lúc này không nằm ở kết quả 9 tháng đã qua, mà là độ rõ của đơn hàng cho năm 2027. Doanh nghiệp đã chốt đơn đến hết quý I/2027, khách hàng mới bắt đầu đóng góp đáng kể và công suất tiếp tục được mở rộng. Câu hỏi quan trọng hơn là tăng trưởng này có đủ chất lượng để bù lại áp lực đầu tư lớn và nợ vay có thể tăng trở lại hay không.

Một trong những thay đổi rõ nhất đến từ MGF, khách hàng mới sản xuất sản phẩm Victoria’s Secret. Trong 9 tháng năm 2026, khách hàng này đã mang về khoảng 138 tỷ đồng doanh thu và gần như sử dụng toàn bộ công suất của một nhà máy tại Việt Thái. TNG kỳ vọng doanh thu từ MGF có thể tăng lên khoảng 300 tỷ đồng. Điều này cho thấy tăng trưởng năm tới không chỉ dựa vào khách hàng hiện hữu mà đã bắt đầu có thêm nguồn đơn hàng mới.

Haddad và Columbia cũng đang tăng đơn hàng, trong đó nhu cầu được hỗ trợ bởi World Cup tổ chức tại Bắc Mỹ. Tuy nhiên, điểm đáng chú ý hơn một sự kiện ngắn hạn là TNG đã có đơn hàng đến hết quý I/2027. Trong bối cảnh tồn kho của nhiều hãng thời trang đang ở mức thấp và đơn hàng có xu hướng dịch chuyển về Việt Nam, doanh nghiệp có cơ sở đặt mục tiêu doanh thu năm 2027 tiếp tục tăng hai chữ số.

Động lực thứ hai nằm ở năng suất và công suất. TNG dự kiến đầu tư khoảng 500 tỷ đồng vào nhà máy Đại Từ 2 với 32 chuyền may, trước mắt vận hành 20 chuyền để phục vụ Haddad và Columbia. Song song đó, khoảng 300 tỷ đồng sẽ được đầu tư cho máy móc, bao gồm thiết bị tại Đại Từ 2. Các nhà máy bán tự động hiện giúp năng suất tăng khoảng 10% so với trước đầu tư.

Đây mới là điểm có thể quyết định chất lượng tăng trưởng. Nếu doanh thu tăng nhờ thêm đơn hàng trong khi năng suất lao động được cải thiện, TNG không chỉ mở rộng quy mô mà còn có cơ hội cải thiện biên lợi nhuận. Tại châu Âu, đơn hàng Decathlon hiện vẫn ổn định do nhóm sản phẩm có tính thiết yếu và mức giá phù hợp, giúp giảm phần nào rủi ro phụ thuộc vào một thị trường duy nhất.

Nhưng tăng trưởng này cũng có cái giá của nó. Dư nợ vay cuối tháng 9/2026 khoảng 4.000 tỷ đồng và có khả năng tăng trở lại trong năm 2027 do TNG ưu tiên dùng vốn vay cho đầu tư thay vì phát hành thêm cổ phiếu. Vì vậy, nếu đơn hàng không tăng tương ứng với công suất mới hoặc biên lợi nhuận cải thiện chậm hơn kỳ vọng, chi phí tài chính có thể trở thành yếu tố làm giảm chất lượng lợi nhuận.

Riêng quý IV/2026, TNG dự kiến nhận lại khoảng 500.000 USD, tương đương 13 tỷ đồng, tiền thuế đối ứng từng ứng hỗ trợ khách hàng. Khoản này có thể hỗ trợ kết quả trong quý nhưng mang tính không thường xuyên, vì vậy không nên xem đây là động lực của hoạt động cốt lõi.

Nhìn sang năm 2027, câu chuyện của TNG khá rõ: đơn hàng đã có độ phủ tốt, khách hàng mới đang tăng đóng góp, công suất tiếp tục mở rộng và tự động hóa có thể giúp cải thiện năng suất. Biến số quan trọng nhất sẽ là tốc độ chuyển các khoản đầu tư mới thành doanh thu và lợi nhuận thực tế. Nếu công suất mới được lấp đầy nhanh và biên lợi nhuận cải thiện, tăng trưởng hai chữ số sẽ có chất lượng tốt hơn; ngược lại, nợ vay tăng nhanh hơn hiệu quả vận hành sẽ là rủi ro cần đặc biệt lưu ý.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và vùng giá phù hợp của TNG có thể liên hệ qua thông tin trên trang tiểu sử.