Top 10 ngân hàng có vốn điều lệ lớn nhất Việt Nam: Khối tư nhân đồng loạt bứt phá, HDBank dự kiến vượt mốc 72.000 tỷ đồng

, , , ,

Cùng với quy mô vốn điều lệ, các ngân hàng đang củng cố bộ đệm tài chính để mở rộng dư địa tăng trưởng dài hạn.

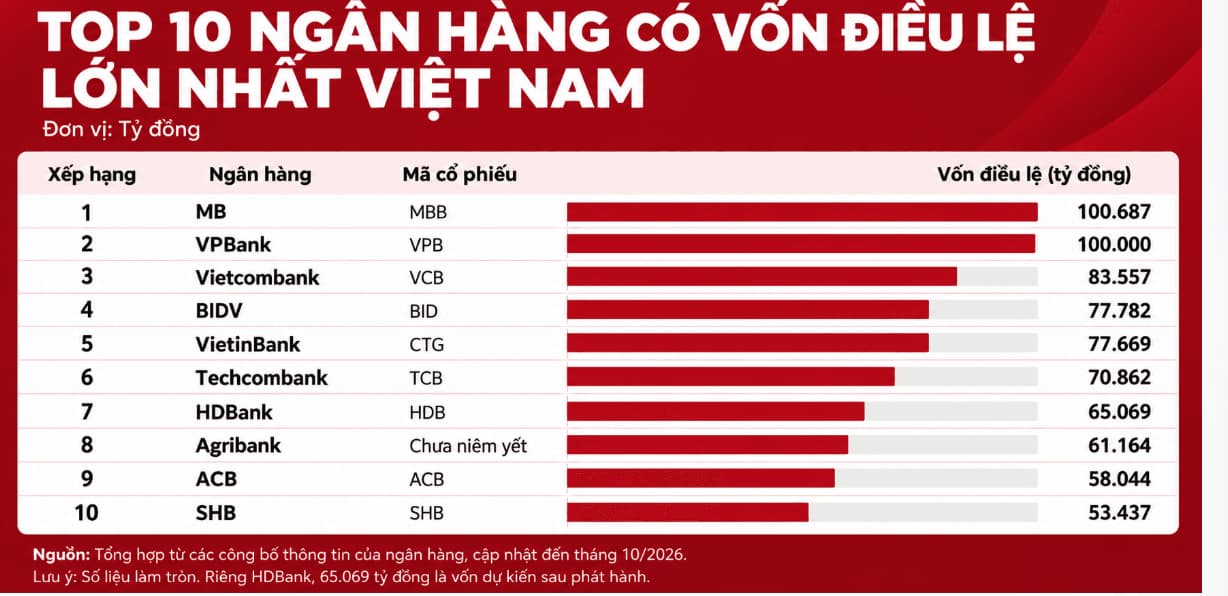
Ngành ngân hàng đang tích cực tăng vốn điều lệ để củng cố năng lực tài chính, mở rộng dư địa tín dụng và đáp ứng nhu cầu vốn ngày càng lớn của nền kinh tế. Trong đó, các nhà băng tư nhân như HDB, VPB, TCB là những đại diện nổi bật với kế hoạch tăng vốn quy mô hàng chục nghìn tỷ đồng. Top 10 ngân hàng dẫn đầu về vốn điều lệ tính hết tháng 10 bao gồm: MB, VPBank, Vietcombank, BIDV, VietinBank, Techcombank, Agribank, ACB, SHB và HDBank.

HDBank, VPBank và Techcombank đồng loạt tăng tốc

Thứ tự trong Top 10 ngân hàng có vốn điều lệ lớn nhất Việt Nam hiện tại chỉ mang tính tạm thời, khi nhiều nhà băng đang triển khai những phương án tăng vốn quy mô lớn, đặc biệt là nhóm tư nhân như HDBank, VPBank và Techcombank.

Cụ thể, HDBank đã được Ngân hàng Nhà nước chấp thuận tăng vốn điều lệ tối đa thêm khoảng 22.015 tỷ đồng, tương đương gần 44% so với mức hiện tại. Phương án kết hợp ba cấu phần gồm trả cổ tức bằng cổ phiếu, phát hành cổ phiếu và chào bán riêng lẻ cho nhà đầu tư chứng khoán chuyên nghiệp. Nếu hoàn tất cả 3 kế hoạch, vốn điều lệ của ngân hàng dự kiến tăng từ khoảng 50.053 tỷ đồng lên hơn 72.069 tỷ đồng.

Tại VPBank, sau khi đạt mốc 100.000 tỷ đồng, ngân hàng dự kiến chào bán riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài, đưa vốn điều lệ lên khoảng 106.244 tỷ đồng. Techcombank cũng đang triển khai phương án trả cổ tức bằng cổ phiếu tỷ lệ 50% và phát hành gần 30 triệu cổ phiếu ESOP, hướng tới quy mô vốn khoảng 106.593 tỷ đồng.

Ở nhóm Big4, Vietcombank tiếp tục kế hoạch tăng vốn từ quỹ dự trữ và chào bán riêng lẻ; BIDV chuẩn bị các đợt phát hành từ cổ tức và chào bán cho nhà đầu tư; VietinBank đang chờ phê duyệt tăng vốn từ lợi nhuận giữ lại. Agribank cũng có lộ trình bổ sung vốn hướng tới quy mô 81.328 tỷ đồng.

Bộ đệm vốn vững chắc, mở dư địa tăng trưởng dài hạn

Vốn điều lệ là một cấu phần quan trọng trong nền tảng vốn tự có của ngân hàng, góp phần bảo đảm khả năng hấp thụ rủi ro và duy trì hoạt động qua các chu kỳ kinh tế. Khi vốn tự có được bổ sung tương xứng với quy mô tài sản có rủi ro, ngân hàng có điều kiện củng cố tỷ lệ an toàn vốn (CAR), tạo dư địa mở rộng tín dụng và đầu tư trong dài hạn.
Số liệu bán niên 2026 cho thấy nhiều ngân hàng trong Top 10 vốn điều lệ duy trì nền tảng an toàn vốn vượt mốc 8% do NHNN quy định như: Techcombank công bố CAR theo Basel II đạt 15%; HDBank sở hữu CAR đạt 14,3%; VPBank duy trì CAR hợp nhất theo Basel II ở mức 13%; SHB ghi nhận CAR hợp nhất khoảng 12%. ACB có CAR hợp nhất theo Thông tư 14 đạt 11,8% sau chia cổ tức, trong khi Vietcombank ghi nhận 11,14% và đã áp dụng phương pháp tiêu chuẩn theo Basel III từ tháng 3/2026.

Đặc biệt, nền tảng vốn và khả năng sinh lời còn được phản ánh trong đánh giá của các tổ chức xếp hạng tín nhiệm. Điển hình như HDBank, ngày 29/9/2026, FiinRatings nâng xếp hạng tín nhiệm tổ chức phát hành dài hạn của ngân hàng từ A lên A+, triển vọng ổn định; đồng thời nâng đánh giá hồ sơ vốn và khả năng sinh lời lên mức rất tốt. Kết quả này ghi nhận năng lực tài chính của HDBank khi ngân hàng đang chuẩn bị mở rộng quy mô vốn và hoạt động kinh doanh. Ngoài ra, Techcombank cũng được FiinRatings xếp hạng AA-, cho thấy nền tảng tài chính của các nhà băng lớn tiếp tục nhận được sự ghi nhận từ các tổ chức đánh giá độc lập.

HDB: Tăng trưởng lợi nhuận vẫn mạnh, nhưng chất lượng tài sản là biến số cần theo dõi

Điểm đáng chú ý của Ngân hàng TMCP Phát triển TP.HCM (HDB) trong quý 3 không chỉ nằm ở mức tăng trưởng lợi nhuận cao so với cùng kỳ, mà là sự đối lập giữa hai xu hướng: quy mô tín dụng và đóng góp từ HDS đang kéo lợi nhuận đi lên, trong khi nợ nhóm 2 tăng nhanh có thể khiến chi phí dự phòng trở thành lực cản lớn hơn. Đây cũng là biến số quan trọng để đánh giá chất lượng tăng trưởng của HDB trong những quý tới.

Lợi nhuận trước thuế quý 3/2026 hiện được ước tính gần 6.600 tỷ đồng, tăng 39% so với cùng kỳ nhưng giảm khoảng 7% so với quý trước. Lũy kế 9 tháng có thể đạt gần 19.800 tỷ đồng, tăng 34% YoY. Việc lợi nhuận giảm QoQ không hẳn phản ánh hoạt động kinh doanh suy yếu, bởi quý 2 có nền thu nhập ngoài lãi khá cao, bao gồm khoảng 1.000 tỷ đồng lãi đánh giá lại khoản đầu tư vào HDS.

Nếu loại bỏ yếu tố nền này, động lực kinh doanh cốt lõi vẫn khá rõ. Quy mô tín dụng hợp nhất dự kiến tăng khoảng 48% YoY trong quý 3, riêng ngân hàng mẹ tăng 47%. Thu nhập ngoài lãi cũng có thể tăng 27% YoY nhờ HDS được hợp nhất từ quý 2. Điều này cho thấy tăng trưởng lợi nhuận không chỉ dựa vào một khoản thu bất thường, mà đang được hỗ trợ bởi việc mở rộng bảng cân đối và nguồn thu mới từ công ty chứng khoán.

Ở ngân hàng mẹ, cơ cấu tín dụng cũng tạo cơ sở để kỳ vọng thu nhập lãi tiếp tục được hỗ trợ. Cuối quý 2, tăng trưởng tín dụng đạt 17,9% từ đầu năm, trong đó tín dụng bán lẻ tăng 20,7% và các khoản vay dài hạn tăng 44%. NIM quý 2 cải thiện 32 điểm cơ bản lên 3,4%. Nếu cơ cấu cho vay này được duy trì, đây có thể tiếp tục là một trong những động lực hỗ trợ thu nhập lãi trong quý 4.

HDS là động lực thứ hai đáng theo dõi. Lợi nhuận trước thuế của HDS trong nửa đầu năm đạt hơn 1.500 tỷ đồng, gấp khoảng 4 lần cùng kỳ. Sau khi được tăng vốn, dư nợ cho vay ký quỹ tăng 230% từ đầu năm, thu nhập lãi thuần quý 2 tăng gấp 3 lần quý trước; hoạt động tư vấn và bảo lãnh phát hành cũng đóng góp khoảng 600 tỷ đồng. Nếu thị trường chứng khoán duy trì thanh khoản thuận lợi, HDS có thể tiếp tục bổ sung một nguồn tăng trưởng ngoài hoạt động ngân hàng truyền thống.

Tuy nhiên, điểm cần thận trọng nằm ở chất lượng tài sản. Dư nợ nhóm 2 đã tăng 113% QoQ trong quý 2, khiến HDB phải thoái một phần lãi dự thu và đồng thời làm tăng nguy cơ chuyển thành nợ xấu trong các quý sau. Sang quý 3, chi phí dự phòng được ước tính tăng 8% QoQ và 21% YoY. Vì vậy, tăng trưởng tín dụng cao chỉ thực sự có chất lượng nếu tốc độ hình thành nợ xấu được kiểm soát; ngược lại, phần thu nhập tăng thêm có thể bị hấp thụ bởi chi phí tín dụng cao hơn.

Trong quý 4, hai biến số đáng theo dõi nhất là diễn biến nợ nhóm 2 và khả năng duy trì NIM. Nếu nợ nhóm 2 hạ nhiệt trong khi tín dụng bán lẻ, cho vay dài hạn và HDS tiếp tục tăng trưởng, câu chuyện lợi nhuận của HDB sẽ có nền tảng thuyết phục hơn. Ngược lại, nếu nợ nhóm 2 tiếp tục chuyển thành nợ xấu và buộc ngân hàng tăng mạnh dự phòng, tốc độ tăng lợi nhuận có thể không phản ánh đầy đủ sức khỏe của hoạt động cốt lõi.

Nhìn tổng thể, HDB đang có lợi thế từ tăng trưởng tín dụng cao và việc mở rộng nguồn thu thông qua HDS. Tuy nhiên, yếu tố quyết định trong giai đoạn tới không còn đơn thuần là ngân hàng tăng trưởng nhanh đến đâu, mà là tăng trưởng đó tạo ra lợi nhuận với mức chi phí tín dụng như thế nào. Chất lượng tài sản vì vậy sẽ là thước đo quan trọng nhất để kiểm chứng độ bền của câu chuyện tăng trưởng trong quý 4.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của HDB có thể vào trang tiểu sử để nhận phân tích chi tiết.