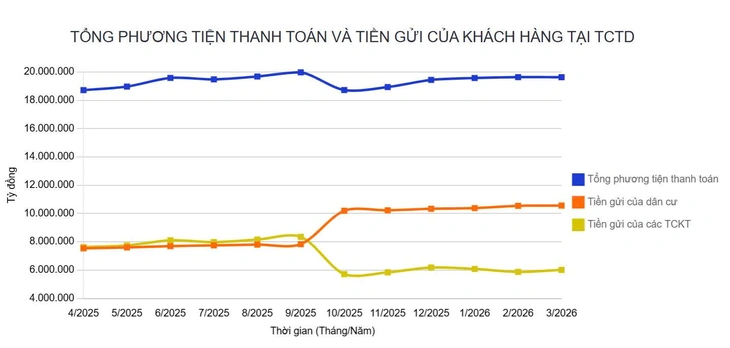
Bài nhận định hôm qua tôi đã có đề cập tới Xu hướng vĩ mô thế giới đang tích cực dần : Các cường quốc tiến tới 1 thỏa thuận hòa bình hoàn toàn, eo biển Hormuz mở lại, giá dầu giảm về 80 USD. Đây là yếu tố then chốt giúp CK toàn cầu khởi sắc
Về thị trường, thanh khoản 4.000 tỷ cho thấy tiền giờ cũng không mặn mà với chứng khoán lắm, cảm giác giống cuối 2024:
VNINDEX biến động Sideway biên độ rộng, có thể từ 100 - 150 điểm.
Cổ phiếu giảm sâu mua, tăng mạnh bán thường lại dễ có ăn hơn.
Tâm lý NĐT chán nản, mất niềm tin
Điều này thực tế không có gì mới lạ, TTCK đang mất đi tính đầu cơ, thay vào đó là một kênh tích lũy tài sản, biến động chậm.
Vậy thì tại sao tôi bảo là: “Dĩ dật đãi lao”, từ quan điểm một người trải qua nhiều chu kỳ lên xuống?
Ai là người mệt mỏi? - Tạo lập mệt, kinh tế mệt, NĐT ôm 100% cổ phiếu cũng mệt, bản thân người cầm tiền cũng mệt vì ôm tiền thì lạm phát, …
Ai là người nhàn nhạ? - Người cân bằng giữa cổ phiếu & tiền mặt, 40 - 50% trung hạn, 20 - 30% trading, 30% tiền mặt là một cơ cấu đủ an toàn để sống qua giai đoạn khó khăn.
Chuyển mạnh từ tư duy chủ yếu thu hút vốn sang tư duy phát triển nền tảng đầu tư chiến lược quốc gia; từ thu hút đầu tư theo địa giới hành chính sang thu hút theo cụm ngành, chuỗi giá trị và hệ sinh thái đổi mới sáng tạo; lấy chất lượng, hiệu quả, chuyển giao công nghệ, tham gia chuỗi cung ứng, giá trị gia tăng,… làm tiêu chí chủ yếu; chuyển dần từ ưu đãi theo đầu vào sang hỗ trợ gắn với kết quả thực hiện cam kết, bao gồm quản trị cả vòng đời dự án và kết nối với doanh nghiệp trong nước.
Ngành đầu tư công đang gặp khó khăn trong ngắn hạn khi tiến độ giải ngân trong 5 tháng đầu năm 2026 bị chậm so với kế hoạch (đạt 24%) chủ yếu do giá vậtliệu tăng, công tác giải phóng mặt
bằng chậm và vướng mắc về thủ tục đầu tư. Tuy nhiên, chúng tôi cho rằng triển vọng trong dài hạn vẫn khả quan và tiến độ giải ngân sẽ cải thiện trong các tháng cuối năm nhờ:
Dư địa tài khóa tích cực (Tỷ lệ nợ công/GDP giảm mạnh về khoảng 35,5% vào cuối năm 2025, nợ Chính phủ duy trì quanh 33–34% GDP và nghĩa vụ trả nợ ở mức an toàn, khoảng 19–20%
tổng thu ngân sách, và mặt bằng lãi suất TPCP ổn định).
Hành lang pháp lý dần gỡ bỏ các khó khăn về thủ tục đầu tư, giải phóng mặt bằng,huy động vốn từ trái phiếu, …
Các biện pháp quản trị rủi ro nhằm hạn chế tác động bất lợi từ biến động giá nguyên vật liệu bao gồm cơ chế điều chỉnh giá hoặc chia sẻ rủi ro tại một số hợp đồng, triển khai mô hình
open-book đối với một số dự án, mua sắm tập trung và chủ động kế hoạch dự trữ vậttư
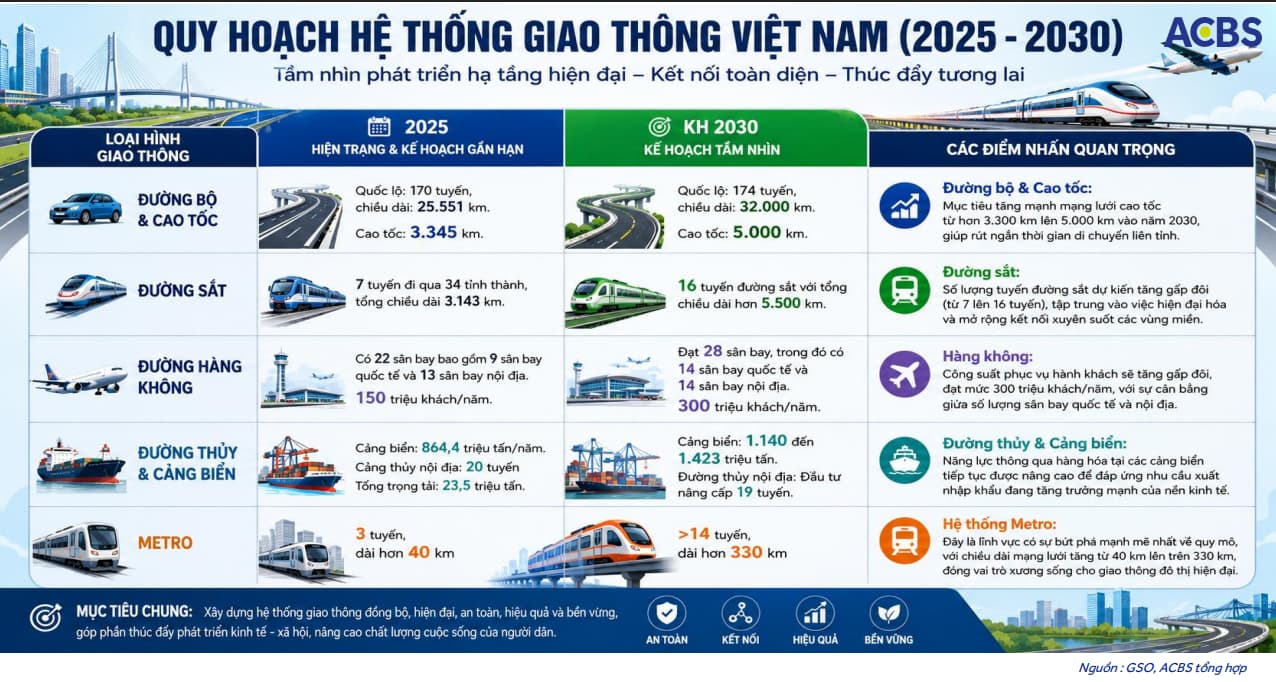
Theo quy hoạch giai đoạn 2026–2030, mạng lưới cao tốc Việt Nam dự kiến khoảng 8.923 km, trong đó ưu tiên đầu tư khoảng 6.591 km trước năm 2030. Hiện cả nước đã đưa vào khai thác khoảng 3.345 km và đang thi công thêm 1.252 km. Khi các dự án đang triển khai hoàn thành, tổng chiều dài cao tốc sẽ đạt khoảng 4.561 km, tạo cơ sở hướng tới mục tiêu hơn 5.000 km vào năm 2030 và trên 9.000 km vào năm 2050.
Thứ ba, thiết kế công cụ chính sách từ “ưu đãi đầu vào” sang “hỗ trợ theo kết quả”. Khu vực FDI chỉ được hưởng ưu đãi tối đa khi đạt các tiêu chí về chuyển giao công nghệ lõi, thành lập trung tâm R&D, tỷ lệ nội địa hóa, chuyển đổi xanh và lan tỏa giá trị. Tư duy này đi kèm cơ chế hậu kiểm và thu hồi ưu đãi nếu nhà đầu tư vi phạm cam kết.