Gò dầu Xa Mát hơn 40ha, nhận được 9,6 tỷ, còn đăng trên web là đấu giá thanh lý cây, khả năng cũng bán thu hồi được 8-9 tỷ nữa, tổng ~ 18 tỷ cho Gò Dầu Xa Mát (đợt 1!). Mình nghĩ cái này đã có quyết định thu hồi đền bù của tỉnh rồi, nên up public hợp lý.
Hiệp thạnh 500ha không rõ có QĐ chưa, nhưng đấu giá tìm đơn vị đếm cây, định giá vườn cây để thanh lý cho thấy cũng sắp đi vào đoạn quan trọng. Có QĐ rõ ràng cũng không muộn.
Mình xưa có làm bên mảng XD nên mấy web dauthau cũng biết bác, cũng soi khắp, nhưng ko phải thánh soi gì đâu, kk
Chúng tôi sử dụng phương pháp FCFF để định giá mảng cao su, qua đó giá mục tiêu của chúng tôi cho cổ phiếu TRC là 35.100 đồng/CP, đồng thời khuyến nghị khả quan dành cho cổ phiếu này.
Đúng dự báo, tận dụng bảo trì để kéo dài kiêng khem qua kỳ nghỉ lễ dài là phải nhập bù bất chấp giá cao nhỉ. Nhưng đoạn này phải đợi ghi nhận ở quý 4. Lại phải kiên nhẫn thêm rồi!
1500 ha của VSIP mà đền 2 tỷ/ha thì đã 3000 bn, sau đó còn 500ha Cầu Khởi, 500ha Bến Củi, toàn vệ tinh, kết nối hạ tầng như TPHCM Mộc bài cũng đang gấp rút hoàn thành năm sau, giá cao su nếu duy trì vùng này thì lãi mảng cao su quanh 400 tỷ/năm. Thế nên dòng $ họ vào rất mạnh.FDI, XNK của VN thì kỉ lục nữa, cũng cố cho chuyển đổi đất vàng trắng thành vàng ròng
Tổng lợi ích kinh tế của PHR trong dự án KCN của VSIP tính ra hiện giá thuần 4.7 tỷ lận. Bèo bèo đất Tây Ninh không lẽ không được 2/3 hoặc 3/4 số đó 2 năm nữa xong cái cao tốc thì giá lại là giá khác rồi.
Cao su đẳng cấp còn dư địa tăng 50% chỉ có thể là DRI: sơ hữu gần 9000ha cao su thu hoạch chính phẩm mủ - gần 70ha sầu riêng cho thu hoạch vụ chính trồng từ 2018, đã đang trồng mới hơn 500ha sầu riêng và Cafe sen lẫn từ 2025 - dự 2028 sẽ cho thu hoạch vụ đầu
DRI chỉ có cao su , tài sản đất không có giá trị gì vì đất của Lào , cổ tức rất thấp , TRC có 18.000 Ha riêng ở Tây Ninh có gần 9.000 Ha đất giá trị rất lớn , đang triển khai 1.000 Ha đất làm khu CN sắp tới triển khai 2.000 Ha nữa , tiền đền bù dự kiến gấp đôi vốn hóa hiện tại , cổ tức TRC trả rất cao , phân tích cho kỹ để đầu tư , DRI được cái thanh khoản cao nhưng lại ở Upcom
DRI cây già cỗi lắm rồi. Từ 2016 tới giờ chỗ other income không qua nổi 5 tỷ/năm,aka đã hơn 10 năm không có cây thanh lý,chuẩn bị thanh lý 4k ha. Năng suất đỉnh chỉ có 1.5 tấn/ha. Có năm other expense còn cao hơn other income. Gỗ bên Lào không có nhà máy chế biến giá thanh lý thấp,thậm chí với giá dầu diesel cao như hiện nay thì có khi DRI phải trả tiền cho người ta tới thanh lý cây:)) Còn sầu riêng thì coi lại,nếu là xuất khẩu hàng tươi thì rất dễ dính vụ được mùa mất giá. Hàng này không lưu trữ được,tới ngày thu hoạch mà giá rớt thì nói sao xui, giống như nuôi heo đến ngày xuất chuồng thì giá nào cũng phải bán vì càng để cãng lỗ tiền cám heo ấy.
Trước tôi cũng có follow mã này, tuy nhiên cũng do mấy yếu tố: năng suất 1 số khu rất cao, nhưng 1 số khu lại kém (ko đồng đều - fai chặt đi trồng lại) → nên bỏ follow.
Ý của bác bổ sung thêm 1 góc nhìn nữa tại sao cổ ko bứt mạnh.
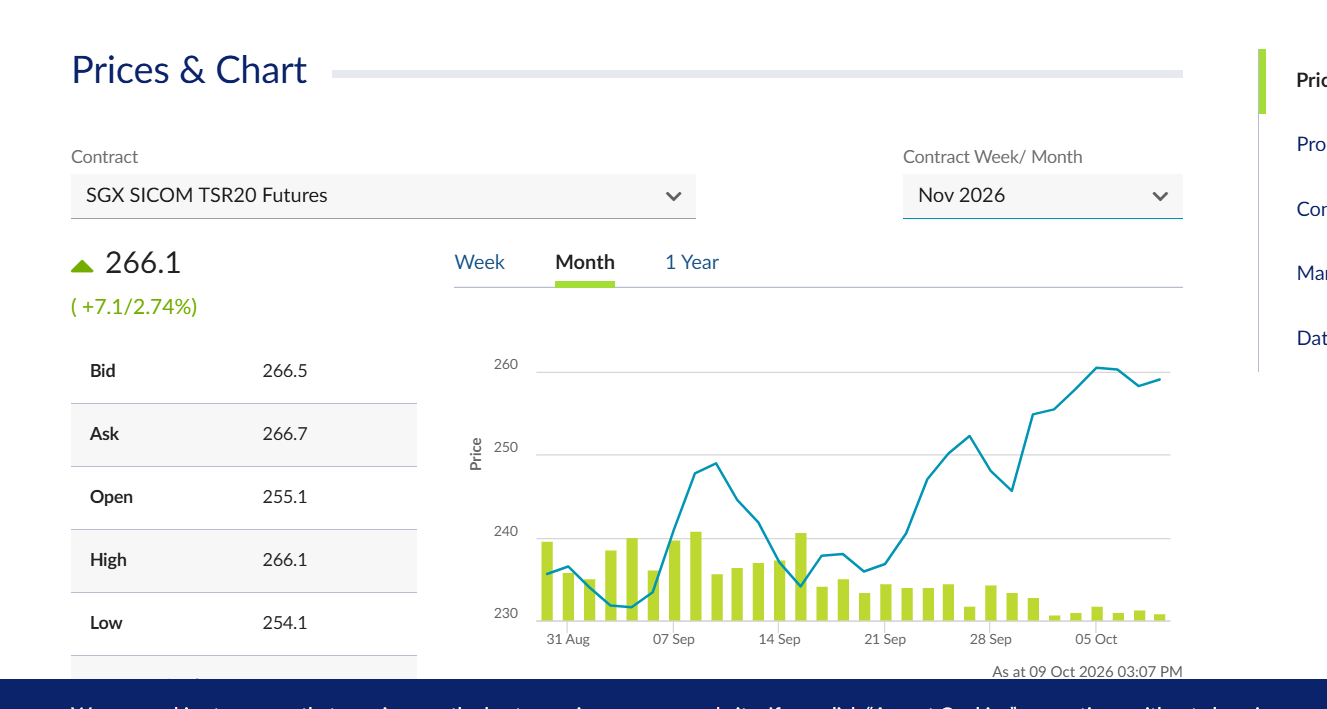
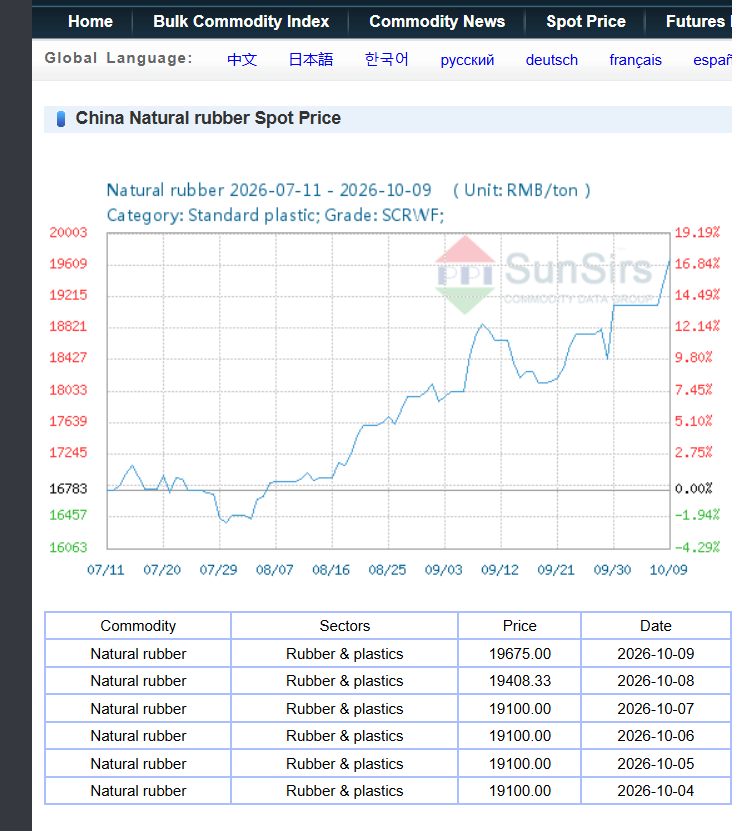


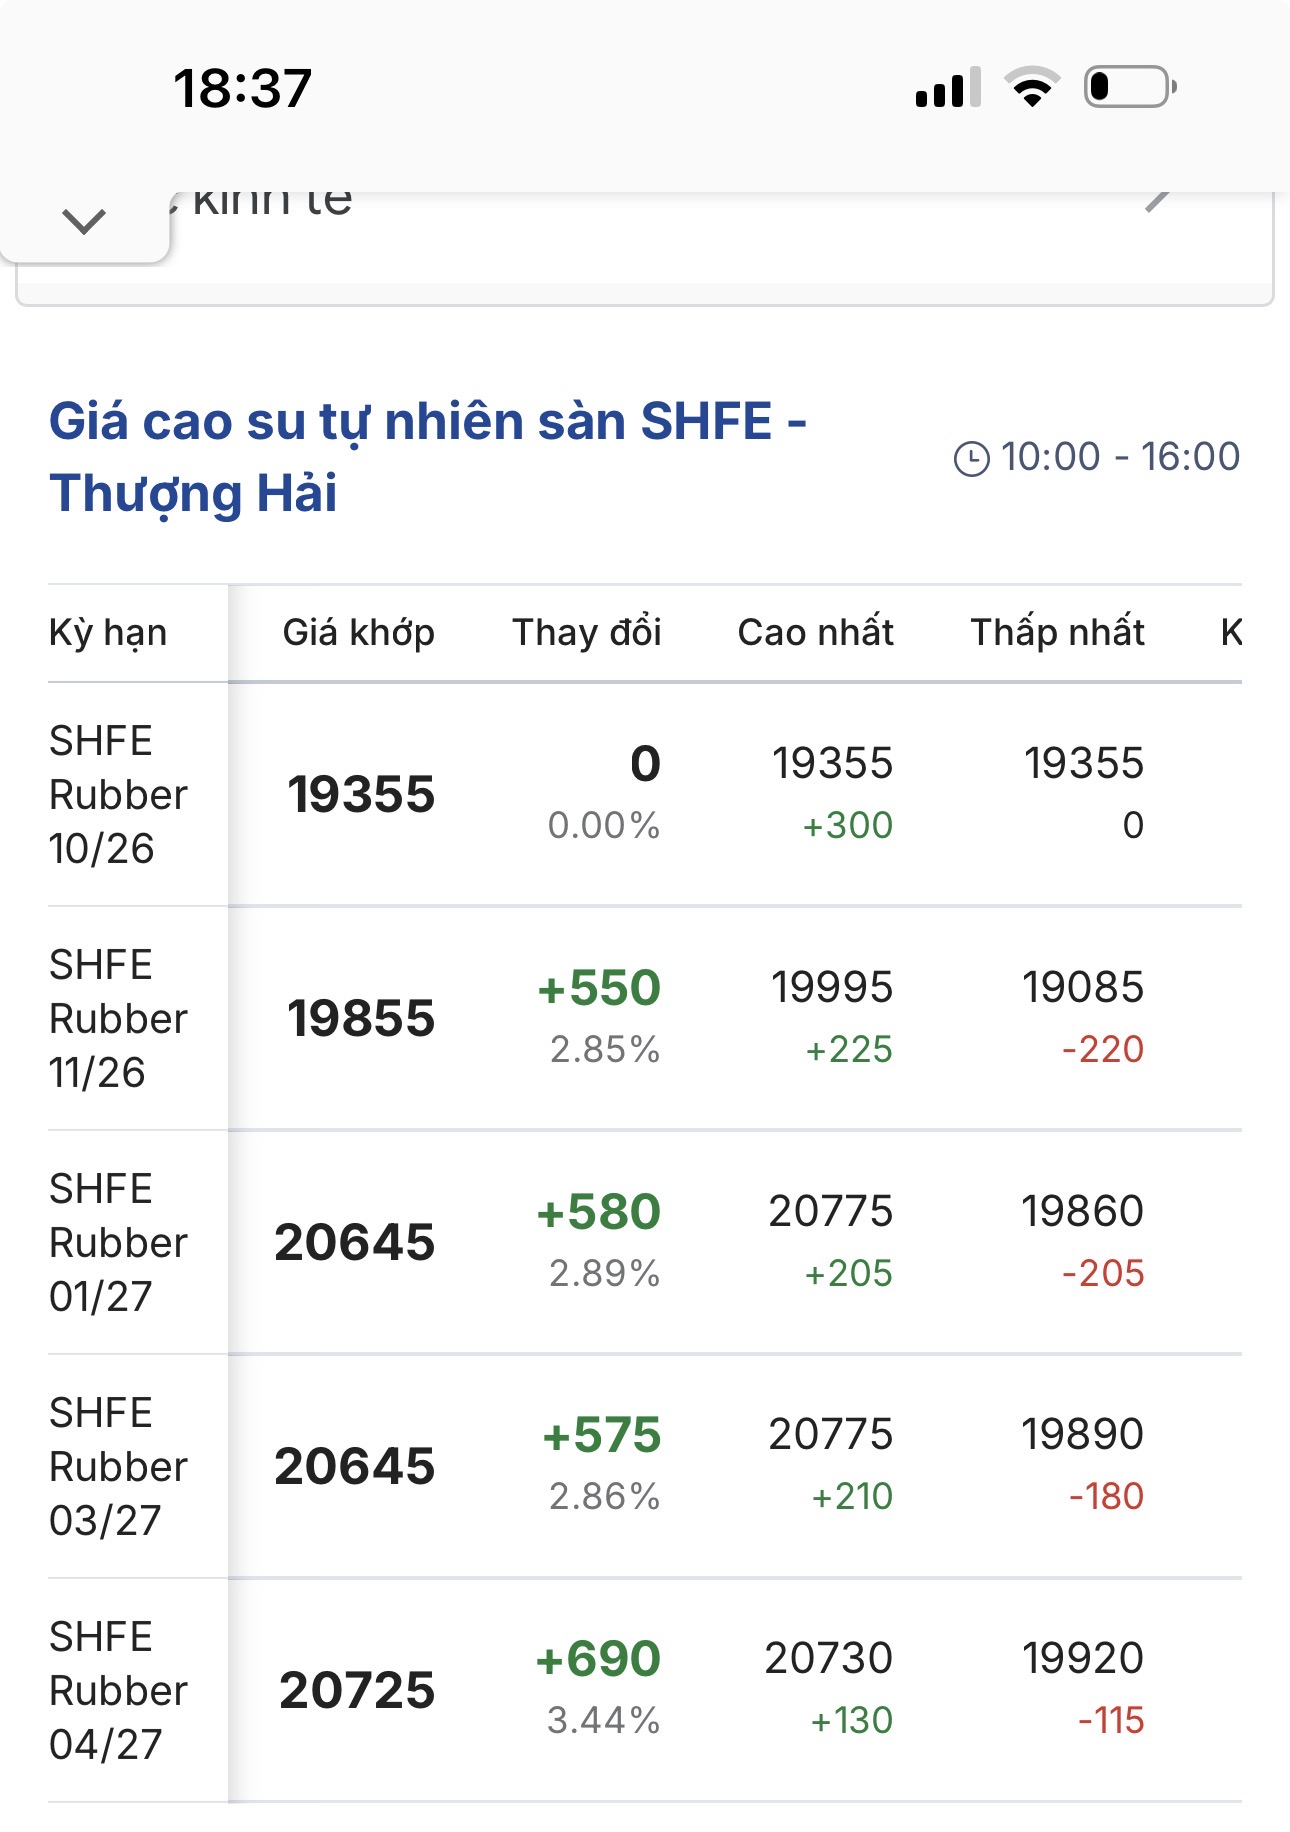
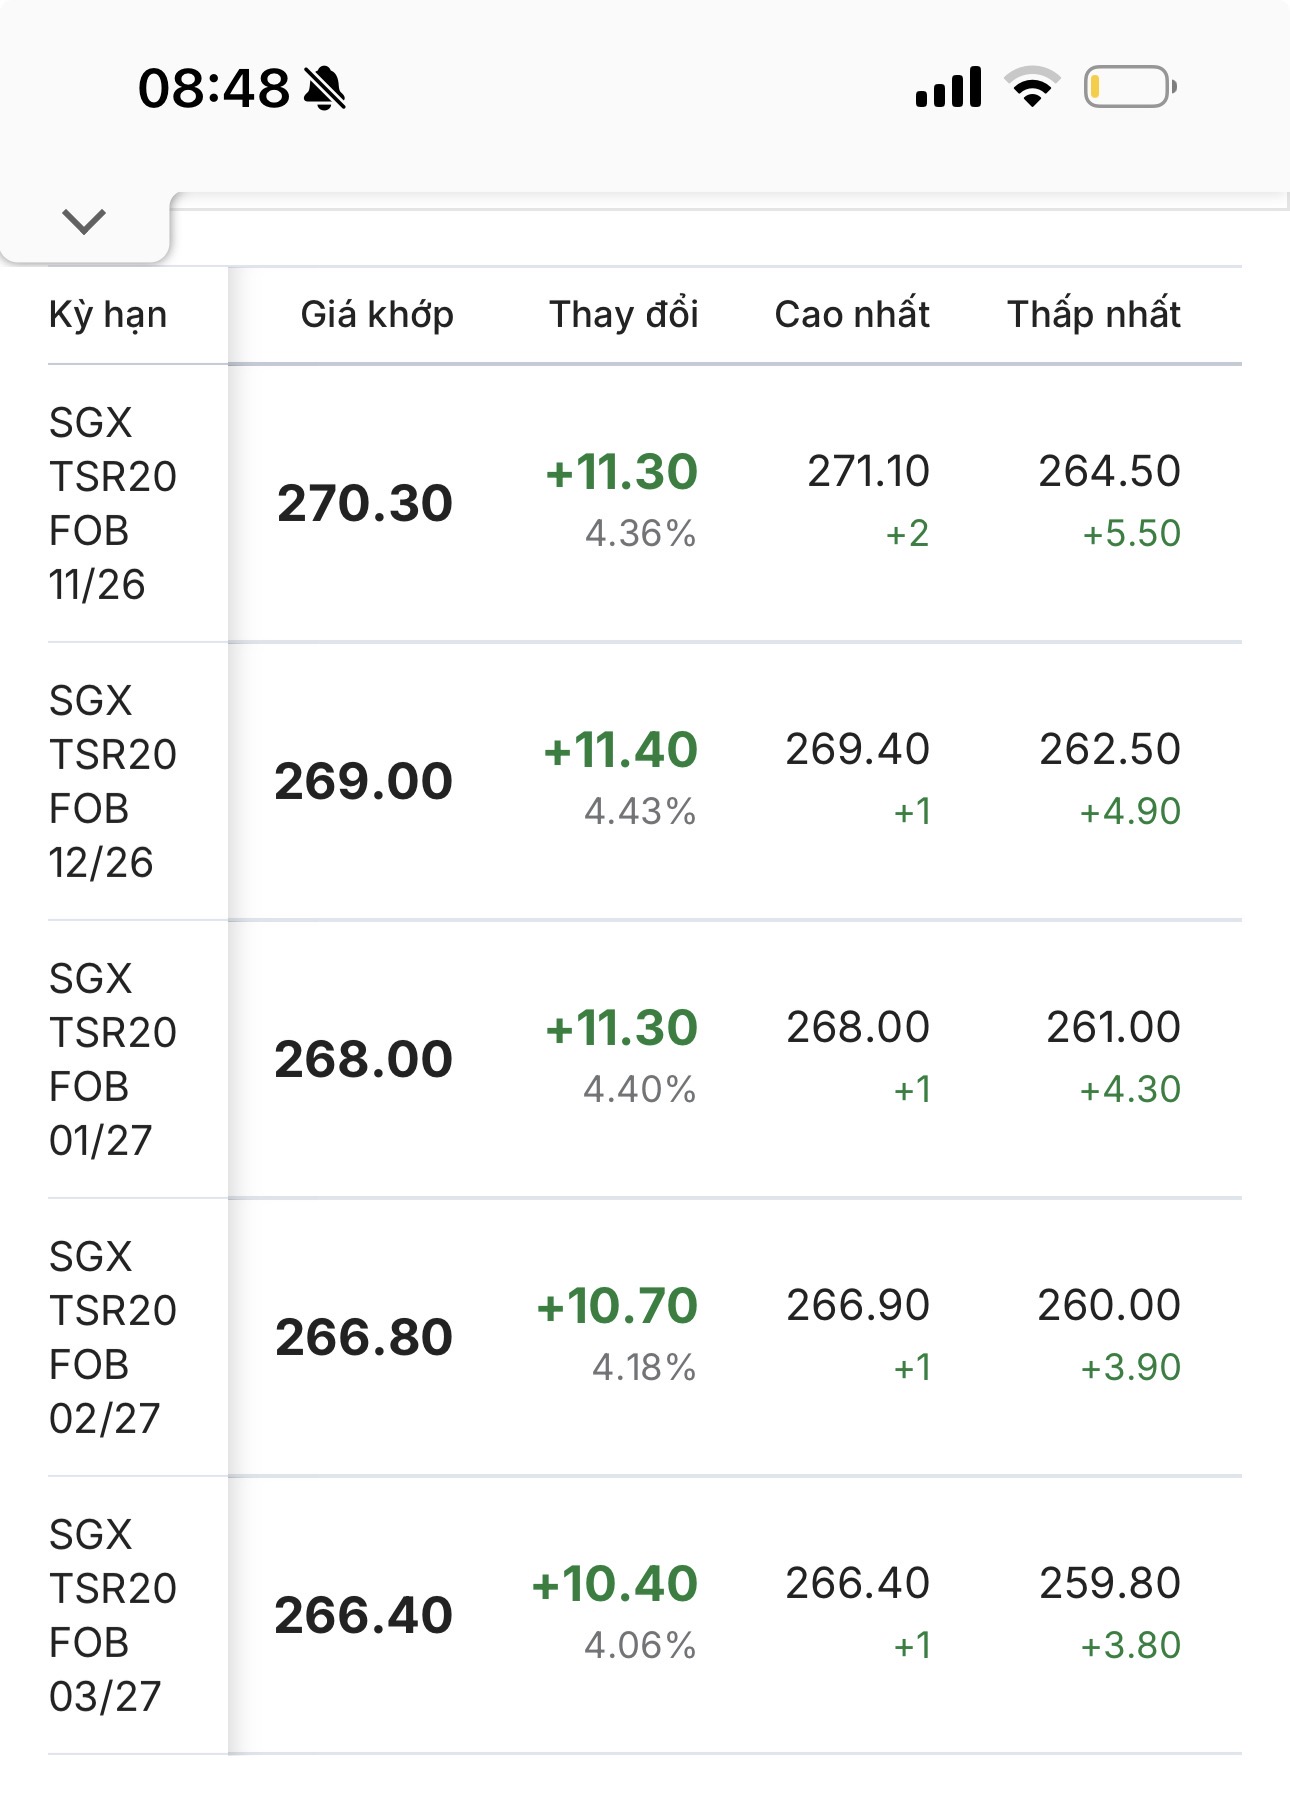

 2 năm nữa xong cái cao tốc thì giá lại là giá khác rồi.