TV2 – Backlog 10.000 tỷ sau 3 năm "ngủ đông" có đủ vượt qua biến cố BLĐ?

Chào cả nhà, mình chia sẻ một góc nhìn về TV2 (PECC2) – dạo gần đây giá đang ở vùng đáy 52 tuần nhưng câu chuyện cơ bản lại đang chuyển biến khá rõ. Bài hơi dài nhưng mình cố gắng đi thẳng vào trọng tâm.

TV2 đang làm gì?

TV2 là một trong 4 công ty tư vấn điện hàng đầu Việt Nam (thành lập 1985), cổ đông lớn nhất là EVN (51,3%). Mô hình 4 mảng: Tư vấn thiết kế – Thi công trọn gói (EPC) – Vận hành bảo dưỡng – Đầu tư nguồn điện.

Bảng cân đối nổi bật giữa môi trường chi phí vốn cao:

  • Sau gần 3 năm gần như trắng bóng dự án lớn, backlog đã ký hiện khoảng 10.000 tỷ đồng (Ô Môn IV, 2 nhà máy sinh khối Yên Bái – Tuyên Quang, điện gió Tân Thuận giai đoạn 3).
  • Nửa đầu năm 2026: doanh thu 682 tỷ (+32% so với cùng kỳ), lợi nhuận sau thuế đã vượt cả năm 2025.
  • Khách hàng ứng trước cuối quý 2/2026 đạt hơn 2.400 tỷ, gấp 2,5 lần đầu năm – tín hiệu cho thấy dự án đang thực sự triển khai chứ không chỉ nằm trên giấy.
  • Tài chính khá lành mạnh: vay ngắn hạn chỉ ~206 tỷ, tiền mặt 442 tỷ.
  • Định giá hiện tại (hệ số giá trên giá trị sổ sách khoảng 1,3 lần) đang thấp hơn bình quân 5 năm (1,6 lần).

Nhưng rủi ro quản trị đang đặt giá cổ phiếu vào thế khó

Chủ tịch Hội đồng quản trị và Kế toán trưởng TV2 đã bị khởi tố, với diễn biến gần nhất ghi nhận đầu tháng 9/2026 – rất sát thời điểm hiện tại. Các báo cáo phân tích từ công ty chứng khoán hiện có (gần nhất 20/07/2026) đều được công bố trước thời điểm này, nên phần định giá của họ nhiều khả năng chưa cập nhật đầy đủ rủi ro quản trị vừa phát sinh. Đây là điểm mình cho là quan trọng nhất cần theo dõi, hơn cả yếu tố tăng trưởng.

Ngoài ra còn vài rủi ro khác đáng lưu tâm: thanh khoản cổ phiếu khá mỏng, biên lợi nhuận gộp đang có xu hướng giảm khi tỷ trọng EPC (biên thấp hơn) tăng lên, và một phần khoản phải thu tập trung vào số ít đối tác.

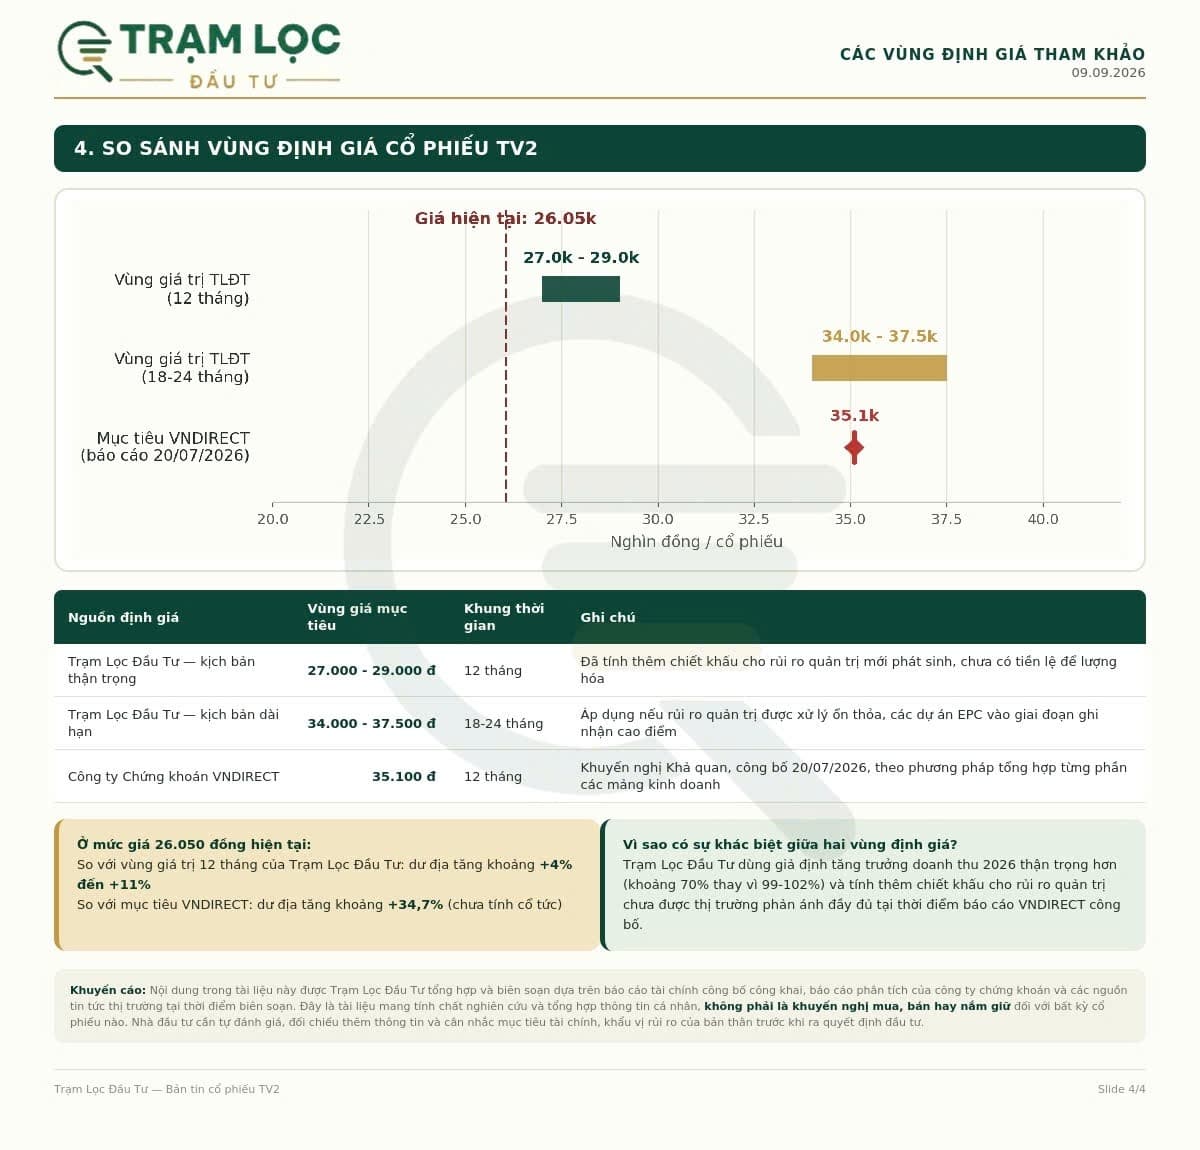
Vùng định giá tham khảo

Nguồn Giá mục tiêu Khung thời gian
Ước tính cá nhân – kịch bản thận trọng 27.000 – 29.000 đ 12 tháng
Ước tính cá nhân – kịch bản dài hạn (nếu rủi ro quản trị được xử lý ổn thỏa) 34.000 – 37.500 đ 18-24 tháng
VNDIRECT (báo cáo 20/07/2026, Khả quan) 35.100 đ 12 tháng

Ở giá hiện tại quanh 26.000 đồng, mức chênh giữa hai vùng định giá trên chủ yếu đến từ việc mình chiết khấu thêm cho rủi ro quản trị chưa có tiền lệ để lượng hóa chính xác.

Bài viết là góc nhìn tổng hợp cá nhân dựa trên báo cáo tài chính công bố công khai, không phải khuyến nghị mua/bán. Ai đang cầm hàng hoặc theo dõi TV2 có thể đóng góp thêm góc nhìn.

Theo mọi người thì nên chiết khấu rủi ro quản trị như thế nào cho hợp lý – trừ thẳng vào hệ số định giá, hạ mức tăng trưởng dự phóng, hay đơn giản là đứng ngoài quan sát cho đến khi có thông tin rõ ràng hơn?

Bản tin cập nhật KQKD quý 3/2026 — TV2 (dành cho phân khúc khách hàng AFF/HNWI)

TRẠM LỌC ĐẦU TƯ | Bản tin cổ phiếu
CTCP Tư vấn Xây dựng Điện 2 (HOSE: TV2)
28/10/2026

Tóm tắt điều hành

TV2 công bố kết quả quý 3/2026 vượt đáng kể so với kỳ vọng của thị trường lẫn của chúng tôi. Doanh thu thuần đạt 517 tỷ đồng (+104% so với cùng kỳ), lợi nhuận sau thuế cổ đông công ty mẹ đạt 60,8 tỷ đồng (gấp 4,6 lần cùng kỳ). Lũy kế 9 tháng, lợi nhuận sau thuế cổ đông mẹ đạt 162,2 tỷ đồng, EPS 2.402đ/cổ phiếu — đã vượt 62% kế hoạch lợi nhuận cả năm công ty đề ra (100 tỷ đồng) chỉ sau ba quý. Giá cổ phiếu phản ứng tích cực, tăng trần lên 27.850đ/cổ phiếu trong phiên 28/10 với khối lượng gấp khoảng 6 lần bình quân 10 phiên.

Điểm đáng chú ý nhất không chỉ nằm ở quy mô vượt dự báo, mà ở sự dịch chuyển cơ cấu lợi nhuận: tỷ trọng đóng góp của thu nhập tài chính vào lợi nhuận trước thuế giảm từ khoảng 69% trong quý 2 xuống còn khoảng 37% trong quý 3, cho thấy tăng trưởng đang được dẫn dắt ngày càng rõ bởi hoạt động kinh doanh cốt lõi thay vì lãi tiền gửi từ khoản tạm ứng khách hàng.

Luận điểm đầu tư — các điểm thay đổi so với báo cáo trước

  1. Biên lợi nhuận gộp mảng EPC đang đi ngược chiều với giả định thận trọng của các công ty chứng khoán. Dự báo gần nhất trên thị trường (VNDIRECT, tháng 7/2026) giả định biên gộp mảng EPC giảm từ 9,4% xuống 6,4% trong năm 2026 do cơ cấu dự án chuyển dịch sang các hợp đồng biên thấp hơn. Số liệu thực tế cho thấy biên gộp hợp nhất đã tăng hai quý liên tiếp, từ 14,0% (quý 1) lên 17,5% (quý 3) — chúng tôi cho rằng giả định suy giảm biên gộp của sell-side cần được xem lại.
  2. Dự báo lợi nhuận cả năm của thị trường đã lạc hậu. Dự báo lợi nhuận cổ đông mẹ cả năm 2026 của Vietcap (109 tỷ đồng, công bố tháng 7/2026) đã bị vượt qua 49% chỉ sau 9 tháng. Khả năng cao các báo cáo cập nhật sắp tới sẽ điều chỉnh tăng đáng kể dự báo lợi nhuận và giá mục tiêu.
  3. Chất lượng lợi nhuận cải thiện, giảm bớt rủi ro “lợi nhuận ảo”. Ở báo cáo trước, chúng tôi lưu ý phần lớn lợi nhuận vượt kế hoạch đến từ thu nhập tài chính không bền vững. Dữ liệu quý 3 cho thấy tỷ trọng này đang giảm nhanh, đồng thời dòng tiền từ hoạt động kinh doanh 9 tháng đạt 858,6 tỷ đồng (cùng kỳ chỉ 41,5 tỷ đồng) — xác nhận lợi nhuận có dòng tiền thực đi kèm.
  4. Backlog chuyển hóa thành doanh thu đang diễn ra đúng tiến độ, nhưng tốc độ ký hợp đồng mới có dấu hiệu chững. Khoản người mua trả tiền trước gần như đi ngang so với quý 2 sau giai đoạn tăng rất mạnh — cần một đến hai quý tới để xác nhận đây là nghỉ ngơi kỹ thuật hay tín hiệu chậm lại thực sự.
  5. Rủi ro quản trị chưa thay đổi. Vụ việc liên quan cựu Chủ tịch và Kế toán trưởng (khởi tố tháng 5/2026, liên quan EVNNPT, PC1 Group) vẫn chưa có kết luận điều tra. Đây tiếp tục là yếu tố giữ hệ số định giá ở vùng thấp so với trung bình ngành, bất kể kết quả kinh doanh tích cực.

Định giá cập nhật và hành động: Liên hệ Trạm lọc để biết thêm thông tin

1 Likes

TV2: Lợi nhuận 9 tháng tăng 3,5 lần, tiền ứng trước mở đường cho doanh thu EPC

Điểm đáng chú ý của CTCP Tư vấn Xây dựng Điện 2 (TV2) không chỉ là lợi nhuận 9 tháng 2026 đã vượt đáng kể kỳ vọng cả năm, mà còn nằm ở hơn 2.400 tỷ đồng khách hàng ứng trước đang nằm trên bảng cân đối kế toán. Khoản tiền này vừa giúp thu nhập tài chính tăng mạnh, vừa cho thấy một lượng công việc EPC đã được khách hàng cam kết. Tuy nhiên, câu hỏi quan trọng là TV2 có thể chuyển lượng tiền ứng trước này thành doanh thu nhanh đến đâu.

Trong 9 tháng 2026, TV2 đạt gần 1.200 tỷ đồng doanh thu, tăng 56% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 162 tỷ đồng, gấp khoảng 3,5 lần cùng kỳ. Riêng quý 3, doanh thu đạt 517 tỷ đồng, gấp đôi cùng kỳ, còn lợi nhuận đạt 61 tỷ đồng, gấp 4,6 lần.

Khoảng cách giữa tốc độ tăng doanh thu và lợi nhuận cho thấy tăng trưởng của TV2 chưa hoàn toàn đến từ hoạt động kinh doanh cốt lõi. Trong 9 tháng, thu nhập tài chính đạt 101 tỷ đồng, tăng hơn 9 lần so với cùng kỳ và thậm chí lớn hơn lợi nhuận từ hoạt động kinh doanh. Lợi nhuận từ các công ty liên kết cũng tăng 31%, lên 31 tỷ đồng. Đây là hai yếu tố hỗ trợ đáng kể cho mức tăng lợi nhuận.

Động lực phía sau thu nhập tài chính lại liên quan trực tiếp đến triển vọng EPC. Cuối quý 3, tiền mặt và đầu tư ngắn hạn của TV2 đạt khoảng 2.100 tỷ đồng, cao gấp 7,3 lần cùng kỳ. Nguyên nhân chủ yếu là khách hàng đã ứng trước khoảng 2.400 tỷ đồng, tăng mạnh so với 984 tỷ đồng cuối năm 2025. Trong đó, hai dự án điện sinh khối Erex Tuyên Quang và Erex Yên Bái đóng góp khoảng 1.800 tỷ đồng, bên cạnh dự án Nhà máy điện Ô Môn IV.

Đây mới là điểm đáng chú ý nhất. Tiền ứng trước chưa phải doanh thu và cũng chưa đồng nghĩa lợi nhuận EPC đã được ghi nhận, nhưng nó cho thấy các dự án đã tiến thêm một bước quan trọng về mặt triển khai. Nếu tiến độ thi công và nghiệm thu thuận lợi, lượng tiền này có thể dần chuyển thành doanh thu trong những quý tới.

Một yếu tố khác cần nhìn đúng bản chất là biên lợi nhuận gộp. Trong 9 tháng, biên gộp đạt khoảng 15,7%, cao hơn cùng kỳ. Riêng quý 3 đạt 17,5%. Tuy nhiên, mức biên cao một phần đến từ việc doanh thu EPC được ghi nhận còn hạn chế, trong khi EPC vốn là mảng có biên thấp hơn các hoạt động khác. Vì vậy, khi doanh thu EPC tăng mạnh, biên lợi nhuận chung có thể giảm dù quy mô doanh thu và lợi nhuận tuyệt đối vẫn tăng.

Điều này giải thích nghịch lý hiện tại của TV2: doanh thu 9 tháng mới đạt khoảng 36% mức kỳ vọng cả năm, nhưng lợi nhuận đã đạt tới 148%. Lợi nhuận đang đi trước doanh thu nhờ thu nhập tài chính và cơ cấu doanh thu thuận lợi, còn phần tăng trưởng EPC thực sự vẫn phụ thuộc vào thời điểm nghiệm thu và ghi nhận dự án.

Trong 1–2 quý tới, biến số quan trọng nhất vì thế không phải thu nhập tài chính tiếp tục tăng bao nhiêu, mà là tốc độ chuyển hơn 2.400 tỷ đồng tiền ứng trước thành doanh thu EPC. Nếu các dự án Erex và Ô Môn IV được triển khai đúng tiến độ, TV2 có cơ sở bước sang giai đoạn tăng trưởng doanh thu rõ nét hơn. Ngược lại, tiến độ ghi nhận chậm sẽ khiến doanh thu tiếp tục thấp hơn kỳ vọng, trong khi biên lợi nhuận và thu nhập tài chính hiện tại khó nên được xem là mức nền bền vững.

Câu chuyện của TV2 vì thế đang chuyển từ “lợi nhuận tăng nhờ tiền nhàn rỗi” sang câu hỏi quan trọng hơn: lượng tiền khách hàng đã ứng trước sẽ được chuyển hóa thành doanh thu EPC nhanh đến đâu. Đây sẽ là yếu tố quyết định chất lượng tăng trưởng của doanh nghiệp trong giai đoạn tiếp theo.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của TV2 có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.

Quý 3 ghi nhận epc từ dự án Tân Thuận, biên lng ko giảm mà lại tăng, đây là mấu chốt của vấn đề định giá. An toàn nhất, giai đoạn 2027-2029, tv2 nên lấy biên lng tương tự giai đoạn làm epc quá khứ. Còn blng quý 3 tăng có thể do ghi nhận sớm phần e và C, cũng có thể sâu bọ bị tóm thì các khoản back qua back lại ko phải xử lý. Nếu lý do số 2 là đúng thì quý sau cực kỳ ngon, ngon đến khi tìm ra con sâu mới.

Quý 4 sẽ ghi nhận 300-500 tỷ doanh thu của erex yên bái hạng mục móng