Update quan điểm CTCK

VPS duy trì vị thế dẫn đầu thị phần môi giới, lợi nhuận trước thuế 9 tháng tăng 26,7%

Công ty Cổ phần Chứng khoán VPS (Mã CK: VCK) khép lại 9 tháng đầu năm 2026 với lợi nhuận trước thuế đạt 4.044 tỷ đồng, tăng 26,7% so với cùng kỳ, đồng thời tiếp tục giữ vị trí số 1 về thị phần môi giới trên cả HOSE, HNX và UPCoM trong bối cảnh thị trường có thanh khoản thấp.
Trong quý 3/2026, VPS ghi nhận doanh thu hoạt động 2.076 tỷ đồng, lợi nhuận trước thuế 1.119 tỷ đồng và lợi nhuận sau thuế 894 tỷ đồng, lần lượt giảm 23,3%, 19,8% và 20,7% so với cùng kỳ. Nguyên nhân chính là thanh khoản thị trường ở mức thấp: giá trị giao dịch bình quân trên ba sàn trong quý 3 đạt khoảng 18.600 tỷ đồng/phiên, giảm 58% so với quý 3/2025. Dù vậy, biên lợi nhuận trước thuế trên doanh thu hoạt động quý 3 vẫn cải thiện lên 53,9%, so với 51,5% cùng kỳ.

Lũy kế 9 tháng, doanh thu hoạt động đạt 6.949 tỷ đồng, tăng 17,8% so với cùng kỳ. Lợi nhuận sau thuế đạt 3.233 tỷ đồng, tăng 26,1%. Tốc độ tăng lợi nhuận cao hơn tăng trưởng doanh thu phản ánh hiệu quả kinh doanh được cải thiện: biên lợi nhuận trước thuế trên doanh thu hoạt động 9 tháng đạt 58,2%, so với 54,1% cùng kỳ năm 2025. Với kết quả này, VPS đã hoàn thành 60,4% kế hoạch doanh thu và 70,3% kế hoạch lợi nhuận trước thuế năm 2026 được Đại hội đồng cổ đông thông qua.

Cho vay ký quỹ tiếp tục là động lực tăng trưởng chính. Thu nhập từ cho vay ký quỹ đạt 2.926 tỷ đồng trong 9 tháng, tăng 68,3% so với cùng kỳ. Riêng quý 3, thu nhập từ cho vay ký quỹ đạt 948 tỷ đồng, tăng 34,3% và chiếm gần 46% doanh thu hoạt động trong quý. Tại ngày 30/9/2026, dư nợ cho vay ký quỹ đạt 25.363 tỷ đồng, tăng 14,9% so với đầu năm. Đáng chú ý, cho vay ký quỹ vẫn tăng trưởng mạnh trong bối cảnh thanh khoản thị trường thấp và mặt bằng lãi suất duy trì ở mức cao. Diễn biến này cho thấy vai trò ngày càng quan trọng của cho vay ký quỹ đối với hoạt động kinh doanh chung của Công ty, đồng thời phản ánh khả năng tăng trưởng dư nợ đi đôi với công tác quản trị rủi ro chặt chẽ.

Ở mảng môi giới, VPS tiếp tục duy trì vị trí dẫn đầu trên cả ba sàn trong điều kiện thanh khoản thấp. Hết quý 3/2026, thị phần môi giới của VPS trên HOSE đạt 11,54%, tiếp tục đứng đầu thị trường. Doanh thu nghiệp vụ môi giới chứng khoán 9 tháng đạt 2.122 tỷ đồng, giảm 25,6% so với cùng kỳ. Việc giữ vững vị trí số 1 về thị phần cho thấy sức cạnh tranh và sự gắn kết của nền tảng khách hàng, dù quy mô doanh thu chịu áp lực từ thanh khoản thị trường.

Bên cạnh môi giới và cho vay ký quỹ, các mảng kinh doanh khác cũng ghi nhận kết quả tích cực. Lãi từ các tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) 9 tháng đạt 1.251 tỷ đồng, tăng 56,8% so với cùng kỳ. Mảng ngân hàng đầu tư ghi nhận 61 tỷ đồng doanh thu hoạt động tư vấn M&A và bảo lãnh và đại lý phát hành chứng khoán trong quý 3/2026, góp phần đa dạng hóa nguồn thu của Công ty, đồng thời khẳng định năng lực triển khai dịch vụ của Công ty trong bối cảnh thị trường còn nhiều thách thức.

Hiệu quả sinh lời trên vốn chủ sở hữu và tài sản tiếp tục là một điểm nhấn, với ROE và ROA tính trên lợi nhuận sau thuế 4 quý gần nhất lần lượt đạt 15,6% và 8,9%, thuộc nhóm cao nhất trong ngành chứng khoán.

Cùng với tăng trưởng lợi nhuận, nền tảng vốn của VPS tiếp tục được củng cố. Tại ngày 30/9/2026, vốn chủ sở hữu đạt 32.074 tỷ đồng, tăng 11% so với đầu năm và chiếm 66% tổng tài sản; nợ phải trả giảm 14,5% so với đầu năm, xuống 16.734 tỷ đồng. Tỷ lệ an toàn tài chính đạt 988%, gấp 3,8 lần mức tối thiểu 260% theo quy định. Kết quả này cho thấy cơ cấu tài chính lành mạnh và thận trọng được duy trì tốt trong bối cảnh thị trường có thanh khoản thấp.
17 Likes

[MoneyF Opinion] MWG lãi hơn 3.000 tỷ đồng, dòng tiền kinh doanh quý III bất ngờ âm

Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của Thế Giới Di Động tăng 74,7% trong quý III/2026, nhưng dòng tiền kinh doanh chuyển âm 531 tỷ đồng, trong khi hàng tồn kho tiếp tục tăng.

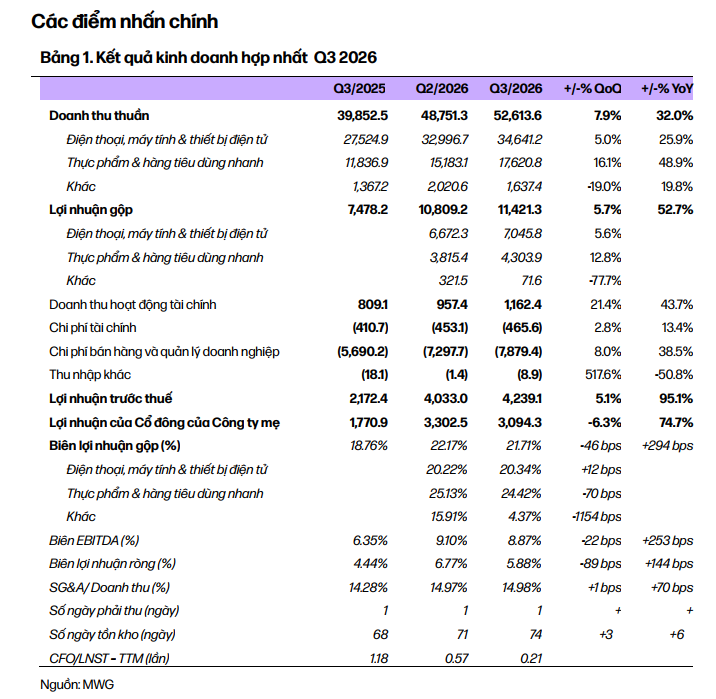
Công ty CP Đầu tư Thế Giới Di Động (HoSE: MWG) ghi nhận doanh thu thuần 52.613,6 tỷ đồng trong quý III/2026, tăng 32% so với cùng kỳ năm trước và tăng 7,9% so với quý liền trước. Lợi nhuận trước thuế đạt 4.239,1 tỷ đồng, tăng 95,1%; lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 3.094,3 tỷ đồng, tăng 74,7%.

Theo báo cáo của Công ty Chứng khoán VPS, động lực tăng trưởng đến từ cả hai mảng kinh doanh chủ lực là điện thoại, máy tính, thiết bị điện tử và thực phẩm, hàng tiêu dùng nhanh. Tuy nhiên, bên cạnh mức tăng lợi nhuận cao, dòng tiền từ hoạt động kinh doanh suy yếu là vấn đề cần theo dõi.

Trong quý III, lợi nhuận gộp của MWG đạt 11.421,3 tỷ đồng, tăng 52,7% so với cùng kỳ. Doanh thu hoạt động tài chính đạt 1.162,4 tỷ đồng, tăng 43,7%. Trong khi đó, chi phí bán hàng và quản lý doanh nghiệp tăng 38,5%, lên 7.879,4 tỷ đồng; chi phí tài chính tăng 13,4%, lên 465,6 tỷ đồng.

Nguồn: VPS

Biên lợi nhuận gộp đạt 21,71%, cao hơn mức 18,76% cùng kỳ năm trước nhưng giảm so với 22,17% của quý II/2026. Biên lợi nhuận ròng cũng giảm từ 6,77% trong quý II xuống 5,88% trong quý III.

Như vậy, so với cùng kỳ, hiệu quả kinh doanh của MWG được cải thiện rõ rệt. Tuy nhiên, nếu so với quý liền trước, một số chỉ tiêu về biên lợi nhuận đã thu hẹp, trong khi chi phí hoạt động tiếp tục tăng.

Bách Hóa Xanh mở rộng nhanh, đóng góp khoảng 555 tỷ đồng lợi nhuận

Mảng thực phẩm và hàng tiêu dùng nhanh tiếp tục là động lực tăng trưởng doanh thu nổi bật của MWG. Trong quý III/2026, doanh thu bộ phận này đạt 17.620,8 tỷ đồng, tăng 48,9% so với cùng kỳ và tăng 16,1% so với quý II.

Theo VPS, tăng trưởng đến từ cả nhóm thực phẩm tươi sống và hàng tiêu dùng nhanh, kết hợp với việc đẩy nhanh mở rộng mạng lưới cửa hàng Bách Hóa Xanh (BHX).

Số lượng cửa hàng BHX tăng từ 3.191 vào cuối quý II lên 3.904 vào cuối quý III, tương đương mở mới ròng 713 cửa hàng chỉ trong một quý. Đáng chú ý, nhóm cửa hàng mở mới trong năm 2026 đã ghi nhận lợi nhuận hoạt động dương. VPS cho biết BHX đóng góp khoảng 555 tỷ đồng lợi nhuận trong quý III.

Kết quả này cho thấy việc mở rộng mạng lưới đang đi cùng với khả năng tạo lợi nhuận tại nhóm cửa hàng mới. Dù vậy, tốc độ tăng số lượng cửa hàng cũng kéo theo nhu cầu bổ sung hàng hóa và vốn lưu động, nhất là khi doanh nghiệp phải chuẩn bị nguồn hàng phục vụ hoạt động kinh doanh.

Biên lợi nhuận gộp của mảng thực phẩm và hàng tiêu dùng nhanh giảm từ 25,13% trong quý II xuống 24,42% trong quý III. Theo VPS, áp lực biên lợi nhuận bắt đầu xuất hiện, đặc biệt trong giai đoạn BHX đẩy nhanh mở rộng mạng lưới.

Trong khi đó, mảng điện thoại, máy tính và thiết bị điện tử ghi nhận doanh thu 34.641,2 tỷ đồng, tăng 25,9% so với cùng kỳ và tăng 5% so với quý trước. Doanh thu từ hình thức mua trả chậm tăng 50% so với cùng kỳ, chiếm 38% doanh thu của mảng này. VPS nhận định việc mở rộng khả năng tiếp cận tín dụng tiêu dùng có thể là một trong những yếu tố hỗ trợ sức mua.

Tại Indonesia, EraBlue duy trì tốc độ mở rộng tích cực với doanh thu tăng 86% trong 9 tháng đầu năm, nhờ tăng trưởng tại các cửa hàng hiện hữu và mở mới.

Các mảng kinh doanh khác cũng tiếp tục được tối ưu. Doanh thu An Khang tăng 22% trong 9 tháng đầu năm, trong khi AVAKids tập trung kiểm soát chi phí và duy trì doanh thu tương đối ổn định.

Dòng tiền kinh doanh âm 531 tỷ đồng, tồn kho tăng

Trái với đà tăng trưởng lợi nhuận, dòng tiền từ hoạt động kinh doanh của MWG trong quý III/2026 âm 531 tỷ đồng. Trong quý II, chỉ tiêu này đạt mức dương 2.382 tỷ đồng; cùng kỳ năm trước, dòng tiền kinh doanh dương khoảng 2.776 tỷ đồng.

Theo phân tích của VPS, nguyên nhân chủ yếu đến từ biến động vốn lưu động, đặc biệt là dòng tiền chi cho hàng tồn kho gia tăng. Diễn biến này có thể liên quan đến việc mở rộng BHX và chuẩn bị hàng hóa cho mùa mua sắm cuối năm.

Lũy kế 9 tháng, dòng tiền kinh doanh đạt 3.044 tỷ đồng, giảm 54,6% so với cùng kỳ và tương đương khoảng 31,6% lợi nhuận sau thuế hợp nhất. VPS đánh giá đây là tín hiệu cho thấy khả năng chuyển hóa lợi nhuận kế toán thành tiền mặt đang suy yếu, dù tình hình thanh khoản của doanh nghiệp vẫn tương đối tốt.

Một chỉ tiêu khác cần lưu ý là số ngày tồn kho tăng từ 71 ngày trong quý II lên 74 ngày trong quý III, cao hơn 6 ngày so với cùng kỳ năm trước. Mức tăng diễn ra đồng thời với quá trình mở rộng hệ thống cửa hàng và sự suy giảm của dòng tiền kinh doanh.

Tuy nhiên, các số liệu trong báo cáo chưa đủ để kết luận tồn kho tăng chủ yếu do mở rộng quy mô hay do tốc độ luân chuyển hàng hóa chậm lại. Đây vẫn là yếu tố cần được theo dõi trong các kỳ tiếp theo, đặc biệt khi quy mô hệ thống BHX tăng nhanh.

Về thanh khoản, tại cuối quý III, MWG có khoảng 59.771 tỷ đồng tiền và đầu tư tài chính ngắn hạn, cao hơn đáng kể so với dư nợ vay ngắn hạn 27.774 tỷ đồng. Theo VPS, dù dòng tiền kinh doanh suy yếu, tình hình thanh khoản của doanh nghiệp vẫn tương đối tốt.

.Link: [MoneyF Opinion] MWG lãi hơn 3.000 tỷ đồng, dòng tiền kinh doanh quý III bất ngờ âm | MoneyF

6 Likes

Doanh thu bảo hiểm tăng mạnh, vì sao lợi nhuận quý III của PVI vẫn đi xuống?

Theo VPS, PVI Holdings ghi nhận lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 372,3 tỷ đồng trong quý III/2026, giảm 4,4% so với cùng kỳ. Dù doanh thu phí bảo hiểm thuần tăng gần 20%, chi phí bồi thường gia tăng đã gây sức ép lên hiệu quả kinh doanh bảo hiểm.

Báo cáo cập nhật kết quả kinh doanh quý III/2026 của Công ty CP Chứng khoán VPS cho thấy Công ty CP PVI Holdings (mã chứng khoán: PVI) ghi nhận lợi nhuận trước thuế 507,3 tỷ đồng, giảm 7,2% so với cùng kỳ năm trước và giảm 5,4% so với quý II/2026. Lợi nhuận thuộc về cổ đông công ty mẹ đạt 372,3 tỷ đồng, thấp hơn 4,4% so với cùng kỳ và giảm 10,6% so với quý trước.

Theo phân tích của VPS, nguyên nhân đáng chú ý nằm ở sự suy giảm lợi nhuận thuần từ hoạt động kinh doanh bảo hiểm trong bối cảnh chi phí bồi thường tăng mạnh. Cụ thể, lợi nhuận thuần từ hoạt động bảo hiểm trong quý III đạt 195,9 tỷ đồng, giảm 23% so với cùng kỳ, dù doanh thu phí bảo hiểm thuần vẫn tăng 19,7%, lên 2.230,7 tỷ đồng.

Động lực tăng trưởng doanh thu chủ yếu đến từ hoạt động nhận tái bảo hiểm. Trong quý III/2026, doanh thu phí bảo hiểm gốc của PVI đạt 3.910,6 tỷ đồng, tăng 5,9% so với cùng kỳ, trong khi doanh thu phí nhận tái bảo hiểm đạt 3.435,3 tỷ đồng, tăng 23%. Tỷ lệ giữ lại đạt 31,6%, giúp doanh thu phí bảo hiểm thuần tăng trưởng tích cực.

Tuy nhiên, tăng trưởng doanh thu đi kèm áp lực bồi thường lớn hơn. Theo báo cáo của VPS, chi bồi thường nhận tái bảo hiểm tăng gấp 3,7 lần so với cùng kỳ, lên 1.640,3 tỷ đồng, trong khi chi bồi thường bảo hiểm gốc tăng 49,7%. Mặc dù phần lớn khoản bồi thường được thu hồi từ các nhà nhận tái bảo hiểm, với thu bồi thường nhượng tái đạt 2.522,3 tỷ đồng, gấp 2,7 lần cùng kỳ, chi phí bồi thường thuộc phần trách nhiệm PVI giữ lại vẫn tăng 33,6%.

Diễn biến này khiến tỷ lệ bồi thường tăng từ 39% trong quý III/2025 lên 44,22% trong quý III/2026, tương ứng tăng 5,22 điểm phần trăm. Đây là yếu tố gây sức ép trực tiếp lên hiệu quả hoạt động bảo hiểm, làm giảm phần lợi nhuận tạo ra từ doanh thu phí trong kỳ.

Ở chiều ngược lại, tỷ lệ chi phí hoạt động bảo hiểm tương đối ổn định, giảm nhẹ từ 45,83% xuống 45,52%. VPS cho biết chi hoa hồng bảo hiểm gốc tăng 59,5% so với cùng kỳ, nhưng chi phí khác của hoạt động nhận tái bảo hiểm giảm 219 tỷ đồng, góp phần bù đắp một phần áp lực chi phí. Dù vậy, mức cải thiện này chưa đủ để cân bằng tác động từ tỷ lệ bồi thường tăng cao.

Kết quả là tỷ lệ kết hợp của PVI tăng từ 84,83% lên 89,74%, cao hơn 4,91 điểm phần trăm so với cùng kỳ. Chỉ số này phản ánh tương quan giữa chi phí bồi thường, chi phí hoạt động bảo hiểm và doanh thu phí thuần; mức tăng cho thấy hiệu quả khai thác bảo hiểm chịu áp lực lớn hơn so với một năm trước.

Trong khi hoạt động bảo hiểm suy giảm lợi nhuận, mảng tài chính lại đóng vai trò hỗ trợ kết quả kinh doanh. Theo VPS, lợi nhuận hoạt động tài chính quý III/2026 đạt 288,9 tỷ đồng, tăng 10,6% so với cùng kỳ. Riêng lãi tiền gửi tăng 38,2%, trong bối cảnh PVI điều chỉnh danh mục đầu tư theo hướng giảm 40,1% lượng trái phiếu nắm giữ so với đầu năm và tăng 33,2% quy mô tiền gửi. Doanh nghiệp cũng ghi nhận lãi tỷ giá thuần 52,2 tỷ đồng, so với 24,1 tỷ đồng trong cùng kỳ năm trước.

Nhờ đóng góp từ hoạt động tài chính, kết quả lợi nhuận của PVI vẫn duy trì ở mức cao, dù mảng bảo hiểm gặp áp lực. Lũy kế 9 tháng năm 2026, lợi nhuận trước thuế đạt 1.748,8 tỷ đồng, tăng 17,6% so với cùng kỳ và tương đương 140,7% kế hoạch lợi nhuận cả năm là 1.243 tỷ đồng. Theo báo cáo, kế hoạch này được xây dựng thấp hơn khoảng 15% so với kết quả thực hiện năm 2025.

VPS đánh giá bồi thường do bão lũ là rủi ro đáng chú ý đối với PVI trong quý IV/2026. Dù vậy, mức nền so sánh thấp của cùng kỳ năm trước có thể phần nào giảm áp lực tăng trưởng, bởi doanh nghiệp từng ghi nhận lỗ trước thuế 27,1 tỷ đồng trong quý IV/2025.

Diễn biến lợi nhuận những tháng cuối năm sẽ phụ thuộc vào mức độ phát sinh bồi thường, khả năng thu hồi từ hoạt động nhượng tái bảo hiểm và đóng góp của danh mục đầu tư tài chính. Với kết quả lũy kế vượt kế hoạch năm, áp lực bồi thường trong quý IV vẫn là yếu tố cần theo dõi khi đánh giá hiệu quả kinh doanh của PVI trong thời gian tới.

Link: Doanh thu bảo hiểm tăng mạnh, vì sao lợi nhuận quý III của PVI vẫn đi xuống? | MoneyF

6 Likes

[MoneyF Opinion] Hóa An nhận lại hàng chục tỷ đồng tiền cấp quyền khai thác, lợi nhuận quý III tăng vọt

Lợi nhuận sau thuế thuộc cổ đông công ty mẹ của Hóa An đạt gần 80 tỷ đồng trong quý III/2026, tăng 133,7% so với cùng kỳ nhờ khoản hoàn tiền cấp quyền khai thác khoáng sản và hoạt động kinh doanh cốt lõi tăng trưởng tích cực.

Theo báo cáo của Công ty CP Chứng khoán VPS, Công ty CP Hóa An (mã chứng khoán: DHA) ghi nhận doanh thu thuần 150,9 tỷ đồng trong quý III/2026, tăng 45,5% so với cùng kỳ năm trước và tăng 24,3% so với quý II. Lợi nhuận trước thuế đạt 100 tỷ đồng, tăng 138,6%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 79,6 tỷ đồng, tăng 133,7%.

Nguồn: VPS

Tuy nhiên, VPS lưu ý mức tăng lợi nhuận trong kỳ chịu ảnh hưởng đáng kể từ khoản thu nhập bất thường liên quan đến tiền cấp quyền khai thác khoáng sản. Nếu loại trừ yếu tố này, lợi nhuận sau thuế của Hóa An ước đạt 48,3 tỷ đồng, vẫn tăng 41,7% so với cùng kỳ. Điều này cho thấy kết quả kinh doanh không chỉ dựa vào khoản thu nhập một lần mà còn được hỗ trợ bởi sự cải thiện của hoạt động khai thác đá.

Khoản hoàn tiền khai thác khoáng sản đóng góp đáng kể vào lợi nhuận

Theo phân tích của VPS, trong quý III/2026, Hóa An ghi nhận khoản thu nhập khác 39,4 tỷ đồng, trong khi cùng kỳ năm trước ghi nhận âm 0,14 tỷ đồng. Khoản thu này liên quan đến việc hoàn trả tiền cấp quyền khai thác khoáng sản mà doanh nghiệp đã nộp thừa so với số phải nộp sau quyết toán tại hai mỏ Tân Cang 3 và Thạnh Phú 2.

Cụ thể, số tiền được hoàn tại mỏ Tân Cang 3 là 22,3 tỷ đồng, còn mỏ Thạnh Phú 2 là 20,5 tỷ đồng. Tổng giá trị hoàn trả theo phân tích của VPS đạt khoảng 42,9 tỷ đồng. Đây là yếu tố cần được lưu ý khi đánh giá chất lượng lợi nhuận, bởi khoản thu nhập này không phản ánh trực tiếp kết quả khai thác và tiêu thụ đá trong kỳ.

Dù vậy, nếu không tính khoản thu nhập đột biến, lợi nhuận sau thuế quý III của Hóa An vẫn tăng hơn 41% so với cùng kỳ. Theo VPS, động lực quan trọng đến từ sản lượng đá tiêu thụ tăng tại các mỏ của công ty con và việc công ty mẹ điều chỉnh cơ cấu sản phẩm theo hướng gia tăng tỷ trọng các loại đá có giá trị cao hơn.

Sản lượng đá tiêu thụ tăng, biên lợi nhuận gộp duy trì quanh 40%

Báo cáo của VPS cho biết sản lượng đá tiêu thụ tại các mỏ của công ty con tăng thêm 124.017 m³ so với cùng kỳ. Trong khi đó, công ty mẹ nâng tỷ trọng các sản phẩm giá trị cao, gồm đá 1x2 và Dmax 25. Những yếu tố này góp phần đưa doanh thu thuần quý III lên 150,9 tỷ đồng, tăng 45,5% so với cùng kỳ.

Lợi nhuận gộp đạt 60,4 tỷ đồng, tăng 42,1%. Biên lợi nhuận gộp đạt 40,02%, gần tương đương mức 40,97% của cùng kỳ năm trước nhưng cải thiện gần 3 điểm phần trăm so với quý II/2026. Theo VPS, chi phí bán hàng và quản lý doanh nghiệp tương đương 6,9% doanh thu, góp phần hỗ trợ lợi nhuận từ hoạt động kinh doanh tăng 44,3% so với cùng kỳ, lên 60,7 tỷ đồng.

Ở chiều chi phí, khoản bán hàng và quản lý doanh nghiệp trong quý đạt 10,4 tỷ đồng, tăng 55,4% so với cùng kỳ. Tuy nhiên, tỷ lệ chi phí trên doanh thu ở mức 6,91%, thấp hơn mức 7,53% của quý trước. Diễn biến này cho thấy doanh thu tăng nhanh đã giúp doanh nghiệp duy trì hiệu quả kiểm soát chi phí tương đối tốt, dù chi phí tuyệt đối vẫn tăng.

Doanh thu hoạt động tài chính cũng tăng lên 10,8 tỷ đồng, cao hơn 71,8% so với cùng kỳ và tăng mạnh so với mức 1,6 tỷ đồng trong quý II. Tuy nhiên, báo cáo VPS không phân tích cụ thể các cấu phần tạo nên mức tăng này, do đó chưa có đủ cơ sở để xác định nguồn đóng góp chính.

Lũy kế 9 tháng đầu năm 2026, Hóa An đạt doanh thu thuần 373,4 tỷ đồng, tăng 24,3% so với cùng kỳ; lợi nhuận sau thuế đạt 132,7 tỷ đồng, tăng 46,3%. Tuy nhiên, theo ước tính của VPS, nếu loại trừ khoản lợi nhuận đột biến liên quan đến tiền cấp quyền khai thác khoáng sản, mức tăng lợi nhuận sau thuế trong 9 tháng chỉ vào khoảng 12%.

Link: [MoneyF Opinion] Hóa An nhận lại hàng chục tỷ đồng tiền cấp quyền khai thác, lợi nhuận quý III tăng vọt | MoneyF

6 Likes