VHC: Nữ hoàng cá tra có trở lại?

  • VHC bước vào một giai đoạn mới tại Mỹ:

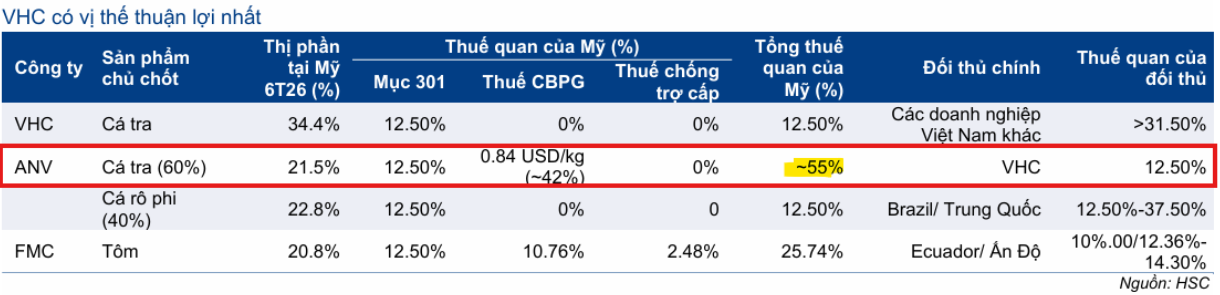
Vĩnh Hoàn bước vào năm 2026 với lợi thế cạnh tranh đáng kể tại thị trường Mỹ khi doanh nghiệp đã nằm ngoài phạm vi áp dụng thuế chống bán phá giá (CBPG). Trong khi đó, kết quả POR21 cho thấy các đối thủ như Biển Đông, Caseamex, Nam Việt và NTSF lần lượt chịu mức thuế 1,00 USD/kg, 0,84 USD/kg và 0,38 USD/kg, còn VHC tiếp tục được miễn. Điều này giúp VHC có dư địa lớn hơn trong việc quyết định giá bán: doanh nghiệp có thể giữ giá để bảo vệ biên lợi nhuận hoặc giảm giá có chọn lọc để giành thêm thị phần. VHC hiện chiếm khoảng 42% sản lượng cá tra xuất khẩu sang Mỹ trong 6T2026, cho thấy lợi thế thuế quan đã được chuyển hóa thành vị thế thị trường tương đối rõ rệt.

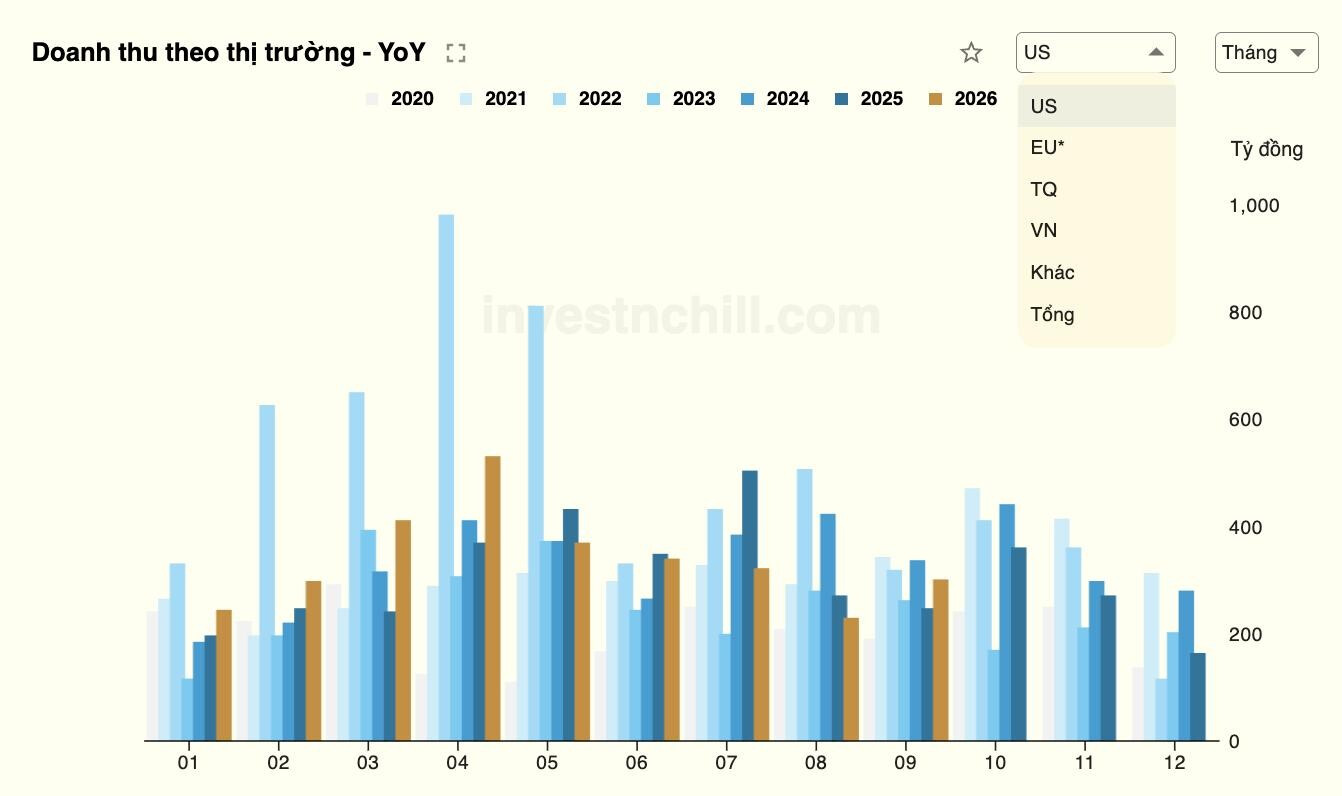
Tuy nhiên, lợi thế này đang đứng trước một phép thử mới khi Mỹ áp thêm thuế 12,5% theo Section 301 từ ngày 24/7/2026. Đây là yếu tố bất lợi đáng kể bởi Mỹ vẫn là thị trường trọng điểm của VHC. Tác động của chính sách mới chưa được phản ánh đầy đủ trong KQKD Q2 khi giai đoạn trước đó xuất hiện hiện tượng các nhà nhập khẩu tăng mua hàng trước khi thuế mới có hiệu lực. Doanh thu Mỹ của VHC tăng mạnh trong tháng 4 nhưng đến tháng 6 đã giảm, và sang tháng 7 - tháng đầu tiên chịu đầy đủ mức thuế mới, doanh thu Mỹ giảm tới 36% YoY.
  • Section 301: bất lợi nhưng cũng tạo ra một nghịch lý:

Section 301 rõ ràng là yếu tố tiêu cực đối với VHC. Thuế cao hơn làm giá cá tra Việt Nam tại Mỹ kém cạnh tranh hơn. Tuy nhiên, điểm đáng chú ý là VHC không chịu cú sốc giống các đối thủ, họ chịu 12,5% Section 301, nhưng nhiều đối thủ còn phải chịu thêm thuế CBPG 0,38–1,00 USD/kg. Vì vậy, khoảng cách cạnh tranh về thuế vẫn tồn tại, thậm chí có thể trở nên quan trọng hơn khi thị trường Mỹ thu hẹp.

Tuy nhiên, lợi thế này có giới hạn. Nếu mức thuế cao khiến giá cá tra Việt Nam tăng đủ mạnh, người mua Mỹ có thể không chỉ chuyển sang các doanh nghiệp cá tra khác mà còn chuyển sang các sản phẩm cá thịt trắng thay thế. Khi đó, VHC có thể tiếp tục gia tăng thị phần trong ngành cá tra nhưng tổng quy mô thị trường vẫn thu hẹp, khiến lợi thế cạnh tranh về thuế không đủ để bù đắp hoàn toàn sự suy giảm nhu cầu. Vì vậy, biến số quan trọng không chỉ là VHC giành được bao nhiêu thị phần từ các đối thủ, mà còn là mức độ co giãn của nhu cầu cá tra trước thay đổi về giá.

  • Nền tảng vận hành vẫn là điểm tựa:

Q2/2026 cho thấy chất lượng hoạt động cốt lõi của VHC vẫn được duy trì khá tốt. Doanh thu đạt 3.394 tỷ đồng, tăng 7,9% YoY và 16,5% QoQ; biên lợi nhuận gộp đạt 20,6%, mức cao nhất trong 8 quý, tăng 0,8 điểm phần trăm so với cùng kỳ nhờ giá xuất khẩu cá tra phục hồi 7,7% YoY. Đáng chú ý, VHC vẫn duy trì được dư địa định giá tốt nhờ lợi thế miễn thuế CBPG.

  • Mỹ suy yếu, nhưng VHC chưa mất động lực tăng trưởng:

Q3/2026 nhiều sẽ là quý đầu tiên phản ánh tương đối đầy đủ tác động của Section 301 lên VHC. Sau khi thuế 12,5% có hiệu lực từ cuối tháng 7, doanh thu tại Mỹ đã giảm mạnh 36% YoY trong tháng 7 và tiếp tục giảm 15% trong tháng 8.

Tuy nhiên, điểm đáng chú ý là tổng doanh thu của VHC không giảm tương ứng khi doanh nghiệp đang bù đắp một phần sự suy yếu của Mỹ bằng các thị trường khác. Tháng 7, doanh thu Trung Quốc tăng 80% và EU tăng 19%; sang tháng 8, Trung Quốc tiếp tục tăng 56% và EU tăng 10%. Hai tháng đầu Q3 mang về khoảng 2.247 tỷ đồng doanh thu, cho thấy cú sốc tại Mỹ hiện mới chủ yếu làm thay đổi cơ cấu thị trường thay vì khiến hoạt động kinh doanh của VHC suy giảm trên diện rộng.

  • Chiếc bánh nhỏ đi, nhưng phần bánh của VHC có thể lớn hơn:

Section 301 làm chiếc bánh tại Mỹ nhỏ đi, nhưng VHC có cơ hội chiếm một phần lớn hơn của chiếc bánh đó. Đây sẽ là biến số quan trọng quyết định chất lượng câu chuyện VHC trong giai đoạn tới: doanh nghiệp có thể giữ được ASP và biên lợi nhuận đến đâu, đồng thời chuyển lợi thế thuế quan tương đối thành thị phần thực tế như thế nào.

  • Lợi nhuận có thể điều chỉnh, nhưng chất lượng kinh doanh vẫn sẽ được duy trì:

Theo quan điểm cá nhân, doanh thu Q3/2026 của VHC sẽ đi ngang đến giảm nhẹ so với cùng kỳ. Biên lợi nhuận gộp nhiều khả năng thấp hơn mức 20,6% của Q2, chủ yếu do áp lực tại thị trường Mỹ và khả năng VHC phải sử dụng một phần lợi thế giá để bảo vệ thị phần, nhưng vẫn có thể duy trì quanh 18-19%, cao hơn nền Q3/2025.
VHC: Giá bán tăng đang đỡ lợi nhuận, nhưng nhu cầu Mỹ vẫn là biến số lớn

Điểm đáng chú ý của CTCP Vĩnh Hoàn (VHC) hiện nay không nằm ở tăng trưởng doanh thu, mà ở sự phân hóa giữa giá bán và sản lượng. Nhu cầu cá tra tại Mỹ đang yếu khiến sản lượng xuất khẩu giảm, nhưng giá bán tăng và biên lợi nhuận cải thiện vẫn giúp hoạt động cốt lõi giữ được sức chống chịu. Câu hỏi quan trọng cho những quý tới là liệu VHC có thể duy trì mức giá bán đủ cao để bù cho sản lượng yếu và chi phí vận chuyển tăng hay không.

Quý 2/2026 cho thấy khá rõ xu hướng này. Doanh thu thuần đạt 3.444 tỷ đồng, tăng 8% so với cùng kỳ, trong khi sản lượng cá tra xuất khẩu giảm 9%. Phần thiếu hụt về sản lượng được bù bởi giá bán trung bình tăng 11% lên 3,09 USD/kg. Nhờ giá bán tăng nhanh hơn chi phí nguyên liệu, biên lợi nhuận gộp cải thiện từ 20% lên 21%, cho thấy chất lượng hoạt động sản xuất vẫn tương đối tích cực.

Tuy nhiên, lợi nhuận sau thuế công ty mẹ lại giảm gần 9% xuống 469 tỷ đồng. Nguyên nhân không đến từ biên gộp mà chủ yếu do doanh thu tài chính giảm 54%, trong khi chi phí tài chính và chi phí bán hàng tăng. Điều này tạo ra một bức tranh khá đặc biệt: hoạt động kinh doanh cốt lõi đang cải thiện, nhưng lợi nhuận cuối cùng chưa phản ánh đầy đủ nhờ các yếu tố ngoài sản xuất đi theo chiều bất lợi.

Sang quý 3/2026, xu hướng này nhiều khả năng tiếp tục. Doanh thu được ước tính khoảng 3.382 tỷ đồng, tăng 4% so với cùng kỳ nhưng giảm nhẹ 2% so với quý trước. Sản lượng cá tra có thể giảm khoảng 5%, trong khi giá bán trung bình dự kiến đạt khoảng 3,1 USD/kg, tăng 9%. Nguyên nhân chính khiến sản lượng yếu vẫn là thị trường Mỹ, nơi tồn kho còn cao và người tiêu dùng có xu hướng tiết kiệm hơn.

Điểm tích cực là giá bán đang được hỗ trợ bởi chi phí nguyên liệu tăng và nguồn cung một số loại cá biển suy giảm. Đồng thời, VHC còn có thể hưởng lợi từ lượng hàng tồn kho giá thấp được hình thành trước đó. Nhờ vậy, biên gộp quý 3 được ước tính quanh 20%, cao hơn cùng kỳ. Lợi nhuận sau thuế công ty mẹ được ước tính khoảng 442 tỷ đồng, tăng 2% so với cùng kỳ nhưng giảm 6% so với quý 2. Đây vẫn chỉ là ước tính khi doanh nghiệp chưa công bố kết quả chính thức quý 3.

Rào cản lớn nhất lúc này là chi phí vận chuyển. Giá cước được giả định khoảng 4.500 USD/container, tăng 125% so với cùng kỳ và có thể chiếm khoảng 6,7% giá bán cá fillet. Song song đó, thu nhập tài chính tiếp tục chịu áp lực do tỷ giá ít biến động, còn chi phí tài chính tăng khi dư nợ và lãi suất vay cao hơn. Vì vậy, dù biên gộp cải thiện, mức tăng của lợi nhuận ròng vẫn có thể khá hạn chế.

Điểm đáng theo dõi trong quý 4 không phải chỉ là doanh thu tăng bao nhiêu, mà là ba biến số liên kết với nhau: sản lượng xuất khẩu sang Mỹ có phục hồi hay không, giá bán bình quân có giữ được quanh vùng hiện tại và cước vận tải có hạ nhiệt. Nếu giá bán vẫn cao trong khi sản lượng dần cải thiện, lợi nhuận của VHC sẽ có dư địa tăng nhanh hơn doanh thu nhờ biên gộp tốt hơn.

Xa hơn, lợi thế đáng chú ý của VHC nằm ở thị trường Mỹ. Doanh nghiệp đang có mức thuế chống bán phá giá 0 USD/kg trong kỳ POR21, thấp hơn nhiều đối thủ như IDI, Biển Đông hay NTSF. Đây là cơ sở để kỳ vọng VHC có thể giành lại thị phần khi nhu cầu Mỹ phục hồi, thay vì chỉ tăng trưởng nhờ giá bán.

Nhìn tổng thể, câu chuyện của VHC hiện tại là chất lượng hoạt động cốt lõi đang tốt hơn con số lợi nhuận cuối cùng thể hiện. Giá bán và biên gộp là hai điểm hỗ trợ, nhưng nhu cầu Mỹ yếu, cước vận tải cao và thu nhập tài chính giảm vẫn đang giới hạn tốc độ tăng lợi nhuận. Nhà đầu tư nên theo dõi sát sản lượng tại Mỹ và biên gộp trong các quý tới, vì đây sẽ là những tín hiệu rõ nhất cho thấy VHC đã thực sự bước vào giai đoạn tăng trưởng mới hay chưa.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của VHC có thể vào trang tiểu sử để nhận phân tích chi tiết.

1 Likes

Cập nhật KQKD T9/2026 VHC:

  • Doanh thu xuất khẩu cá tra tháng 9 tăng mạnh gần 30% YoY. Lũy kế 9T2026, doanh thu xuất khẩu cá tra vẫn tăng hơn 6% YoY.

  • Mỹ quay trở lại đà tăng trưởng mạnh mẽ sau chuỗi giảm liên tiếp 4 tháng vừa qua. Với tác động của việc là doanh nghiệp lớn duy nhất được hưởng mức thuế 0% CPBG sang Mỹ

  • Tháng 9 tại thị trường Mỹ vẫn tăng mạnh hơn 22% YoY, và lũy kế 9 tháng tăng gần 7% trong bối cảnh toàn ngành suy giảm xuất khẩu sang Mỹ, từ đó cho thấy thị phần của VHC tại Mỹ năm nay đã thay đổi đáng kể

  • Thị trường EU là điểm sáng khi có mức giá bán cao hơn giúp biên lãi doanh nghiệp tốt hơn. Doanh thu tháng 9 tăng khoảng 41% YoY, nối dài đà tăng mạnh 4 tháng liên tiếp, đưa mức tăng lũy kế 9 tháng lên hơn 10%. Đây có thể là tín hiệu tích cực cho quá trình phục hồi nhu cầu tại các thị trường ngoài Mỹ.

Nguồn ảnh: InvestnChill

1 Likes

VHC: Quý 3 đi ngang, nhưng tháng 9 đang phát tín hiệu gì cho quý 4?

Doanh thu quý 3/2026 của CTCP Vĩnh Hoàn (VHC) gần như không tăng so với cùng kỳ, nhưng diễn biến trong tháng 9 lại đáng chú ý hơn con số cả quý. Sau hai tháng đầu quý khá yếu, đặc biệt tại Mỹ, doanh thu tháng 9 phục hồi 13% YoY lên khoảng 1.000 tỷ đồng. Câu hỏi quan trọng vì vậy không nằm ở mức tăng trưởng 1% của quý 3, mà là liệu sự cải thiện cuối quý có phải tín hiệu cho một quý 4 tích cực hơn hay chỉ là biến động ngắn hạn.

Doanh thu sơ bộ quý 3 đạt khoảng 3.300 tỷ đồng, tăng 1% YoY. Mỹ vẫn là điểm kéo lùi khi doanh số giảm 16% YoY, trong khi châu Âu tăng 21%, Trung Quốc tăng 17% và các thị trường khác tăng 15%. Một phần mức giảm tại Mỹ cần được đặt trong bối cảnh nền so sánh cao của năm trước, khi khách hàng đẩy mạnh nhập hàng trước thời điểm thuế đối ứng có hiệu lực từ tháng 8/2025. Vì vậy, mức giảm của quý 3 chưa hẳn phản ánh nhu cầu tại Mỹ đang xấu đi tương ứng.

Tháng 9 cho thấy bức tranh sáng hơn. Doanh thu tại Mỹ tăng 22% YoY và 31% so với tháng trước, đảo chiều đáng kể sau giai đoạn suy giảm trong tháng 7 và tháng 8. Châu Âu tiếp tục duy trì tăng trưởng mạnh 41% YoY, cho thấy thị trường này đang trở thành lực đỡ ngày càng rõ cho VHC. Nguồn cung cá thịt trắng biển trên thế giới còn hạn chế cũng có thể tiếp tục hỗ trợ nhu cầu đối với cá tra tại khu vực này.

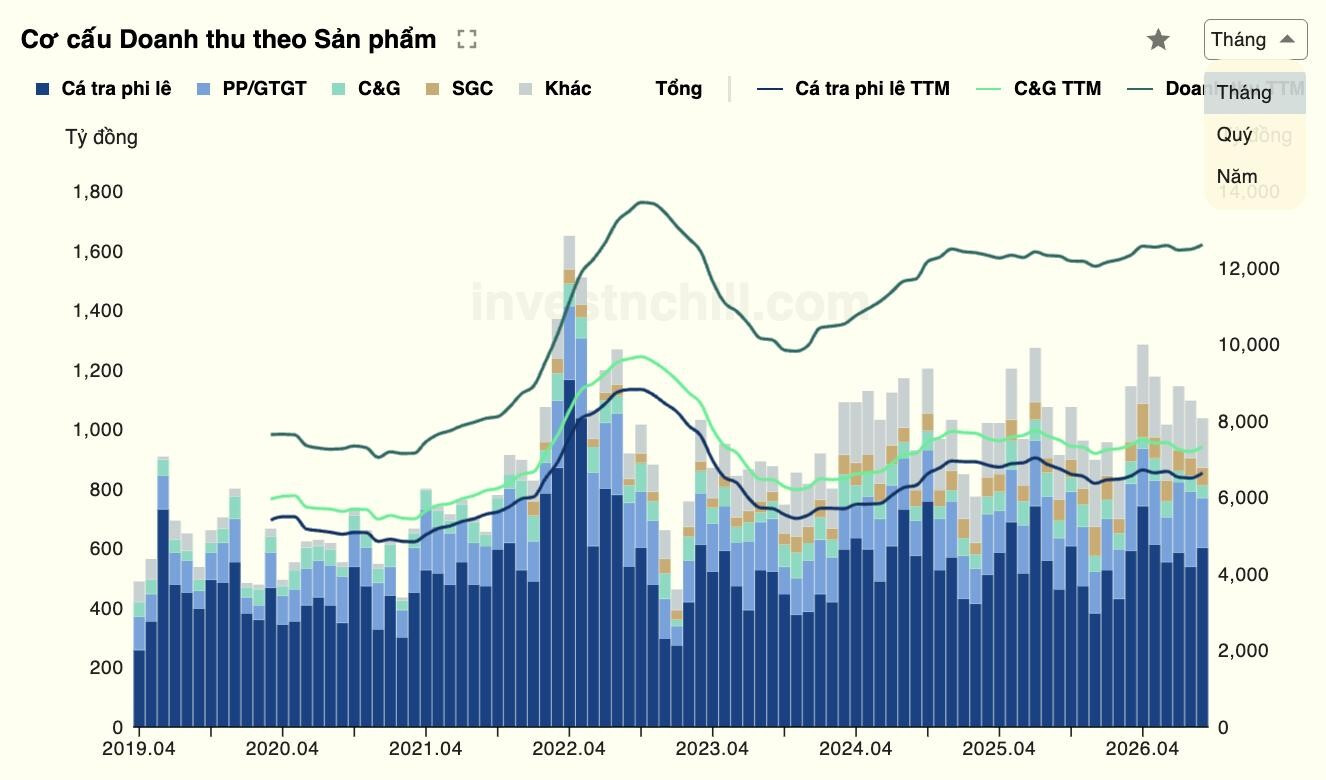
Quan trọng hơn, sự phục hồi tháng 9 đến từ chính mảng cá phi lê đông lạnh, với doanh thu tăng 30% YoY. Đây là tín hiệu tích cực hơn so với việc tăng trưởng chỉ đến từ các mảng phụ trợ, bởi cá phi lê vẫn là hoạt động kinh doanh cốt lõi của VHC. Tuy nhiên, chưa thể kết luận xu hướng tăng trưởng đã hoàn toàn trở lại khi doanh thu cá phi lê trong cả quý 3 vẫn giảm 2% YoY.

Điểm yếu đáng chú ý tiếp tục nằm ở collagen & gelatin. Doanh thu mảng này giảm 33% YoY trong quý 3 và giảm 19% trong riêng tháng 9. Điều này khiến chất lượng tăng trưởng chưa đồng đều giữa các mảng. Trung Quốc cũng biến động khá mạnh: doanh thu quý 3 tăng 17% YoY nhưng riêng tháng 9 lại giảm tới 82% YoY và 88% so với tháng trước. Vì vậy, không nên ngoại suy tăng trưởng từ từng thị trường chỉ dựa trên một tháng.

Lũy kế 9 tháng, doanh thu sơ bộ đạt khoảng 9.700 tỷ đồng, tăng 6% YoY và tương đương khoảng 73% kỳ vọng cả năm. Mỹ tăng 7%, châu Âu tăng 11%, Trung Quốc tăng 6% và các thị trường khác tăng 19%, cho thấy VHC vẫn giữ được tăng trưởng doanh thu trên diện khá rộng dù quý 3 chững lại.

Với quý 4, biến số quan trọng nhất là khả năng duy trì đà hồi phục tại Mỹ và sức cầu đối với cá phi lê đông lạnh. Nếu mức cải thiện tháng 9 tiếp tục trong các tháng cuối năm, bức tranh tăng trưởng của VHC có thể tích cực hơn đáng kể so với mức gần như đi ngang của quý 3. Ngược lại, nếu Mỹ chỉ phục hồi ngắn hạn trong khi collagen & gelatin tiếp tục suy yếu, doanh thu có thể tăng nhưng chất lượng tăng trưởng vẫn chưa thực sự thuyết phục.

VHC vì vậy đang ở giai đoạn chuyển tiếp đáng chú ý: quý 3 chưa tạo ra tăng trưởng mạnh, nhưng tháng 9 đã xuất hiện những tín hiệu tốt hơn từ thị trường cốt lõi. Khả năng chuyển tín hiệu này thành tăng trưởng bền vững trong quý 4 sẽ quyết định liệu câu chuyện của VHC có thực sự bước sang một nhịp mới hay không.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của VHC có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.