Việt Nam đã vào Emerging Market theo FTSE, nhưng thanh khoản vẫn ở đâu trên bản đồ thế giới?

, , , , ,

Tôi đề xuất dùng Turnover Intensity = GTGD bình quân ngày / Vốn hóa thị trường để so sánh mức độ “xoay vòng vốn” giữa các thị trường.

Tôi dùng dữ liệu WFE tháng 7/2026, tháng gần nhất mà WFE đang công bố đầy đủ trong bộ Market Statistics tháng 9/2026. WFE cung cấp cả vốn hóa nội địa và giá trị giao dịch cổ phiếu theo từng sở. (Focus)

1. Kết quả chính

Thị trường Vốn hóa, tỷ USD GTGD tháng, tỷ USD GTGD/ngày* GTGD ngày / Vốn hóa Annualized turnover**
:us: Mỹ ~76,873 ~10,916 ~496 0,65% ~170%
:jp: Nhật ~8,560 ~1,480 ~67 0,79% ~207%
:kr: Hàn Quốc ~4,042 ~647 ~29 0,73% ~192%
:cn: Trung Quốc ~16,258 ~9,140 ~415 2,56% ~675%
:singapore::indonesia::malaysia::thailand::philippines: ASEAN-5 ~2,892 ~120 ~5,46 0,19% ~50%
:vietnam: Việt Nam* ~313 ~12,66 ~0,576 0,18% ~49%
  • Tôi lấy khoảng 22 phiên/tháng để quy đổi GTGD tháng thành GTGD bình quân ngày.
    ** Annualized turnover = GTGD tháng / vốn hóa × 12, mang tính quy đổi, không phải dự báo.

Dữ liệu gốc WFE cho thấy tháng 7/2026: Nasdaq + NYSE có vốn hóa lần lượt khoảng $42,48T và $33,55T; GTGD $5,61T và $4,33T. Nhật $8,56T/$1,48T; Hàn Quốc $4,04T/$646,8B; Shanghai + Shenzhen $16,26T/$9,14T. (Focus)


2. Điều rất đáng chú ý: Trung Quốc khác hẳn phần còn lại

Nếu lấy GTGD ngày / Market Cap, ta có:

Trung Quốc ~2,56%/ngày

so với:

  • Nhật: 0,79%
  • Hàn: 0,73%
  • Mỹ: 0,65%
  • ASEAN-5: 0,19%
  • Việt Nam: 0,18%

Nói cách khác:

Một đồng vốn hóa tại Trung Quốc được “xoay vòng” nhanh hơn khoảng 14 lần so với ASEAN và Việt Nam.

Đây là một chỉ báo cực kỳ đáng chú ý nếu mục tiêu là nghiên cứu “độ sâu dòng tiền” của một thị trường.

Shanghai tháng 7 có vốn hóa khoảng $9,97T và giao dịch $4,29T; Shenzhen khoảng $6,29T và giao dịch $4,85T. (Focus)

Đặc biệt Shenzhen:

GTGD tháng / vốn hóa ≈ 77%/tháng

Đây là mức cực cao.


3. Mỹ: vốn hóa cực lớn nhưng turnover không quá cao

Mỹ có:

Market Cap ≈ $76,9 nghìn tỷ

nhưng GTGD tháng khoảng:

$10,9 nghìn tỷ

→ Monthly turnover ≈ 14,2%

→ Daily turnover ≈ 0,65%

Điều này rất thú vị.

Mỹ có thị trường vốn hóa lớn nhất thế giới nhưng không cần turnover cực cao để tạo thanh khoản.

Lý do quan trọng là cấu trúc thị trường Mỹ có:

  • institutional investors
  • ETF
  • market makers
  • options
  • futures
  • algorithmic trading
  • dark pools/alternative venues

và WFE chỉ đang đo equity value traded tại từng exchange, không bao phủ toàn bộ cấu trúc thanh khoản ngoài sàn.

WFE ghi nhận riêng Nasdaq tháng 7/2026 có GTGD khoảng $5,61T và NYSE khoảng $4,33T. (Focus)


4. Nhật và Hàn: thanh khoản rất mạnh

Nhật

0,79% vốn hóa/ngày

Annualized turnover quy đổi:

~207%

Tức là nếu giữ nhịp giao dịch tháng 7, giá trị giao dịch cả năm tương đương hơn 2 lần vốn hóa.

Hàn Quốc

0,73%/ngày

Annualized:

~192%

Điều này đặc biệt đáng chú ý trong bối cảnh Hàn Quốc đang bước vào giai đoạn thị trường có thanh khoản rất mạnh.

WFE ghi nhận vốn hóa KRX khoảng $4,04T và GTGD tháng 7 khoảng $646,8B. (Focus)


5. ASEAN: thấp hơn rất nhiều

Tôi gom 5 thị trường lớn:

Indonesia + Malaysia + Thailand + Singapore + Philippines

ASEAN-5

Market cap:

~$2,89 nghìn tỷ

GTGD tháng:

~$120,2 tỷ

→ Monthly turnover:

4,16%

→ Daily turnover:

~0,19%/ngày

Annualized:

~49,9%

Tức là ASEAN-5 có turnover intensity chỉ khoảng:

~1/3 Mỹ

~1/13–1/14 Trung Quốc.

Dữ liệu WFE tháng 7/2026 lần lượt ghi nhận vốn hóa/GTGD:

  • Indonesia: $606B / $18,3B
  • Malaysia: $511B / $12,7B
  • Philippines: $218B / $2,05B
  • Singapore: $937B / $36,0B
  • Thailand: $621B / $51,2B. (Focus)

6. Việt Nam nằm ở đâu?

HOSE theo WFE tháng 7/2026:

Market Cap ≈ $312,7 tỷ

GTGD tháng:

$12,66 tỷ

→ Monthly turnover:

4,05%

→ Daily turnover:

~0,18%/ngày

Annualized:

~49%

Điểm rất đáng chú ý:

Việt Nam hiện có turnover intensity gần tương đương ASEAN-5.

Nhưng cần lưu ý đây là HOSE, không phải toàn bộ 3 sàn Việt Nam. WFE hiện báo cáo HOSE là exchange đại diện của Việt Nam trong bảng này. (Focus)

Trong khi đó dữ liệu SRTC cho thấy riêng tháng 5/2026, GTGD cổ phiếu bình quân toàn thị trường Việt Nam khoảng 24.343 tỷ đồng/ngày, còn vốn hóa HOSE đạt 8,782 triệu tỷ đồng và chiếm 94,83% vốn hóa cổ phiếu niêm yết toàn thị trường. (Nhà Đầu Tư)


7. Tôi sẽ gọi đây là “Liquidity Multiplier”

Nếu chuẩn hóa Việt Nam = 1,0 lần, ta có:

Thị trường Turnover/ngày So với Việt Nam
:cn: Trung Quốc 2,56% 13,9x
:jp: Nhật 0,79% 4,3x
:kr: Hàn 0,73% 4,0x
:us: Mỹ 0,65% 3,5x
ASEAN-5 0,19% 1,03x
:vietnam: Việt Nam 0,18% 1,00x

Đây mới là con số tôi nghĩ rất đáng đưa vào hệ thống Macro Dashboard của anh.


8. Nhưng có một điểm cực kỳ quan trọng

Turnover cao ≠ thị trường tốt.

Nó chủ yếu phản ánh:

Capital velocity / tốc độ luân chuyển vốn

Một thị trường có turnover cao thường có:

  • nhiều nhà đầu tư giao dịch ngắn hạn
  • retail participation cao
  • speculative activity cao
  • leverage cao hơn
  • độ sâu order book lớn
  • nhiều arbitrage
  • nhiều market-making
  • ETF/derivatives hỗ trợ thanh khoản

Nhưng cũng có thể đi kèm holding period ngắn và biến động cao.

Trung Quốc là ví dụ điển hình: turnover cực cao nhưng không đồng nghĩa chất lượng thị trường cao hơn Mỹ.


9. Và đây mới là insight quan trọng cho Việt Nam 2026–2030

Tôi sẽ nhìn vấn đề theo công thức:

Market Capitalization × Turnover

Trading Capacity

Capital Absorption Capacity

Foreign Capital Capacity

Market Upgrade

Việt Nam hiện có:

Market Cap ~ $300B+ tại HOSE

nhưng turnover intensity chỉ khoảng:

~0,18%/ngày.

Trong khi Hàn Quốc:

~0,73%

Nhật:

~0,79%

Mỹ:

~0,65%

Nếu Việt Nam vừa:

  1. tăng vốn hóa,
  2. tăng số lượng doanh nghiệp lớn,
  3. tăng free-float,
  4. tăng institutional participation,
  5. tăng foreign ownership room,
  6. cải thiện settlement,
  7. kéo dài giờ giao dịch,
  8. phát triển ETF/derivatives,

thì khả năng hấp thụ dòng vốn quốc tế sẽ tăng rất mạnh ngay cả khi không cần turnover kiểu Trung Quốc.


10. Tôi đề xuất thêm một chỉ số cho hệ thống của anh

Thay vì chỉ nhìn:

GTGD bình quân / Market Cap

ta xây dựng:

Market Liquidity Score

gồm 5 biến:

① Turnover Intensity
GTGD/ngày ÷ Market Cap

② Foreign Participation
Foreign trading value ÷ Total trading value

③ Free-float Adjusted Turnover
GTGD ÷ Free-float market cap

④ Market Depth
GTGD / Bid-Ask spread

⑤ Capital Absorption Capacity
Market Cap × Turnover × Foreign Accessibility

Khi đó chúng ta có thể tạo một bảng:

US → Japan → Korea → China → ASEAN → Vietnam

và trả lời một câu rất quan trọng cho thesis FTSE Upgrade của Việt Nam:

"Nếu Việt Nam được nâng hạng, thị trường có đủ thanh khoản để hấp thụ thêm $10B → $30B → $50B vốn ngoại hay không?"

Đây mới là bước tiếp theo đáng làm, vì nó nối trực tiếp FTSE → foreign flow → market liquidity → trading hours → foreign ownership → valuation rerating.
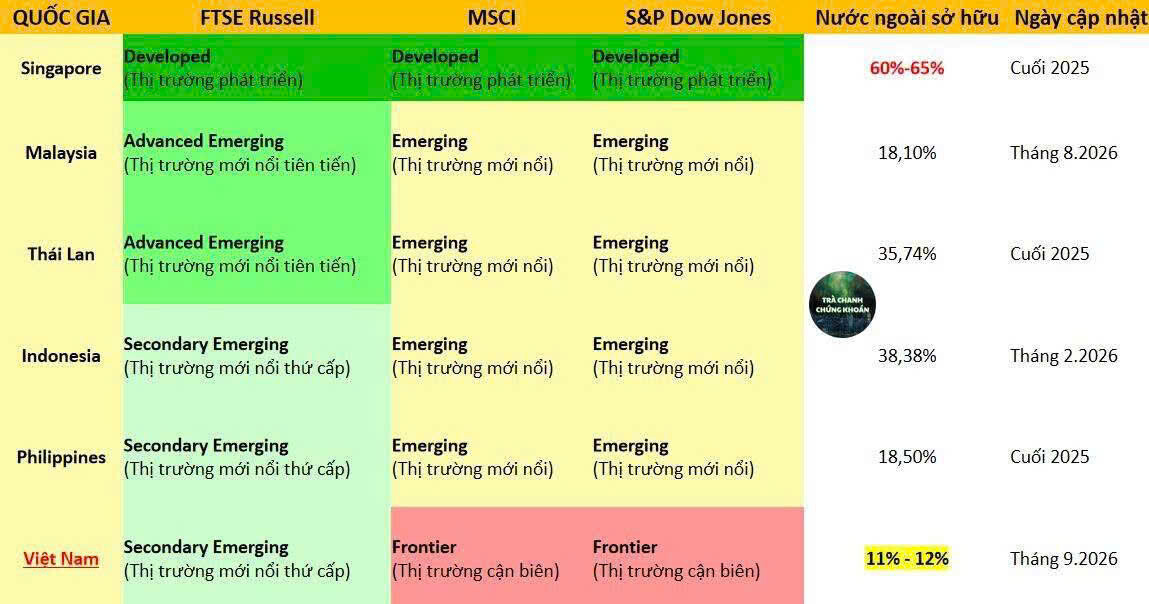
① Việt Nam đang đứng ở đâu?

FTSE → Secondary Emerging
MSCI → Frontier
S&P/Dow Jones → Frontier

② Thanh khoản Việt Nam so với thế giới

US → 0,65%
Japan → 0,79%
Korea → 0,73%
China → 2,56%
ASEAN → 0,19%
Vietnam → 0,18%

③ Vì sao nâng hạng vẫn có thể tạo ra dòng tiền lớn?

FTSE GEIS inclusion được triển khai theo 4 tranche, với tỷ trọng investability weight lần lượt 10% → 30% → 65% → 100%.

④ Câu hỏi lớn hơn

Nếu Việt Nam muốn đi từ Secondary Emerging → Advanced Emerging → Developed, thị trường phải thay đổi những gì?

⑤ 5 nút cổ chai

Liquidity → Free Float → Foreign Ownership → Market Accessibility → Market Infrastructure

Đây sẽ nối cực đẹp với thesis mà anh đang theo dõi:

FTSE Upgrade → Foreign Flow → Liquidity → Institutionalization → MSCI Upgrade → Valuation Rerating

Đặc biệt, Reuters ngày 18/9 đưa tin các nhà đầu tư nước ngoài đã mua ròng cổ phiếu Việt Nam trước thời điểm FTSE upgrade; Reuters cũng dẫn ước tính có thể có tới khoảng 6 tỷ USD dòng vốn thụ động liên quan đến quá trình điều chỉnh chỉ số.

FTSE nâng hạng không có nghĩa MSCI sẽ tự động nâng hạng theo.

Hai tổ chức sử dụng framework và tiêu chí riêng.

FTSE đã xác nhận Việt Nam đáp ứng các tiêu chí Secondary Emerging và việc inclusion vào FTSE GEIS sẽ được thực hiện theo 4 tranche từ tháng 9/2026 đến tháng 9/2027.

Trong khi MSCI hiện vẫn duy trì Việt Nam trong Frontier Market universe.

Vì vậy, tôi sẽ không gọi đây là:

“Việt Nam đã chính thức nâng hạng lên Emerging Market”

mà chính xác hơn là:

"Việt Nam chính thức bước vào FTSE Secondary Emerging Market từ 21/09/2026, trong khi vẫn là Frontier Market theo MSCI."

Ghép 2 bức tranh lại sẽ rất hay

Classification

Singapore

→ Developed

Malaysia / Thailand

→ Emerging

Indonesia / Philippines

→ Emerging

Vietnam

→ FTSE: Secondary Emerging

→ MSCI: Frontier

Liquidity intensity

China: ~2,56%/ngày

Japan: ~0,79%

Korea: ~0,73%

US: ~0,65%

ASEAN: ~0,19%

Vietnam: ~0,18%

Điều này cho thấy:

Nâng hạng không chỉ là thay đổi cái nhãn “Frontier → Emerging”.

Câu hỏi lớn hơn là:

Việt Nam có thể nâng “market liquidity capacity” lên mức nào?

https://www.reuters.com/world/asia-pacific/foreign-investors-buy-vietnam-stocks-ahead-ftse-market-upgrade-2026-09-18/?utm_source=chatgpt.com

Đây là một bài Reuters rất đáng chú ý đối với câu chuyện dòng tiền ngoại + FTSE + nâng hạng Việt Nam. Tôi đọc theo góc nhìn market flow, không chỉ theo headline.

1. Thông điệp lớn nhất: dòng tiền ngoại đã bắt đầu quay lại

Trong tuần 14–18/9, nhà đầu tư nước ngoài mua ròng khoảng 2,7 nghìn tỷ đồng (~104 triệu USD) trên HOSE.

Đây là thay đổi đáng chú ý vì tính từ đầu năm, khối ngoại vẫn đang bán ròng khoảng 91 nghìn tỷ đồng (~3,5 tỷ USD). (Reuters)

Nói cách khác:

FTSE chưa tạo ra một dòng tiền khổng lồ ngay lập tức, nhưng đang tạo ra sự đảo chiều ở marginal flow.

Đây là điểm tôi quan tâm hơn con số $6 tỷ.


2. $6 tỷ không phải là $6 tỷ tiền mua ngay

FTSE từng ước tính việc nâng Việt Nam lên Secondary Emerging Market có thể tạo ra tới $6 tỷ dòng vốn vào cổ phiếu Việt Nam khi các quỹ điều chỉnh danh mục theo thời gian.

Nhưng quá trình này sẽ được thực hiện qua 4 giai đoạn đến năm 2027, chứ không phải một ngày. (Reuters)

Vì vậy nên chia câu chuyện thành:

FTSE upgrade

→ Passive flow
→ ETF rebalance
→ Active foreign funds
→ MSCI anticipation
→ Market-access reform
→ Structural foreign allocation

Trong đó, $6 tỷ chỉ là phần đầu của câu chuyện, chứ chưa phải toàn bộ potential capital.


3. Một con số còn đáng chú ý hơn: Vanguard

Reuters dẫn lời Vanguard rằng họ dự kiến tăng đầu tư vào Việt Nam lên khoảng:

$1,5 tỷ → $2,5 tỷ

trong những năm tới.

Và Vanguard nói họ có ý định duy trì exposure Việt Nam trong dài hạn miễn là Việt Nam còn nằm trong benchmark. (Reuters)

Điều này khác hoàn toàn với:

ETF trading vài ngày quanh ngày FTSE rebalance.

Đây là benchmark-driven structural allocation.

Nếu nhiều tổ chức lớn hành xử tương tự, câu chuyện sẽ chuyển từ:

"FTSE event"

sang:

"Vietnam becoming investable for global institutional capital."


4. 27 cổ phiếu là tâm điểm đầu tiên

FTSE xác định 27 cổ phiếu Việt Nam đủ điều kiện vào FTSE Global All Cap Index.

Reuters nêu các blue-chip tiêu biểu:

  • VIC
  • FPT
  • HPG

Trong khi SSI Research ước tính nhóm có thể nhận dòng ETF đầu tiên lớn gồm:

VPB → VHM → FPT → HPG

Đáng chú ý:

VIC lại có khả năng bị outflow khoảng $28 triệu trong một số ETF hiện hữu, do dòng bán từ các ETF đang nắm giữ có thể lớn hơn dòng mua liên quan đến nâng hạng. (Reuters)

=> Đây là lý do không nên đồng nhất “FTSE upgrade = tất cả cổ phiếu đều tăng”.

Dòng tiền index rất cơ học:

Index weight × free float × investability × ETF mandate

chứ không phải:

FTSE upgrade → mua tất cả blue-chip.


5. Tôi đặc biệt chú ý VHM

Với VHM, câu chuyện khá thú vị.

SSI Research đưa VHM vào nhóm có khả năng nhận dòng ETF inflow lớn trong vòng đầu tiên. (Reuters)

Điều này tạo ra một lớp catalyst khác với fundamental:

Fundamental

VHM
→ BĐS
→ pháp lý
→ mở bán
→ presales
→ lợi nhuận

Flow

FTSE
→ index weight
→ ETF
→ passive buying
→ foreign demand

Khi hai dòng này cùng tồn tại, VHM có thể trở thành một large-cap flow proxy của quá trình nâng hạng.

Nhưng cần phân biệt:

ETF flow là catalyst về cung/cầu cổ phiếu, không tự động chứng minh valuation hay earnings đang hấp dẫn.


6. Quan trọng nhất: foreign flow đang chuyển pha

Tôi sẽ chia diễn biến thành 4 tầng:

PHASE 1 — 2025

Foreign:

Net Sell rất mạnh

→ khoảng $5 tỷ.

PHASE 2 — đầu 2026

Foreign tiếp tục:

Net Sell

→ tariff
→ geopolitical risk
→ ownership constraints
→ concentration risk.

Reuters từng ghi nhận foreign outflow lớn và các nhà đầu tư nước ngoài phàn nàn về giới hạn sở hữu cũng như mức độ tập trung của thị trường. (Reuters)

PHASE 3 — Aug–Sep 2026

FTSE confirmation

→ foreign selling giảm
→ bắt đầu xuất hiện các phiên/week net buy
→ anticipation trade.

PHASE 4 — Sep 21/2026 → 2027

Đây mới là phần quan trọng:

FTSE implementation

→ passive flows
→ ETF flows
→ active funds
→ MSCI expectations
→ market-access reforms.


7. Một điểm cực kỳ quan trọng: Passive ≠ Active

Đây là chỗ tôi nghĩ nhà đầu tư Việt Nam rất dễ hiểu sai.

Passive money

Không quan tâm nhiều đến:

“Cổ phiếu này tốt hay xấu?”

Họ quan tâm:

“Vietnam weight trong index là bao nhiêu?”

và:

“Cổ phiếu nào đủ điều kiện + weight bao nhiêu?”

Do đó:

Index inclusion → mechanical buying.


Active money

Lại hoàn toàn khác.

Họ sẽ hỏi:

  • ROE?
  • earnings growth?
  • valuation?
  • liquidity?
  • governance?
  • foreign ownership room?
  • free float?
  • macro?
  • currency?
  • corporate governance?

Reuters dẫn Morgan Stanley cho rằng dòng tiền có thể tăng đáng kể hơn nữa khi active funds bắt đầu phân bổ. (Reuters)

Đây mới là second-order effect mà tôi muốn theo dõi.


8. Nhưng đừng bỏ qua mặt trái

Reuters cũng chỉ ra các vấn đề còn tồn tại:

Foreign ownership limits

Free-float constraints

Market accessibility

Trading/settlement infrastructure

Corporate governance & disclosure

Đây chính là những thứ quyết định:

Việt Nam có thể biến FTSE upgrade thành dòng vốn dài hạn hay chỉ thành một đợt ETF rebalance.

(Reuters)


9. MSCI mới là “big prize” tiếp theo

Đây mới là phần tôi đánh giá có giá trị chiến lược nhất.

FTSE:

Frontier → Secondary Emerging

MSCI:

Frontier → Emerging

Nếu Việt Nam tiếp tục cải thiện market accessibility, đặc biệt triển khai central counterparty clearing mechanism (CCP) dự kiến từ khoảng 2027, Reuters cho rằng điều này có thể giúp Việt Nam tiến gần hơn tới các yêu cầu của MSCI. (Reuters)

Có thể hình dung:

2026

FTSE Upgrade

2026–2027

Foreign capital normalization

2027

CCP / market infrastructure

MSCI accessibility improvement

MSCI Emerging Market possibility

Một lớp passive + active capital mới

Đây là multi-year investment theme, không phải event trade 1–2 phiên.


10. Tôi sẽ xây “Vietnam Foreign Flow Cycle” như sau

             FTSE UPGRADE
                  │
                  ▼
          PASSIVE CAPITAL
                  │
        ┌─────────┴─────────┐
        ▼                   ▼
       ETF               INDEX FUNDS
        │                   │
        └─────────┬─────────┘
                  ▼
            LARGE CAPS
                  │
        ┌─────────┼─────────┐
        ▼         ▼         ▼
       VPB       VHM       FPT/HPG
                  │
                  ▼
          FOREIGN OWNERSHIP
                  │
                  ▼
          ACTIVE FUNDS
                  │
                  ▼
       EARNINGS + VALUATION
                  │
                  ▼
          MSCI POSSIBILITY
                  │
                  ▼
       STRUCTURAL CAPITAL

11. Và đây là điểm rất đáng chú ý với VN-Index

Reuters cho biết VN-Index đến thời điểm bài viết chỉ tăng khoảng 1,4% từ đầu năm, trong khi Thailand khoảng 24% và Singapore khoảng 21%. (Reuters)

Điều này tạo ra một nghịch lý thú vị:

Vietnam:

FTSE upgrade
+
foreign selling lớn
+
VN-Index underperform

nhưng:

Structural reform story đang tốt lên.

Do đó, nếu foreign flow tiếp tục đảo chiều, chúng ta có thể theo dõi một biến số rất quan trọng:

Foreign Flow Divergence

Tức là:

Foreign net buying ↑

trong khi

VN-Index chưa phản ánh tương ứng.

Nếu xuất hiện kéo dài, đó là tín hiệu cần đặc biệt chú ý về cung/cầu trung hạn.


12. Bộ chỉ báo tôi đề xuất theo dõi từ 21/9

Tôi sẽ không chỉ nhìn VN-Index.

DAILY

① Foreign net buy/sell

② ETF flow

③ Foreign ownership utilization

④ Giá trị giao dịch

⑤ Large-cap breadth

⑥ Bank flow

⑦ VHM/VIC/FPT/HPG/VPB flow


WEEKLY

⑧ Foreign cumulative flow

⑨ ETF AUM change

⑩ Vietnam weight trong global index

⑪ Active fund allocation

⑫ Foreign room


STRUCTURAL

⑬ CCP

⑭ Settlement

⑮ Foreign ownership reform

⑯ Free float

⑰ MSCI accessibility


Kết luận của tôi

Bài Reuters này không đơn giản là:

"Khối ngoại đang mua cổ phiếu Việt Nam."

Thông điệp lớn hơn là:

Vietnam đang chuyển từ một thị trường mà foreign investors chủ yếu trade opportunistically → một thị trường bắt đầu được đưa vào hệ thống phân bổ vốn của các tổ chức toàn cầu.

FTSE là catalyst đầu tiên.

$6 tỷ là ước tính passive/benchmark-related potential, không phải tiền sẽ vào ngay.

Vanguard $2,5 tỷ là một dấu hiệu đáng chú ý hơn về strategic allocation.

Còn MSCI mới có thể là bước ngoặt lớn tiếp theo.

Vì vậy, từ 21/9/2026, tôi sẽ theo dõi không phải câu hỏi:

“VN-Index tăng hay giảm?”

mà là:

"Foreign Flow có thực sự chuyển từ SELL → BUY một cách bền vững hay chỉ là FTSE rebalance?"

Đó mới là test quan trọng nhất của câu chuyện nâng hạng.

Đọc bài Reuters gốc

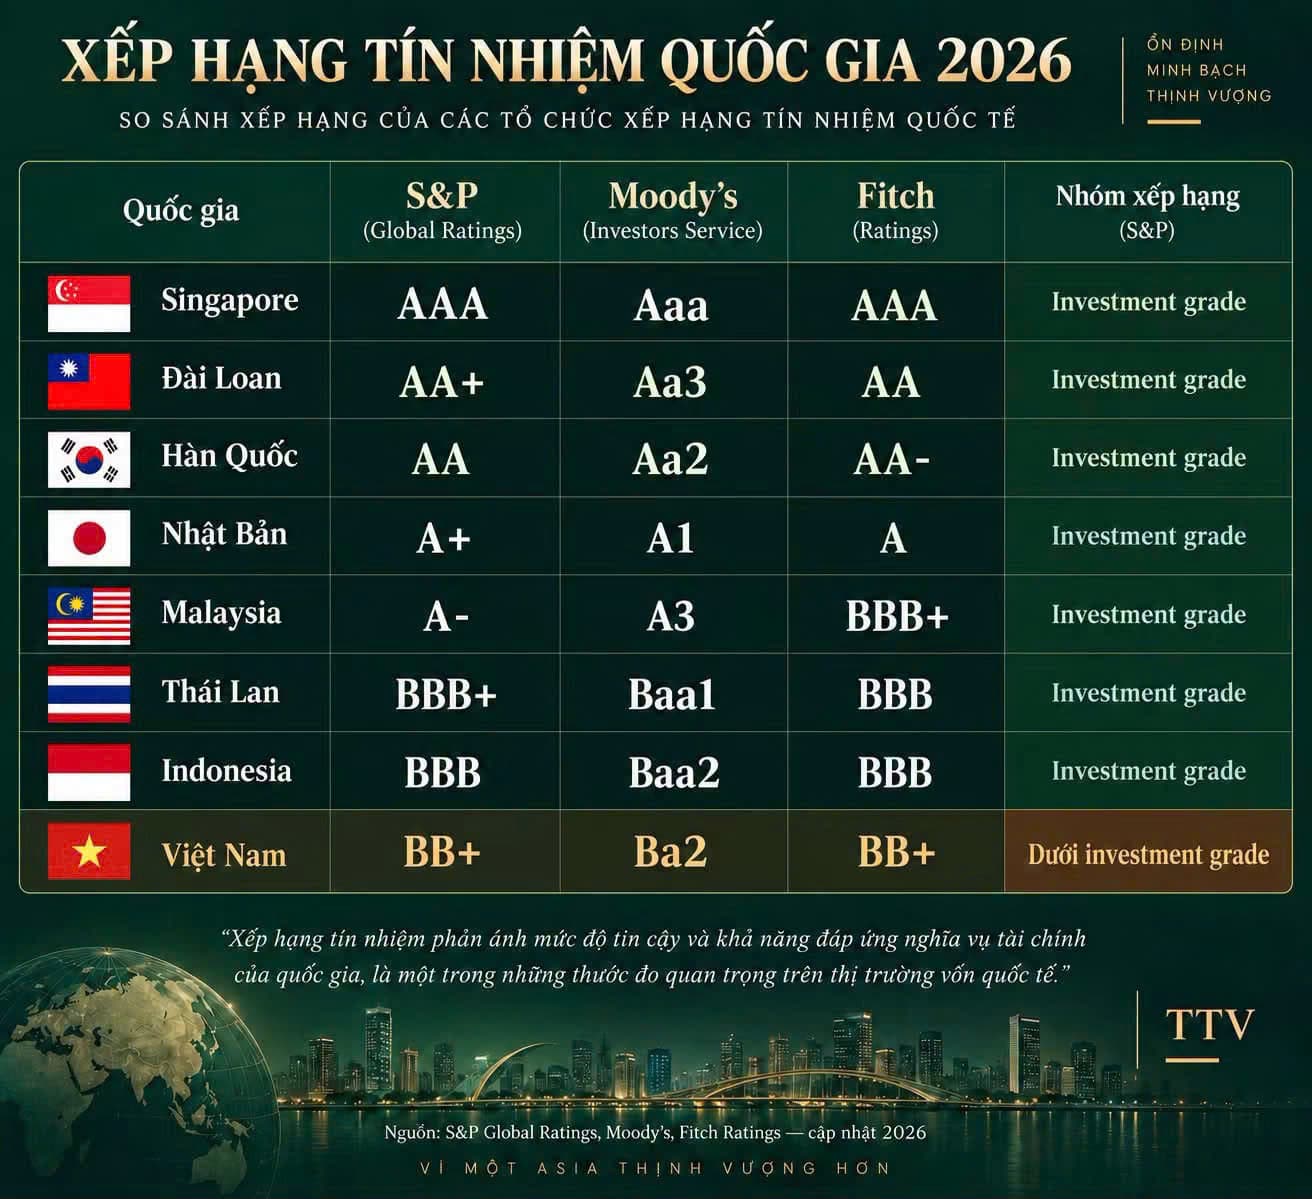
Ảnh này rất hữu ích nếu đặt cạnh câu chuyện FTSE nâng hạng Việt Nam ở trên. Tôi sẽ đọc nó theo góc nhìn cost of capital → dòng vốn → định giá tài sản Việt Nam.

1. Trước hết: bảng trong ảnh cơ bản đúng ở điểm quan trọng nhất

Hiện tại, S&P đã khẳng định Việt Nam ở BB+ / Stable trong tháng 8/2026. S&P cho biết triển vọng ổn định và nhấn mạnh GDP thực vẫn quanh 8%, cải cách hành chính và triển vọng cải thiện vị thế đối ngoại là những yếu tố tích cực. (S&P Global)

Fitch cũng đang ở BB+ / Stable. (Fitch Ratings)

Vì vậy, Việt Nam đang ở ngay:

BB+ → BBB- → BBB

trong hành trình tiến vào Investment Grade.


2. Nhưng có một điều cực kỳ quan trọng

FTSE upgrade và Sovereign Credit Rating là hai câu chuyện khác nhau.

Có thể hình dung:

                    VIỆT NAM
                       │
        ┌──────────────┴──────────────┐
        │                             │
   MARKET ACCESS                 CREDIT QUALITY
        │                             │
      FTSE                         S&P
        │                         Moody's
        │                         Fitch
        ▼                             ▼
 Frontier → EM                 BB+ → BBB-
        │                             │
        ▼                             ▼
 Foreign Equity Flow           Bond Capital Flow

FTSE trả lời:

“Nhà đầu tư quốc tế có thể tiếp cận thị trường cổ phiếu Việt Nam dễ dàng đến đâu?”

S&P/Moody’s/Fitch trả lời:

“Khả năng và mức độ rủi ro tín dụng của Chính phủ Việt Nam như thế nào?”

Hai đường này không giống nhau, nhưng khi cùng cải thiện thì hiệu ứng cộng hưởng rất đáng chú ý.


3. BB+ thực ra chỉ còn cách Investment Grade một notch

Đây mới là điểm đáng chú ý.

Theo S&P:

BB+

BBB-

là chỉ 1 bậc.

BBB- là mức Investment Grade thấp nhất theo S&P.

Do đó, Việt Nam hiện ở một vị trí khá đặc biệt:

Equity market đang tiến về Emerging Market trong hệ FTSE, trong khi sovereign credit rating cũng đang đứng ngay dưới Investment Grade.

Nếu cả hai quá trình tiếp tục cải thiện, Việt Nam có thể đồng thời mở rộng:

Equity capital pool

Debt capital pool.


4. Đây mới là “big picture” mà tôi nghĩ nên ghép với bài Reuters

Ta có:

Cánh cửa 1 — Equity

FTSE

Frontier

Secondary Emerging

→ ETF
→ Passive funds
→ Active funds
→ Global institutional investors


Cánh cửa 2 — Debt

Sovereign rating

BB+

BBB-

→ Investment-grade bond funds
→ Institutional debt investors
→ Lower risk premium
→ Lower borrowing cost


Cánh cửa 3 — MSCI

FTSE upgrade

Market accessibility reforms

CCP / settlement / foreign ownership

MSCI Emerging Market possibility


5. Nếu Việt Nam từ BB+ lên BBB-, tác động không chỉ nằm ở Chính phủ

Đây là điểm rất dễ bị bỏ qua.

Sovereign rating là một benchmark của quốc gia.

Khi perceived sovereign risk giảm:

Government bond yield

Corporate bond spread

Bank funding cost

Cost of capital

Required return

Equity valuation multiple

có thể chịu tác động theo hướng tích cực.

Tức là:

Một notch sovereign upgrade có thể ảnh hưởng đến valuation của toàn bộ hệ thống tài sản Việt Nam.

Không phải ngay lập tức và không phải tự động, nhưng cơ chế truyền dẫn là như vậy.


6. Ví dụ cực kỳ đơn giản

Giả sử một doanh nghiệp có:

Cost of Equity = 13%

Nếu sovereign risk premium giảm, giả định cost of equity giảm còn:

12%

thì với cùng một dòng tiền tương lai:

DCF valuation sẽ tăng.

Đây chính là lý do tại sao:

Credit rating upgrade có thể tạo valuation re-rating mà không cần earnings tăng tương ứng.

Đặc biệt đối với:

  • ngân hàng
  • bất động sản
  • infrastructure
  • utilities
  • logistics
  • doanh nghiệp vốn lớn

vì các ngành này rất nhạy với cost of capital.


7. Việt Nam đang có một “double rerating possibility”

Tôi sẽ gọi framework này là:

VIETNAM DOUBLE RERATING

             VIETNAM 2026–2030
                     │
        ┌────────────┴────────────┐
        │                         │
      EQUITY                    CREDIT
        │                         │
      FTSE                      S&P
        │                       Fitch
        │                      Moody's
        ▼                         ▼
 Secondary EM                  BB+
        │                         │
        ▼                         ▼
 Foreign Equity               BBB-
 Capital                       │
        │                      ▼
        │                 Investment Grade
        │                      │
        └──────────┬───────────┘
                   ▼
             LOWER RISK PREMIUM
                   │
                   ▼
            LOWER COST OF CAPITAL
                   │
                   ▼
              ASSET RE-RATING

Đây là thesis vĩ mô lớn hơn rất nhiều so với riêng FTSE upgrade.


8. Nhưng Việt Nam vẫn còn khoảng cách khá lớn với ASEAN developed markets

Theo S&P, hiện:

Quốc gia S&P
Singapore AAA
Taiwan AA+
Korea AA
Japan A+
Malaysia A-
Thailand BBB+
Indonesia BBB
Vietnam BB+

S&P cũng xác nhận bảng xếp hạng châu Á này trong cập nhật tháng 9/2026. (S&P Global)

Điểm đáng chú ý:

Indonesia: BBB

Thailand: BBB+

Malaysia: A-

trong khi:

Vietnam: BB+

Do đó Việt Nam vẫn còn room nâng hạng tín nhiệm rất lớn.


9. Và đây là điểm liên quan trực tiếp đến FTSE

Có một điều khá thú vị:

FTSE

Việt Nam đang đi trước về market classification.

Sovereign rating

Việt Nam vẫn đi sau nhiều nước ASEAN.

Điều này tạo ra một trạng thái:

Capital market accessibility đang cải thiện nhanh hơn sovereign credit rating.

Nếu credit rating bắt kịp, thì foreign capital base có thể mở rộng thêm.


10. Tôi sẽ theo dõi 5 biến số này trong 2026–2028

Không chỉ theo dõi VN-Index.

① Sovereign rating

BB+ → BBB-

Đây là milestone lớn.

② FTSE

Frontier → Secondary Emerging

Đã trở thành catalyst hiện hữu.

③ MSCI

Market accessibility → Emerging Market

Đây có thể là catalyst dài hạn hơn.

④ Foreign reserves / external balance

S&P nói rõ một trong những yếu tố có thể tạo áp lực nâng rating là Việt Nam trở thành net external creditor, nếu tích lũy dự trữ ngoại hối nhanh hơn kỳ vọng và cán cân thanh toán duy trì thặng dư mạnh. (S&P Global)

⑤ Cost of capital

Theo dõi:

10Y Government Bond Yield

→ Corporate Bond Spread

→ Bank funding

→ WACC

→ P/E – P/B

Đây là cầu nối từ macro → valuation.


11. Ghép với bài Reuters vừa rồi, tôi thấy bức tranh rất rõ

Không nên nhìn:

FTSE upgrade

như một sự kiện đơn lẻ.

Nên nhìn:

VIETNAM CAPITAL MARKET RE-RATING CYCLE 2026–2030

FTSE Upgrade
      ↓
Foreign Equity Flow
      ↓
Market Accessibility
      ↓
MSCI Progress
      ↓
        ┐
        │
        ├── Foreign Equity Capital
        │
        ├── Foreign Bond Capital
        │
        └── Lower Risk Premium
                    ↓
             Lower WACC
                    ↓
             Asset Re-rating
                    ↓
            Economic Expansion
                    ↓
            Sovereign Upgrade
                    ↓
              BBB / IG

Và khi đó chúng ta có một vòng phản hồi:

Rating ↑

→ capital cost ↓

→ investment ↑

→ infrastructure ↑

→ productivity ↑

→ GDP potential ↑

→ fiscal capacity ↑

→ external position ↑

Rating ↑

Đây là positive feedback loop mà tôi nghĩ đáng theo dõi trong chu kỳ Việt Nam 2026–2030.

1 Likes

Cảm ơn thông tin của bác chủ pic. Góc nhìn rất logic và hữu ích. Tuy nhiên nếu được khi xài AI thì cụ chỉnh sửa lại cho chuẩn form, phông chữ cho bà con dễ quan sát. Chúc cụ cuối tuần vv

Toang

Note lại, logic đáng chú ý.