VIỆT NAM – EFTA: TÁC ĐỘNG ĐẾN XUẤT KHẨU, FDI VÀ THỊ TRƯỜNG CHỨNG KHOÁN
Cập nhật ngày 19/10/2026
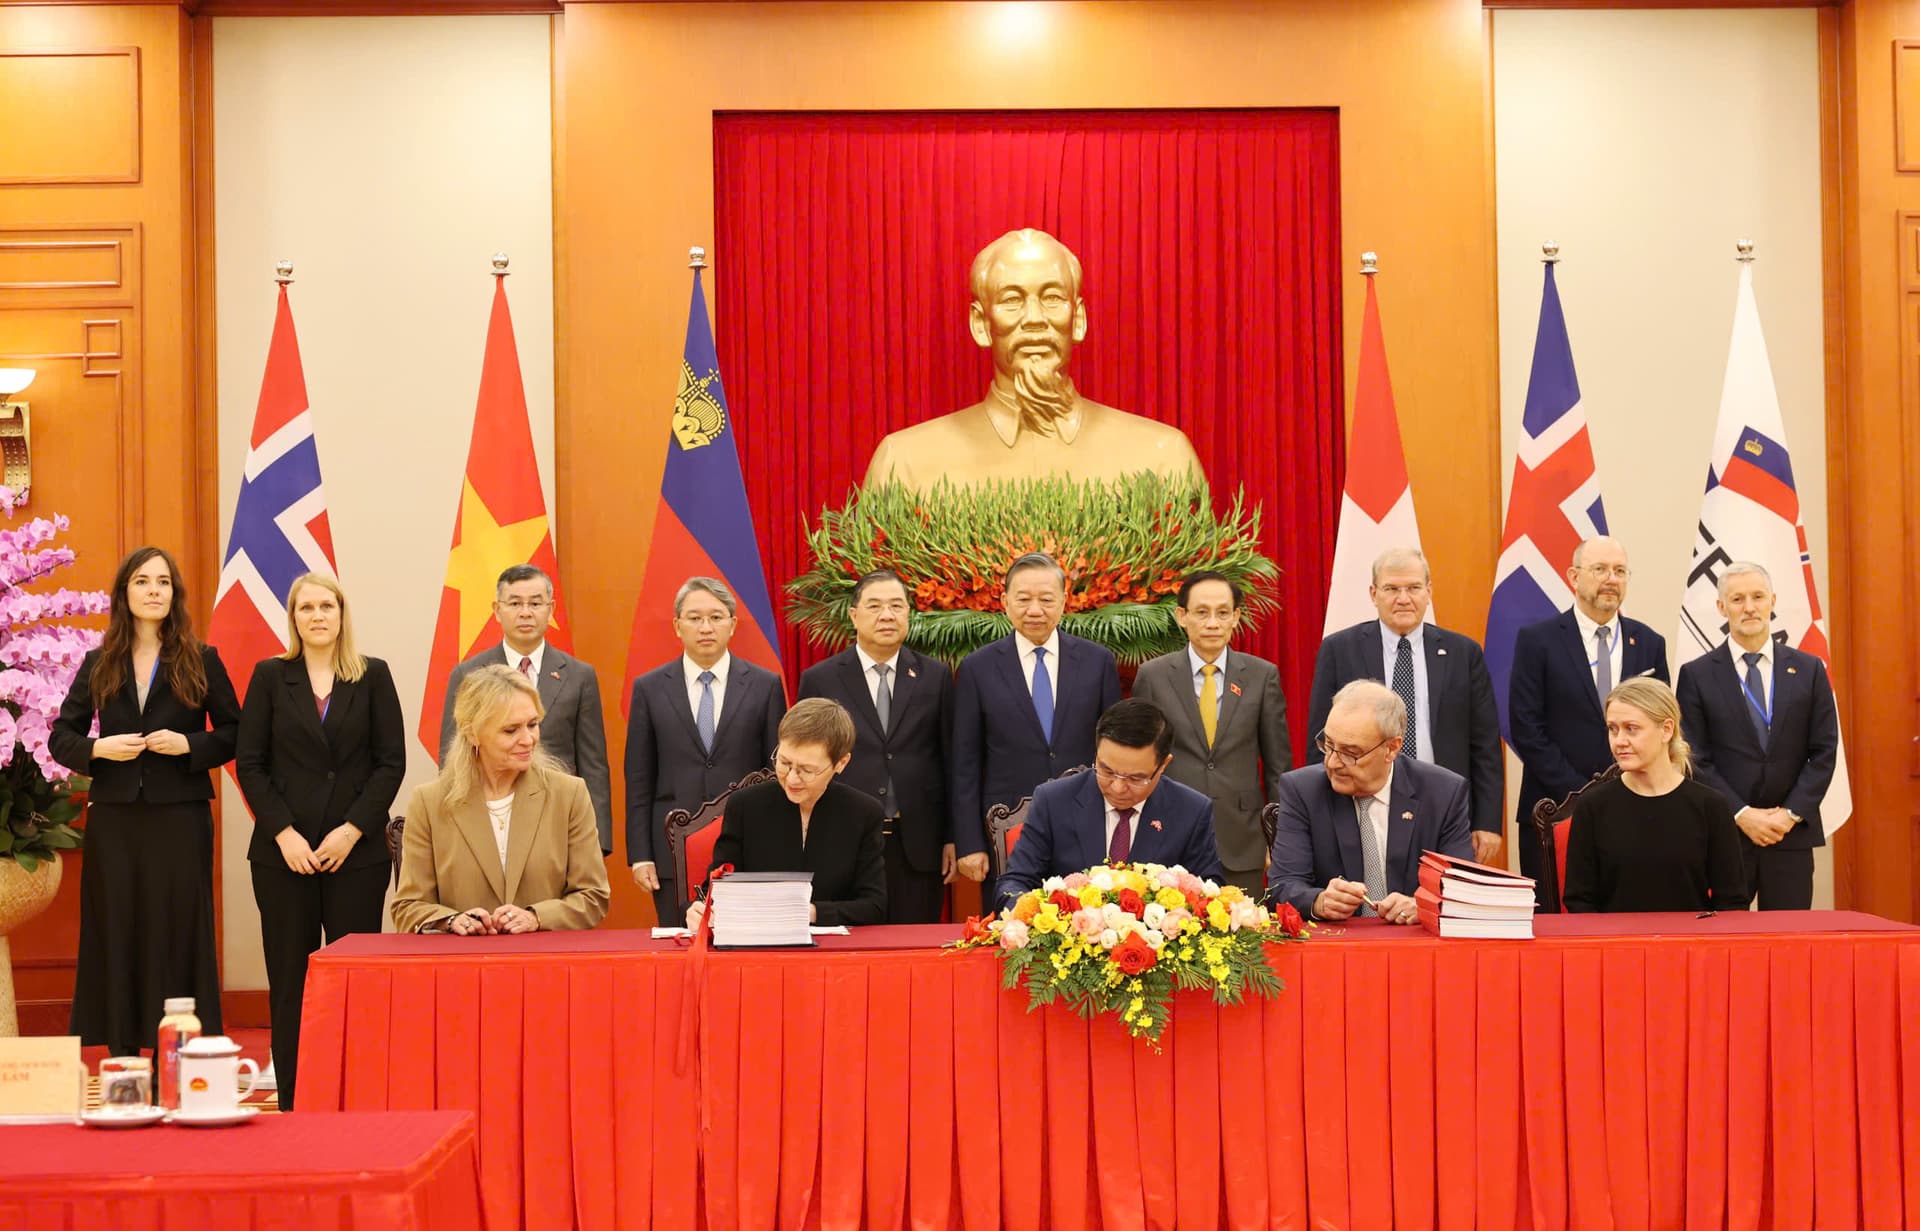
Ngày 18/10/2026, Việt Nam chính thức ký Hiệp định Thương mại tự do (VEFTA) với bốn quốc gia thuộc Hiệp hội Mậu dịch tự do châu Âu (EFTA), gồm Thụy Sĩ, Na Uy, Iceland và Liechtenstein, sau 14 năm đàm phán. Theo EFTA, kim ngạch thương mại hai chiều năm 2025 đạt khoảng 4,8 tỷ EUR , trong đó EFTA nhập khẩu từ Việt Nam 3,68 tỷ EUR và xuất khẩu sang Việt Nam 1,14 tỷ EUR. Việt Nam xuất siêu khoảng 2,5 tỷ EUR , cho thấy đã có nền tảng thương mại tương đối tốt với khu vực này.
Điểm quan trọng cần làm rõ là lợi ích thuế quan không lớn như nhiều nhận định ban đầu. Thụy Sĩ và Liechtenstein đã xóa bỏ thuế nhập khẩu đối với hàng công nghiệp từ ngày 1/1/2024; Na Uy và Iceland cũng đã miễn thuế cho phần lớn hàng công nghiệp. Vì vậy, các ngành như dệt may, giày dép và điện tử Việt Nam không mặc nhiên được hưởng thêm mức giảm thuế lớn từ VEFTA. Theo nội dung hiệp định, EFTA cam kết duy trì thuế nhập khẩu 0% đối với hàng công nghiệp và thủy sản có xuất xứ Việt Nam. Ở chiều ngược lại, Việt Nam sẽ xóa bỏ thuế đối với phần lớn hàng công nghiệp và thủy sản từ EFTA theo lộ trình tối đa 11 năm. Các cam kết còn phụ thuộc từng sản phẩm và quy tắc xuất xứ.
Về tác động kinh tế, cơ hội đáng chú ý hơn nằm ở thu hút FDI, công nghệ và phát triển chuỗi cung ứng. Thụy Sĩ và các nước EFTA có thế mạnh về sản xuất công nghệ cao, cơ khí chính xác, tự động hóa, dược phẩm, thiết bị y tế và dịch vụ tài chính. Hiệp định tạo thêm khuôn khổ pháp lý cho thương mại và đầu tư, qua đó có thể hỗ trợ Việt Nam thu hút các dự án sản xuất có giá trị gia tăng cao. Đồng thời, doanh nghiệp trong nước có thêm điều kiện tiếp cận máy móc, công nghệ và nguyên liệu nhập khẩu với chi phí cạnh tranh hơn.
Đối với thị trường chứng khoán, tác động sẽ phân hóa theo ngành. Nhóm khu công nghiệp như IDC, KBC, BCM và SZC có thể hưởng lợi gián tiếp nếu dòng vốn đầu tư mới chuyển thành nhu cầu thuê đất, nhà xưởng. Nhóm logistics và cảng biển như GMD, HAH, VSC có cơ hội khi thương mại hai chiều mở rộng. Các doanh nghiệp xuất khẩu như TNG, MSH, TCM, VHC và ANV có thêm khả năng phát triển khách hàng, nhưng cần kiểm tra tỷ trọng doanh thu thực tế từ EFTA và mức ưu đãi thuế theo từng mặt hàng. Hiện chưa đủ dữ liệu để khẳng định những doanh nghiệp này sẽ tăng trưởng lợi nhuận trực tiếp nhờ hiệp định.
Về triển vọng đầu tư, VEFTA là yếu tố hỗ trợ trung và dài hạn, chưa phải động lực đủ lớn để thay đổi ngay xu hướng VN-Index. Quy mô thương mại hiện tại còn tương đối nhỏ và hiệp định mới được ký, chưa chính thức có hiệu lực. Do đó, những yếu tố cần theo dõi tiếp theo gồm thời điểm thực thi, lộ trình giảm thuế, dự án FDI mới, hợp đồng xuất khẩu và mức đóng góp thực tế vào doanh thu, lợi nhuận doanh nghiệp.
=> Giá trị kinh tế của VEFTA không chỉ nằm ở mở rộng thị trường xuất khẩu mà còn ở khả năng thu hút đầu tư chất lượng cao, nâng cấp công nghệ và tham gia sâu hơn vào chuỗi cung ứng quốc tế. Đối với nhà đầu tư, nên ưu tiên những doanh nghiệp có khả năng chuyển lợi thế chính sách thành tăng trưởng lợi nhuận thực tế, thay vì lựa chọn cổ phiếu chỉ dựa trên thông tin ký kết hiệp định.