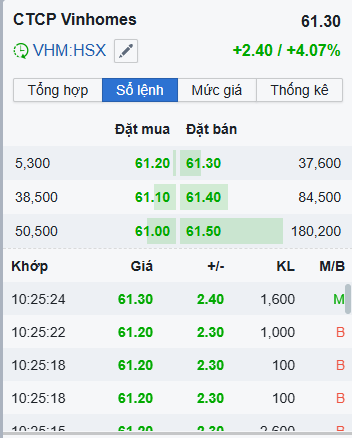
Vinhomes (VHM): Chi phải 24.600 tỷ đồng trả cổ tức tiền mặt giữa đại lộ đô thị khủng nhất lịch sử

, ,

Trong bối cảnh đồng loạt triển khai hàng loạt dự án đại đô thị với quy mô đầu tư lớn nhất từ trước đến nay, Công ty Cổ phần Vinhomes (mã chứng khoán: VHM) vừa gây bất ngờ lớn cho thị trường khi quyết định chi đậm hơn 24.600 tỷ đồng để trả cổ tức bằng tiền mặt cho cổ đông. Động thái này không chỉ khẳng định vị thế “vua tiền mặt” mà còn cho thấy tiềm lực tài chính cực kỳ vững vàng của nhà phát triển bất động sản số 1 Việt Nam.

Đợt chi trả cổ tức kỷ lục trong ngành bất động sản

Theo nghị quyết vừa được thông qua, Vinhomes sẽ thực hiện chi trả cổ tức bằng tiền mặt với tỷ lệ lên tới 60% (tương đương cổ đông sở hữu 1 cổ phiếu sẽ nhận được 6.000 đồng). Với hơn 4,35 tỷ cổ phiếu đang lưu hành, tổng số tiền mà doanh nghiệp này phải bỏ ra để hoàn thành nghĩa vụ với cổ đông lên tới hơn 24.600 tỷ đồng.

Đây được ghi nhận là một trong những đợt chi trả cổ tức bằng tiền mặt có quy mô lớn nhất lịch sử thị trường chứng khoán Việt Nam, đặc biệt là trong khối doanh nghiệp bất động sản – nhóm ngành vốn thường có xu hướng giữ lại lợi nhuận hoặc chia cổ tức bằng cổ phiếu để tái đầu tư. Việc Vinhomes sẵn sàng dốc hầu bao chục nghìn tỷ đồng tiền tươi thóc thật chứng minh dòng tiền từ hoạt động kinh doanh của doanh nghiệp đang ở trạng thái vô cùng lành mạnh và thặng dư.

Thử thách “đại dự án”: Tiền có thực sự căng?

Quyết định chia cổ tức khủng của Vinhomes diễn ra trong bối cảnh doanh nghiệp này đang cùng lúc đẩy mạnh tiến độ và triển khai hàng loạt “siêu dự án” với tổng mức đầu tư kỷ lục. Có thể kể đến các đại đô thị quy mô hàng trăm đến hàng nghìn héc-ta tại các vị trí chiến lược như Vinhomes Ocean Park 2, 3, các dự án lấn biển, và chuỗi đô thị vệ tinh xung quanh Hà Nội và TP.HCM.

Việc vận hành đồng thời các dự án này đòi hỏi một lượng vốn lưu động khổng lồ. Câu hỏi được giới đầu tư đặt ra là: Liệu việc chi hơn 24.600 tỷ đồng có làm “căng” nguồn lực tài chính của Vinhomes?

Nhìn vào báo cáo tài chính của doanh nghiệp, câu trả lời dường như nghiêng về phía an toàn. Nhờ chiến lược bán buôn (bulk sales) kết hợp bán lẻ hiệu quả, tốc độ thu tiền từ khách hàng và các đối tác chiến lược của Vinhomes luôn duy trì ở mức rất cao. Khoản tiền và tương đương tiền, cùng với doanh thu chưa thực hiện (tiền người mua trả tiền trước) luôn là “tấm đệm” vững chắc giúp doanh nghiệp vừa đảm bảo tiến độ xây dựng, vừa thoải mái thực hiện cam kết lợi ích với cổ đông.

Tín hiệu mạnh mẽ gửi đến thị trường

Động thái chi trả cổ tức bằng tiền mặt tỷ lệ cao của Vinhomes mang lại nhiều thông điệp ý nghĩa:

  1. Khẳng định năng lực tài chính vượt trội: Giữa bối cảnh thị trường bất động sản đang trong giai đoạn sàng lọc và nhiều doanh nghiệp vẫn chật vật với dòng tiền, Vinhomes chứng minh họ ở một đẳng cấp hoàn toàn khác biệt.
  2. Gia tăng niềm tin cho cổ đông và nhà đầu tư: Việc nhận được “tiền tươi” giúp cổ đông an tâm đồng hành cùng doanh nghiệp trong dài hạn, đặc biệt là các quỹ đầu tư ngoại vốn chú trọng vào hiệu quả dòng tiền ổn định.
  3. Bảo chứng cho năng lực triển khai dự án: Cam kết chia cổ tức lớn đồng nghĩa với việc ban lãnh đạo Vinhomes hoàn toàn tự tin vào kế hoạch dòng tiền thu về từ các siêu dự án trong giai đoạn tới, đảm bảo không xảy ra tình trạng đứt gãy vốn.

Mặc dù việc đồng thời “nuôi” các đại dự án và chia cổ tức khủng là một bài toán quản trị tài chính đầy áp lực, nhưng với vị thế và kinh nghiệm điều phối dòng vốn đầu ngành, Vinhomes đang cho thấy họ có thừa sự chủ động để vận hành cỗ máy kinh doanh của mình một cách trơn tru nhất.
2 Likes

Ý kiến của anh chị NĐT như thế nào cho vấn đề này? Cho em biết với nhé

Liên hệ em Công: 0906303533 để biết thêm nhiều thông tin đầu tư hữu ích ạ

image
Gánh teammm

VHM: Quỹ dự án lớn bước vào giai đoạn triển khai, bài toán vốn và sức cầu trở thành biến số chính

CTCP Vinhomes (VHM) đang bước vào một giai đoạn đáng chú ý khi nhiều dự án quy mô lớn đồng loạt chuyển từ khâu chuẩn bị pháp lý, giải phóng mặt bằng sang xây dựng và chuẩn bị kinh doanh. Câu chuyện của VHM vì vậy không chỉ nằm ở kết quả bán hàng của các dự án hiện hữu, mà ngày càng phụ thuộc vào khả năng chuyển hóa quỹ đất rất lớn thành sản phẩm có thể bán, bàn giao và ghi nhận lợi nhuận trong vài năm tới.

Nổi bật nhất là Global Gate Hạ Long, dự án quy mô hơn 4.100 ha với tổng vốn đầu tư khoảng 18 tỷ USD và khoảng 55.000 sản phẩm. Dự án gồm nhiều phân khu với cơ cấu sản phẩm từ chung cư, shophouse đến biệt thự và dinh thự. Hiện VHM đang xây dựng và mở bán phân khu Vịnh Thiên Đường, trong đó một số căn liền kề và biệt thự đã lên tầng 2–3, dự kiến bắt đầu bàn giao từ quý I/2027. Nếu tiến độ này được duy trì, Global Gate Hạ Long có thể trở thành một trong những nguồn đóng góp doanh số và bàn giao quan trọng của VHM trong chu kỳ tiếp theo.

Giá trị của dự án không chỉ nằm ở quy mô bất động sản. Khu trường đại học và công viên giáo dục dự kiến vận hành từ năm 2028, trong khi tuyến metro Hà Nội – Quảng Ninh đang được triển khai và dự kiến khai thác từ năm 2029. Đây là những yếu tố có khả năng nâng chất lượng hạ tầng và khả năng kết nối của đại đô thị trong dài hạn. Tuy nhiên, với một dự án có quy mô rất lớn, quá trình hấp thụ khó diễn ra trong thời gian ngắn và hiệu quả cuối cùng vẫn phụ thuộc đáng kể vào tiến độ hạ tầng, sức mua cũng như khả năng triển khai từng phân khu.

Một động lực dài hạn khác là Khu đô thị Thể thao Olympic, hay Global Sportia. VHM hiện vẫn duy trì tỷ lệ lợi ích 85% tại dự án và đang ưu tiên triển khai khu tổ hợp thể thao khoảng 500 ha. Sân vận động VinFast – Trống Đồng với sức chứa 135.000 chỗ đang trong quá trình xây dựng. Đây là dự án có quy mô và tầm nhìn dài hạn, nhưng đóng góp tài chính thực tế cần được nhìn theo tiến độ triển khai từng giai đoạn thay vì kỳ vọng toàn bộ giá trị quỹ đất có thể được hiện thực hóa ngay.

Ở phía Nam và miền Trung, dư địa dự án cũng tiếp tục được mở rộng. Dự án Cam Lâm đang thực hiện công tác bồi thường, dự kiến hoàn tất vào đầu năm sau và có thể kinh doanh từ năm 2027. Cam Ranh đã nhận được chấp thuận nhà đầu tư và đang giải phóng mặt bằng. Việc nhiều dự án đồng thời tiến gần hơn đến giai đoạn thương mại hóa tạo cơ sở để kỳ vọng nguồn cung mới của VHM tiếp tục được bổ sung sau năm 2026, qua đó giảm sự phụ thuộc vào một vài đại dự án đang bán hàng.

Đáng chú ý hơn cả là sự thay đổi trong chiến lược sản phẩm. Từ đầu năm và đặc biệt trong quý III/2026, VHM tập trung nhiều hơn vào nhóm sản phẩm có tổng giá trị phù hợp với khả năng chi trả của thị trường. Tại Hóc Môn, các căn hộ diện tích khoảng 50–80 m² với tổng giá trị khoảng 5–6 tỷ đồng đang ghi nhận tỷ lệ hấp thụ tốt. Trong khi đó, nhóm sản phẩm trên 20–30 tỷ đồng có sức cầu yếu hơn, còn nhóm dưới 10 tỷ đồng đang dễ tiếp cận người mua hơn.

Sự dịch chuyển này có ý nghĩa đối với chất lượng tăng trưởng. Trong bối cảnh sức mua bất động sản vẫn phân hóa mạnh theo giá trị sản phẩm, việc chủ động điều chỉnh cơ cấu sản phẩm có thể giúp VHM tăng tốc độ hấp thụ, quay vòng vốn nhanh hơn và hạn chế lượng hàng tồn kho giá trị cao. Với một doanh nghiệp đang đồng thời triển khai nhiều dự án quy mô lớn, tốc độ bán hàng quan trọng không kém biên lợi nhuận trên từng sản phẩm.

VHM cũng áp dụng chiến lược hợp tác linh hoạt với các đối tác như CapitaLand, Nomura, MIK, Masterise và Samty Corp. Tùy dự án, công ty có thể mở bán sản phẩm của đối tác trước rồi đến sản phẩm của VHM hoặc thực hiện theo chiều ngược lại. Cách làm này giúp doanh nghiệp linh hoạt hơn trong việc phân bổ nguồn lực và điều tiết nguồn cung, đồng thời chia sẻ một phần nhu cầu vốn khi phát triển các đại đô thị có quy mô ngày càng lớn.

Ở chiều ngược lại, chính tốc độ mở rộng dự án tạo ra áp lực vốn đáng theo dõi. Từ đầu năm, VHM đã phát hành tới khoảng 50.000 tỷ đồng trái phiếu, một phần để tái cơ cấu trái phiếu cũ và phần còn lại phục vụ đầu tư dự án. Doanh nghiệp dự kiến tiếp tục huy động trái phiếu trong năm tới. Việc tiếp cận được nguồn vốn lớn là điều cần thiết để duy trì tiến độ hàng loạt dự án, nhưng đồng thời khiến nhà đầu tư cần theo sát chi phí vốn, quy mô nợ và khả năng tạo dòng tiền từ bán hàng trong những năm tới.

Một điểm khác cần lưu ý là cách ghi nhận lợi nhuận giữa các dự án không hoàn toàn giống nhau. Với Hải Vân Bay, VHM hưởng 100% lợi ích kinh tế nhưng dự án được triển khai dưới hình thức hợp tác BCC, do đó phần đóng góp được ghi nhận dưới thu nhập tài chính và thời điểm ghi nhận có thể phụ thuộc vào thỏa thuận giữa các bên. Vì vậy, lợi nhuận từng quý có thể biến động theo thời điểm hạch toán và không nên được đánh giá chỉ dựa trên một kỳ riêng lẻ.

Nhìn tổng thể, luận điểm đáng chú ý nhất của VHM hiện nay nằm ở việc một loạt quỹ đất quy mô rất lớn đang dần bước sang giai đoạn triển khai và thương mại hóa, trong khi doanh nghiệp cũng điều chỉnh cơ cấu sản phẩm theo hướng dễ hấp thụ hơn. Nếu tiến độ Global Gate Hạ Long, Cam Lâm, Cam Ranh và Global Sportia được duy trì, VHM có cơ sở để tiếp tục bổ sung nguồn hàng cho nhiều năm tới.

Rủi ro lớn nhất nằm ở chiều ngược lại của chính chiến lược này: quy mô dự án càng lớn thì nhu cầu vốn càng cao, trong khi tốc độ chuyển hóa quỹ đất thành dòng tiền phụ thuộc vào sức cầu bất động sản, tiến độ pháp lý, giải phóng mặt bằng và hạ tầng. Vì vậy, các quý tới cần theo dõi sát tốc độ bán hàng của nhóm sản phẩm dưới 10 tỷ đồng, tiến độ bàn giao Global Gate Hạ Long, khả năng thương mại hóa các dự án mới và diễn biến nợ vay sau giai đoạn huy động vốn mạnh.

Nhà đầu tư muốn xem sâu hơn về triển vọng từng dự án, các biến số rủi ro và định giá cổ phiếu VHM có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.

1 Likes

VHM về giá quá tốt, cả nhà gom chưa

image
Mạnh thía

VHM KÝ EPC 5 TUYẾN METRO HÀ NỘI: GIÁ TRỊ LỚN HƠN CÓ THỂ NẰM Ở BẤT ĐỘNG SẢN QUANH HẠ TẦNG

Ngày 15/10/2026, liên danh CTCP Vinhomes (VHM) – CTCP Đầu tư và Xây dựng SGC đã ký hợp đồng triển khai 5 tuyến đường sắt đô thị số 1, 2, 8, 10 và 14 tại Hà Nội theo hình thức chìa khóa trao tay. Tổng vốn đầu tư của 5 tuyến lên tới gần 900.000 tỷ đồng, chưa bao gồm chi phí giải phóng mặt bằng. Đây là một bước tiến đáng chú ý, nhưng với VHM, câu hỏi quan trọng không chỉ là doanh thu xây dựng có thể mang lại bao nhiêu, mà còn là mạng lưới metro mới có thể thay đổi giá trị các quỹ đất của doanh nghiệp như thế nào.

Theo hợp đồng, liên danh đảm nhiệm toàn bộ quá trình từ thiết kế, cung ứng thiết bị, lắp đặt, thi công cho đến bàn giao hoàn thiện. Quy mô gần 900.000 tỷ đồng cho thấy đây là một trong những chương trình hạ tầng đô thị rất lớn, đồng thời củng cố vai trò ngày càng sâu của VHM trong các dự án hạ tầng gắn với phát triển đô thị. Việc ký hợp đồng cũng đưa kế hoạch 5 tuyến metro tiến thêm một bước sau khi các dự án được khởi công vào tháng 6/2026, với mục tiêu vận hành từ năm 2030.

Tuy nhiên, chưa nên trực tiếp coi toàn bộ giá trị hợp đồng là nguồn doanh thu mới của VHM. Đây là hợp đồng của liên danh và hiện chưa có thông tin chi tiết về tỷ lệ công việc, doanh thu hay lợi nhuận được phân bổ cho từng thành viên. Vì vậy, tác động trực tiếp lên kết quả kinh doanh trong vài quý tới vẫn khó lượng hóa. Với một dự án hạ tầng quy mô lớn và thời gian triển khai kéo dài nhiều năm, doanh thu cũng sẽ được ghi nhận theo tiến độ thay vì tập trung trong một giai đoạn ngắn.

Điểm đáng chú ý hơn nằm ở khả năng metro hỗ trợ các đại đô thị và quỹ đất mà VHM phát triển tại Hà Nội. Khi hạ tầng giao thông cải thiện, khoảng cách di chuyển giữa khu vực ngoại vi với trung tâm được rút ngắn, qua đó có thể nâng sức hấp dẫn của những khu đô thị quy mô lớn nằm dọc hoặc gần các tuyến metro. Hiệu ứng này thường tác động đồng thời lên khả năng bán hàng, tốc độ hấp thụ và mặt bằng giá bất động sản nếu mạng lưới giao thông thực sự được triển khai đúng tiến độ.

Global Sportia là dự án đáng chú ý nhất trong câu chuyện này. Dự án có quy mô khoảng 9.170 ha và dự kiến được hưởng lợi về kết nối từ tuyến metro số 1 và số 2. Với một quỹ đất có quy mô rất lớn, khả năng tiếp cận giao thông công cộng có thể trở thành một phần quan trọng trong việc hình thành giá trị đô thị trong dài hạn. Nếu các tuyến metro hoàn thành đúng kế hoạch vào năm 2030, VHM không chỉ tham gia xây dựng hạ tầng mà còn có thể hưởng lợi gián tiếp thông qua chính các dự án bất động sản nằm trong vùng hưởng lợi của hạ tầng đó.

Đây cũng là điểm khiến câu chuyện metro khác với một hợp đồng xây dựng thông thường. Một nhà thầu thuần túy chủ yếu hưởng lợi từ biên lợi nhuận của phần thi công, trong khi với VHM, giá trị tiềm năng còn nằm ở việc hạ tầng có thể hỗ trợ quỹ đất và hệ sinh thái đô thị xung quanh. Tuy nhiên, tác động này cần thời gian để hiện thực hóa và chưa nên được xem là nguồn tăng trưởng lợi nhuận chắc chắn trong ngắn hạn.

Rủi ro lớn nhất nằm ở quy mô và tiến độ dự án. Tổng mức đầu tư rất lớn, thời gian triển khai kéo dài đến năm 2030 và các dự án đường sắt đô thị thường đòi hỏi khả năng phối hợp phức tạp về vốn, thi công, kỹ thuật và giải phóng mặt bằng. Bất kỳ sự chậm trễ đáng kể nào cũng có thể làm lùi thời điểm VHM hưởng lợi từ kết nối hạ tầng. Đồng thời, khi chưa có thông tin về phần việc cụ thể của VHM trong liên danh, việc kỳ vọng mạnh vào đóng góp lợi nhuận EPC ở thời điểm hiện tại là chưa đủ cơ sở.

Nhìn tổng thể, hợp đồng 5 tuyến metro tạo thêm một lớp giá trị chiến lược cho VHM hơn là thay đổi ngay triển vọng lợi nhuận ngắn hạn. Nếu tiến độ được duy trì, lợi ích quan trọng nhất có thể không nằm ở phần xây dựng, mà ở khả năng mạng lưới metro nâng giá trị và sức hấp dẫn của các đại đô thị mà VHM đang phát triển tại Hà Nội, đặc biệt là Global Sportia.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của VHM có thể vào trang tiểu sử để nhận báo cáo phân tích chi tiết.

image