Nghị định 193/2025 hướng dẫn thi hành luật về khoáng sản, đã gỡ nhiều bất cập cho các doanh nghiệp khai thác đá. Cụ thể trước đây tiền cấp quyền khai thác đá được tính theo sản lượng cấp phép, thu tiền trước một lần cả trữ lượng chưa khai thác và không quy định rõ thời hạn quyết toán.
Hiện nay nghị định 193/2025 quy định tiền cấp quyền khai thác được thu hằng năm, và quyết toán theo sản lượng khai thác thực tế, định kỳ 5 năm quyết toán lại.
Nhưng khoản nộp thừa theo luật cũ nhiều năm trước đây cũng được rà soát theo sản lượng thực tế, dẫn đến một số doanh nghiệp được hoàn tiền nộp thừa như VLB quý 2/2026 hơn 300 tỷ, khoản này sẽ được khấu trừ cho nghĩa vụ của các kỳ nộp thuế tương lai.
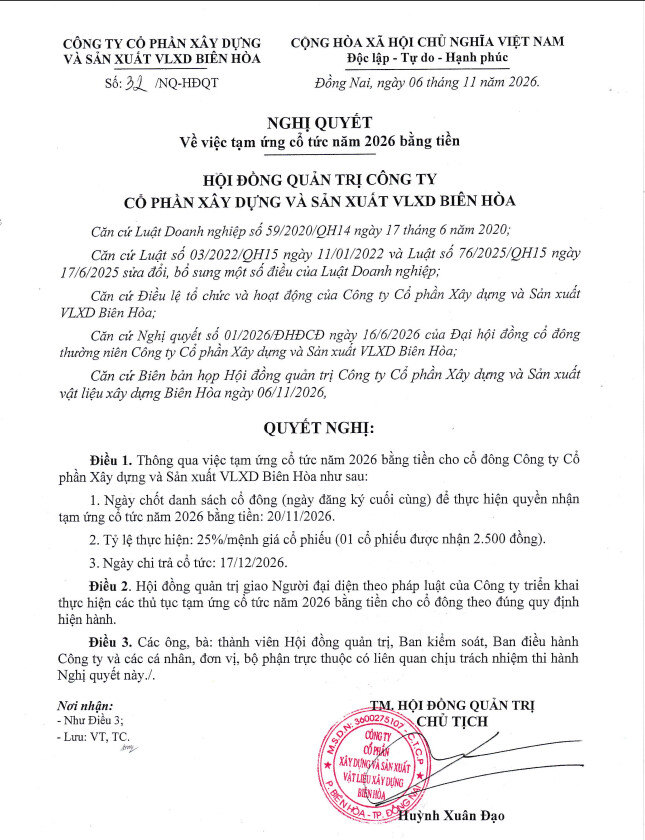
Về mặt ban lãnh đạo VLB là minh bạch nhất trong nhóm đá thể hiện bằng tất cả các câu hỏi của cổ đông về hoạt động kinh doanh đều được trả lời rõ ràng minh bạch và hợp lý ở đại hội, và biên bản đại hội ghi rất rõ ràng. Tỷ lệ trả cổ tức luôn duy trì cao trong nhiều năm từ 4-5k/cp.
Mô hình kinh doanh đá rất đơn giản, khoảng 30% là chi phí cấp quyền khai thác, chi phí khai thác trực tiếp (máy móc, nổ mìn, trạm nghiền sàn tầm 30%, chi phí quản lý DN và thuế thu nhập tầm 20%, lãi ròng còn lại tầm 20%
VLB đã có điểm nhấn đáng chú ý là giá đá đã tăng 10-12% so với cùng kỳ, sau khi cấp cho các công trình trọng điểm nhà nước với giá kiểm soát. Sản lượng cũng đang tăng trên 10%.
Đối thủ như DHA và KSB đều rất muốn sở hữu VLB và đã sở hữu đáng kể. 49% VLB vẫn thuộc nhà nước và ban điều hành tốt cho đến hiện tại, KSB và DHA muốn thâu tóm cũng không phải dễ và cũng cần chú ý.
Lợi nhuận năm đang hướng đến 400 tỷ sau thuế và 350 sau phúc lợi, định giá sẽ cái thiện.
Nghị định 193/2025 hướng dẫn thi hành luật về khoáng sản, đã gỡ nhiều bất cập cho các doanh nghiệp khai thác đá. Cụ thể trước đây tiền cấp quyền khai thác đá được tính theo sản lượng cấp phép, thu tiền trước một lần cả trữ lượng chưa khai thác và không quy định rõ thời hạn quyết toán.
Hiện nay nghị định 193/2025 quy định tiền cấp quyền khai thác được thu hằng năm, và quyết toán theo sản lượng khai thác thực tế, định kỳ 5 năm quyết toán lại.
Nhưng khoản nộp thừa theo luật cũ nhiều năm trước đây cũng được rà soát theo sản lượng thực tế, dẫn đến một số doanh nghiệp được hoàn tiền nộp thừa như VLB quý 2/2026 hơn 300 tỷ, khoản này sẽ được khấu trừ cho nghĩa vụ của các kỳ nộp thuế tương lai.
Về mặt ban lãnh đạo VLB là minh bạch nhất trong nhóm đá thể hiện bằng tất cả các câu hỏi của cổ đông về hoạt động kinh doanh đều được trả lời rõ ràng minh bạch và hợp lý ở đại hội, và biên bản đại hội ghi rất rõ ràng. Tỷ lệ trả cổ tức luôn duy trì cao trong nhiều năm từ 4-5k/cp.
Mô hình kinh doanh đá rất đơn giản, khoảng 30% là chi phí cấp quyền khai thác, chi phí khai thác trực tiếp (máy móc, nổ mìn, trạm nghiền sàn tầm 30%, chi phí quản lý DN và thuế thu nhập tầm 20%, lãi ròng còn lại tầm 20%
VLB đã có điểm nhấn đáng chú ý là giá đá đã tăng 10-12% so với cùng kỳ, sau khi cấp cho các công trình trọng điểm nhà nước với giá kiểm soát. Sản lượng cũng đang tăng trên 10%.
Đối thủ như DHA và KSB đều rất muốn sở hữu VLB và đã sở hữu đáng kể. 49% VLB vẫn thuộc nhà nước và ban điều hành tốt cho đến hiện tại, KSB và DHA muốn thâu tóm cũng không phải dễ và cũng cần chú ý.
Lợi nhuận năm đang hướng đến 400 tỷ sau thuế và 350 sau phúc lợi, định giá sẽ cái thiện.