VNINDEX có tín hiệu có thể sóng vào Q4 cho anh em có cơm ăn

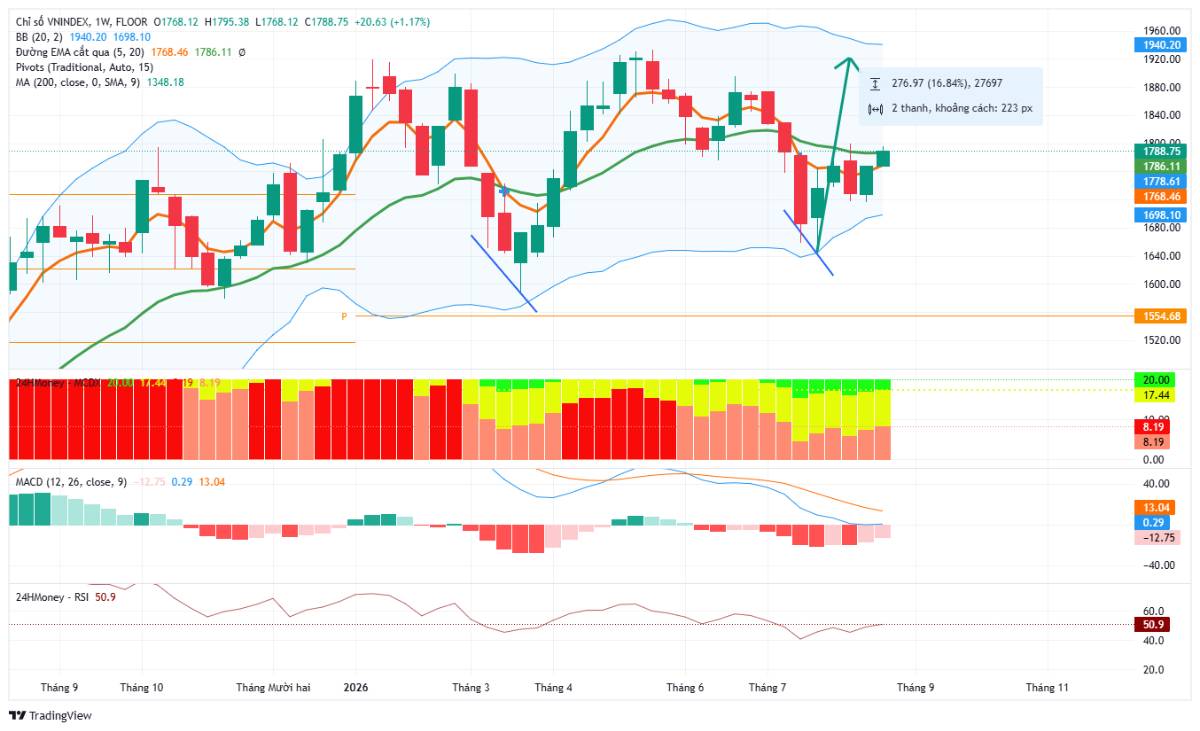
Vnindex sắp bước vào sóng tăng mới về vùng 1930 điểm

VNINDEX sắp bước vào sóng tăng mới khi tín hiệu Golden Cross xuất hiện trên đồ thị tuần, cho thấy dòng tiền đang mạnh mẽ kiểm soát và xác nhận xu hướng tăng trung hạn với độ tin cậy cao.

VNINDEX sắp bước vào sóng tăng mới về vùng 1930 điểm

Sự kiện EMA 5 cắt EMA 20 từ dưới lên (Golden Cross) trên đồ thị tuần (W1) của VN-Index là một tín hiệu kỹ thuật có độ tin cậy rất cao trong việc xác nhận xu hướng trung và dài hạn.

Ý nghĩa kỹ thuật của tín hiệu này:

Xác nhận đảo chiều xu hướng: EMA 5 biểu thị giá trung bình ngắn hạn (5 tuần), còn EMA 20 phản ánh xu hướng đường trung bình động 20 tuần (tương đương với 1 quý giao dịch). Việc EMA 5 vượt lên trên EMA 20 trên khung W1 cho thấy dòng tiền mạnh đã bắt đầu kiểm soát cuộc chơi, xác nhận bước vào một nhịp sóng tăng trung hạn mới.

Độ tin cậy cao hơn đồ thị ngày (D1): Tín hiệu cắt trên khung tuần loại bỏ được rất nhiều “nhiễu” (bẫy giá Bulltrap/Beartrap ngắn hạn) so với đồ thị ngày.

VIC-VHM là là chân ái

VN-Index giữ vững mốc 1.800 điểm, dòng tiền thận trọng dò đỉnh ngắn hạn

Phiên giao dịch ngày 27/8 khép lại với sắc xanh nhẹ trên bảng điện, nhưng diễn biến trong phiên cho thấy tâm lý nhà đầu tư đang trở nên thận trọng hơn khi chỉ số tiệm cận vùng giá cao. VN-Index mở cửa tại 1.821,82 điểm và nhanh chóng bứt lên mức cao nhất ngày 1.838,25 điểm, tuy nhiên áp lực chốt lời gia tăng đã kéo chỉ số lùi về đáy ngày 1.815,42 điểm trước khi lực cầu bắt đáy xuất hiện trở lại vào cuối phiên. Chỉ số đóng cửa tại 1.831,56 điểm, tăng 10,24 điểm, tương đương 0,56%. Biên độ dao động gần 23 điểm trong phiên phản ánh sự giằng co rõ rệt giữa bên mua và bên bán tại vùng giá hiện tại, thay vì một xu hướng tăng dứt khoát.

Điểm đáng chú ý là thanh khoản suy giảm so với phiên liền trước, trong bối cảnh giá trị giao dịch trên HOSE đạt 15.994,58 tỷ đồng. Diễn biến này thường được xem là tín hiệu của trạng thái thận trọng, khi dòng tiền không sẵn sàng giải ngân mạnh ở vùng giá cao dù chỉ số vẫn đang trong nhịp tăng. Việc chỉ số duy trì được sắc xanh dù thanh khoản co lại cho thấy áp lực bán chưa thực sự quyết liệt, nhưng cũng đồng thời hàm ý bên mua chưa đủ tự tin để đẩy dòng tiền lớn vào thị trường.

Một yếu tố tích cực đến từ giao dịch khối ngoại, khi nhóm này quay lại mua ròng 209,93 tỷ đồng trên HOSE sau chuỗi bán ròng liên tục trong nửa đầu tháng 8. Lực mua tập trung tại TCB, HPG, VPB, PNJ và MSB, trong khi VIX, POW, TCX, SSI và VCB là những mã bị bán ra nhiều nhất. Việc khối ngoại đảo chiều mua ròng, dù giá trị chưa lớn, phần nào giúp ổn định tâm lý thị trường trong bối cảnh nhà đầu tư trong nước còn phân vân, song một phiên mua ròng chưa đủ để khẳng định xu hướng dòng vốn ngoại đã đảo chiều bền vững.

Diễn biến nhóm cổ phiếu vốn hóa lớn tiếp tục là động lực chính nâng đỡ chỉ số chung. VN30-Index tăng 9,22 điểm, tương đương 0,47%, lên 1.979,23 điểm, với 16 mã tăng giá áp đảo 12 mã giảm. Nhóm cổ phiếu họ Vingroup là điểm sáng rõ nét khi VPL, VIC cùng tăng trên 2,5%, kéo theo đó là nhóm ngân hàng với VPB, Ngân hàng TMCP Kỹ thương Việt Nam (TCB) và VIB đồng loạt tăng giá. Ở chiều ngược lại, TCX, STB, GVR, BSR và SSI là những mã kìm hãm đà tăng của rổ VN30. Việc chỉ số chung tăng điểm chủ yếu dựa vào một số ít mã trụ, trong khi số mã giảm giá trên toàn sàn (187 mã) vẫn nhiều hơn số mã tăng (117 mã), cho thấy độ rộng thị trường chưa thực sự ủng hộ cho một nhịp tăng lan tỏa.

Xét theo nhóm ngành, bức tranh phân hóa cũng thể hiện rõ. Trong khi nhóm Vingroup tiếp tục dẫn dắt và đóng góp tích cực vào chỉ số chung, các nhóm ngành như hóa chất, chứng khoán và công nghệ lại tạm thời điều chỉnh, phản ánh dòng tiền có xu hướng luân chuyển giữa các nhóm ngành thay vì lan tỏa đồng đều. Đây là đặc điểm thường gặp khi thị trường vận động ở vùng giá cao mà chưa hình thành một nền tích lũy vững chắc phía sau.

Về mặt kỹ thuật, VN-Index vẫn đang giữ được trạng thái ổn định sau khi vượt qua ngưỡng tâm lý 1.800 điểm trong phiên trước đó, và điều này tiếp tục tạo dư địa cho khả năng mở rộng nhịp tăng ngắn hạn nếu thị trường tiếp tục nhận được lực đỡ trong các đợt rung lắc. Tuy nhiên, việc thiếu vắng một nền giá tích lũy chắc chắn khiến diễn biến sắp tới nhiều khả năng vẫn xen kẽ giữa các phiên tăng và điều chỉnh, thay vì một xu hướng tăng trơn tru. Thanh khoản sụt giảm trong bối cảnh giá tiến sát vùng đỉnh ngắn hạn là yếu tố cần được theo dõi sát trong các phiên tới, bởi đây thường là dấu hiệu cho thấy dòng tiền đang chờ đợi một nhịp điều chỉnh để xác nhận xu hướng rõ ràng hơn trước khi giải ngân mạnh trở lại.

Nhìn chung, thị trường đang trong giai đoạn giằng co tại vùng giá cao, với động lực tăng điểm phụ thuộc khá nhiều vào một số nhóm cổ phiếu trụ, trong khi độ rộng thị trường và thanh khoản chưa đủ thuyết phục để khẳng định một xu hướng tăng bền vững. Diễn biến của khối ngoại, khả năng luân chuyển dòng tiền sang các nhóm ngành đã điều chỉnh và việc thị trường có hình thành được nền giá tích lũy chắc chắn hay không sẽ là những yếu tố cần tiếp tục quan sát trong các phiên giao dịch tới.

Nhà đầu tư quan tâm đến diễn biến thị trường và các cơ hội đầu tư cụ thể có thể liên hệ Duy Anh qua trang bio để được tư vấn chi tiết hơn.

Anh em xúc VIC chưa :smiley:

VN-Index vượt mốc 1.850 điểm nhờ nhóm Vingroup và ngân hàng, thị trường chờ tín hiệu nâng hạng FTSE

Thị trường chứng khoán trong nước tiếp tục ghi nhận một tuần giao dịch tích cực khi VN-Index đóng cửa tại 1.853,08 điểm, tăng 20,96 điểm, tương đương 1,14% so với tuần trước. Riêng phiên cuối tuần, chỉ số tăng 25,36 điểm (1,39%), với giá trị giao dịch trên sàn HOSE đạt 16.700 tỷ đồng. Diễn biến trong phiên cho thấy dòng tiền vào khá chủ động ngay từ đầu phiên sáng, đưa chỉ số lên mức cao nhất ngày tại 1.862,63 điểm trước khi hạ nhiệt, và lực cầu đỡ giá quay lại vào phiên chiều giúp chỉ số giữ được phần lớn thành quả tăng điểm dù trạng thái giằng co vẫn khá rõ.

Điểm đáng chú ý là mức tăng của chỉ số tuần qua phụ thuộc khá nhiều vào một nhóm cổ phiếu hẹp, thay vì lan tỏa đồng đều. Nhóm Vingroup là động lực chính, với Tập đoàn Vingroup (VIC) tăng 4,7% và Vinhomes (VHM) tăng 2,5%, cùng đóng góp lớn nhất vào chỉ số VN30. Nhóm ngân hàng cũng có đóng góp tích cực khi Ngân hàng TMCP Sài Gòn Thương Tín (STB) tăng 3,8% và Ngân hàng TMCP Việt Nam Thịnh Vượng (VPB) tăng 3,2%. Trong khi đó, sắc đỏ vẫn hiện diện ở một số mã lớn như Ngân hàng TMCP Đông Nam Á (SSB) giảm 4,4%, Vietjet (VJC) giảm 0,9% và Ngân hàng TMCP Công Thương Việt Nam (CTG) giảm 0,3%, phản ánh trạng thái phân hóa khá rõ nét giữa các nhóm ngành dù chỉ số chung vẫn tăng.

Về bối cảnh quốc tế, phát biểu gần đây của Thống đốc Cục Dự trữ Liên bang Mỹ (Fed) Christopher Waller theo hướng giảm khả năng Fed tăng lãi suất trong tháng 9 đã giúp chứng khoán Mỹ và châu Á đồng loạt hồi phục sau nhịp điều chỉnh đầu tuần. Tuy vậy, giá dầu vẫn neo ở vùng cao do rủi ro địa chính trị chưa hạ nhiệt, và thị trường tài chính toàn cầu còn chờ thêm dữ liệu việc làm cũng như lạm phát tại Mỹ để xác nhận hướng đi tiếp theo của chính sách tiền tệ. Đây vẫn là yếu tố cần theo dõi vì có thể ảnh hưởng đến khẩu vị rủi ro chung, qua đó tác động gián tiếp đến dòng vốn vào thị trường Việt Nam.

Ở trong nước, động lực được quan tâm nhiều nhất tiếp tục là tiến trình nâng hạng thị trường. FTSE Russell dự kiến chính thức chuyển đổi phân loại thị trường Việt Nam lên nhóm thị trường mới nổi từ ngày 21/9, và việc tổ chức này công bố danh sách cổ phiếu liên quan đã giúp nhà đầu tư có thêm cơ sở kỳ vọng về dòng vốn ngoại trong giai đoạn tới. Đây là câu chuyện mang tính trung hạn, và mức độ tác động thực tế sẽ còn phụ thuộc vào diễn biến giải ngân của các quỹ sau thời điểm chuyển đổi chính thức, thay vì đã phản ánh đầy đủ vào giá ở thời điểm hiện tại.

Diễn biến giao dịch của khối ngoại trong phiên cho thấy trạng thái mua ròng trên sàn HOSE, nhưng giá trị mua ròng chỉ ở mức 95 tỷ đồng, khá khiêm tốn so với quy mô thị trường. Khối này mua mạnh tại VIC, VHM, Masan Consumer (MCH), VPB và FPT, nhưng đồng thời bán ròng đáng kể tại Bluemarq Group (DXG), Ngân hàng TMCP Ngoại thương Việt Nam (VCB), Hòa Phát (HPG), Ngân hàng TMCP Á Châu (ACB) và Ngân hàng TMCP Phát triển TP.HCM (HDB). Việc mua bán diễn ra khá thất thường giữa các phiên gần đây cho thấy khối ngoại chưa có xu hướng giải ngân rõ ràng, mà vẫn đang cơ cấu lại danh mục giữa các nhóm cổ phiếu.

Về mặt kỹ thuật, VN-Index từng có thời điểm lùi xuống dưới đường trung bình động 20 tuần, quanh vùng 1.823 điểm, nhưng đã nhanh chóng phục hồi trở lại nhờ lực đỡ từ ngưỡng tâm lý 1.800 điểm. Việc chỉ số bảo toàn được tín hiệu vượt đường trung bình động này giúp cải thiện phần nào trạng thái kỹ thuật ngắn hạn, và mở ra khả năng hướng đến vùng cản kế tiếp quanh 1.870 – 1.900 điểm nếu duy trì được đà tăng. Tuy nhiên, thị trường vẫn thiếu một nền giá tích lũy đủ vững chắc, trong khi diễn biến mua bán thất thường của khối ngoại tiếp tục là yếu tố khiến việc đánh giá xu hướng trở nên khó khăn hơn.

Nhìn chung, đà tăng của VN-Index trong giai đoạn này phản ánh sự cải thiện về mặt kỹ thuật và kỳ vọng vào câu chuyện nâng hạng, nhiều hơn là một xu hướng tăng đồng thuận trên diện rộng. Mức độ phụ thuộc vào một số mã trụ, đặc biệt là nhóm Vingroup, cùng trạng thái phân hóa giữa các nhóm ngành là điểm cần lưu ý khi đánh giá tính bền vững của nhịp tăng. Trong ngắn hạn, diễn biến dòng vốn ngoại quanh thời điểm FTSE chính thức chuyển đổi phân loại vào cuối tháng 9, cùng các dữ liệu vĩ mô Mỹ về việc làm và lạm phát, sẽ là những yếu tố then chốt quyết định việc thị trường có thể mở rộng đà tăng hay bước vào nhịp tích lũy mới.

Quý nhà đầu tư quan tâm đến cơ hội đầu tư cụ thể hoặc cần tư vấn danh mục phù hợp với diễn biến thị trường hiện tại có thể liên hệ Duy Anh qua trang bio để được hỗ trợ.

VN-Index đánh mất gần 32 điểm khi áp lực chốt lời áp đảo lực cầu hỗ trợ

Phiên giao dịch 07/09 khép lại với việc VN-Index giảm 31,44 điểm, tương đương 1,70%, về mức 1.821,64 điểm, chấm dứt chuỗi phục hồi được duy trì trong những phiên trước đó. Diễn biến trong phiên cho thấy rõ sự đảo chiều: chỉ số mở cửa trong sắc xanh tại 1.857,32 điểm và tiếp tục quán tính tăng, chạm đỉnh ngày ở 1.874,48 điểm ngay trong phiên sáng, nhưng áp lực bán gia tăng mạnh dần về cuối phiên đã kéo chỉ số giảm sâu, xóa sạch toàn bộ thành quả tích lũy được trước đó và đóng cửa ở vùng thấp nhất ngày.

Diễn biến này phản ánh tâm lý chốt lời khá quyết liệt của nhà đầu tư sau nhịp hồi phục ngắn hạn, trong bối cảnh thị trường chưa hình thành được nền giá tích lũy đủ vững chắc để tạo điểm tựa cho đà tăng. Cây nến giảm điểm kéo dài trong phiên, phá vỡ nhịp phục hồi trước đó, cho thấy lực cầu bắt đáy vẫn còn khá mờ nhạt so với áp lực bán ra. Độ rộng thị trường nghiêng hẳn về phía tiêu cực với 235 mã giảm giá so với chỉ 84 mã tăng, cho thấy sự điều chỉnh mang tính lan tỏa trên diện rộng chứ không tập trung ở một vài nhóm ngành riêng lẻ.

Nhóm vốn hóa lớn là tâm điểm gây áp lực lên chỉ số chung. Rổ VN30-Index giảm 21,88 điểm (1,10%), đóng cửa tại 1.963,01 điểm, với 22 trên tổng số 30 mã giảm giá. Cổ phiếu họ Vingroup dẫn đầu chiều giảm khi VIC mất 4,3%, kéo theo diễn biến kém tích cực của nhóm ngân hàng với TCB giảm 2,2%, VNM giảm 1,9%, CTG giảm 1,9% và VPB giảm 1,8%. Ở chiều ngược lại, số ít mã còn giữ được sắc xanh như VPL tăng 4,7%, SSB tăng 2,3%, VRE tăng 1,9%, LPB tăng 1,3% và GVR tăng 0,6%, nhưng mức độ ảnh hưởng không đủ để cân bằng lại áp lực từ nhóm giảm điểm.

Thanh khoản khớp lệnh trên sàn HOSE đạt 17.153,01 tỷ đồng, phần nào phản ánh mức độ giao dịch vẫn được duy trì dù chỉ số điều chỉnh mạnh, tuy nhiên so với bình quân 10 phiên gần nhất thì thanh khoản vẫn đang trong xu hướng suy giảm, khiến diễn biến cung cầu trở nên khó đoán định hơn.

Diễn biến khối ngoại tiếp tục là yếu tố gây thêm áp lực lên thị trường khi nhóm này bán ròng 469,45 tỷ đồng trên sàn HOSE, tập trung tại một số cổ phiếu vốn hóa lớn như VCB, CTG, VIC, SHB và DXG. Chiều mua ròng ghi nhận tại HDB, VRE, VPB, VHM và NLG, cho thấy dòng tiền ngoại có sự phân hóa giữa các nhóm ngành thay vì rút ròng đồng loạt. Diễn biến mua bán thất thường của khối ngoại trong các phiên gần đây khiến việc đánh giá xu hướng dòng vốn này trở nên kém rõ ràng hơn.

Về mặt kỹ thuật, vùng tâm lý 1.800 điểm được xem là ngưỡng hỗ trợ gần nhất mà chỉ số có thể kiểm định trong các phiên tới. Nếu lực cầu xuất hiện đủ mạnh tại vùng này, thị trường có cơ hội phục hồi trở lại; ngược lại, áp lực điều chỉnh có thể còn tiếp diễn nếu vùng hỗ trợ không giữ được. Điểm đáng lưu ý là thị trường hiện chưa xây dựng được nền giá tích lũy vững chắc, cộng với biến động mạnh trong phiên và sự thất thường của khối ngoại, khiến bức tranh chung trở nên khó dự đoán hơn so với giai đoạn phục hồi trước đó.

Trong bối cảnh này, những nhịp hồi phục ngắn hạn có thể là cơ hội để nhà đầu tư cơ cấu lại danh mục hoặc chốt lời một phần, thay vì kỳ vọng vào một xu hướng tăng chắc chắn khi tín hiệu dòng tiền xác nhận còn thiếu. Diễn biến của vùng hỗ trợ 1.800 điểm trong các phiên tới, cùng với xu hướng giao dịch của khối ngoại và khả năng cải thiện thanh khoản, sẽ là những yếu tố cần theo dõi sát để đánh giá liệu thị trường có đủ nền tảng cho một nhịp phục hồi bền vững hay tiếp tục đối mặt với áp lực điều chỉnh.

Để được tư vấn danh mục đầu tư phù hợp với diễn biến thị trường hiện tại, quý nhà đầu tư vui lòng liên hệ Duy Anh qua trang bio.

VN-Index lấy lại sắc xanh cuối phiên nhờ lực cầu bắt đáy, thanh khoản tiếp tục co hẹp

Phiên giao dịch ngày 8/9 chứng kiến một kịch bản khá quen thuộc trong giai đoạn thị trường thiếu vắng động lực rõ ràng: mở cửa trong sắc đỏ, lùi sâu về vùng giá thấp trong buổi sáng rồi hồi phục dần về cuối phiên. VN-Index mở cửa tại 1.820,75 điểm, giảm xuống mức thấp nhất ngày 1.814,50 điểm khi áp lực chốt lời xuất hiện ngay từ đầu phiên sáng. Bước sang phiên chiều, dòng tiền bắt đáy dần nhập cuộc, kéo chỉ số hồi phục lên mức cao nhất ngày 1.831,31 điểm trước khi đóng cửa tại 1.830,44 điểm, tăng 8,80 điểm, tương đương 0,48%. Số mã tăng giá trên toàn thị trường là 152 mã, số mã giảm giá là 158 mã, cho thấy mức độ phân hóa vẫn còn khá rõ dù chỉ số chung đóng cửa trong sắc xanh.

Điểm đáng chú ý nhất của phiên này không nằm ở mức tăng điểm, mà ở diễn biến thanh khoản. Giá trị khớp lệnh toàn thị trường đạt 10.744 tỷ đồng, giảm 21,34% so với phiên trước và thấp hơn 26,74% so với bình quân 10 phiên gần nhất. Thanh khoản co hẹp trong bối cảnh chỉ số hồi phục là tín hiệu cho thấy lực cầu tham gia bắt đáy vẫn còn khá dè dặt, chưa đủ mạnh để tạo ra một nhịp hồi phục có xác nhận rõ ràng từ dòng tiền. Đây cũng là yếu tố khiến diễn biến phục hồi của chỉ số trong phiên này mang tính kỹ thuật nhiều hơn là phản ánh sự cải thiện thực chất của cung cầu.

Nhóm VN30 ghi nhận sự phân hóa tương tự khi chỉ số tăng 5,51 điểm, tương đương 0,28%, đóng cửa tại 1.968,52 điểm, với 20 mã tăng giá và 9 mã giảm giá. Các mã dẫn dắt đà tăng chủ yếu thuộc nhóm dầu khí và nhóm Vingroup, trong đó BSR tăng 2,7%, GAS tăng 1,9%, VIC tăng 1,9%, VPL tăng 1,7% và HPG tăng 1,4%. Ở chiều ngược lại, nhóm bất động sản và ngân hàng chịu áp lực điều chỉnh khi VRE giảm 3,0%, LPB giảm 1,3%, VHM giảm 1,2%, STB giảm 0,7% và SHB giảm 0,4%. Diễn biến này phản ánh dòng tiền đang có xu hướng luân chuyển giữa các nhóm ngành thay vì lan tỏa đồng đều, và nhóm dầu khí, bán lẻ cùng họ Vingroup là những nhân tố chính giúp thu hẹp sắc đỏ chung của thị trường trong phiên.

Giao dịch khối ngoại tiếp tục là yếu tố gây áp lực lên tâm lý nhà đầu tư khi nhà đầu tư nước ngoài bán ròng 398,54 tỷ đồng trên sàn HOSE, đánh dấu chuỗi bán ròng kéo dài từ đầu tháng 9. Các mã bị bán mạnh nhất gồm VCB với giá trị 86,73 tỷ đồng, VPB 77,37 tỷ đồng, DXG 54,94 tỷ đồng, PVD 44,55 tỷ đồng và VRE 39,69 tỷ đồng. Ở chiều mua, khối ngoại giải ngân vào FPT với 64,59 tỷ đồng, VIB 42,21 tỷ đồng, HCM 29,56 tỷ đồng, HPG 26,17 tỷ đồng và PVT 20,32 tỷ đồng. Diễn biến mua bán thất thường và thiếu nhất quán của khối ngoại trong những phiên gần đây đang khiến nhà đầu tư khó xác định xu hướng dòng vốn ngoại một cách rõ ràng, qua đó gây thêm khó khăn cho việc đánh giá trạng thái cung cầu chung của thị trường.

Về mặt kỹ thuật, VN-Index đã phản ứng tương đối tốt tại vùng giá thấp trong phiên, xuất hiện nến phục hồi và đóng cửa trở lại trên đường trung bình động MA100, hiện quanh mốc 1.820 điểm. Tín hiệu này có thể mở ra cơ hội hồi phục cho chỉ số trong một vài phiên tới, tuy nhiên động thái hỗ trợ từ dòng tiền vẫn còn khá khiêm tốn, trong khi áp lực cản khi thị trường tăng điểm vẫn còn hiện hữu, đặc biệt khi thanh khoản chưa cho thấy sự cải thiện tương xứng với đà hồi phục của chỉ số.

Trong bối cảnh thị trường chưa hình thành được nền giá tích lũy vững chắc, biến động trong phiên còn khá mạnh và dòng vốn ngoại thiếu ổn định, nhà đầu tư nhiều khả năng sẽ cần thêm thời gian quan sát trước khi có thể đánh giá rõ ràng hơn về khả năng hỗ trợ thực sự của dòng tiền. Những nhịp hồi phục ngắn hạn trong giai đoạn này phù hợp hơn cho việc cơ cấu lại danh mục, trong khi các quyết định giải ngân mới nên ưu tiên chờ đợi tín hiệu xác nhận rõ ràng hơn từ thanh khoản, đặc biệt tại những cổ phiếu đã hình thành nền giá ổn định hoặc vừa kiểm định thành công vùng hỗ trợ.

Để được tư vấn chi tiết hơn về chiến lược giao dịch phù hợp với diễn biến thị trường hiện tại, quý nhà đầu tư có thể liên hệ Duy Anh qua trang bio.
VN-Index giằng co quanh MA100, dòng tiền vẫn chưa xác nhận xu hướng

Phiên giao dịch ngày 9/9 tiếp tục cho thấy trạng thái lưỡng lự của thị trường khi VN-Index mở cửa trong sắc xanh, tiến sát ngưỡng 1.850 điểm rồi bị áp lực chốt lời kéo lùi về vùng đỏ vào buổi chiều. Chỉ số có thời điểm giảm về 1.822,63 điểm trước khi lực cầu xuất hiện trở lại giúp thu hẹp đà giảm, đóng cửa tại 1.827,12 điểm, giảm 3,32 điểm tương đương 0,18%. Diễn biến rung lắc trong biên độ hẹp này đang đưa chỉ số vào trạng thái giằng co quanh đường MA100 tại vùng 1.820 điểm, một ngưỡng kỹ thuật quan trọng cần quan sát trong các phiên tới.

Điểm đáng chú ý nhất của phiên nằm ở thanh khoản. Giá trị khớp lệnh đạt hơn 12.339 tỷ đồng, tuy có cải thiện so với phiên liền trước nhưng vẫn duy trì ở mặt bằng thấp so với bình quân 10 phiên gần nhất, vốn đang trong xu hướng giảm khoảng 14%. Thanh khoản thấp trong bối cảnh chỉ số cố gắng phục hồi cho thấy dòng tiền tham gia bắt đáy hoặc đẩy giá vẫn còn khá dè dặt, chưa đủ lực để xác nhận một nhịp tăng bền vững. Đây là yếu tố khiến diễn biến hồi phục của chỉ số mang tính thận trọng nhiều hơn là chủ động.

Diễn biến giao dịch của khối ngoại cũng góp phần tạo áp lực lên tâm lý thị trường khi nhà đầu tư nước ngoài bán ròng 267,85 tỷ đồng trên sàn HOSE, với lực bán tập trung tại VHM, VIC, VCB, SHB và STB. Đáng chú ý, hoạt động mua bán của khối ngoại trong những phiên gần đây có phần thất thường, luân phiên giữa các đợt mua ròng và bán ròng khá đột ngột, khiến việc đánh giá xu hướng dòng vốn ngoại trở nên khó khăn hơn. Dù vậy, dòng tiền ngoại vẫn tìm đến một số mã cụ thể như HPG, HDB, TCB, FPT và VPL, cho thấy sự phân hóa rõ nét thay vì bán tháo trên diện rộng.

Diễn biến giá tại nhóm VN30 phản ánh khá rõ trạng thái phân hóa của thị trường. Trong khi VPL bứt phá 4,1% cùng với sắc xanh tại GAS, TCB, BSR và VCB, thì ở chiều ngược lại, VHM giảm 2%, kéo theo SSB, LPB, MWG và VJC cùng suy yếu. Nhìn rộng ra toàn thị trường, sắc đỏ vẫn chiếm ưu thế với số mã giảm giá vượt trội so với số mã tăng, cho thấy áp lực điều chỉnh không chỉ giới hạn ở một vài mã trụ mà lan tỏa trên diện khá rộng. Điểm tích cực là một số nhóm ngành như ngân hàng, bảo hiểm và thép vẫn nỗ lực giữ được sắc xanh, đóng vai trò nâng đỡ cho chỉ số chung trong bối cảnh dòng tiền chung còn yếu.

Xét về bối cảnh kỹ thuật, việc chỉ số chưa hình thành được nền giá tích lũy vững chắc, kết hợp với thanh khoản thấp và dòng vốn ngoại thiếu ổn định, đang khiến thị trường thiếu đi những tín hiệu đủ rõ ràng để xác nhận xu hướng ngắn hạn. Trạng thái giằng co quanh MA100 nhiều khả năng sẽ còn tiếp diễn cho đến khi xuất hiện sự cải thiện rõ rệt hơn về thanh khoản hoặc dòng tiền cho thấy sự đồng thuận trong việc nâng đỡ chỉ số vượt qua vùng cản hiện tại.

Trong giai đoạn này, việc giải ngân mới nên được cân nhắc thận trọng và mang tính thăm dò, ưu tiên những cổ phiếu đã hình thành nền giá tích lũy chắc chắn hoặc vừa trải qua các đợt kiểm định vùng hỗ trợ thành công. Với những vị thế đã có sẵn lợi nhuận, các nhịp hồi phục của chỉ số cũng là cơ hội để cân nhắc chốt lời ngắn hạn hoặc cơ cấu lại danh mục, thay vì kỳ vọng vào một xu hướng tăng rõ ràng khi các yếu tố hỗ trợ về dòng tiền vẫn chưa thực sự củng cố. Nhà đầu tư quan tâm đến chiến lược phân bổ danh mục phù hợp với diễn biến thị trường hiện tại có thể liên hệ Duy Anh qua trang bio để được tư vấn cụ thể hơn.

VN-Index mất mốc 1.800 điểm, áp lực chốt lời phủ bóng phiên cuối tuần

Phiên giao dịch ngày 11/9 khép lại một tuần điều chỉnh khá rõ nét của thị trường chứng khoán Việt Nam. VN-Index đóng cửa tại 1.795,21 điểm, giảm 34,02 điểm, tương đương 1,86% so với phiên trước, đồng thời cũng là mức thấp nhất trong tuần. Tính chung cả tuần, chỉ số đại diện sàn HOSE giảm 57,87 điểm, tương ứng 3,12%, sau khi từng chạm mức cao nhất tuần tại 1.874,48 điểm. Diễn biến này cho thấy áp lực chốt lời đã xuất hiện ngay khi chỉ số tiệm cận vùng kháng cự và duy trì cường độ mạnh cho đến hết tuần, thay vì chỉ là một nhịp rung lắc ngắn.

Diễn biến trong phiên phản ánh khá rõ tâm lý thận trọng của dòng tiền. Thị trường mở cửa trong sắc đỏ nhẹ quanh 1.820 điểm và chịu áp lực bán trong suốt phiên, đặc biệt gia tăng mạnh vào phiên chiều khiến chỉ số lùi sâu về vùng đáy ngày. Rổ VN30 ghi nhận mức giảm còn sâu hơn thị trường chung, với VN30-Index giảm 2,03%, chỉ có hai mã giữ được sắc xanh là BSR và SSB, trong khi 28 mã còn lại đều giảm giá, đứng đầu là GVR giảm 5,4%, cùng với TCX, SSI, VIB và MSN đều mất trên 3%. Diện giảm điểm gần như bao trùm toàn thị trường với số mã giảm áp đảo số mã tăng, cho thấy đây là một phiên bán tháo trên diện rộng chứ không chỉ tập trung ở một vài nhóm ngành riêng lẻ. Ba nhóm ngành có ảnh hưởng lớn đến chỉ số là công nghệ, ngân hàng và chứng khoán đều đồng loạt suy giảm, góp phần kéo mặt bằng chung đi xuống.

Diễn biến khối ngoại trong tuần cũng là một điểm đáng chú ý. Sau vài phiên mua ròng nhẹ vào cuối tháng 8, khối này chuyển sang bán ròng liên tục và với quy mô ngày càng lớn, đỉnh điểm là phiên bán ròng hơn 1.450 tỷ đồng cuối tháng 8 và tiếp tục bán ròng 867 tỷ đồng trong phiên 11/9. Các mã bị bán mạnh nhất tập trung vào nhóm ngân hàng và bất động sản như STB, MBB, VPB, VHM và VNM, trong khi dòng tiền ngoại vẫn tìm đến một số mã riêng lẻ như BSR, VIC, DGW, PVT và PNJ. Diễn biến mua bán thất thường của khối ngoại trong bối cảnh sắp bước vào giai đoạn cơ cấu danh mục cao điểm của các quỹ ETF ngoại khiến việc dự đoán xu hướng dòng vốn ngoại trong ngắn hạn trở nên khó khăn hơn.

Về bối cảnh vĩ mô, áp lực điều chỉnh của thị trường trong nước diễn ra đồng thời với trạng thái thận trọng chung của thị trường tài chính toàn cầu, khi giá dầu tăng mạnh và căng thẳng địa chính trị giữa Mỹ và Iran có dấu hiệu leo thang. Tâm lý phòng thủ càng được củng cố khi giới đầu tư quốc tế chờ đợi cuộc họp chính sách của Fed vào ngày 15 và 16 tháng 9, trong bối cảnh rủi ro lạm phát quay trở lại khiến triển vọng lãi suất trở nên khó lường hơn. Ở chiều ngược lại, kỳ vọng về khả năng FTSE Russell nâng hạng thị trường chứng khoán Việt Nam từ ngày 21/9 vẫn là yếu tố tích cực đang được thị trường theo dõi sát, cùng với đó tuần giao dịch kế tiếp sẽ là giai đoạn cao điểm cơ cấu danh mục của các quỹ ETF ngoại và cũng trùng thời điểm đáo hạn hợp đồng phái sinh tháng 9. Sự cộng hưởng của các sự kiện này có thể khiến biến động ngắn hạn của thị trường gia tăng.

Xét về mặt kỹ thuật, VN-Index đã không thể vượt qua vùng cản 1.875 điểm và đã lùi xuống dưới đường trung bình động 20 tuần, quanh 1.820 điểm, đồng thời để mất ngưỡng tâm lý 1.800 điểm. Việc mất các ngưỡng hỗ trợ quan trọng này tạo ra rủi ro tiềm ẩn cho xu hướng ngắn hạn, tuy nhiên chỉ số nhiều khả năng sẽ có giai đoạn dao động giằng co trong vùng 1.780 đến 1.820 điểm trước khi hình thành tín hiệu xu hướng rõ ràng hơn.

Nhìn chung, thị trường đang bước vào giai đoạn nhạy cảm khi thiếu vắng một nền giá tích lũy vững chắc, trong khi biến động mạnh cùng dòng vốn ngoại thất thường khiến việc đánh giá trạng thái chung trở nên khó khăn hơn. Diễn biến của cuộc họp Fed giữa tháng 9, tiến trình cơ cấu ETF trước sự kiện nâng hạng FTSE, cùng khả năng dòng tiền trong nước có tạo lập lại được nền giá ổn định hay không sẽ là những yếu tố cần tiếp tục theo dõi để xác định liệu nhịp điều chỉnh hiện tại chỉ mang tính kỹ thuật ngắn hạn hay báo hiệu một xu hướng thận trọng kéo dài hơn.

Nhà đầu tư quan tâm đến diễn biến thị trường và các cổ phiếu riêng lẻ có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

VN-Index giằng co tại vùng hỗ trợ MA(200), dòng tiền ngoại trở lại nhưng thị trường chưa thoát trạng thái thận trọng

Phiên giao dịch ngày 14/9 tiếp tục cho thấy sự giằng co của VN-Index quanh vùng hỗ trợ kỹ thuật quan trọng. Chỉ số mở cửa trong sắc đỏ ngay từ đầu phiên, lùi sâu về mức thấp nhất ngày tại 1.776,85 điểm trước khi lực cầu bắt đáy xuất hiện vào cuối phiên, giúp VN-Index thu hẹp đà giảm và đóng cửa tại 1.788,23 điểm, giảm 6,98 điểm, tương đương 0,39%. Diễn biến trong phiên chiều là điểm đáng chú ý nhất: áp lực bán gia tăng khiến chỉ số liên tục kiểm định vùng đáy ngày, nhưng dòng tiền bắt đáy đã đủ mạnh để kéo giá phục hồi trở lại thay vì để thị trường đóng cửa ở mức thấp nhất.

Thanh khoản trên HOSE đạt 19.538 tỷ đồng, tăng so với phiên trước đó. Việc giá giảm đi kèm thanh khoản tăng thường phản ánh áp lực bán đang chiếm ưu thế hơn là tín hiệu tích cực, bởi mức tăng thanh khoản trong bối cảnh chỉ số giảm điểm cho thấy bên bán chủ động hơn bên mua ở phần lớn thời gian giao dịch.

Vùng hỗ trợ MA(200) đang được kiểm định

Về mặt kỹ thuật, VN-Index hiện rơi vào trạng thái quá bán nhưng đồng thời ghi nhận nỗ lực giữ lại đường MA(200) và vùng hỗ trợ quanh 1.780 điểm. Đây là ngưỡng có ý nghĩa quan trọng trong ngắn hạn: nếu vùng giá này tiếp tục được bảo vệ, thị trường có cơ sở để kỳ vọng một nhịp hồi phục kỹ thuật nhằm kiểm định lại nguồn cung ở vùng giá cao hơn. Tuy nhiên, cần lưu ý đây mới chỉ là khả năng hồi phục mang tính kỹ thuật, chưa phải tín hiệu xác nhận một xu hướng tăng bền vững, do thị trường vẫn thiếu một nền giá tích lũy đủ vững chắc để làm bệ đỡ cho một đợt tăng dài hơi.

Khối ngoại mua ròng trở lại, nhưng dòng tiền chưa ổn định

Điểm sáng của phiên đến từ khối ngoại khi nhóm này quay lại mua ròng 825 tỷ đồng trên HOSE, tập trung ở nhóm ngân hàng và công nghệ với VPB, MBB, TCB và FPT là những mã được mua mạnh nhất, cùng với VCB. Ở chiều ngược lại, khối ngoại bán ròng đáng kể tại HPG, VIC, VNM, STB và VND. Diễn biến mua ròng sau chuỗi phiên bán ròng liên tục trước đó là tín hiệu tích cực về mặt tâm lý, song nhìn vào biến động thất thường của dòng vốn ngoại trong các phiên gần đây, mức độ ổn định của lực mua này vẫn cần được quan sát thêm trước khi có thể xem là một trợ lực rõ ràng cho thị trường.

Diễn biến phân hóa cũng thể hiện rõ ở nhóm VN30 khi số mã tăng và giảm gần như cân bằng. Các mã như SSB, BSR, GAS, SAB và VPL là những điểm sáng hiếm hoi, trong khi MWG, HPG, LPB, VJC và SHB nằm trong nhóm giảm sâu nhất. Ở phạm vi toàn thị trường, sắc đỏ vẫn chiếm ưu thế rõ rệt, đặc biệt tại các nhóm ngành công nghệ, thép và bán lẻ — những nhóm có ảnh hưởng không nhỏ đến diễn biến chung của chỉ số trong phiên này.

Triển vọng ngắn hạn còn nhiều ẩn số

Nhìn chung, thị trường đang ở trạng thái cân bằng mong manh giữa áp lực bán và lực đỡ kỹ thuật từ vùng 1.780 điểm. Cơ hội cho một nhịp hồi phục kỹ thuật là có cơ sở nếu vùng hỗ trợ này tiếp tục được giữ vững, nhưng nhà đầu tư cần thận trọng bởi thị trường hiện thiếu một nền giá tích lũy chắc chắn, đồng thời biến động mua bán của khối ngoại chưa cho thấy tính nhất quán. Đây là hai yếu tố khiến việc đánh giá xu hướng trong ngắn hạn trở nên khó khăn hơn bình thường.

Trong bối cảnh này, việc quan sát diễn biến cung cầu ở vùng hỗ trợ, mức độ ổn định của dòng tiền khối ngoại và khả năng thị trường hình thành nền giá tích lũy vững chắc sẽ là những yếu tố quyết định liệu nhịp hồi phục hiện tại có thể kéo dài hay chỉ mang tính chất kỹ thuật ngắn hạn. Với những cổ phiếu đã thu hút dòng tiền bứt phá từ nền giá tích lũy tốt hoặc có cấu trúc kiểm định hỗ trợ thành công, đây có thể là giai đoạn đáng theo dõi sát, trong khi phần lớn thị trường vẫn cần thêm thời gian để xác nhận xu hướng.

Nhà đầu tư quan tâm đến diễn biến thị trường và các cơ hội đầu tư cụ thể có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

GÓC NHÌN SAU PHIÊN 15/09/2026: HỒI PHỤC, THỬ THÁCH TẠI VÙNG 1.820 ĐIỂM

Thị trường chứng khoán hồi phục trong phiên 15/09, với sắc xanh lan tỏa ở nhiều nhóm cổ phiếu. VN-Index đóng cửa tại 1.811,15 điểm, tăng 22,92 điểm, tương đương 1,28%. Tuy nhiên, mức tăng khá mạnh của chỉ số chưa đi cùng sự cải thiện về thanh khoản. Diễn biến hiện tại nghiêng về một nhịp hồi phục kỹ thuật để kiểm định lại cung cầu, trong khi vùng 1.820 điểm sẽ là thử thách gần nhất đối với khả năng đi tiếp của thị trường.

Ngay từ đầu phiên, VN-Index mở cửa trong sắc xanh tại 1.795,12 điểm và tiếp tục tăng trong các nhịp giao dịch sau đó. Chỉ số đạt mức cao nhất ngày tại 1.813,94 điểm trong phiên chiều trước khi xuất hiện áp lực chốt lời. Dù rung lắc cuối phiên, thị trường vẫn giữ được phần lớn mức tăng. Điều này cho thấy lực cầu đã hấp thụ được lượng cung xuất hiện trong phiên, nhưng chưa đủ để khẳng định áp lực bán đã kết thúc.

Điểm tích cực nằm ở độ rộng thị trường, với 232 mã tăng và 86 mã giảm. Nhóm VN30 cũng ghi nhận 25 mã tăng, giúp VN30-Index tăng 1,17% lên 1.951,14 điểm. Sự đồng thuận của nhiều cổ phiếu cho thấy nhịp hồi phục có độ lan tỏa tương đối tốt, thay vì chỉ phụ thuộc vào một vài mã vốn hóa lớn. Đây là yếu tố hỗ trợ tâm lý sau những biến động mạnh của thị trường.

Dầu khí là nhóm nổi bật khi BSR tăng khoảng 6,8%, GAS tăng 6,7% và PLX tăng gần 6%. Ngân hàng cũng đóng góp vào nhịp hồi phục, với SSB tăng khoảng 6,9% và LPB tăng 3,3%. Cùng với nhóm hóa chất, các nhóm này tạo thêm động lực cho chỉ số. Tuy vậy, diễn biến tích cực trong một phiên vẫn cần được kiểm chứng bằng khả năng duy trì sức mạnh và thu hút dòng tiền ở những phiên tiếp theo.

Thanh khoản là điểm cần theo dõi khi đánh giá chất lượng nhịp tăng. Giá trị khớp lệnh đạt khoảng 13.468 tỷ đồng, giảm 13,26% so với phiên trước và thấp hơn 1,14% so với bình quân 10 phiên. Như vậy, giá cổ phiếu đã hồi phục nhưng quy mô giao dịch chưa mở rộng tương ứng. Thanh khoản thấp hơn không đồng nghĩa thị trường sẽ giảm ngay, song cho thấy mức độ tham gia của dòng tiền chưa đủ mạnh để củng cố chắc chắn một xu hướng tăng mới.

Khối ngoại tiếp tục là điểm tựa khi mua ròng khoảng 717 tỷ đồng trên HOSE. Dòng vốn tập trung vào VCB, BSR, BID, TCB và MBB, qua đó hỗ trợ thêm cho nhóm ngân hàng và dầu khí. Ở chiều ngược lại, VIC và VHM chịu giá trị bán ròng lớn nhất. Sự phân hóa này cho thấy dòng vốn ngoại vẫn lựa chọn cổ phiếu khá rõ rệt, nên tín hiệu mua ròng toàn thị trường cần được nhìn cùng diễn biến tại từng nhóm.

Về kỹ thuật, vùng 1.820 điểm là ngưỡng cản gần nhất và có thể khiến thị trường giằng co trong phiên kế tiếp. Nếu VN-Index tiếp cận vùng này với thanh khoản cải thiện và sắc xanh tiếp tục lan tỏa, nhịp hồi phục sẽ có thêm cơ sở củng cố. Ngược lại, nếu áp lực bán gia tăng trong khi lực cầu thiếu sự tiếp nối, chỉ số có thể gặp khó khăn khi vượt cản. Rủi ro đáng chú ý vẫn là thị trường chưa hình thành nền tích lũy đủ vững sau các biến động mạnh.

Nhìn chung, phiên 15/09 mang lại tín hiệu tích cực về độ rộng và sự đồng thuận giữa các nhóm cổ phiếu, cùng sự hỗ trợ từ khối ngoại. Tuy nhiên, thanh khoản giảm khiến mức độ xác nhận của nhịp hồi phục còn hạn chế. Phản ứng quanh 1.820 điểm và khả năng duy trì dòng tiền sẽ quyết định chất lượng diễn biến tiếp theo.

Nhà đầu tư muốn trao đổi thêm về diễn biến thị trường và danh mục có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

Góc nhìn thị trường 16/09: Nhịp hồi chậm lại trước vùng 1.820 điểm

VN-Index khép lại phiên 16/09 tại 1.810,11 điểm, giảm nhẹ 1,04 điểm, tương đương 0,06%. Mức giảm không lớn nhưng diễn biến bên trong cho thấy nhịp hồi phục đang gặp trở ngại: số cổ phiếu giảm áp đảo, thanh khoản tiếp tục thu hẹp và chỉ số chưa thể tiến sát vùng cản 1.820 điểm. Lực cầu vẫn xuất hiện khi thị trường điều chỉnh, song chưa đủ mạnh để tạo một phiên tăng có sự đồng thuận rộng rãi.

Trong phiên, VN-Index mở cửa tại 1.812,96 điểm, tăng lên 1.816,26 điểm rồi dần lùi bước. Áp lực xuất hiện trong buổi chiều kéo chỉ số xuống 1.805,20 điểm trước khi hồi nhẹ vào cuối phiên. Diễn biến này phản ánh sự giằng co giữa lực cầu hỗ trợ ở vùng giá thấp và lượng cung xuất hiện khi giá tăng. Thân nến nhỏ cho thấy thị trường chưa xác lập hướng đi rõ ràng; nhịp hồi cuối phiên giúp thu hẹp mức giảm nhưng chưa đủ để khẳng định bên mua đã giành ưu thế.

Thanh khoản là điểm cần chú ý hơn mức biến động của chỉ số. Giá trị khớp lệnh đạt khoảng 11.999 tỷ đồng, giảm 11,14% so với phiên trước và thấp hơn 9,64% so với bình quân 10 phiên. Trong bối cảnh thị trường đang hồi phục và tiến gần kháng cự, sự suy giảm giao dịch cho thấy dòng tiền chưa sẵn sàng tham gia mạnh ở vùng giá cao hơn. Thanh khoản thấp cũng chưa phản ánh một đợt bán tháo, nhưng không thể chỉ dựa vào đó để kết luận áp lực cung đã được hấp thụ tốt.

Độ rộng thị trường củng cố nhận định thận trọng khi có 116 mã tăng và 194 mã giảm. VN30 tăng 0,16% lên 1.954,29 điểm, nhưng bên trong nhóm vẫn có 16 mã giảm so với 11 mã tăng. Như vậy, sắc xanh của chỉ số vốn hóa lớn chưa đại diện cho trạng thái tích cực trên diện rộng. SSB tăng 6,94%, GVR tăng 3,72%, ACB tăng 2,26% và FPT tăng 1,51%, trong khi GAS giảm 2,2%, LPB giảm 2% và VPL giảm 1,6%. Sự chênh lệch này cho thấy kết quả giữa các cổ phiếu có thể khác xa diễn biến chung của chỉ số.

Dòng tiền cũng phân hóa ngay trong các nhóm ngành. Công nghệ, hóa chất và một số cổ phiếu dầu khí, xăng dầu vẫn có diễn biến hỗ trợ thị trường. Tuy nhiên, việc PLX tăng trong khi GAS giảm cho thấy chưa thể xem dầu khí là một nhóm tăng đồng thuận. Điểm đáng theo dõi là khả năng duy trì sức mạnh của từng cổ phiếu và mức độ lan tỏa sang các mã khác, thay vì suy rộng từ một vài trường hợp tăng giá.

Khối ngoại tiếp tục mua ròng khoảng 221 tỷ đồng, tạo thêm lực hỗ trợ trong phiên thanh khoản thấp. Hoạt động mua tập trung tại SBT, FPT, BSR và MBB, trong khi VHM và VIC chịu áp lực bán ròng lớn. Hai chiều giao dịch này cho thấy dòng vốn ngoại vẫn lựa chọn từng cơ hội cụ thể. Việc duy trì mua ròng là tín hiệu tích cực, nhưng chưa đủ để bù đắp hoàn toàn trạng thái thiếu đồng thuận của dòng tiền trên thị trường.

Trong ngắn hạn, vùng 1.820 điểm tiếp tục là phép thử quan trọng. Khả năng vượt qua khu vực này sẽ thuyết phục hơn nếu đi cùng thanh khoản cải thiện và số cổ phiếu tăng mở rộng. Ngược lại, nếu chỉ số tiếp tục tiến lên với giao dịch suy yếu, nhịp hồi có thể còn gặp khó trước lượng cung tại vùng cản. Việc chưa hình thành nền tích lũy vững chắc sau những biến động mạnh gần đây vẫn là hạn chế đáng lưu ý.

Nhìn chung, thị trường đang kiểm định cung cầu và chưa có đủ tín hiệu xác nhận nhịp hồi bền vững. Lực mua chọn lọc cùng giao dịch tích cực của khối ngoại là điểm hỗ trợ; rủi ro chính nằm ở thanh khoản thu hẹp và độ rộng kém. Phản ứng tại vùng 1.820 điểm, đi kèm chất lượng dòng tiền, sẽ quyết định mức độ tin cậy của diễn biến tiếp theo. Nhà đầu tư quan tâm đến thị trường và danh mục cổ phiếu có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

VN-Index vượt 1.820 điểm, nhịp hồi phục mở rộng nhưng chưa phù hợp mua đuổi

Phiên 17/09 ghi nhận diễn biến tích cực hơn khi lực cầu nhanh chóng nhập cuộc sau nhịp giảm đầu phiên. VN-Index mở cửa quanh 1.802,79 điểm, có thời điểm tăng lên 1.830,35 điểm trước khi áp lực chốt lời khiến đà tăng thu hẹp về cuối phiên. Chỉ số đóng cửa tại 1.822,77 điểm, tăng 12,66 điểm tương đương 0,70%. Điểm đáng chú ý không chỉ nằm ở mức tăng của chỉ số mà còn ở sự cải thiện của dòng tiền khi thanh khoản tăng so với phiên trước.

Diễn biến này cho thấy vùng 1.800 điểm tiếp tục phát huy vai trò hỗ trợ trong ngắn hạn. Việc VN-Index quay lại trên 1.820 điểm cũng giúp cấu trúc hồi phục được củng cố sau giai đoạn thị trường biến động mạnh. Tuy nhiên, quá trình đi lên chưa hoàn toàn thuận lợi khi lực bán xuất hiện khá rõ mỗi khi chỉ số tiến gần vùng 1.830 điểm. Đây là dấu hiệu cho thấy lượng cung ngắn hạn vẫn còn lớn và thị trường nhiều khả năng sẽ cần thêm thời gian hấp thụ trước khi hình thành một xu hướng tăng ổn định hơn.

Độ rộng thị trường nghiêng rõ về phía tích cực với 198 mã tăng so với 102 mã giảm. Nhóm vốn hóa lớn tiếp tục đóng vai trò nâng đỡ khi VN30-Index tăng 1,06% lên 1.975,01 điểm. Dòng tiền tập trung đáng kể tại ngân hàng, chứng khoán và bán lẻ, trong đó SSB, SSI, MWG, VPB và LPB nằm trong nhóm cổ phiếu VN30 tăng tốt. Điều này tích cực hơn so với một nhịp hồi chỉ dựa vào một vài cổ phiếu trụ, bởi sự lan tỏa của dòng tiền đang được cải thiện.

Thanh khoản cũng là yếu tố cần theo dõi. Giá trị giao dịch trên HOSE đạt gần 18.000 tỷ đồng, trong khi giá trị khớp lệnh tăng khoảng 26% so với phiên trước và cao hơn mức bình quân 10 phiên. Dòng tiền gia tăng trong một phiên tăng điểm cho thấy lực cầu đang chủ động hơn. Tuy vậy, một phiên thanh khoản cải thiện vẫn chưa đủ để khẳng định thị trường đã bước vào một xu hướng tăng mới; điều quan trọng là dòng tiền cần tiếp tục duy trì khi VN-Index tiến vào vùng cản cao hơn.

Ở chiều ngược lại, khối ngoại quay lại bán ròng gần 372 tỷ đồng trên HOSE. Áp lực bán tập trung tại VHM, VIC, VIX, DMX và SSI, trong khi HDB, MBB, FPT, BSR và MCH được mua ròng. Quy mô bán ròng chưa phải yếu tố đủ để đảo chiều diễn biến thị trường trong phiên, nhưng vẫn là biến số cần quan sát nếu hoạt động rút vốn tiếp tục gia tăng trong những phiên tới.

Về kỹ thuật, vùng 1.820 điểm hiện là mốc quan trọng. Nếu VN-Index tiếp tục giữ được khu vực này và thanh khoản duy trì ở mức tốt, chỉ số có cơ sở mở rộng nhịp hồi phục về vùng 1.860 điểm. Tuy nhiên, thị trường hiện vẫn thiếu một nền tích lũy thực sự vững chắc sau giai đoạn biến động mạnh, vì vậy khả năng rung lắc và chốt lời khi chỉ số tăng vẫn tương đối cao.

Chiến lược phù hợp lúc này vẫn là ưu tiên quản trị vị thế hơn là chạy theo chỉ số. Những cổ phiếu đã tăng nhanh trong vài phiên có thể xuất hiện áp lực chốt lời, vì vậy mua đuổi khi giá kéo mạnh trong phiên không mang lại tỷ lệ rủi ro/lợi nhuận thuận lợi. Ngược lại, các cổ phiếu có nền giá tích lũy rõ ràng, dòng tiền cải thiện và kiểm định hỗ trợ thành công sẽ đáng chú ý hơn nếu thị trường tiếp tục duy trì trạng thái hồi phục.

Nhìn chung, phiên 17/09 cho thấy tín hiệu tích cực khi VN-Index vượt trở lại 1.820 điểm, thanh khoản cải thiện và dòng tiền lan tỏa rộng hơn. Tuy nhiên, vùng 1.830–1.860 điểm sẽ là phép thử quan trọng đối với sức mạnh của nhịp hồi hiện tại. Khả năng duy trì dòng tiền và hấp thụ áp lực chốt lời sẽ quyết định liệu thị trường có thể chuyển từ hồi phục ngắn hạn sang trạng thái tích cực bền vững hơn hay không.

Nhà đầu tư cần hỗ trợ đánh giá thị trường và cơ cấu danh mục có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

VN-Index rung lắc cuối phiên, vùng 1.818 điểm trở thành mốc kiểm định quan trọng

VN-Index kết thúc phiên 18/09 tại 1.815,66 điểm, giảm 7,11 điểm tương đương 0,39%. Điểm đáng chú ý không nằm nhiều ở mức giảm cuối ngày mà ở biên độ biến động trong phiên. Chỉ số mở cửa tích cực, từng tăng lên 1.841,20 điểm trong buổi sáng nhưng áp lực bán gia tăng về cuối phiên đã lấy đi toàn bộ thành quả và kéo thị trường trở lại dưới vùng MA(20) tuần quanh 1.818 điểm.

Dù phiên cuối tuần chịu áp lực điều chỉnh, bức tranh cả tuần vẫn tích cực hơn khi VN-Index tăng 20,45 điểm, tương đương 1,14% so với tuần trước. Thanh khoản cũng cải thiện rõ rệt, cho thấy dòng tiền đã quay trở lại mạnh hơn trong nhịp phục hồi. Điều này giúp trạng thái thị trường hiện tại khác với một nhịp hồi kỹ thuật thiếu thanh khoản, nhưng diễn biến cuối phiên 18/09 cũng cho thấy lượng cung ở vùng giá cao vẫn khá lớn và chưa thể xem quá trình vượt cản đã hoàn tất.

Vùng MA(20) tuần đang là mốc quan trọng nhất cần theo dõi. VN-Index đã có cơ hội kiểm định đường trung bình này quanh 1.818 điểm nhưng cuối cùng vẫn đóng cửa thấp hơn một chút. Khoảng cách không lớn, vì vậy các phiên tiếp theo sẽ có ý nghĩa đáng kể trong việc xác định liệu thị trường có đủ lực để chuyển từ trạng thái phục hồi sang một nhịp tăng rõ ràng hơn hay không.

Nếu dòng tiền tiếp tục duy trì và VN-Index có thể vượt ổn định lên trên MA(20) tuần, vùng 1.860 điểm sẽ là khu vực cản tiếp theo cần quan sát. Ngược lại, nếu chỉ số liên tục thất bại tại vùng hiện tại và áp lực bán gia tăng, đà hồi phục sẽ trở nên kém thuyết phục hơn. Vì vậy, thay vì chỉ nhìn vào mức tăng 1,14% trong tuần, điều quan trọng hơn là xem thị trường phản ứng như thế nào quanh vùng 1.818 điểm trong những phiên tới.

Một điểm hỗ trợ đáng chú ý là dòng vốn ngoại đã có sự cải thiện. Khối ngoại mua ròng hơn 1.262 tỷ đồng trên HOSE trong phiên 18/09, tập trung tại PNJ, HPG, SHB, STB và NVL. Việc dòng vốn ngoại quay lại mua ròng là tín hiệu tích cực sau giai đoạn gây nhiều áp lực lên thị trường, tuy nhiên vẫn cần thêm thời gian để xác nhận đây có phải sự thay đổi xu hướng hay chủ yếu đến từ hoạt động cơ cấu danh mục.

Đặc biệt, phiên 18/09 chịu ảnh hưởng mạnh bởi hoạt động cơ cấu của các quỹ ETF ngoại. Vì phần lớn quá trình này đã hoàn tất, diễn biến mua bán của khối ngoại trong tuần tới sẽ có giá trị tham khảo cao hơn để đánh giá trạng thái dòng vốn thực sự sau cơ cấu.

Xét theo nhóm cổ phiếu, sự phân hóa khá mạnh. VN30-Index giảm 0,55%, trong đó ACB giảm 4%, CTG giảm 3,7%, FPT giảm 3,5% và TCB giảm 3,2%, khiến các nhóm Ngân hàng và Công nghệ tạo áp lực đáng kể lên chỉ số. Ngược lại, STB, SSB, SHB, HPG và VJC vẫn duy trì sắc xanh. Điều này cho thấy dòng tiền chưa rút khỏi thị trường mà đang có xu hướng luân chuyển giữa các nhóm cổ phiếu, nhưng khả năng dẫn dắt của nhóm vốn hóa lớn chưa thực sự đồng thuận.

Bối cảnh quốc tế trong tuần cũng bớt tiêu cực khi giá dầu hạ nhiệt sau giai đoạn tăng mạnh, góp phần giảm bớt lo ngại về lạm phát. Fed tăng lãi suất thêm 0,25 điểm %, đưa lãi suất lên vùng 3,75–4%, nhưng phản ứng của thị trường quốc tế tương đối ổn định. Trong nước, tâm lý thị trường cũng nhanh chóng cân bằng trở lại sau quyết định này.

Ở thời điểm hiện tại, tín hiệu tích cực nhất là thanh khoản cải thiện, dòng tiền ngoại quay lại và VN-Index vẫn giữ được mức tăng theo tuần. Tuy nhiên, áp lực bán mạnh khi chỉ số tiến lên vùng 1.840 điểm cho thấy thị trường chưa bước vào trạng thái có thể mua đuổi một cách thoải mái.

Chiến lược phù hợp vẫn là tận dụng các nhịp hồi để rà soát lại danh mục, hạn chế gia tăng tỷ trọng khi cổ phiếu đã tăng nhanh. Việc giải ngân mới nên ưu tiên những cổ phiếu có nền tích lũy tốt, dòng tiền cải thiện rõ và đã kiểm định thành công vùng hỗ trợ. Trong ngắn hạn, phản ứng của VN-Index quanh MA(20) tuần tại vùng 1.818 điểm sẽ là tín hiệu quan trọng để đánh giá khả năng thị trường tiếp tục hướng lên vùng 1.860 điểm hay cần thêm thời gian tích lũy.

Nhà đầu tư quan tâm đến chiến lược thị trường và danh mục cổ phiếu có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

VN-Index lấy lại MA20: Tín hiệu hồi phục đã xuất hiện nhưng dòng tiền vẫn cần xác nhận

Phiên 22/09 ghi nhận một diễn biến đáng chú ý khi VN-Index đảo chiều khá mạnh từ vùng thấp trong ngày và đóng cửa ngay tại mức cao nhất phiên. Chỉ số kết phiên tại 1.816,93 điểm, tăng 17,26 điểm, tương ứng 0,96%. Quan trọng hơn mức tăng điểm là việc thị trường đã lấy lại MA(10) và MA(20), đồng thời tiến sát MA(100). Sau giai đoạn liên tục chịu áp lực điều chỉnh, đây là tín hiệu đầu tiên cho thấy trạng thái ngắn hạn đang chuyển từ phòng thủ sang cân bằng và thử nghiệm khả năng hồi phục.

Điểm tích cực của phiên nằm ở cách thị trường phản ứng tại vùng thấp. VN-Index mở cửa quanh 1.798,90 điểm và có thời điểm lùi về 1.787,62 điểm, nhưng lực cầu nhanh chóng xuất hiện và duy trì đến cuối phiên. Việc đóng cửa tại mức cao nhất ngày cho thấy bên mua đã giành lại thế chủ động trong phiên, khác với những nhịp hồi yếu rồi bị bán ngược trở lại trước đó.

Về kỹ thuật, VN-Index đã vượt MA(10) quanh 1.812 điểm và MA(20) quanh 1.814 điểm, sau nhiều lần trước đó nhận được hỗ trợ quanh MA(200). Điều này giúp thị trường bước đầu hình thành một vùng cân bằng ngắn hạn. Tuy nhiên, MA(100) quanh 1.817 điểm đang nằm ngay phía trên, vì vậy khả năng duy trì trên vùng này trong những phiên tiếp theo sẽ quan trọng hơn bản thân mức tăng gần 1% của phiên 22/09.

Điểm chưa thực sự thuyết phục vẫn nằm ở dòng tiền. Thanh khoản khớp lệnh chỉ khoảng 10.238 tỷ đồng, thấp hơn 25,2% so với phiên trước và thấp hơn khoảng 27,5% so với bình quân 10 phiên. Nói cách khác, thị trường đã hồi phục về mặt điểm số nhưng chưa có sự mở rộng tương ứng của thanh khoản. Đây là yếu tố cần được theo dõi bởi một nhịp hồi muốn phát triển thành xu hướng bền vững thường cần lực cầu chủ động tăng lên khi chỉ số vượt các vùng cản kỹ thuật.

Độ rộng thị trường cũng chưa cho thấy trạng thái áp đảo hoàn toàn của bên mua. Toàn thị trường ghi nhận 139 mã tăng và 159 mã giảm, trong khi VN30 có 16 mã tăng và 9 mã giảm. Đà đi lên của chỉ số được hỗ trợ đáng kể bởi một số cổ phiếu vốn hóa lớn như MSN tăng 3,8%, VIC tăng 3,7%, VHM tăng 1,9% và SAB tăng 1,8%. Nhóm Vingroup, vận tải cùng thực phẩm và đồ uống là những nhóm đóng góp tích cực hơn cho diễn biến chung.

Một tín hiệu hỗ trợ khác đến từ khối ngoại khi quay lại mua ròng nhẹ khoảng 63 tỷ đồng trên HOSE. Quy mô này chưa đủ lớn để tạo thay đổi đáng kể về cung cầu, nhưng ít nhất đã giúp giảm bớt áp lực sau những phiên bán ròng trước đó. Dòng tiền ngoại tập trung mua SBT, MCH, VIC, VNM và MSN, trong khi tiếp tục bán tại TCB, VHM, VPB, BVH và VCB.

Nhìn về các phiên tới, thị trường đang có cơ sở để duy trì kịch bản hồi phục ngắn hạn, nhưng điều kiện quan trọng là VN-Index cần giữ được vùng MA(10)–MA(20) vừa lấy lại và dòng tiền phải dần cải thiện. Nếu chỉ số vượt MA(100) nhưng thanh khoản tiếp tục duy trì ở mức thấp, rủi ro xuất hiện rung lắc hoặc kiểm định lại vùng hỗ trợ vẫn cần được tính đến.

Với danh mục hiện tại, nhịp hồi phục phù hợp hơn để cơ cấu lại những vị thế yếu và đánh giá lại tỷ trọng thay vì mua đuổi các cổ phiếu đã tăng nhanh. Việc giải ngân mới nên ưu tiên những cổ phiếu đã kiểm định hỗ trợ thành công, có nền giá tương đối chặt hoặc đang giao dịch ở mức chiết khấu đủ hấp dẫn so với nền tảng cơ bản.

Tổng thể, phiên 22/09 là một bước cải thiện đáng kể về mặt kỹ thuật khi VN-Index lấy lại các đường trung bình ngắn hạn và hình thành tín hiệu cân bằng sau giai đoạn điều chỉnh. Tuy nhiên, thanh khoản thấp vẫn là điểm khiến nhịp hồi hiện tại chưa thể được xem là đã xác nhận hoàn toàn. Diễn biến của dòng tiền quanh MA(100 và khả năng duy trì trên MA(20) sẽ là những yếu tố quan trọng quyết định liệu đây chỉ là một nhịp hồi kỹ thuật hay có thể phát triển thành một xu hướng tích cực hơn.

Nhà đầu tư muốn theo dõi sát chiến lược thị trường và các cổ phiếu đáng chú ý có thể liên hệ Duy Anh qua trang bio để nhận thêm phân tích và trao đổi trực tiếp về danh mục.

VN-Index mất MA20, vùng 1.795–1.800 điểm trở thành mốc kiểm định quan trọng

Phiên 23/09 cho thấy nỗ lực hồi phục của thị trường vẫn chưa đủ thuyết phục khi áp lực bán nhanh chóng quay trở lại trong phiên chiều. VN-Index mở cửa tích cực tại 1.818,06 điểm và từng lên 1.822,67 điểm, nhưng càng về cuối phiên lực cung càng gia tăng. Chỉ số đóng cửa ngay tại mức thấp nhất ngày 1.801,65 điểm, giảm 15,28 điểm, tương đương 0,84%.

Điểm đáng chú ý không chỉ nằm ở mức giảm của chỉ số mà còn ở cách thị trường vận động. VN-Index đã đánh mất đường MA20 quanh 1.816 điểm và quay trở lại sát mốc tâm lý 1.800 điểm. Điều này chưa đủ để phủ nhận hoàn toàn nhịp hồi phục trước đó, nhưng cho thấy lực cầu hiện tại chưa tạo được sự chủ động cần thiết để duy trì xu hướng đi lên. Thị trường vì vậy đang chuyển trở lại trạng thái giằng co, trong đó phản ứng cung cầu quanh vùng 1.795–1.800 điểm sẽ có ý nghĩa quan trọng đối với diễn biến ngắn hạn.

Áp lực bán gia tăng khi thanh khoản phục hồi

Giá trị giao dịch trên HOSE đạt khoảng 17.746 tỷ đồng, trong khi thanh khoản khớp lệnh tăng 23,07% so với phiên trước. Việc chỉ số giảm trong bối cảnh giao dịch sôi động hơn cho thấy lượng cung đã chủ động hơn khi VN-Index tiến lên vùng giá cao đầu phiên. Đây là điểm cần theo dõi bởi nếu thanh khoản tiếp tục tăng trong các phiên giảm, áp lực phân phối ngắn hạn có thể trở nên rõ nét hơn.

Độ rộng thị trường cũng nghiêng về bên bán với 174 mã giảm so với 133 mã tăng. Trong VN30, chỉ có 8 cổ phiếu tăng trong khi 22 mã giảm. Tuy nhiên, diễn biến giữa các nhóm vốn hóa lớn có sự phân hóa tương đối rõ. TCB tăng 2,6%, LPB tăng 2,2%, HDB tăng 1,6% và VIB tăng 1,1%, giúp nhóm ngân hàng đóng vai trò cân bằng chỉ số. Ngược lại, VPL và VIC cùng giảm 3,2%, VHM giảm 1,7% và GAS giảm 1,4%, qua đó tạo sức ép đáng kể lên thị trường chung.

Diễn biến này cho thấy dòng tiền chưa rút hoàn toàn khỏi thị trường mà đang có xu hướng chọn lọc hơn. Ngân hàng và bán lẻ vẫn xuất hiện lực đỡ, trong khi nhóm Vingroup, dầu khí và thực phẩm – đồ uống chịu áp lực điều chỉnh. Vì vậy, biến động của chỉ số ở thời điểm hiện tại có thể không phản ánh hoàn toàn sức khỏe của từng cổ phiếu riêng lẻ. Nhà đầu tư cần quan sát cấu trúc giá và dòng tiền tại từng mã thay vì chỉ dựa vào diễn biến VN-Index.

Khối ngoại tiếp tục là lực cản đáng chú ý

Khối ngoại bán ròng hơn 1.053 tỷ đồng trên HOSE trong phiên 23/09. Áp lực tập trung tại VPB với gần 283 tỷ đồng, ACB hơn 141 tỷ đồng, VHM khoảng 130 tỷ đồng, TCB gần 86 tỷ đồng và FRT hơn 76 tỷ đồng. Ở chiều ngược lại, VIC, FUESSVFL, TPB, DCM và VPI vẫn ghi nhận dòng vốn ngoại mua ròng, nhưng quy mô không đủ cân bằng lượng bán ra.

Việc khối ngoại duy trì bán ròng trong thời điểm thị trường đang tìm kiếm động lực phục hồi khiến nguồn cung ngắn hạn trở nên đáng lưu ý hơn. Đặc biệt, khi lực bán ngoại xuất hiện đồng thời với áp lực chốt lời của nhà đầu tư trong nước, khả năng VN-Index nhanh chóng lấy lại vùng MA20 sẽ phụ thuộc khá nhiều vào việc dòng tiền nội có sẵn sàng hấp thụ lượng cung này hay không.

Vùng 1.795–1.800 điểm là điểm quan sát quan trọng

Trong ngắn hạn, vùng 1.795–1.800 điểm đang đóng vai trò hỗ trợ gần nhất. Nếu lực cầu xuất hiện rõ tại đây và chỉ số nhanh chóng lấy lại vùng 1.816 điểm, trạng thái hồi phục vẫn có thể được duy trì. Ngược lại, việc mất vùng 1.795 điểm với thanh khoản tiếp tục gia tăng sẽ làm rủi ro điều chỉnh mở rộng cao hơn.

Với bối cảnh hiện tại, chiến lược phù hợp vẫn là ưu tiên quản trị tỷ trọng và hạn chế mua đuổi trong những nhịp tăng ngắn. Những vị thế mới nên mang tính thăm dò tại các cổ phiếu đã kiểm định hỗ trợ thành công hoặc có mức chiết khấu đủ hấp dẫn so với nền tảng cơ bản.

Điểm cần theo dõi trong các phiên tới không chỉ là VN-Index có giữ được 1.800 điểm hay không, mà quan trọng hơn là chất lượng dòng tiền tại vùng hỗ trợ này. Một nhịp hồi với thanh khoản cải thiện và độ rộng lan tỏa sẽ có ý nghĩa tích cực hơn nhiều so với việc chỉ số phục hồi chủ yếu nhờ một vài cổ phiếu vốn hóa lớn.

Nhà đầu tư muốn trao đổi thêm về chiến lược danh mục và các cổ phiếu đang theo dõi có thể liên hệ Duy Anh qua thông tin tại trang bio để được tư vấn đầu tư trực tiếp.

VN-Index mất mốc 1.800 điểm, rủi ro ngắn hạn gia tăng

Phiên 24/09 ghi nhận sự đảo chiều rõ rệt của thị trường khi áp lực bán không chỉ gia tăng về cuối phiên mà còn lan rộng trên phần lớn nhóm ngành. VN-Index đóng cửa tại 1.775,09 điểm, giảm 26,56 điểm tương đương 1,47%, trong khi số mã giảm áp đảo với 249 mã so với chỉ 68 mã tăng. Đáng chú ý hơn, chỉ số đồng thời đánh mất vùng 1.800 điểm, MA(200) quanh 1.795 điểm và mốc 1.780 điểm, qua đó làm suy yếu đáng kể cấu trúc hồi phục ngắn hạn vừa hình thành trước đó.

Diễn biến trong phiên cũng cho thấy bên bán duy trì thế chủ động gần như xuyên suốt. VN-Index mở cửa tại 1.801,07 điểm, cũng là mức cao nhất trong ngày, sau đó liên tục đi xuống và có thời điểm chạm 1.772,24 điểm trong phiên chiều trước khi hồi nhẹ vào cuối phiên. Việc thị trường không giữ được vùng 1.800 điểm ngay từ đầu phiên cho thấy lực cầu tại vùng giá cao khá yếu, trong khi áp lực chốt lời và giảm tỷ trọng gia tăng khi chỉ số mất các mốc hỗ trợ quan trọng.

Điểm đáng lưu ý là nhịp giảm lần này không đến từ một vài cổ phiếu vốn hóa lớn đơn lẻ. VN30-Index cũng giảm 1,16%, với 23 mã giảm giá và chỉ 4 mã tăng. BSR giảm 4,2%, VHM giảm 4,1%, GAS giảm 3,3%, VRE giảm 3,0% và VIC giảm 2,5%. Các nhóm Vingroup, dầu khí và công nghệ đều chịu áp lực, cho thấy trạng thái suy yếu mang tính tương đối rộng thay vì chỉ là điều chỉnh kỹ thuật cục bộ ở một nhóm cổ phiếu.

Thanh khoản cũng là yếu tố cần theo dõi. Giá trị giao dịch trên HOSE đạt khoảng 16.681 tỷ đồng, trong khi thanh khoản khớp lệnh tăng so với phiên trước. Một phiên giảm mạnh đi kèm thanh khoản gia tăng thường phản ánh nguồn cung đang chủ động hơn, đặc biệt khi thị trường vừa thất bại trong việc giữ vùng giá cao. Vì vậy, diễn biến hiện tại chưa cho thấy dấu hiệu rõ ràng rằng lực bán đã được hấp thụ hoàn toàn.

Áp lực từ khối ngoại tiếp tục làm bức tranh ngắn hạn kém thuận lợi hơn khi nhóm này bán ròng 916 tỷ đồng trên HOSE. Lượng bán tập trung đáng kể tại VHM với khoảng 349 tỷ đồng, VIC gần 177 tỷ đồng, VPB gần 114 tỷ đồng, HDB gần 100 tỷ đồng và ACB khoảng 92 tỷ đồng. Ở chiều ngược lại, dòng tiền ngoại mua ròng MSN hơn 182 tỷ đồng nhưng quy mô này chưa đủ bù lại áp lực bán trên toàn thị trường.

Về kỹ thuật, vùng quanh MA(50) tại 1.774 điểm đang trở thành hỗ trợ gần nhất và cũng chính là khu vực VN-Index đóng cửa trong phiên hôm nay. Đây có thể là vùng giúp thị trường xuất hiện phản ứng hồi kỹ thuật trong những phiên tới. Tuy nhiên, vấn đề lớn hơn nằm ở lượng cung đang treo phía trên sau khi VN-Index mất đồng thời 1.780–1.800 điểm và MA(200). Nếu lực cầu không cải thiện đủ mạnh để hấp thụ lượng cổ phiếu bán ra, các nhịp hồi có thể chủ yếu mang tính kiểm định lại vùng kháng cự thay vì xác nhận xu hướng tăng quay trở lại.

Trong bối cảnh hiện tại, yếu tố cần ưu tiên chưa phải là tìm kiếm cơ hội mua mới bằng mọi giá mà là quan sát khả năng hình thành trạng thái cân bằng. Một tín hiệu tích cực hơn sẽ cần đến từ việc biên độ giảm thu hẹp, áp lực bán suy yếu và lực cầu chủ động xuất hiện tại vùng hỗ trợ. Ngược lại, nếu VN-Index tiếp tục mất vùng MA(50) với thanh khoản cao, rủi ro điều chỉnh ngắn hạn sẽ gia tăng thêm.

Phiên giảm ngày 24/09 vì vậy đáng chú ý không chỉ ở mức giảm 26 điểm mà ở việc cấu trúc kỹ thuật ngắn hạn đã bị tổn thương sau khi hàng loạt vùng hỗ trợ quan trọng bị xuyên thủng. Giai đoạn tới, khả năng giữ vùng quanh 1.770–1.775 điểm và phản ứng của dòng tiền tại đây sẽ là yếu tố quan trọng để đánh giá liệu thị trường có thể sớm tìm lại trạng thái cân bằng hay còn tiếp tục chịu áp lực điều chỉnh.

Nhà đầu tư cần hỗ trợ rà soát danh mục và xây dựng chiến lược phù hợp với diễn biến thị trường hiện tại có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.

VN-Index giữ 1.780 điểm, nhịp hồi vẫn cần thêm xác nhận

VN-Index khép lại tuần giao dịch tại 1.785,11 điểm, giảm 1,68% so với tuần trước. Điểm đáng chú ý không nằm ở mức giảm tuyệt đối, mà ở việc chỉ số đã có thời điểm lùi xuống 1.771,57 điểm rồi hồi phục trở lại, cho thấy vùng quanh 1.780 điểm đang đóng vai trò hỗ trợ ngắn hạn khá quan trọng. Tuy nhiên, nhịp hồi cuối tuần chưa đủ để xác nhận thị trường đã kết thúc điều chỉnh, bởi thanh khoản suy giảm và trạng thái phân hóa vẫn hiện diện khá rõ.

Trong phiên 25/09, VN-Index mở cửa trong sắc đỏ và nhanh chóng kiểm định vùng thấp nhất 1.771,57 điểm. Lực cầu sau đó xuất hiện, giúp chỉ số hồi dần và có lúc tăng lên 1.796,29 điểm trong phiên chiều. Áp lực chốt lời cuối phiên khiến một phần thành quả bị thu hẹp, nhưng VN-Index vẫn đóng cửa tăng 10,02 điểm, tương đương 0,56%, tại 1.785,11 điểm. Giá trị giao dịch trên HOSE đạt khoảng 15.278 tỷ đồng.

Điểm cần lưu ý là đà tăng của chỉ số chưa phản ánh một sự cải thiện đồng đều trên toàn thị trường. Trong VN30, số mã giảm vẫn nhỉnh hơn số mã tăng, trong khi nhóm Vingroup và ngân hàng đóng vai trò chính trong việc nâng đỡ chỉ số. VHM tăng 5,7%, VPB tăng 4,1%, cùng với VPL và VRE tạo ảnh hưởng đáng kể lên diễn biến chung. Ở chiều ngược lại, SSB, GAS, VNM, MSN và FPT vẫn đóng cửa trong sắc đỏ. Điều này cho thấy đây chủ yếu là một phiên hồi phục có tính phân hóa, thay vì trạng thái dòng tiền lan tỏa rộng.

Nhìn rộng hơn cả tuần, VN-Index đã giảm 30,55 điểm sau khi không giữ được vùng 1.820 điểm. Diễn biến này cho thấy áp lực cung ở vùng giá cao vẫn còn đáng kể. Mặt khác, việc chỉ số phản ứng tại khu vực MA10 và MA50 quanh 1.776 điểm, sau đó đóng cửa trở lại phía trên 1.780 điểm, là yếu tố giúp rủi ro ngắn hạn chưa xấu đi thêm.

Tuy vậy, VN-Index hiện vẫn nằm dưới MA20 quanh 1.812 điểm. Do đó, vùng 1.810–1.820 điểm sẽ là khu vực cần theo dõi nếu thị trường tiếp tục hồi phục. Chỉ khi chỉ số có thể lấy lại vùng này với thanh khoản cải thiện và độ rộng thị trường tốt hơn, nhịp hồi mới có thêm cơ sở để chuyển sang trạng thái tích cực hơn. Ngược lại, nếu VN-Index tiếp tục suy yếu và đánh mất khu vực 1.780 điểm, áp lực kiểm định lại vùng thấp hơn có thể gia tăng.

Một yếu tố khác cần quan sát là dòng vốn ngoại. Khối ngoại tiếp tục bán ròng khoảng 254 tỷ đồng trên HOSE trong phiên 25/09, tập trung tại TCB, MSB, HPG, VIC và CTG. Mặc dù quy mô bán ròng trong phiên không quá lớn, xu hướng bán của nhà đầu tư nước ngoài vẫn là lực cản đối với tâm lý thị trường trong bối cảnh thanh khoản nội chưa thực sự mạnh. Ở chiều mua, dòng vốn ngoại tập trung vào SBT, BSR, DCM, VHM và FRT.

Bối cảnh quốc tế cũng chưa hoàn toàn thuận lợi khi giá dầu duy trì ở vùng cao và lợi suất trái phiếu Mỹ tăng, trong khi diễn biến tại Trung Đông tiếp tục tạo tâm lý thận trọng. Trong nước, hiệu ứng từ việc nâng hạng FTSE chưa tạo ra lực đẩy rõ ràng ngay lập tức cho thị trường. Vì vậy, kỳ vọng một nhịp tăng mạnh chỉ dựa trên yếu tố nâng hạng ở thời điểm hiện tại cần được nhìn nhận thận trọng.

Với trạng thái hiện tại, vùng 1.780 điểm vẫn là mốc kỹ thuật quan trọng nhất trong ngắn hạn. Nếu vùng này tiếp tục được bảo vệ, VN-Index có cơ sở duy trì nhịp hồi để kiểm định lại 1.810–1.820 điểm. Tuy nhiên, chất lượng của nhịp hồi cần được đánh giá thông qua thanh khoản, độ rộng thị trường và khả năng lan tỏa của dòng tiền, thay vì chỉ nhìn vào mức tăng của chỉ số.

Chiến lược phù hợp trong giai đoạn này vẫn là ưu tiên quản trị rủi ro, hạn chế mua đuổi khi thị trường tăng nhanh trong phiên. Việc giải ngân mới nên thiên về thăm dò tại những cổ phiếu kiểm định hỗ trợ thành công, có nền tảng cơ bản phù hợp hoặc đã chiết khấu đáng kể. Tuần tới, phản ứng của VN-Index quanh 1.780 điểm và khả năng lấy lại vùng 1.810–1.820 điểm sẽ là tín hiệu quan trọng để đánh giá liệu thị trường chỉ đang hồi kỹ thuật hay đã bắt đầu hình thành một nhịp cân bằng bền vững hơn.

Nhà đầu tư muốn trao đổi thêm về chiến lược thị trường và rà soát danh mục có thể liên hệ Duy Anh qua trang bio để được tư vấn đầu tư trực tiếp.