Khi đà tăng trưởng của cổ phiếu AI chững lại
Áp lực bán tháo ở nhóm công nghệ đã kéo S&P 500 giảm 1.22% xuống 7,649.71 điểm (ghi nhận tuần giảm mạnh nhất kể từ tháng 1/tháng 6, dù chỉ số vẫn chỉ cách đỉnh lịch sử khoảng 2%). Nasdaq Composite lao dốc 2.19% xuống 26,128.13 điểm, bốc hơi hơn 4% trong cả tuần – mức giảm tuần tệ nhất kể từ tháng 6. Chỉ số Dow Jones giảm 0.55% trong phiên thứ Sáu về 51,891.77 điểm nhưng vẫn giữ được sắc xanh nhẹ tính chung cả tuần nhờ dòng tiền xoay trục sang các nhóm phòng thủ như Y tế, Tiêu dùng thiết yếu (Consumer Staples), Tiện ích (Utilities) và Năng lượng (Energy).
Dù S&P 500 vẫn tăng khoảng 12% tính từ đầu năm 2026, mức tăng này bị bóp méo nghiêm trọng bởi nhóm Mega-cap AI. Trung vị cổ phiếu trong rổ S&P 500 thực tế chỉ tăng khoảng 6% YTD, và có tới 185 công ty trong rổ đang giao dịch ở mức giá thấp hơn đầu năm.
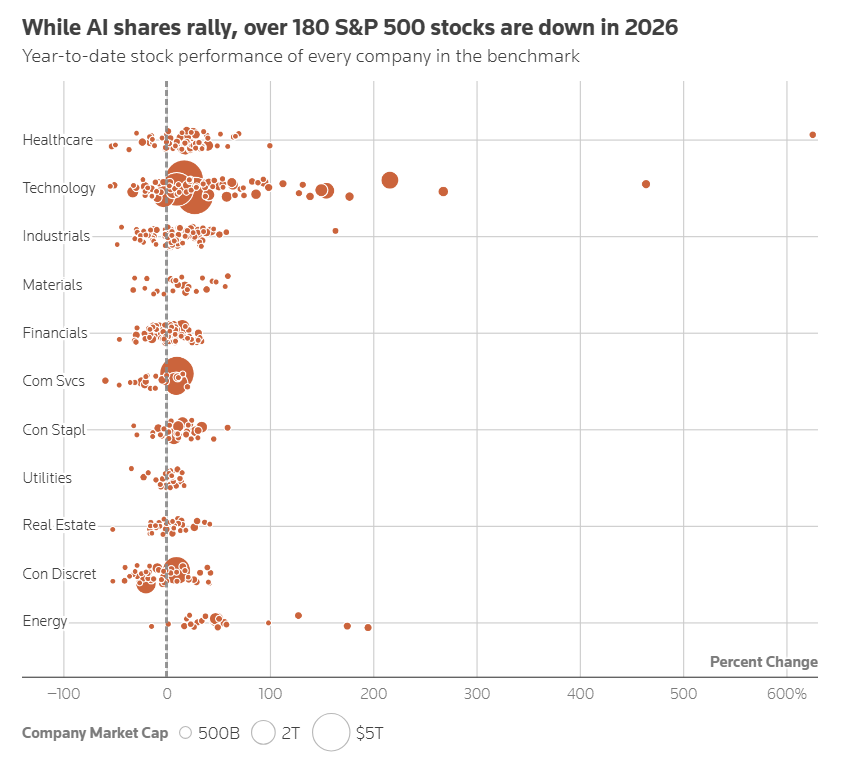
Trong khi cổ phiếu AI tăng giá, hơn 180 cổ phiếu thuộc chỉ số S&P 500 lại giảm giá trong năm 2026.
Tại thị trường mới nổi, Chứng khoán Indonesia hứng chịu cú sập mạnh nhất kể từ năm 1998 sau khi MSCI tuyên bố thị trường nước này không còn đáp ứng tiêu chuẩn Thị trường Mới nổi (Emerging Market) và lên kế hoạch loại khỏi các bộ chỉ số tham chiếu.
Đòn bẩy tài trợ AI
Cổ phiếu CoreWeave – công ty điện toán đám mây AI đang gánh khoản nợ khổng lồ khoảng 50 tỷ USD – đã sụt giảm 12% trong phiên thứ Sáu và bốc hơi khoảng 25% giá trị chỉ trong một tuần.
Tại thị trường sơ cấp, các nhà đầu tư hiện hữu và tiềm năng của Anthropic đang cân nhắc hạ mức định giá của công ty này trong đợt IPO sắp tới.
Chỉ số bán dẫn Philadelphia SE Semiconductor (.SOX) đã sụt giảm khoảng 12% trong tháng 10 (dù vẫn tăng 57% từ đầu năm), kéo theo nhịp điều chỉnh của các hãng phần cứng như Dell Technologies và Broadcom. Chiến lược gia tại Deutsche Bank và RBC Capital Markets đã đồng loạt hạ khuyến nghị đối với nhóm Công nghệ khi tỷ lệ lợi nhuận/rủi ro (risk-reward) ngắn hạn không còn thuận lợi.
Giá dầu & Diễn biến Trái phiếu – Tiền tệ
Các cuộc tấn công gia tăng quanh eo biển Hormuz trong 10 ngày qua đã thổi bùng lo ngại đứt gãy nguồn cung Trung Đông, đẩy giá dầu Brent tăng vọt 3.72% trong phiên thứ Sáu lên 109.86 USD/thùng (xác lập tuần tăng thứ hai liên tiếp).
Báo cáo CPI và PPI nóng hơn dự báo cho thấy áp lực giá cả đã lan rộng ra ngoài nhóm năng lượng. Chủ tịch Fed Kevin Warsh bày tỏ sự lạc quan về sức chống chịu của kinh tế Mỹ và toàn cầu trước cú sốc năng lượng. Thị trường hợp đồng tương lai hiện nghiêng về kịch bản Fed giữ nguyên lãi suất vào cuối tháng 10, nhưng Barclays dự báo Fed sẽ thực hiện hai đợt nâng lãi suất (mỗi đợt 25 bps) liên tiếp vào tháng 12/2026 và tháng 1/2027.
Bất chấp lạm phát nóng, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã hạ nhiệt trong tuần về mức 5.085% khi dòng tiền tháo chạy khỏi cổ phiếu công nghệ để tìm nơi trú ẩn an toàn tại trái phiếu chính phủ. Lợi suất hạ nhiệt kéo chỉ số DXY giảm 0.26% trong phiên cuối tuần, ghi nhận tuần giảm đầu tiên sau 4 tuần tăng liên tiếp; giá vàng giữ ở vùng đỉnh cao 4,167.14 USD/ounce.
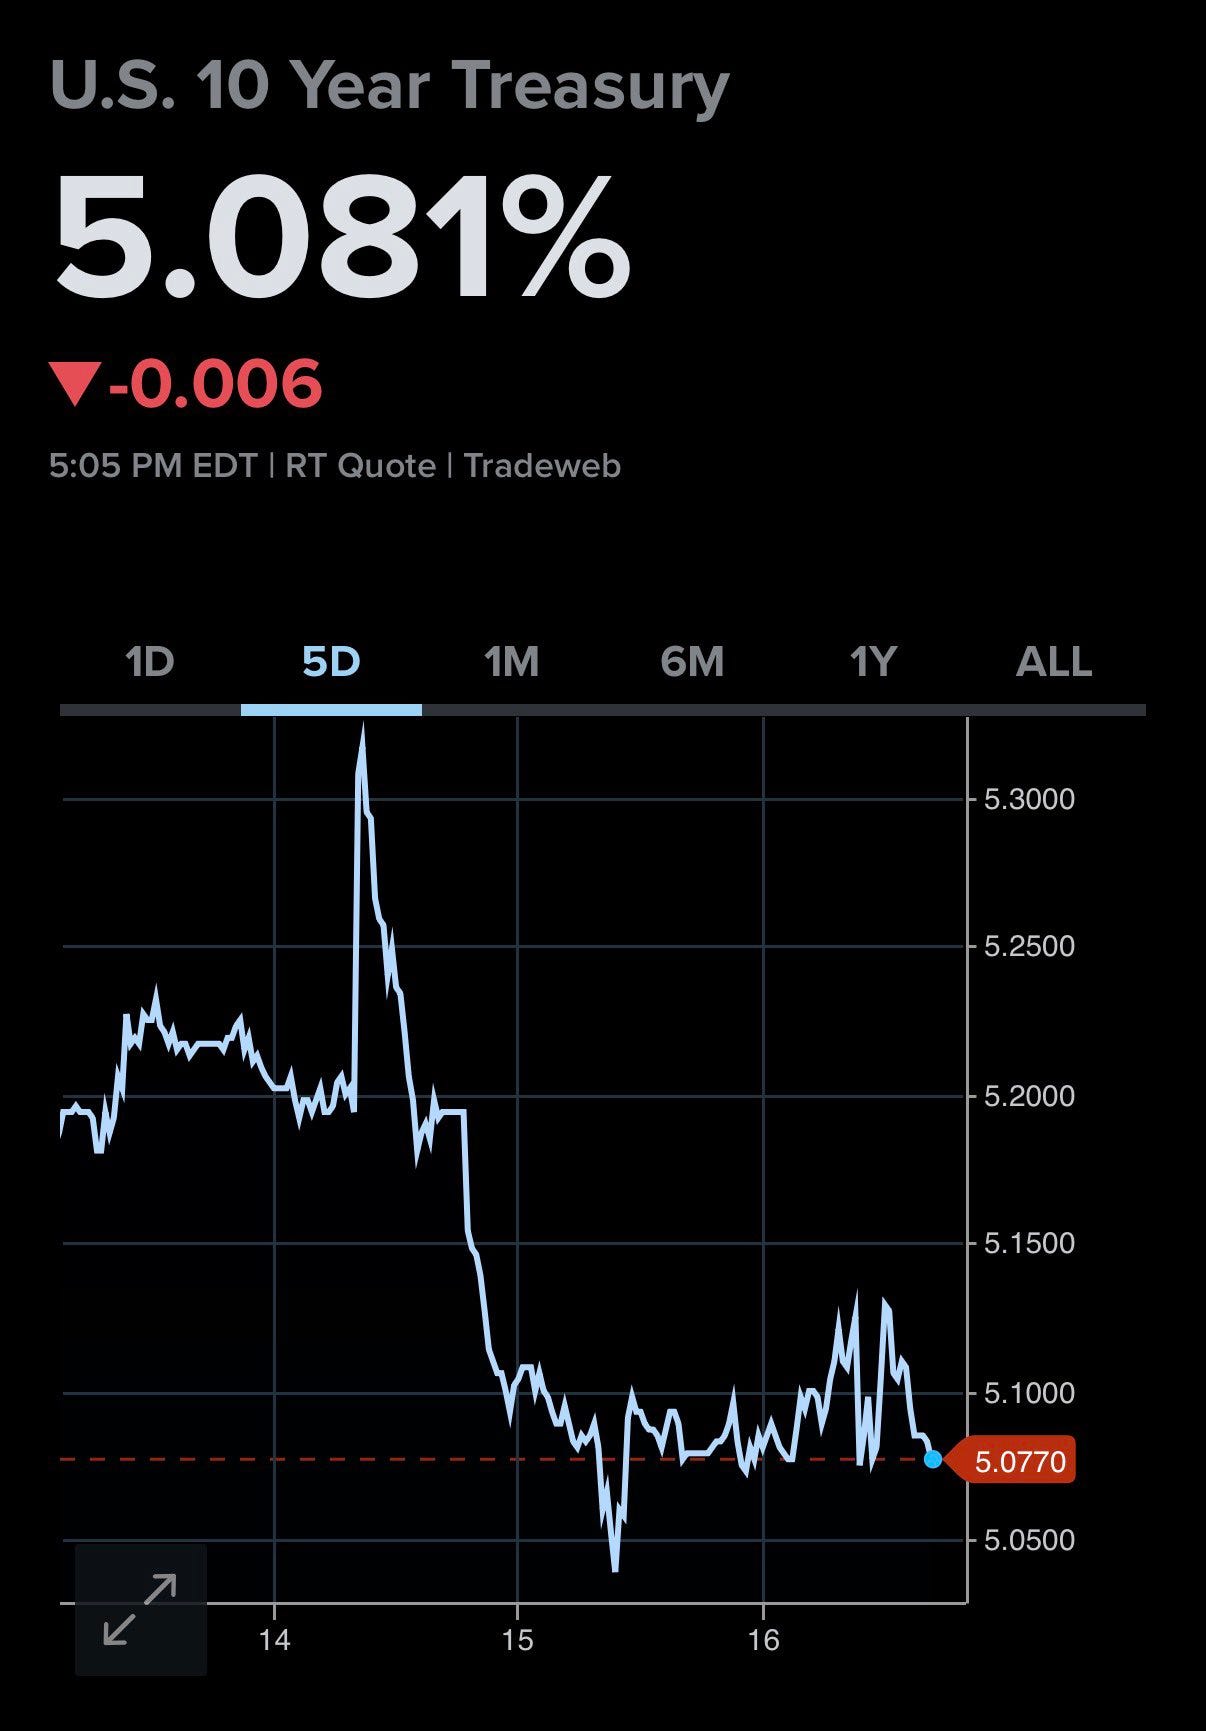
Lợi suất trái phiếu kho bạc Mỹ kì hạn 10 năm
Tâm điểm Tuần tới trên Phố Wall
Mùa báo cáo lợi nhuận quý 3 bước vào giai đoạn quyết định (dự báo lợi nhuận S&P 500 tăng >30% YoY). Tâm điểm đổ dồn vào Meta Platforms (vốn hóa ~1,800 tỷ USD) – cái tên mở màn cho nhóm 5 “AI Hyperscalers” dự kiến chi tới 1,200 tỷ USD CapEx vào năm tới theo ước tính của Goldman Sachs. Phố Wall cần câu trả lời rõ ràng: Liệu tốc độ tăng trưởng lợi nhuận từ AI có chạy kịp tốc độ đốt tiền CapEx khi chi phí vốn tăng cao hay không? Ngoài ra, báo cáo từ Lam Research, Texas Instruments (thứ Tư), cùng Tesla, SpaceX, Netflix, Procter & Gamble và GE Aerospace sẽ định hình khẩu vị rủi ro toàn thị trường.
VNINDEX - Midcap phân hóa ngược dòng
VN-Index giảm 4/5 phiên trong tuần, có thời điểm nhúng xuống kiểm định mốc tâm lý 1,700 điểm trước khi hồi phục 7.56 điểm (+0.45%) vào phiên thứ Sáu (16/10) để đóng cửa tại 1,705.91 điểm. Tính chung cả tuần, chỉ số mất 29.18 điểm (-1.58% đến -1.68%), nối dài chuỗi giảm điểm sang tuần thứ 4 liên tiếp. Chỉ số VN30 giảm 0.96% về 1,855.41 điểm.
Khối lượng giao dịch trên HOSE giảm 18,6% so với tuần trước, giá trị giao dịch phiên cuối tuần đạt gần 11,874 tỷ đồng. Đáng chú ý, thanh khoản của nhóm Midcap và Smallcap sụt giảm lần lượt khoảng 20% và 10% so với tuần trước.
Khối ngoại vs Tự doanh
Khối ngoại tiếp tục bán ròng 3,140.8 tỷ đồng trên toàn thị trường (riêng khớp lệnh bán ròng 2,846.3 tỷ đồng; trên HOSE bán ròng hơn 3,013 tỷ đồng). Lực xả tập trung vào nhóm Ngân hàng và Bất động sản với tâm điểm là VIC, TCB, VIX, FPT, VCI, VHM, HDB, MSB và ACB. Ở chiều ngược lại, khối ngoại gom ròng khớp lệnh tại nhóm Tài nguyên Cơ bản và Bảo hiểm, dẫn đầu bởi MBB, PVT, HPG, BVH, CII, NT2, HCM, SHB, DGW và VPI.
Tự doanh giao dịch tích cực hơn khi mua ròng khớp lệnh 537.9 tỷ đồng trên 8/18 nhóm ngành (tập trung gom VPB, HPG, FRT, PVT, VCB, MWG, HAH, FUEVFVND, SSI, HVN) và bán ròng chủ yếu qua thỏa thuận/cơ cấu tại TCB, MCH, VHM, VIC, CTG.
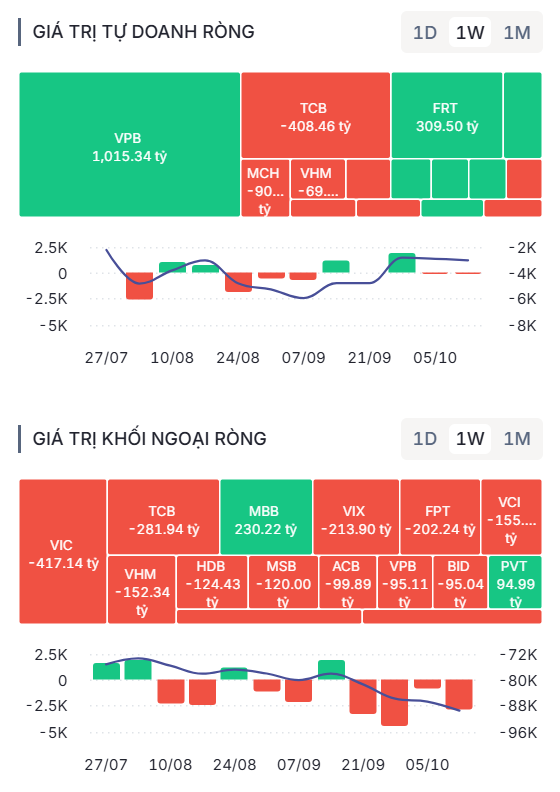
Khối ngoại vs Tự doanh
Chất xúc tác vĩ mô
Báo cáo trước Quốc hội ngày 17/10, Thủ tướng Lê Minh Hưng cho biết quy mô xuất nhập khẩu năm 2026 ước đạt kỷ lục 1.110 tỷ USD, đồng thời Chính phủ đã chỉ đạo NHNN yêu cầu hệ thống tổ chức tín dụng thống nhất giảm lãi suất cho vay từ 1,5% – 2%/năm đối với sản xuất kinh doanh và các lĩnh vực ưu tiên (ngay lập tức BIDV đã công bố gói giảm lãi vay tới 2%/năm).
ProStock với Hệ thống Phân bổ xác suất
Sau 4 tuần thị trường liên tục rơi từ hơn 1,800 điểm về gần ngưỡng tâm lí 1,700 điểm thì hệ thống ProStock cũng xác định được gia tốc rơi đang dần hạ nhiệt. Đặc biệt trong tuần qua, xác suất tăng P(up) đã liên tục vượt trên mốc 50% trong khi P(down) giảm và P(sideway) duy trì xu hướng. Điều này cho thấy gia tốc giảm đã lùi sâu nhường chỗ cho hai xác suất còn lại, số liệu đang ngụ ý rằng thị trường khả năng có đáy quanh 1,700 điểm.
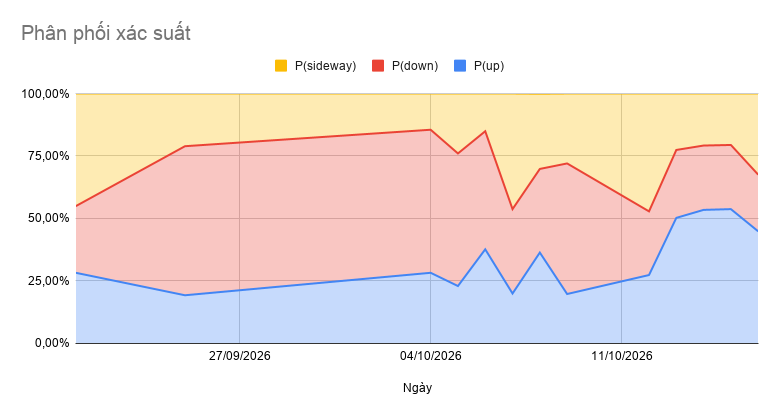
Phân bổ xác suất
Mặt khác, team cũng đề xuất 2 kịch bản từ đầu tuần trước (ảnh bên dưới):
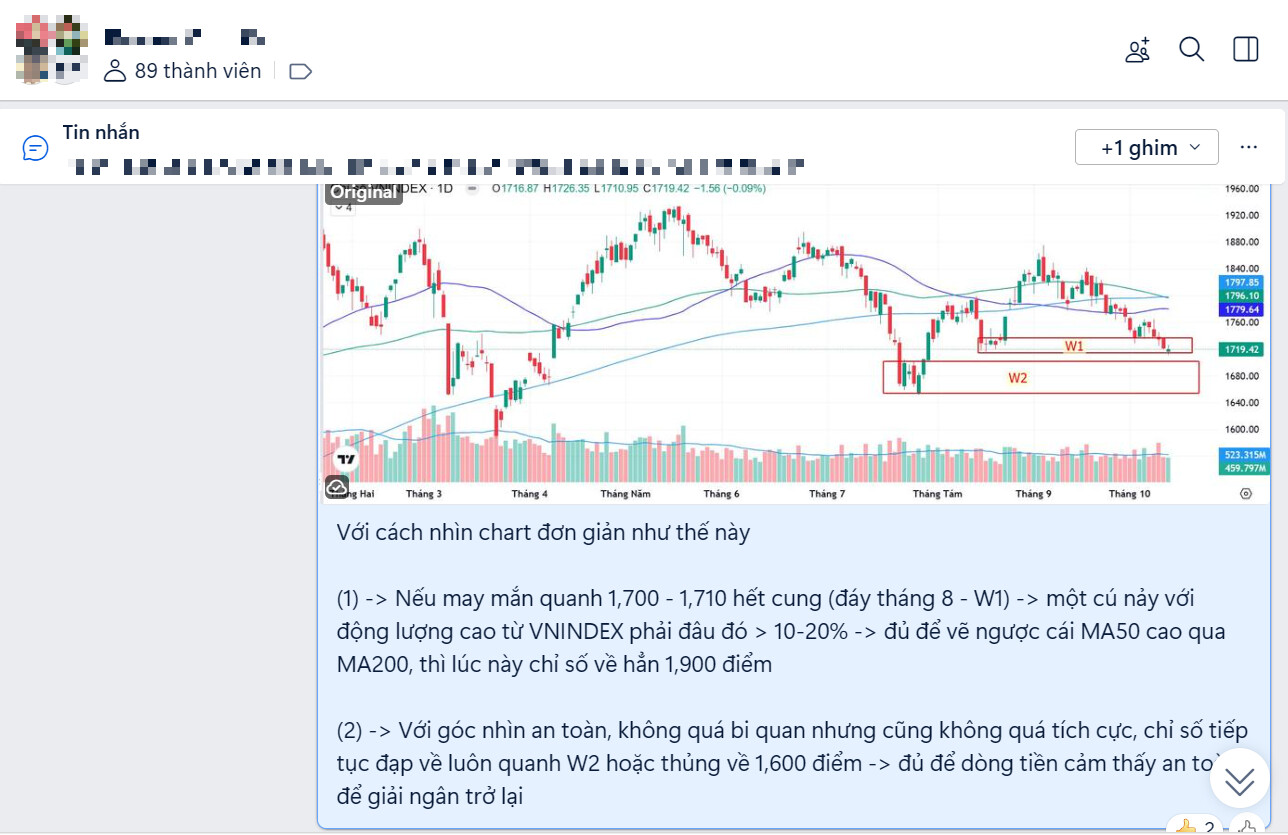
2 kịch bản dự báo
Như vậy, nếu các thông tin tích cực về vĩ mô và báo cáo kết quả kinh doanh được công bố trùng khớp với thời điểm này, âu cũng là để hợp thức hóa việc VNINDEX tạo đáy quanh ngưỡng tâm lí hiện tại và tăng tốc hồi phục kĩ thuật. Tuy nhiên, vẫn có trường hợp xấu hơn khi các thông tin tích cực trong nước không đủ để vượt lên các thông tin tiêu cực quốc tế - thứ góp phần làm tâm lí nhà đầu tư thêm hoảng sợ trong bối cảnh ‘lạm phát + chiến tranh’.