VNM ngày hoàng đế trở về nhà!

VNM ngày hoàng đế trở về không còn xa!

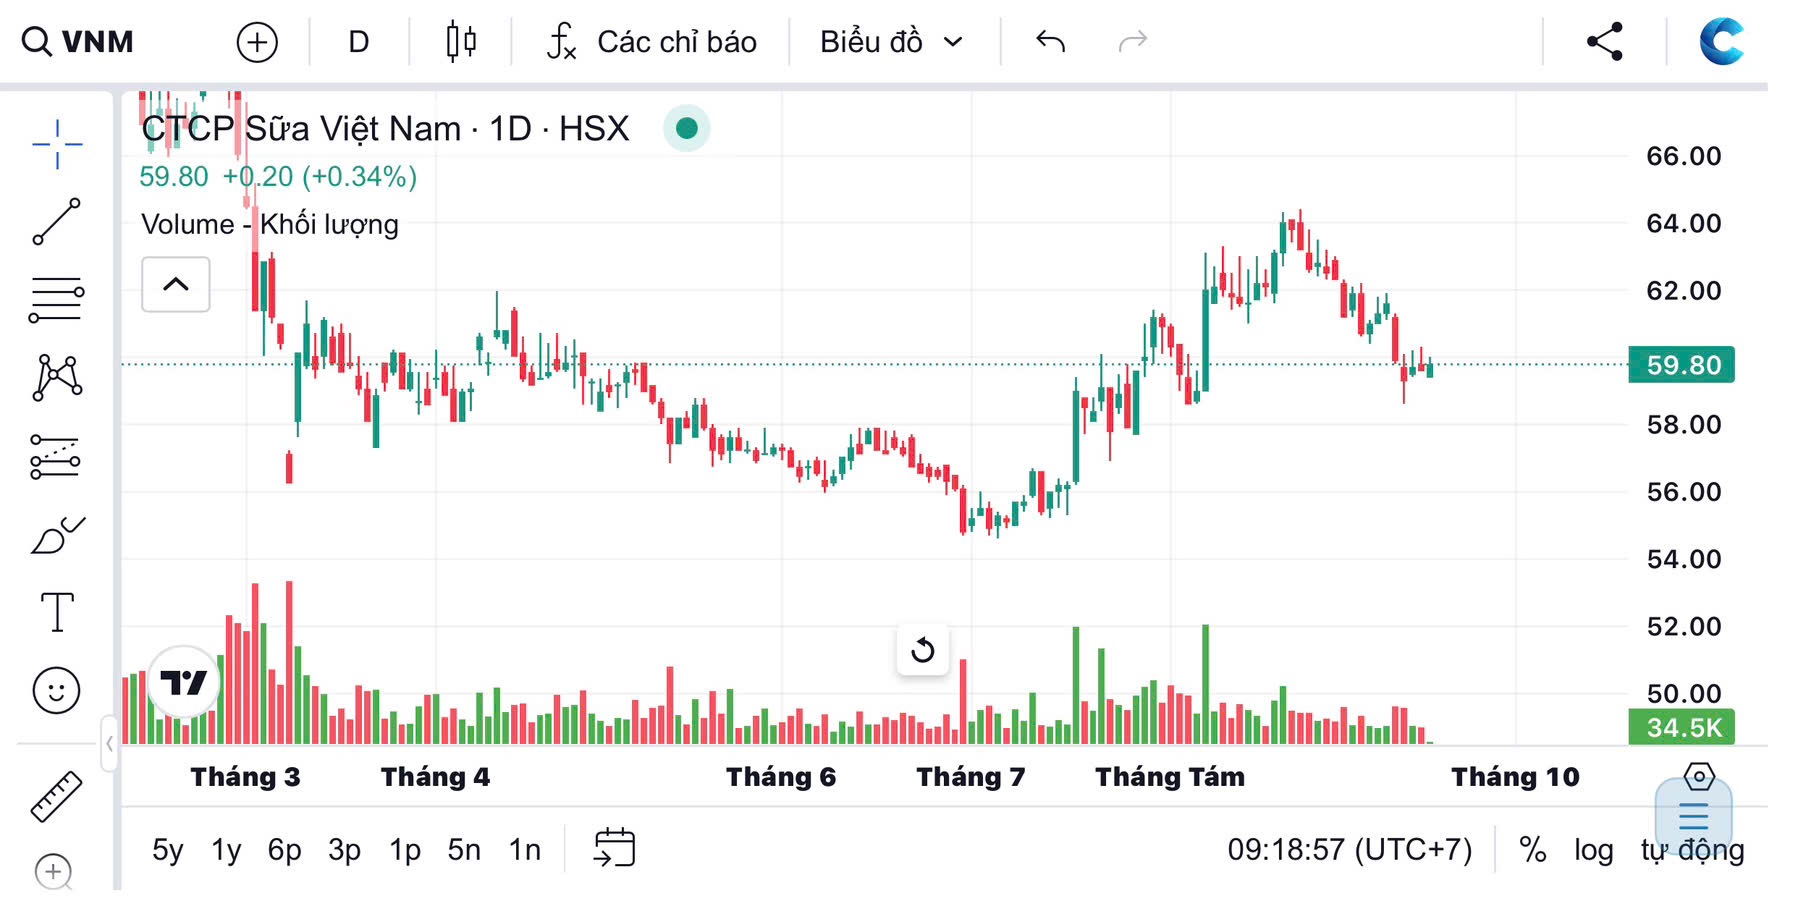
Trong vòng 5 năm trở lại đây, cp VNM là chưa có sóng gì rõ ràng hết. Và ở thời điểm này thì đó sẽ là cơ hội là anh em:

  1. Vùng giá quanh 60k là rất tốt ngay thời điểm này (từ ngày 17/09/2026)

  2. Về doanh thu và lợi nhuận đều có sự tăng trưởng nhưng giá chưa tương xứng.

  3. Xu hướng của VNINDEX giai đoạn này cũng ủng hộ và đặc biết là để tt đi lên cần 1 cp lớn có dư địa đủ lớn. Những cp như dòng VIN vẫn cong tốt nhưng làm sao để kéo lên cao chót vót được nữa. #gbtrading #chungkhoan #vnindex

VNM: Tăng trưởng trở lại, nhưng nửa cuối 2026 cần kiểm chứng độ bền lợi nhuận

CTCP Sữa Việt Nam (VNM) đang cho thấy một thay đổi đáng chú ý: tăng trưởng không còn chỉ dựa vào một mảng riêng lẻ mà đang đến đồng thời từ thị trường nội địa, xuất khẩu và cải thiện biên lợi nhuận. Tuy nhiên, câu hỏi quan trọng trong những quý tới không còn là VNM có phục hồi hay không, mà là mức tăng trưởng này có thể duy trì đến đâu khi lợi thế nguyên liệu giá thấp dần giảm và chi phí quảng cáo tăng lên.

Nửa đầu 2026, doanh thu VNM đạt 34.996 tỷ đồng, tăng 17,8% YoY, trong khi lợi nhuận sau thuế tăng mạnh 38,4%. Đáng chú ý, lợi nhuận tăng nhanh hơn doanh thu nhờ lợi nhuận gộp tăng 23,8%, cho thấy chất lượng tăng trưởng được hỗ trợ rõ bởi biên lợi nhuận chứ không chỉ nhờ quy mô doanh thu lớn hơn. Riêng quý 2, doanh thu tăng 12,5% nhưng lợi nhuận sau thuế tăng tới 28%.

Ở thị trường nội địa, doanh thu 6 tháng tăng 12,4% YoY. Một phần đến từ việc VNM tăng giá bán khoảng 3–4% từ đầu tháng 4, nhưng điểm đáng chú ý hơn là doanh nghiệp đang cải thiện cơ cấu sản phẩm theo hướng cao cấp hơn. Green Farm ghi nhận tăng trưởng doanh thu ba chữ số trong nửa đầu năm, Optimum A2 Pro+ tăng nhanh sau khoảng sáu tháng ra mắt, trong khi Mộc Châu Creamery tiếp tục mở rộng phân phối tại miền Nam. Kênh bán trực tiếp đến người tiêu dùng hiện đóng góp khoảng 15–16% doanh thu nội địa và VNM đặt mục tiêu nâng mạng lưới lên 1.000 cửa hàng cuối năm 2026.

Tuy vậy, chưa nên xem đây là một chu kỳ tăng trưởng mạnh của toàn ngành. Doanh số ngành sữa vẫn giảm 0,5% trong quý 2/2026, dù mức giảm đã thu hẹp đáng kể so với năm 2025 và quý 1/2026. Vì vậy, phần tăng trưởng nội địa của VNM hiện mang nhiều dấu ấn từ tăng giá, cải thiện danh mục sản phẩm và giữ thị phần hơn là nhờ thị trường chung tăng trưởng mạnh.

Thị trường quốc tế đang là động lực mạnh hơn. Xuất khẩu trực tiếp nửa đầu năm đạt 4.990 tỷ đồng, tăng 42,3% YoY, trong khi Angkor Milk tăng doanh thu tới 218,4%. Đây là nguồn tăng trưởng đáng chú ý cho quý 3 và quý 4 khi xuất khẩu được kỳ vọng phục hồi sau một số gián đoạn logistics trong quý 2. Tuy nhiên, tốc độ tăng của Angkor Milk có yếu tố hỗ trợ từ gián đoạn nguồn cung tại Campuchia, vì vậy mức tăng trưởng này có thể khó duy trì nguyên vẹn khi điều kiện thị trường bình thường hóa.

Một điểm hỗ trợ quan trọng khác là biên lợi nhuận. VNM thường chốt giá sữa bột nguyên kem, sữa bột gầy và đường trước 3–6 tháng, nhờ đó giá vốn nửa đầu năm vẫn hưởng lợi từ vùng giá nguyên liệu thấp trước đó. Toàn bộ nhu cầu nguyên liệu cho nửa cuối 2026 đã được khóa ở vùng giá thuận lợi, tạo cơ sở để biên gộp tiếp tục được bảo vệ trong quý 3 và quý 4. Đây cũng là lý do lợi nhuận có khả năng tiếp tục tăng nhanh hơn doanh thu trong ngắn hạn.

Điểm cần theo dõi là chi phí quảng cáo và khuyến mại trong nửa cuối năm có thể tăng mạnh khi VNM đẩy hoạt động thương hiệu trong dịp kỷ niệm 50 năm. Xa hơn, nếu giá sữa bột thế giới tăng trở lại, lợi thế từ lượng nguyên liệu giá thấp sẽ dần mất đi. Vì vậy, hai biến số quan trọng trong các quý tới là tốc độ tăng doanh thu nội địa sau điều chỉnh giá và khả năng duy trì biên lợi nhuận khi chi phí bán hàng tăng.

Nhìn tổng thể, câu chuyện của VNM đang chuyển từ trạng thái tăng trưởng chậm sang phục hồi rõ hơn, với ba động lực chính là nội địa cải thiện, xuất khẩu tăng nhanh và biên lợi nhuận được bảo vệ trong ngắn hạn. Tuy nhiên, để xu hướng này trở nên thuyết phục hơn, VNM cần chứng minh rằng tăng trưởng doanh thu có thể tiếp tục khi những yếu tố hỗ trợ mang tính tạm thời như nguyên liệu giá thấp hay mức tăng đột biến tại một số thị trường quốc tế dần giảm bớt.

Nhà đầu tư muốn xem sâu hơn về triển vọng, rủi ro và định giá của VNM có thể vào trang tiểu sử để nhận phân tích chi tiết.
VNM lợi nhuận tăng mạnh nhưng biên gộp bắt đầu chịu áp lực

Điểm đáng chú ý của Vinamilk (VNM) trong quý 3/2026 không chỉ là lợi nhuận tăng gần 18% so với cùng kỳ, mà là sự trái chiều giữa tăng trưởng doanh thu và biên lợi nhuận. Doanh thu nội địa tiếp tục cải thiện, lợi nhuận vượt kỳ vọng, nhưng giá sữa bột tăng đã khiến biên gộp giảm khá mạnh so với quý trước. Vì vậy, câu hỏi quan trọng cho quý 4 không còn là VNM có tăng trưởng hay không, mà là mức tăng trưởng đó có đủ để bù áp lực chi phí đầu vào hay không.

Quý 3, VNM ghi nhận doanh thu thuần 18.465 tỷ đồng, tăng 8,7% so với cùng kỳ nhưng giảm 2% so với quý trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 2.962 tỷ đồng, tăng 17,9% so với cùng kỳ. Sau 9 tháng, lợi nhuận đạt 8.560 tỷ đồng, tăng hơn 30%, cho thấy năm 2026 đang là một năm phục hồi khá rõ về kết quả kinh doanh.

Điểm tích cực nhất nằm ở thị trường nội địa. Doanh thu quý 3 tăng 8,8% so với cùng kỳ và vẫn tăng 1,4% so với quý trước, được hỗ trợ bởi các nhóm sản phẩm cốt lõi như sữa nước, sữa chua, sữa đặc và dinh dưỡng người lớn. Green Farm giúp nâng tỷ trọng sản phẩm cao cấp, trong khi các sản phẩm giàu đạm, ít đường và hệ thống hơn 1.000 cửa hàng Vinamilk hỗ trợ khả năng tiếp cận người tiêu dùng. Điều này cho thấy tăng trưởng hiện tại không chỉ đến từ nền so sánh thấp mà đang có đóng góp thực sự từ cơ cấu sản phẩm và kênh bán hàng.

Tuy nhiên, chất lượng tăng trưởng cần được nhìn kỹ hơn. Biên lợi nhuận gộp quý 3 giảm từ 43,5% xuống 41,4%, trong đó cả thị trường nội địa và nước ngoài đều thu hẹp. Nguyên nhân chính là giá sữa bột nguyên liệu phục hồi từ tháng 7 và đến đầu quý 4 đã cao hơn khoảng 25% so với cùng kỳ. Đây là biến số quan trọng nhất với VNM trong vài quý tới, bởi nếu giá nguyên liệu duy trì ở mặt bằng cao, lợi nhuận có thể vẫn tăng nhưng tốc độ cải thiện biên sẽ khó mạnh như giai đoạn trước.

Một điểm cũng cần tách riêng là thu nhập tài chính ròng quý 3 tăng 47% so với cùng kỳ và hơn 60% so với quý trước, đạt 449 tỷ đồng. Khoản này đã bù một phần cho sự suy giảm của lợi nhuận hoạt động kinh doanh khi biên gộp thu hẹp. Vì vậy, mức tăng lợi nhuận gần 18% trong quý 3 không hoàn toàn đến từ hoạt động cốt lõi.

Ở thị trường nước ngoài, doanh thu quý 3 vẫn tăng 8,3% so với cùng kỳ nhưng giảm 13,5% so với quý trước. Điểm sáng là Angkor Milk tại Campuchia, nơi doanh thu và lợi nhuận tăng lần lượt 42,4% và 73,6%. Ngược lại, xuất khẩu trực tiếp gần như đi ngang và Driftwood suy yếu do giá bán trung bình thấp hơn. Điều này cho thấy động lực quốc tế đang tích cực nhưng chưa đồng đều giữa các thị trường.

Nhìn sang quý 4, VNM vẫn có nền tảng tăng trưởng tương đối tốt nhờ sức mua nội địa cải thiện, cơ cấu sản phẩm nâng cấp và đóng góp từ các công ty con. Nhưng yếu tố quyết định câu chuyện lợi nhuận sẽ là khả năng chuyển chi phí sữa bột cao hơn sang giá bán, đồng thời duy trì tăng trưởng sản lượng mà không làm suy yếu nhu cầu. Nếu biên gộp ổn định trở lại, chất lượng tăng trưởng sẽ thuyết phục hơn; ngược lại, lợi nhuận có thể phải dựa nhiều hơn vào thu nhập tài chính.

Vì vậy, điểm cần theo dõi ở VNM hiện nay không phải chỉ là mức tăng lợi nhuận, mà là khả năng bảo vệ biên lợi nhuận trong bối cảnh giá nguyên liệu tăng.

Nhà đầu tư muốn tham khảo vùng giá tích sản và giá mục tiêu của VNM có thể vào trang tiểu sử để xem phân tích chi tiết.

Năm 2025 tôi chỉ dám mơ VNM sẽ tăng trưởng trên 10% thôi. Vậy mà 9 tháng 2026 đã vượt 30% cùng kỳ. Cũng là tăng trưởng 2 con số , nhưng 2 con số này nó to khủng đv 1 cty lớn như VNM. Tăng 30%