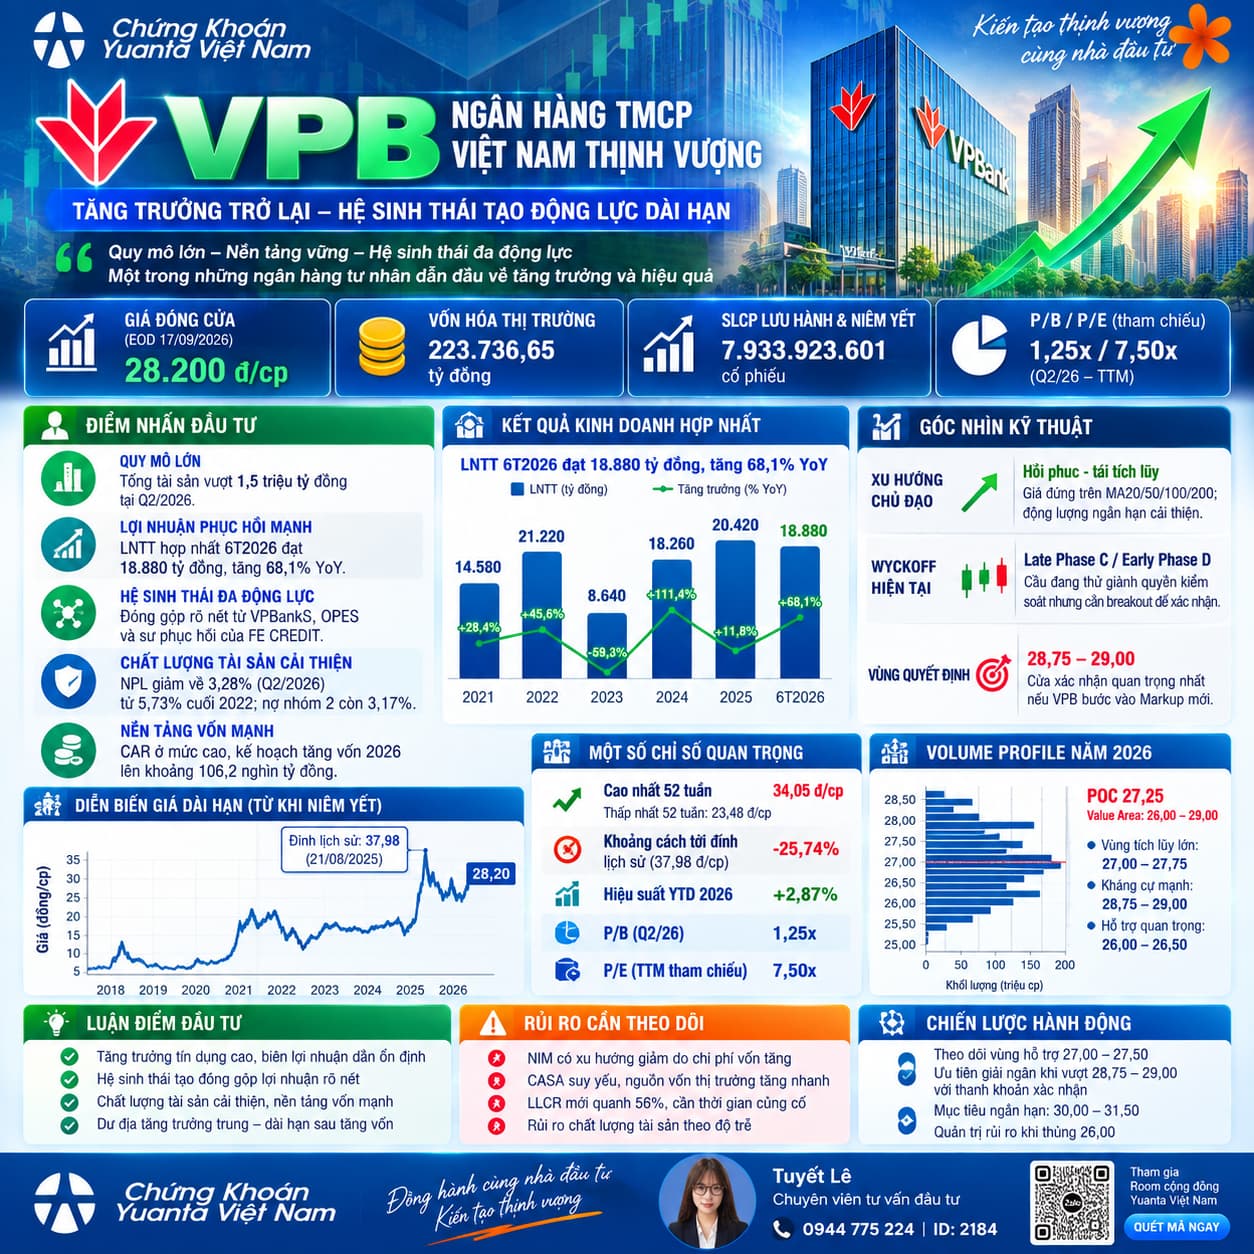
Nếu nhìn VPB chỉ như một ngân hàng có khẩu vị tăng trưởng cao thì có lẽ chưa đủ. Điều đáng chú ý hơn trong chu kỳ hiện tại là VPBank đang dần hình thành một hệ sinh thái tài chính rộng hơn, với ngân hàng mẹ là trụ cột, bên cạnh FE CREDIT, OPES và các mảng dịch vụ tài chính khác. Đây là yếu tố có thể giúp chất lượng tăng trưởng lợi nhuận những năm tới bớt phụ thuộc vào một nguồn thu duy nhất.
Lợi nhuận đang bước vào chu kỳ phục hồi
Điểm đầu tiên đáng chú ý là sự phục hồi của hiệu quả kinh doanh. Theo bộ báo cáo phân tích, VPB đang có nền tảng tổng tài sản trên 1,5 triệu tỷ đồng, trong khi lợi nhuận trước thuế 6 tháng đầu năm 2026 đạt khoảng 18,9 nghìn tỷ đồng, tăng 68,1% so với cùng kỳ.
Điều quan trọng không chỉ nằm ở con số tăng trưởng cao, mà còn ở việc những mắt xích từng gây áp lực lên lợi nhuận hợp nhất đang dần cải thiện.
FE CREDIT đã duy trì trạng thái có lãi trong hai năm liên tiếp. OPES cũng bắt đầu tạo ra đóng góp đáng kể hơn, với lợi nhuận trước thuế năm 2025 khoảng 638 tỷ đồng và 6 tháng 2026 khoảng 613 tỷ đồng. Điều này tạo ra một câu chuyện khác cho VPB: ngân hàng mẹ tăng trưởng + các công ty trong hệ sinh thái phục hồi, thay vì toàn bộ kỳ vọng chỉ đặt lên tín dụng.
“Của để dành” của VPB nằm ở vốn
Một trong những lợi thế đáng chú ý của VPB là nền tảng vốn.
Kế hoạch tăng vốn trong năm 2026 có thể đưa vốn điều lệ lên khoảng 106,2 nghìn tỷ đồng. Với ngân hàng, vốn không chỉ để làm đẹp bảng cân đối. Vốn lớn hơn đồng nghĩa với khả năng hấp thụ tài sản có trọng số rủi ro tốt hơn, tạo thêm dư địa mở rộng tín dụng và phát triển hệ sinh thái.
Nhưng đây cũng là điểm cần theo dõi. Nếu vốn chủ sở hữu tăng nhanh mà lợi nhuận không theo kịp, ROE có thể chịu áp lực pha loãng. Vì vậy, câu hỏi quan trọng với VPB giai đoạn tới không phải đơn thuần là “tăng vốn bao nhiêu?”, mà là số vốn mới tạo ra bao nhiêu lợi nhuận cho cổ đông.
Chất lượng tài sản mới là chìa khóa cho một nhịp định giá lại
Ở VPB, câu chuyện lợi nhuận đã sáng hơn, nhưng thị trường có thể sẽ tiếp tục soi rất kỹ chất lượng tài sản.
Đây là điều dễ hiểu bởi mô hình kinh doanh của VPBank có mức độ tiếp xúc tương đối lớn với bán lẻ, tài chính tiêu dùng và những phân khúc có lợi suất cao. Khi kinh tế thuận lợi, đây chính là động cơ giúp ngân hàng tạo NIM và ROE tốt; nhưng khi chu kỳ tín dụng xấu đi, chi phí tín dụng cũng có thể phản ứng nhanh hơn.
Do đó, một nhịp re-rating bền vững của VPB sẽ thuyết phục hơn nếu lợi nhuận tăng đồng thời với NPL được kiểm soát, FE CREDIT tiếp tục hồi phục và ROE duy trì ở mức tốt sau quá trình tăng vốn.
Góc nhìn giá cổ phiếu: cần một cú xác nhận
Về kỹ thuật, VPB đang trong trạng thái hồi phục – tái tích lũy hơn là một xu hướng tăng đã hoàn toàn xác nhận.
Vùng đáng chú ý nhất nằm quanh 28,75–29,00. Nếu giá có thể vượt vùng này với thanh khoản mở rộng, cấu trúc kỹ thuật sẽ tích cực hơn đáng kể bởi nguồn cung tại vùng cản được hấp thụ.
Ngược lại, nếu chưa vượt được, việc cổ phiếu tiếp tục rung lắc và tích lũy là điều bình thường. Vùng 27,00–27,75 đáng quan sát như khu vực cân bằng dòng tiền; trong khi vùng 26,00–26,50 là lớp hỗ trợ quan trọng hơn cần được bảo vệ.
Câu chuyện VPB có thể gói lại thế này
VPB đang đi qua giai đoạn mà thị trường không còn chỉ nhìn vào “tín dụng tăng bao nhiêu”.
Thứ đáng theo dõi hơn là khả năng biến quy mô vốn lớn thành lợi nhuận, sự hồi phục của FE CREDIT, đóng góp ngày càng rõ của hệ sinh thái và quan trọng nhất là chất lượng tài sản.
Nếu những mảnh ghép này tiếp tục cải thiện cùng lúc, VPB có cơ sở để bước sang một chu kỳ tăng trưởng chất lượng hơn. Còn trên đồ thị, 28,75–29,00 vẫn là cánh cửa cần vượt qua để dòng tiền xác nhận câu chuyện đó bằng giá.