VPBank Lãi Quý III Lập Đỉnh Mới 11.031 Tỷ, Chi Phí Vốn Tăng Nhanh Hơn Thu Nhập Lãi
VPBank (mã VPB) vừa công bố BCTC hợp nhất quý III/2026. Lợi nhuận trước thuế quý III đạt 11.031 tỷ đồng, tăng 20,3% so với cùng kỳ. Con số này nhỉnh hơn mức 10.959 tỷ của quý II, quý được truyền thông gọi là kỷ lục. Con số tổng khá đẹp, nhưng thuyết minh cho thấy cách VPBank đạt được nó đang thay đổi. Bảng cân đối phình nhanh nhờ nguồn vốn ngày càng đắt, còn các dòng thu ngoài hoạt động lõi đã đảo chiều sang lỗ.
1. Kết Quả Quý III: Lên Đỉnh Mới, Nhịp Tăng Chậm Lại
Quý III, lợi nhuận sau thuế hợp nhất đạt 8.863 tỷ đồng (+20,4%), phần thuộc cổ đông ngân hàng mẹ là 8.644 tỷ. Lũy kế 9 tháng, lợi nhuận trước thuế đạt 29.911 tỷ đồng, tăng 46,7%. Mức này tương đương 72,4% kế hoạch 41.323 tỷ mà ĐHĐCĐ đã thông qua. Kết quả quý III cũng cao hơn một số dự báo công khai trước đó, như 10.770 tỷ của VCBS và 10.678 tỷ của VDSC.
Điểm cần đặt cạnh con số này là tốc độ. Lợi nhuận quý II tăng 76% so với cùng kỳ, còn quý III chỉ tăng 20%. So với quý liền trước, lợi nhuận gần như đi ngang (+0,7%). Một phần do nền quý III/2025 đã cao (9.166 tỷ). Phần lớn hơn đến từ cấu trúc thu nhập và chi phí, như các mục dưới đây.
2. Mảng Lõi Vẫn Gánh Phần Lớn Kết Quả
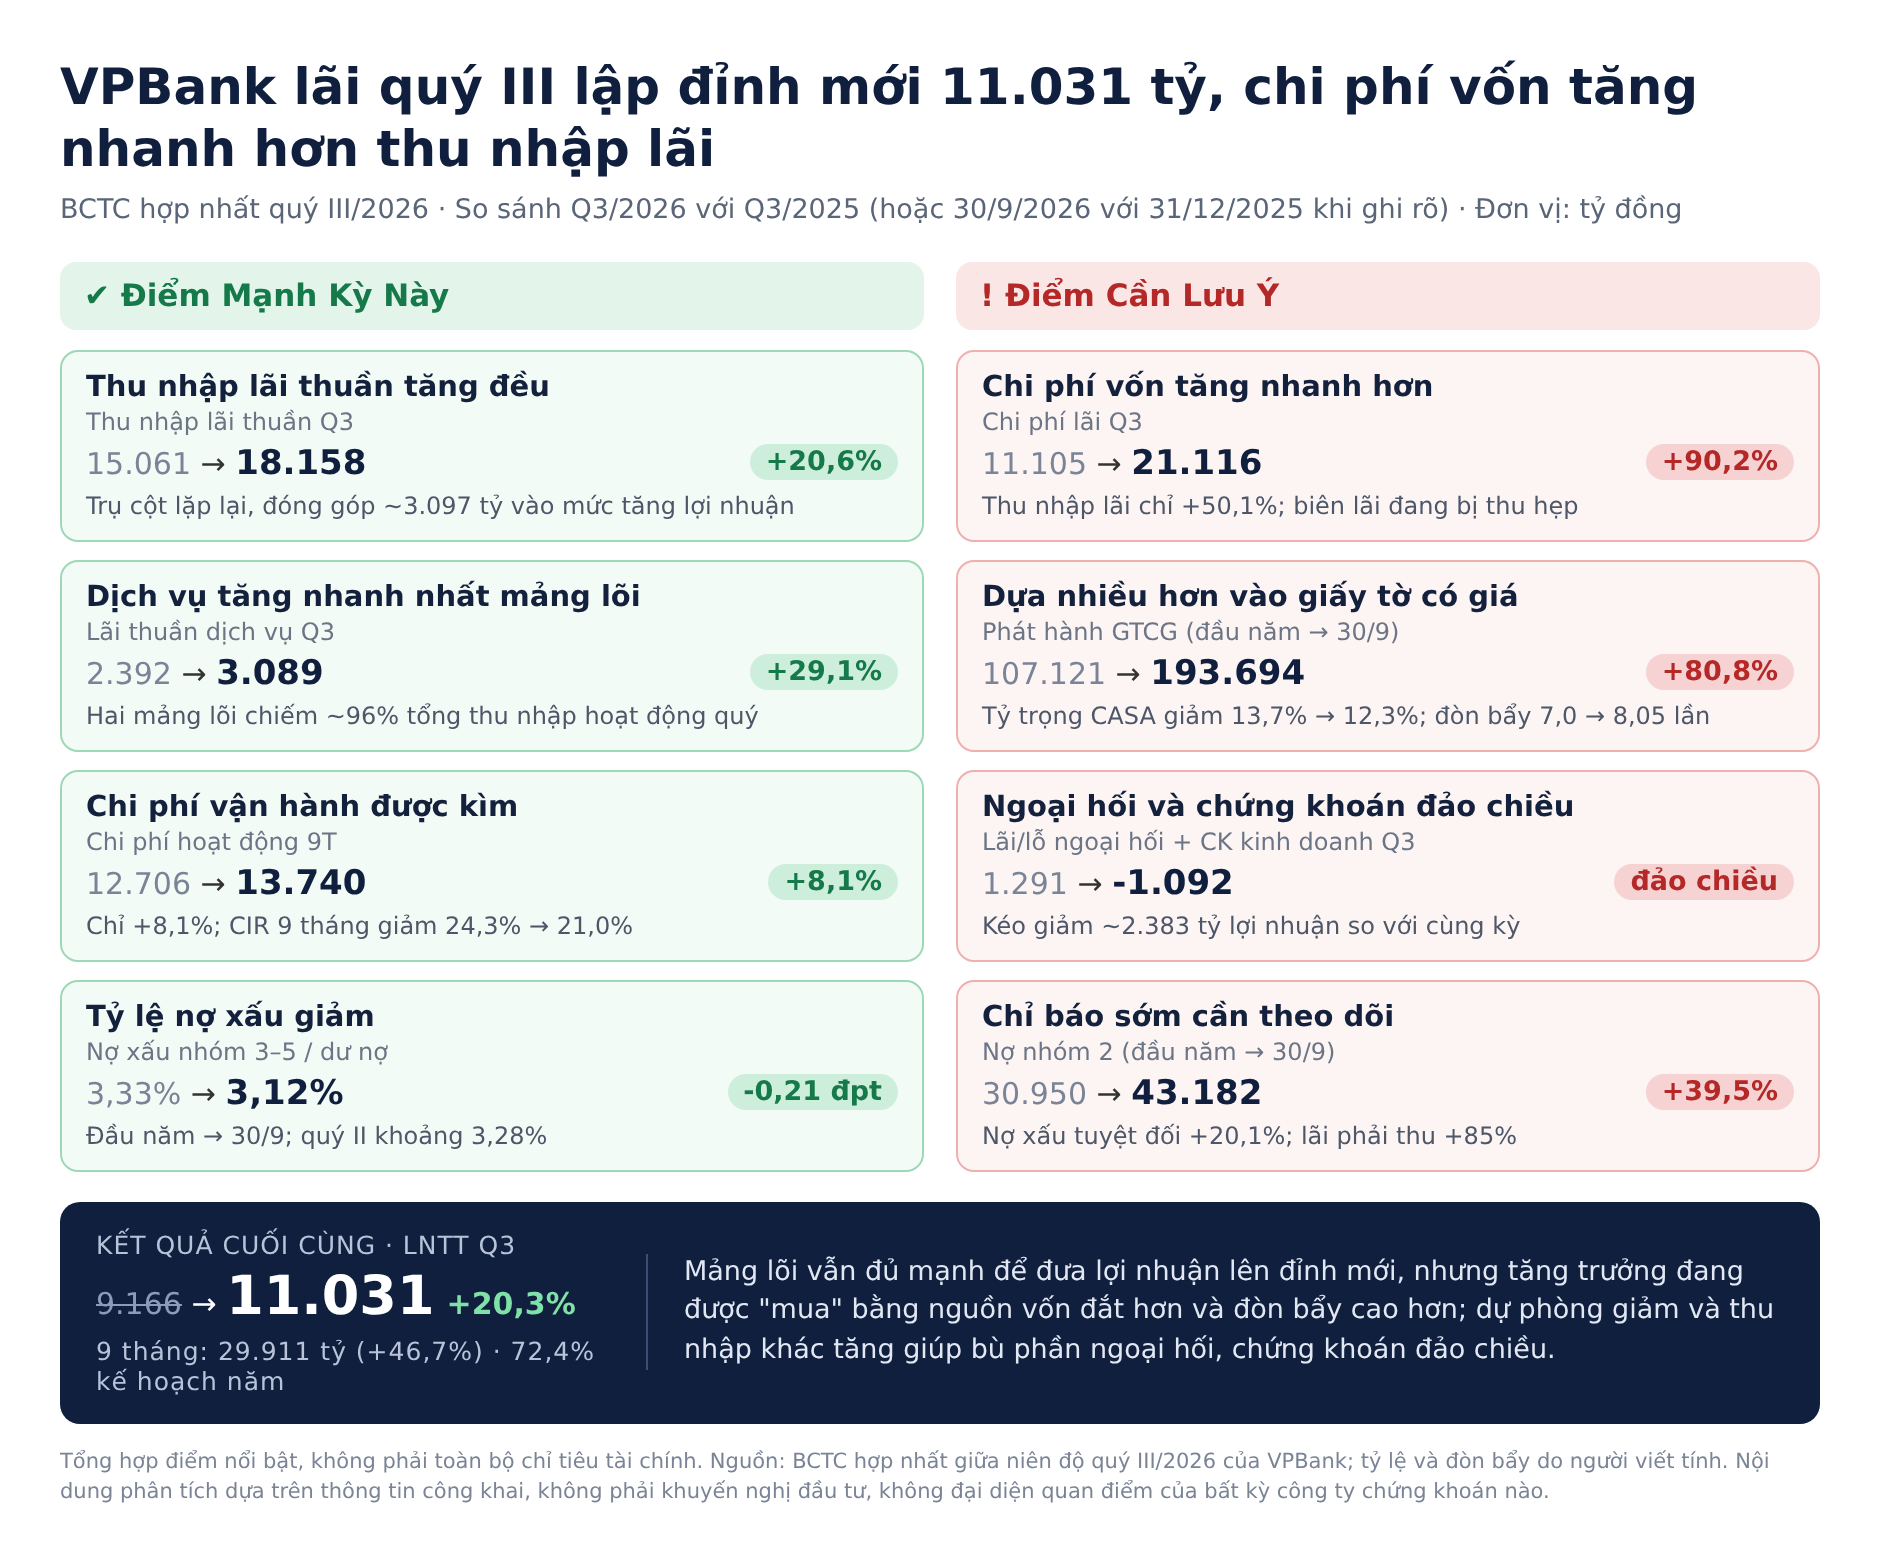
Thu nhập lãi thuần quý III đạt 18.158 tỷ đồng (+20,6%), lãi thuần dịch vụ đạt 3.089 tỷ (+29,1%). Hai mảng lõi đóng góp khoảng 96% tổng thu nhập hoạt động trong quý. Chi phí hoạt động chỉ tăng 8,6%, nên tỷ lệ chi phí trên thu nhập (CIR) 9 tháng giảm từ 24,3% xuống 21,0%, thuộc nhóm thấp trong ngành.
| Chỉ tiêu (tỷ đồng) | Q3/2025 | Q3/2026 | Thay đổi |
|---|---|---|---|
| Thu nhập lãi thuần | 15.061 | 18.158 | +20,6% |
| Lãi thuần dịch vụ | 2.392 | 3.089 | +29,1% |
| Lãi/lỗ ngoại hối | 4 | (729) | đảo chiều |
| Lãi/lỗ chứng khoán kinh doanh | 1.287 | (363) | đảo chiều |
| Lãi thuần hoạt động khác | 1.413 | 1.888 | +33,6% |
| Tổng thu nhập hoạt động | 20.138 | 22.084 | +9,7% |
| Chi phí hoạt động | (4.428) | (4.808) | +8,6% |
| Chi phí dự phòng rủi ro tín dụng | (6.544) | (6.245) | -4,6% |
| Lợi nhuận trước thuế | 9.166 | 11.031 | +20,3% |
Theo thuyết minh 47, phần tăng thu nhập lãi thuần đóng góp khoảng 3.097 tỷ vào mức tăng lợi nhuận quý III, lãi dịch vụ đóng góp 697 tỷ. Đây là phần lặp lại được và là trụ cột thực sự của kết quả kỳ này.
3. Chi Phí Vốn: Cái Giá Của Tốc Độ Mở Rộng?
Dư nợ cho vay khách hàng đạt 1,21 triệu tỷ đồng, tăng 28,4% chỉ sau 9 tháng. Để nuôi tốc độ này, tiền gửi khách hàng tăng 26,3%. Phát hành giấy tờ có giá tăng tới 80,8%, từ 107.100 tỷ lên 193.700 tỷ, chủ yếu là chứng chỉ tiền gửi. Ngược lại, tiền gửi không kỳ hạn (CASA) chỉ tăng 13,4%, nên tỷ trọng CASA trên tiền gửi giảm từ 13,7% xuống 12,3%.
Hệ quả hiện rõ trên báo cáo kết quả kinh doanh. Quý III, thu nhập lãi tăng 50,1%, còn chi phí lãi tăng 90,2%. Lũy kế 9 tháng, hai con số lần lượt là +49,3% và +80,9%. Nói đơn giản, mỗi đồng vốn VPBank huy động thêm đang đắt hơn trước. Vì vậy thu nhập lãi thuần (+20,6%) tăng chậm hơn rõ rệt so với dư nợ (+28,4%). BCTC giữa niên độ không công bố trực tiếp chỉ số NIM, nhưng đây là dấu hiệu biên lãi ròng đang bị thu hẹp.
Đòn bẩy cũng tăng theo. Tổng tài sản đạt 1,61 triệu tỷ đồng (+27,8%), trong khi vốn chủ sở hữu chỉ tăng 11,0% lên khoảng 200.100 tỷ. Do đó, tổng tài sản trên vốn chủ tăng từ khoảng 7,0 lần lên 8,05 lần. Người viết ước tính ROE theo năm cho phần cổ đông ngân hàng mẹ khoảng 17,5%. Một phần ROE cao này đến từ đòn bẩy, không thuần túy do hiệu quả kinh doanh. Đợt cổ phiếu thưởng 26,04% chốt quyền ngày 25/9 không tạo thêm vốn thực. Vốn mới chỉ đến từ đợt phát hành riêng lẻ cho nhà đầu tư nước ngoài, hiện chưa có công bố chính thức về giá và thời điểm.
4. Các Dòng Thu Ngoài Lõi Đảo Chiều Sang Lỗ
Quý III, kinh doanh ngoại hối lỗ 729 tỷ (cùng kỳ lãi 4 tỷ), chứng khoán kinh doanh lỗ 363 tỷ (cùng kỳ lãi 1.287 tỷ). Theo thuyết minh 47, hai mảng này làm giảm khoảng 2.383 tỷ lợi nhuận so với cùng kỳ. Con số đó tương đương khoảng 3/4 phần đóng góp tăng thêm của thu nhập lãi thuần.
Với ngoại hối, thuyết minh 9 tháng cho thấy mảng giao ngay vẫn có lãi. Riêng công cụ phái sinh tiền tệ ghi nhận chi phí 4.702 tỷ so với thu nhập 1.734 tỷ. BCTC không giải thích nguyên nhân. Khoản này có thể gắn với chi phí phòng ngừa rủi ro tỷ giá cho các khoản vay nước ngoài mà VPBank đang mở rộng. Tuy vậy, chưa nên kết luận khi chưa có giải trình chính thức. Với chứng khoán kinh doanh, 9 tháng có thêm 469 tỷ trích lập dự phòng giảm giá.
Ở chiều ngược lại, lãi thuần hoạt động khác quý III tăng 33,6% lên 1.888 tỷ. Trong 9 tháng, thu hồi nợ đã xử lý rủi ro đạt 3.248 tỷ (+12,7%). Mục “thu nhập khác” tăng từ 778 tỷ lên 2.169 tỷ, nhưng thuyết minh không nêu chi tiết. Các khoản này không đều đặn giữa các kỳ, nên chưa nên coi là nền tảng lợi nhuận lặp lại.
5. Chất Lượng Tài Sản: Tỷ Lệ Đẹp Hơn, Giá Trị Tuyệt Đối Vẫn Tăng
Tỷ lệ nợ xấu (nhóm 3–5) giảm từ 3,33% cuối năm 2025 xuống 3,12%, thấp hơn mức khoảng 3,28% cuối quý II. Tuy vậy, giá trị nợ xấu tuyệt đối vẫn tăng 20,1% lên 37.795 tỷ. Tỷ lệ giảm chủ yếu vì dư nợ tăng nhanh hơn nợ xấu. Trong nợ xấu, nhóm 5 giảm nhẹ, còn nhóm 4 (nợ nghi ngờ) tăng 39,5% lên 15.177 tỷ.
Có hai chỉ báo sớm cần lưu ý thêm:
- Nợ cần chú ý (nhóm 2): tăng 39,5% lên 43.182 tỷ, tỷ lệ trên dư nợ tăng từ 3,28% lên 3,56%.
- Lãi và phí phải thu: tăng 85% lên 19.929 tỷ, nhanh gấp ba tốc độ tăng dư nợ. Cùng lúc, tỷ lệ tiền lãi thực thu trên thu nhập lãi ghi nhận giảm từ 93,6% xuống 90,5%.
Lãi dự thu tăng nhanh có thể do cơ cấu sản phẩm và kỳ trả lãi thay đổi, không hẳn là dấu hiệu xấu. Nhưng đây là khoảng cách giữa lợi nhuận ghi sổ và tiền mặt thực thu, cần theo dõi ở các quý tới.
Chi phí dự phòng quý III giảm 4,6% xuống 6.245 tỷ, đóng góp khoảng 299 tỷ vào mức tăng lợi nhuận. Trong 9 tháng, ngân hàng đã dùng 18.794 tỷ dự phòng cụ thể để xử lý nợ, tương đương cùng kỳ (18.077 tỷ). Nợ gốc đã xử lý đang theo dõi ngoại bảng tăng từ 60.000 tỷ lên 72.200 tỷ. Tỷ lệ bao phủ nợ xấu giảm nhẹ từ 55,4% xuống 54,0%, vẫn thấp so với nhiều ngân hàng cùng quy mô. Điều này phù hợp với mô hình tập trung vào phân khúc lợi suất cao (tiêu dùng, SME), mà ban lãnh đạo từng gọi là “sự đánh đổi có tính toán”.
6. Dòng Tiền Dương Và Vai Trò Của Hệ Sinh Thái
Lưu chuyển tiền thuần từ hoạt động kinh doanh 9 tháng dương 46.180 tỷ, cao hơn cùng kỳ (27.398 tỷ). Nguyên nhân là huy động tiền gửi và giấy tờ có giá tăng đủ bù khoản giải ngân cho vay 268.300 tỷ. Với ngân hàng, chỉ số này chủ yếu phản ánh cân đối giữa nguồn vốn và sử dụng vốn, không trực tiếp đo chất lượng lợi nhuận.
Theo báo cáo bộ phận, mảng chứng khoán (VPBankS) mang về 3.516 tỷ lợi nhuận 9 tháng, khoảng 11,8% lợi nhuận trước thuế hợp nhất. Mảng bảo hiểm đóng góp 930 tỷ. Lợi ích cổ đông không kiểm soát 9 tháng tăng từ 203 tỷ lên 741 tỷ, phản ánh phần lợi nhuận VPBankS thuộc về cổ đông bên ngoài sau IPO. Vì vậy, lợi nhuận thuộc cổ đông ngân hàng mẹ (+44,9%) tăng chậm hơn lợi nhuận hợp nhất (+47,6%).
7. Tổng Hợp: Chạy Nhanh Bằng Nhiên Liệu Ngày Càng Đắt
Có thể hình dung VPBank quý III như một cỗ máy vẫn tăng tốc, nhưng đang chạy bằng nhiên liệu đắt hơn. Quy mô cho vay tăng gần 30% trong 9 tháng, và mảng lõi vẫn đủ mạnh để đưa lợi nhuận quý lên mức cao mới. Để có quy mô đó, ngân hàng phải dựa nhiều hơn vào chứng chỉ tiền gửi, vay nước ngoài và đòn bẩy. Kết quả là chi phí lãi tăng gần gấp đôi tốc độ thu nhập lãi, và mỗi đồng dư nợ tăng thêm tạo ra ít thu nhập lãi thuần hơn trước. Cộng thêm phần lỗ ngoại hối và chứng khoán (có thể một phần là chi phí đi kèm nguồn vốn ngoại tệ), lợi nhuận quý III phải nhờ cả chi phí dự phòng giảm lẫn thu nhập khác tăng mới giữ được mức tăng 20%.
Mô hình này không xấu tự thân, nhưng cần ba điều kiện cùng giữ được:
- Chênh lệch giữa lợi suất cho vay và chi phí vốn không thu hẹp thêm.
- Chất lượng tài sản (nhóm 2, nhóm 4, lãi dự thu) không xấu đi khi các khoản vay mới “già” dần.
- Vốn chủ sở hữu mới đến kịp để giảm đòn bẩy.
Các mốc có thể kiểm chứng ở kỳ tới là tốc độ tăng chi phí lãi so với thu nhập lãi, diễn biến nợ nhóm 2 và lãi phải thu, cùng công bố chính thức về đợt phát hành riêng lẻ. Để hoàn thành kế hoạch năm, quý IV cần khoảng 11.412 tỷ lợi nhuận trước thuế, xấp xỉ mức của quý III.
Vậy quý 4 này sẽ kể câu chuyện gì để nhà đầu tư nắm được một trong những quý sôi động nhất của ngành ngân hàng? Cả nhà liên hệ ngay Linh: 096.996.5276 (Zal.o) để nhận ngay một bản kế hoạch đầy đủ hỗ trợ và kháng cự của VPB trong quý 4/2026, cộng thêm các ưu đãi về tổng hợp nhanh nhất các chính sách, thông tư, nghị định…để khách hàng có thể nhận được thông tin cốt lõi ngay lập tức.
Nguồn tham khảo:
- BCTC hợp nhất giữa niên độ quý III/2026 của VPBank (công bố 19/10/2026)
- LSVN: ĐHĐCĐ VPBank 2026, mục tiêu lợi nhuận 41.323 tỉ
- Tạp chí Kinh tế Tài chính: VPBank được dự báo đạt lợi nhuận quý III trên 10.000 tỷ
- Elibook: KQKD quý II/2026 của VPB
Bài viết mang tính phân tích dựa trên số liệu công khai từ báo cáo tài chính và các nguồn được trích dẫn, không phải khuyến nghị đầu tư, không đại diện cho quan điểm chính thức của bất kỳ công ty chứng khoán nào. Các ước tính (ROE, tỷ lệ bao phủ, tỷ trọng) là tính toán của người viết từ BCTC. Người đọc tự chịu trách nhiệm với quyết định đầu tư của mình.