Trong hệ sinh thái của VIX GEX chỉ còn mỗi cổ phiếu VSC chưa tím. Mai đến lượt VSC tăng trần. VSC vừa có nhiều cảng biển, vừa có đội tàu vận tải biển vì VSC sắp thành công ty mẹ của HAH luôn.
Nói chút về POW giao dịch rất giống NVL tăng từ giá 1x lên 2x. Giá trị thật POW xứng đáng 4x. Tin đồn nhóm tự doanh VIX đang gom POW. POW quý 2, 3 sắp tới lợi nhuận còn cao hơn quý 1 nhiều do năm nay nắng nóng cực hạn, dù lãi quý 1 vừa báo tăng GẤP BA LẦN. Khí thì POW dùng khí từ các mỏ nội địa, lại thêm cơ chế đặc thù của chính phủ dành cho các nhà máy điện khí. Phải nói POW đang được THIÊN THỜI, ĐỊA LỢI, NHÂN HOÀ.
Hệ sinh thái GEX chỉ còn mỗi VSC chưa tím. Chart VSC giống hệt cổ phiếu HCM cách đây hơn tháng tạo đáy lao lên tăng một mạch 50% nhờ game tăng vốn phát hành thêm. VSC cũng sắp họp cổ đông tăng vốn 2:1
Hệ sinh thái GEX còn mỗi VSC chưa tăng. HCM ra tin tăng vốn cái tăng một mạch 50%. VSC cũng vừa mới ra tin tăng vốn 2:1. Chart VSC khá giống HCM cách đây hơn tháng lúc mới có tin tăng vốn. Xét giá trị tài sản thì VSC xứng đáng giá 5x
Năm ngoái cũng từ tháng 5 bốn cổ phiếu GEX VIX VSC HAH xanh tím liên tục, hiện tại chỉ mới chân sóng. VSC cổ phiếu duy nhất trong hệ sinh thái GEX chưa tăng. Định giá tài sản xứng tầm 5x. VSC vừa có nhiều cảng biển, vừa có đội tàu vận tải biển lớn nhất Việt Nam trong bối cảnh đất nước đẩy mạnh xuất nhập khẩu cao kỷ lục vì VSC sắp thành công ty mẹ của HAH luôn. Giá cước tăng mạnh GẤP ĐÔI sau 6 tháng thế này VSC HAH mà không tăng mạnh quá phí.
Hàng anh Tuấn lại kéo. Theo thứ tự năm ngoái anh Vượng kéo vượt đỉnh xong đến lượt anh Tuấn kéo GEX VIX VSC vượt đỉnh. Mấy hôm nay VSC thoả thuận mấy chục triệu cổ chắc sắp đánh lên
Chào bác chủ top @cogaitaichinh1981 và các bác đang theo dõi cổ phiếu VSC,
Bác chủ top nhận định rất trúng về tiềm năng của VSC trong hệ sinh thái khi sở hữu chuỗi giá trị tích hợp: vừa có hạ tầng cảng biển trọng điểm Hải Phòng vừa có đội tàu vận tải biển hùng mạnh thông qua liên minh chiến lược với HAH. Mức chiết khấu định giá của VSC thời gian qua chủ yếu phản ánh tâm lý thận trọng của thị trường về chi phí tài chính sau khi thâu tóm cảng Nam Hải Đình Vũ (NHĐV).
Tuy nhiên, nếu bóc tách định lượng dòng tiền và năng lực khai thác thực tế giai đoạn 2026–2028, VSC đang bước vào chu kỳ gặt hái lớn nhờ 3 động lực then chốt:
Hiệp đồng cụm bến Nam Hải Đình Vũ & VIP Green Port: Sở hữu dải cầu cảng liền khối 855m độc tôn tại hạ lưu sông Cấm với tổng công suất thiết kế lên tới 1.65 triệu TEU, cho phép tiếp nhận linh hoạt 4 tàu feeder cùng lúc. Được bảo chứng sản lượng từ liên minh hãng tàu Evergreen và HAH, sản lượng bốc dỡ dự phóng đạt 1.72 - 1.85 triệu TEU, nâng biên EBITDA lên mức 44% và tạo thêm khoảng 120 tỷ VND dòng tiền tự do (FCF) mỗi năm.
Trợ lực tăng giá cước từ Thông tư 39/2023/TT-BGTVT: Khung giá sàn cước bốc dỡ mới giúp đơn giá dịch vụ tăng bình quân 2.5–3.0%/năm, trực tiếp đóng góp thêm 80–110 tỷ VND doanh thu thặng dư với biên lợi nhuận gộp biên tế vượt trên 70%.
Chu kỳ hạ nợ vay giải phóng lợi nhuận: Dòng tiền từ hoạt động kinh doanh (CFO) duy trì vững chắc ở mức 580–780 tỷ VND/năm sẽ hỗ trợ VSC giảm khoảng 1.500 tỷ VND nợ vay thuần đến năm 2028, giúp cắt giảm hơn 160 tỷ VND chi phí lãi vay mỗi năm và tạo đòn bẩy thúc đẩy EPS tăng trưởng trên +33.3%.
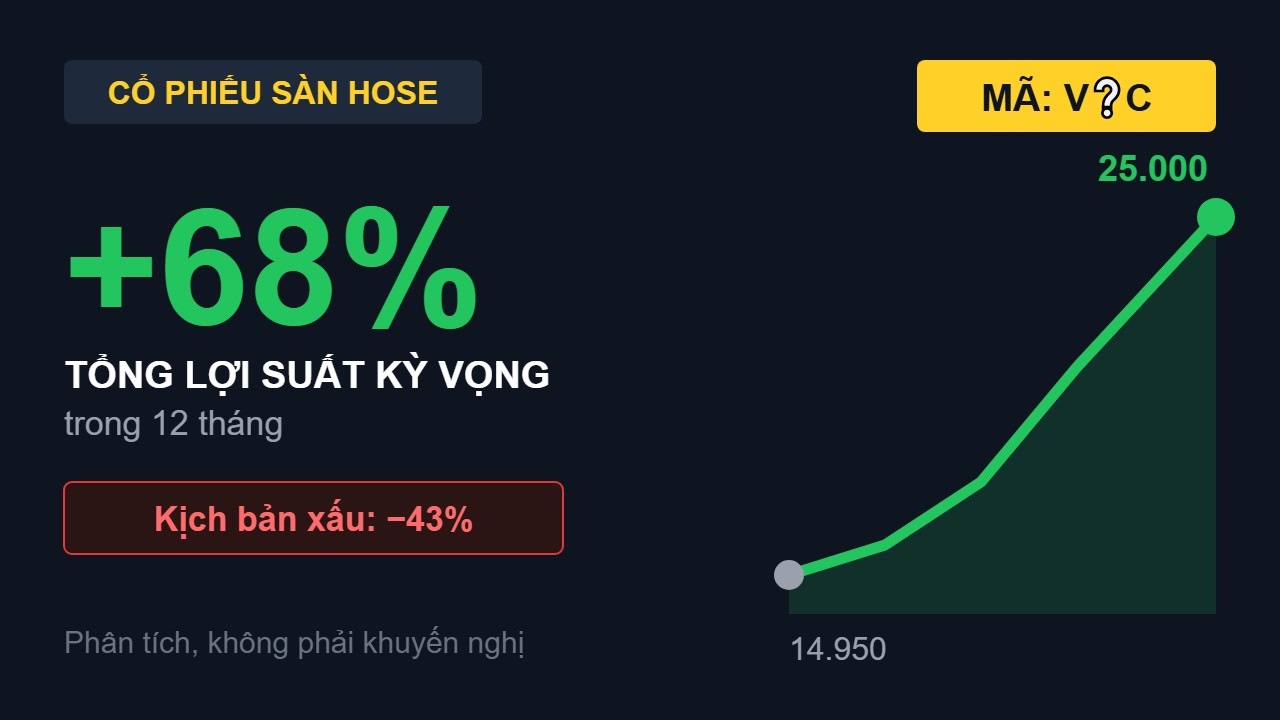
Mô hình định giá chi tiết kết hợp DCF và EV/EBITDA xác định giá trị hợp lý của VSC ở mức 17.720 đ/CP (kỳ vọng tổng lợi suất ~21.9% trong 12 tháng, bao gồm cổ tức tiền mặt 500 đ/CP).
Gửi các bác video bóc tách chi tiết báo cáo tài chính, cơ cấu nợ sau M&A và mô hình định giá dòng tiền của VSC để các bác tham khảo và theo dõi trực tiếp ngay tại diễn đàn:
Chứng khoán vix chẳng làm gì phải kéo VSC cho nó tốn kém kéo luôn VGR cho nhàn, mà lại ăn đậm hơn. Mỗi phiên tăng 15% . Tự doanh vix đang ôm 14 triệu cổ phiếu VGR cơ mà