#VSC
A. Tài sản
Đến 30-06-2026 nó là 1 holding 4 chân, đứng trên nợ
- Cụm cảng sông cấm hạ lưu ở HP
- cảng xanh VIP VSC sở hữu 54,35% LNST 12 tháng gần nhất 512 tỷ đồng k nợ vay
- Cảng Nam Hải Đình Vũ 3.352 tỷ đồng đang lấp đầy công suất
- Vận tải biển
- góp 60% vốn vào HAGr
- mua 2 tàu cũ trong nửa đầu năm với hía 1.215 tỷ đồng
- đóng 2 tàu tại Dalian, còn phải thanh toán 3.658 tỷ
- Hợp tác với BcC góp 40% vốn csh cho 5 tàu cùng HAH
- Bđs 6000m2 tại cát bi giá trị đầu tư 1.405 tỷ đồng, đặt cọc 825 tỷ để mua 100% cty Hạ tầng cnghiep và bđs Viconship
- Đầu tư CP
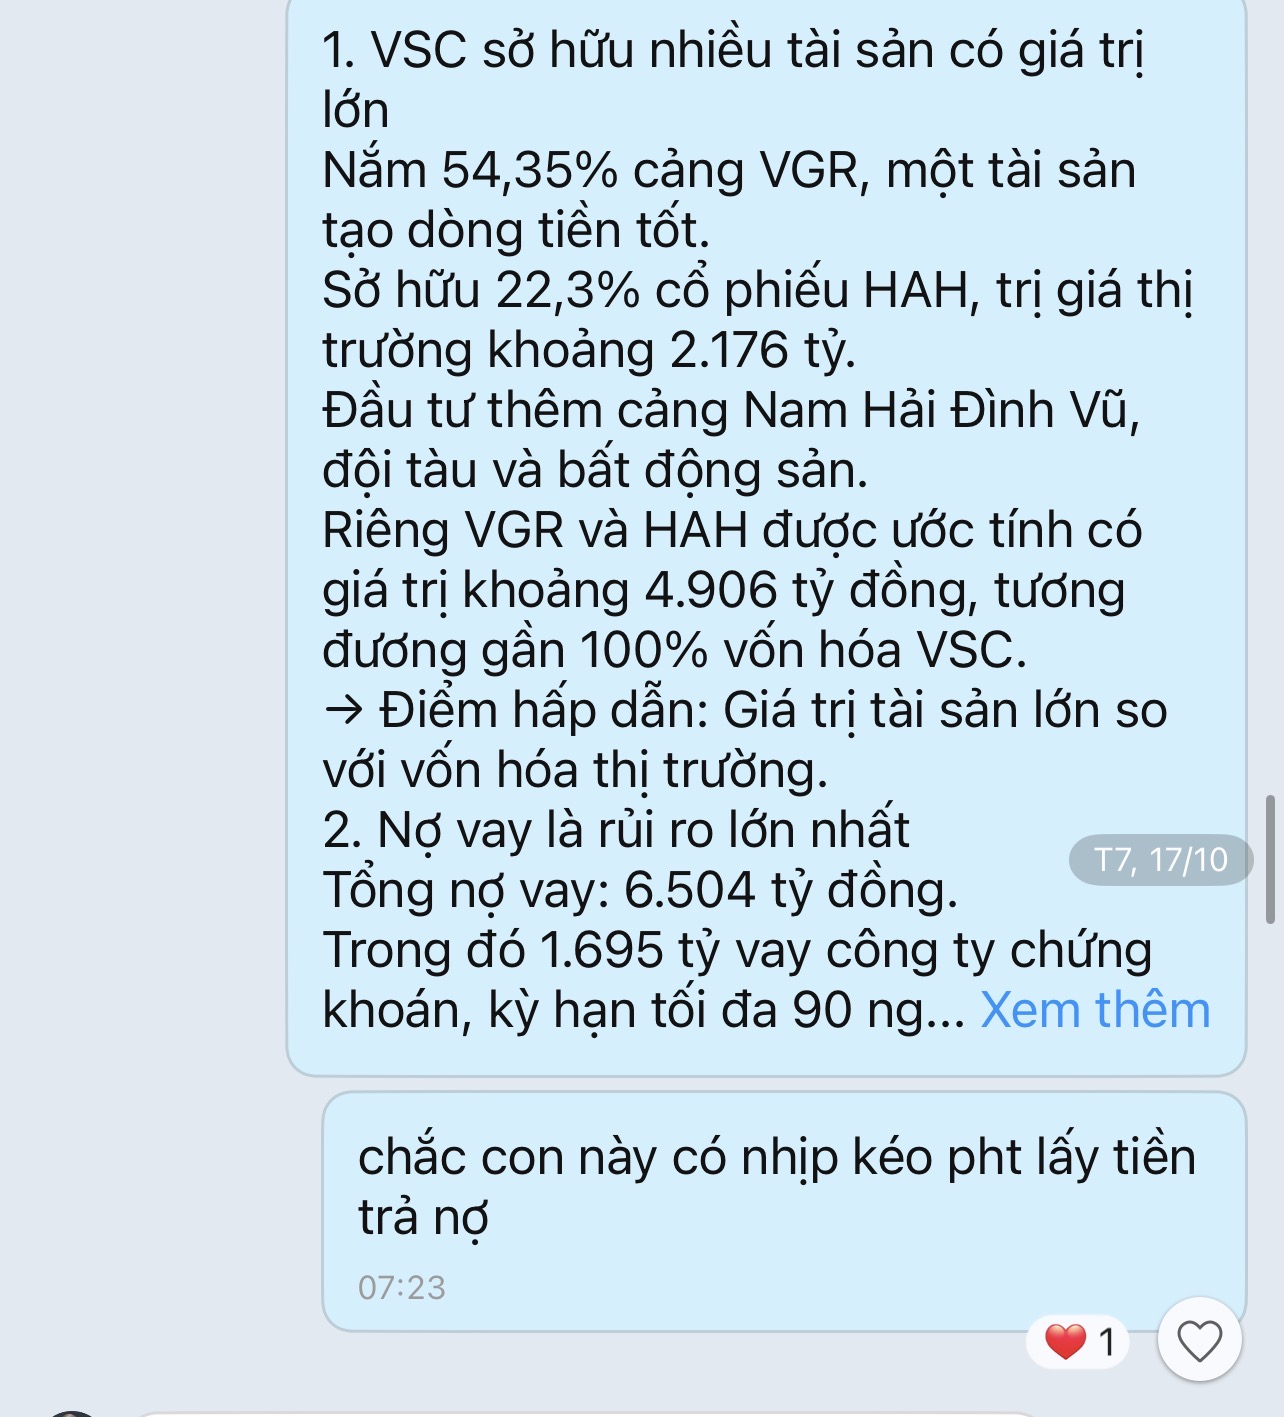
- 22,3% HAH, giá tt 2.176 tỷ
- Đầu tư Gex/ Viĩ ~ 550 tỷ
Riêng VGR và HAH được ước tính có giá trị khoảng 4.906 tỷ đồng, tương đương gần 100% vốn hóa VSC.
→ Điểm hấp dẫn: Giá trị tài sản lớn so với vốn hóa thị trường.
B. Nợ vay là rủi ro lớn nhất
Tổng nợ vay: 6.504 tỷ đồng.
Trong đó 1.695 tỷ vay công ty chứng khoán, kỳ hạn tối đa 90 ngày và thế chấp bằng cổ phiếu.
VSC đang vay nợ lớn để mở rộng đầu tư.
→ Rủi ro: Áp lực lãi vay, tái cấp vốn và biến động giá cổ phiếu thế chấp.
C. Hoạt động kinh doanh cảng đang cải thiện rõ rệt
Biên lợi nhuận gộp tăng liên tục:
Doanh thu 6 tháng đầu 2026 tăng 15,6%.
Lợi nhuận gộp tăng 47%.
→ Hoạt động kinh doanh cốt lõi đang tốt lên.
D. Hiệu quả đầu tư chưa tương xứng với chi phí vốn
ROIC vốn đang vận hành: 13,3%, cao hơn chi phí vốn 11%.
ROIC toàn bộ danh mục: 9,2%, chỉ xấp xỉ chi phí vốn.
Một số khoản đầu tư mới chỉ tạo lợi nhuận 5–8%, thấp hơn chi phí vốn.
→ VSC có tài sản tốt nhưng chưa khai thác hiệu quả toàn bộ số vốn đã bỏ ra.
E. Có phương án giảm nợ nhưng phải đánh đổi bằng pha loãng
ĐHĐCĐ 2026 thông qua phương án chào bán 187,2 triệu cổ phiếu giá 10.000 đồng.
Dự kiến huy động khoảng 1.872 tỷ đồng.
Trong đó 1.582 tỷ dùng trả nợ.
→ Tích cực vì giảm áp lực tài chính.
=> Kỳ vọng nhịp đánh lên lấy tiền trả nợ của VSC.
————————————————————————
- DaviidNguyen VFS 00549
- TrinhTrinh VPS BYWD
————————————————————————